💯带着“如何打造市值100万亿日元的初创企业?”这个问题
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
除了有传闻称SpaceX将以约200万亿日元的市值上市之外,还有报道称OpenAI正以125万亿日元、Anthropic正以50万亿日元的估值进行融资。
日本没有一家市值超过100万亿日元的公司。日本的市值榜首是丰田,目前接近50万亿日元。也就是说,如今在美国,估值超过这一规模的公司正接连不断地诞生。
与此同时,本月美国VC a16z设立了总额约2.3万亿日元的基金(※这是同时设立的多只基金的合计金额)。
仅仅一家VC,就设立了相当于日本全年VC投资额约3倍的基金,这意味着它承诺在约10年后返还数万亿日元的回报。
看着这些动向,我觉得如今美国的初创企业生态系统似乎正在把**“打造出市值100万亿日元的初创企业”当作目标💯**。
不久之前,美国的初创企业也只是以下这样的规模:
- 大约几年一次,出现10万亿日元规模的公司(Facebook、Stripe、Databricks等)
- 每年有几家达到数万亿日元规模的公司
如果是这样的规模,日本只要努力,也许还能稍微追上一些(虽然相当困难),这曾是我的印象,但如今差距已经进一步拉大。
而且,日本既没能产生足够数量的市值1000亿日元的初创企业,连市值1万亿日元的公司也还没能持续地诞生,而在美国的初创企业生态系统中,期待和赌注却已经抬升到了10万亿、100万亿日元。
在世界如此变动的当下,日本也需要做出应对。
当然,“日本初创企业生态系统”的课题与改善也很重要。但另一方面,我认为,如果不以某种形式应对这种世界形势,不仅是日本的初创企业,日本的产业本身也有可能走向缩小均衡。
正因如此,我开始觉得,身在日本的我们,应当更加日常地相互提出“如何在日本打造出100万亿日元级别的初创企业?”这个问题,而这篇博客文章就是为整理这一想法而写的。
NotebookLM生成的总结
💸 a16z的2.3万亿日元基金所揭示的较量“量级”
回到a16z基金的话题。虽然只是粗略的计算,但如果作为VC以10年后3倍的回报为目标,那么他们这只2.3万亿日元的基金,10年后需要约7万亿日元规模的回报。
要实现这“7万亿日元”的回报,需要满足以下任意一项:
- 需要有多个项目,能够(最终)拿到100万亿日元企业数个百分点的股权价值
- 需要诞生多家10万亿日元级别的企业,并在每家企业中拿到一定比例的股权
- 需要与之相当的大型退出
当然,现实中会通过投资组合来分散风险,也存在稀释,所以并没有这么简单。不过,即便如此,从基金规模就能看出“要在今后打造出10万亿、100万亿日元的企业”这种较量的架势,这一点应该是事实。
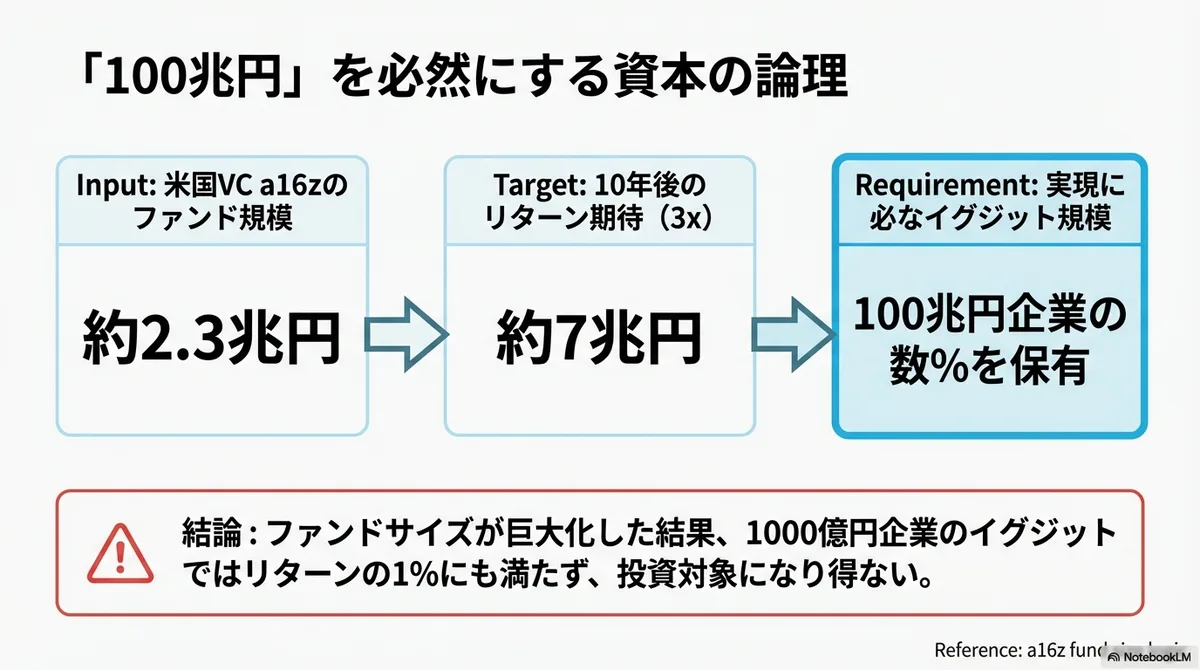
a16z的基金只是一个具有象征意义的例子。不限于此,规模与之相近的还有:Lightspeed设立了约1.2万亿日元的基金,Founders Fund设立了约9000亿日元的基金。如果按3倍回报计算,它们分别承诺了3.6万亿日元、2.7万亿日元的回报,因此这些基金想必也是以同样的眼光看待事物的。
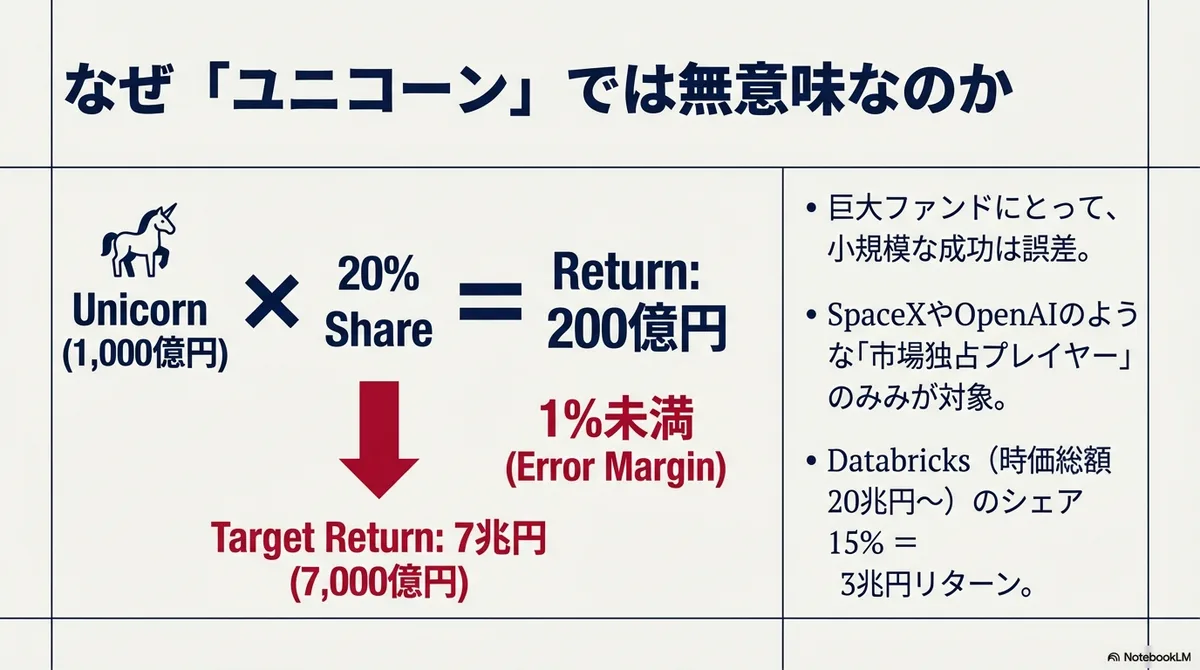
对于这种规模的基金,无论培育出多少独角兽或十角兽,几乎都没有意义。因为即便持有一家1000亿日元企业20%的股份,也不过是200亿日元,连基金所要求回报的1%都不到。
再把这些加在一起,美国初创企业生态系统整体承诺要创造10万亿日元以上的回报,这意味着他们在谋划接连打造出许多家市值100万亿日元的初创企业。
美国也一直存在“VC的基金规模过大”的批评。然而,a16z积极投资了SpaceX、OpenAI以及Databricks,尤其是目前被认为市值达20万亿日元的Databricks,甚至有相关人士假设a16z维持着约15%的份额的说法,这意味着a16z有可能获得接近3万亿日元的回报。
而且,事实上,a16z过去的基金也产生了回报,这使得“这并非不可能”开始具有说服力。
🌎这不是“与己无关的他国之事”,而是“我们也身处其中、彼此相连的世界之事”
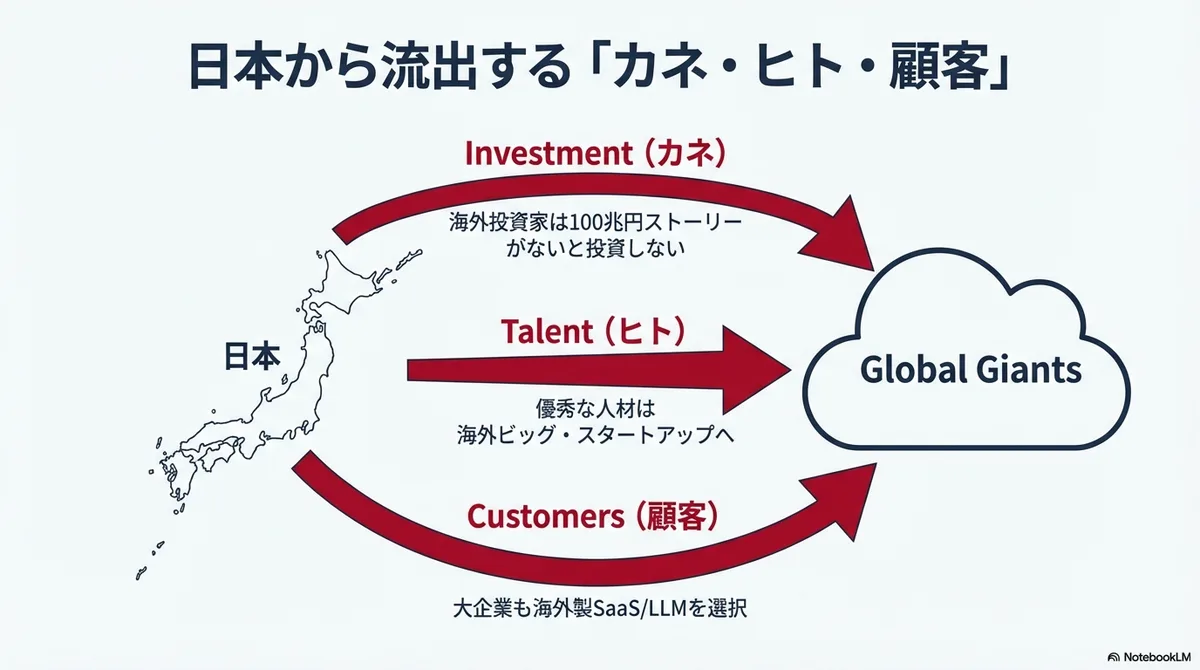
这并不是“隔岸观火”之事,我认为日本也有可能出现如下的“投资空心化”。
(1) 海外投资者的眼光变高
首先,对于日本的初创企业生态系统来说,中后期阶段的资金提供者不足,因此一直有人在讨论要从海外投资者那里引入资金。
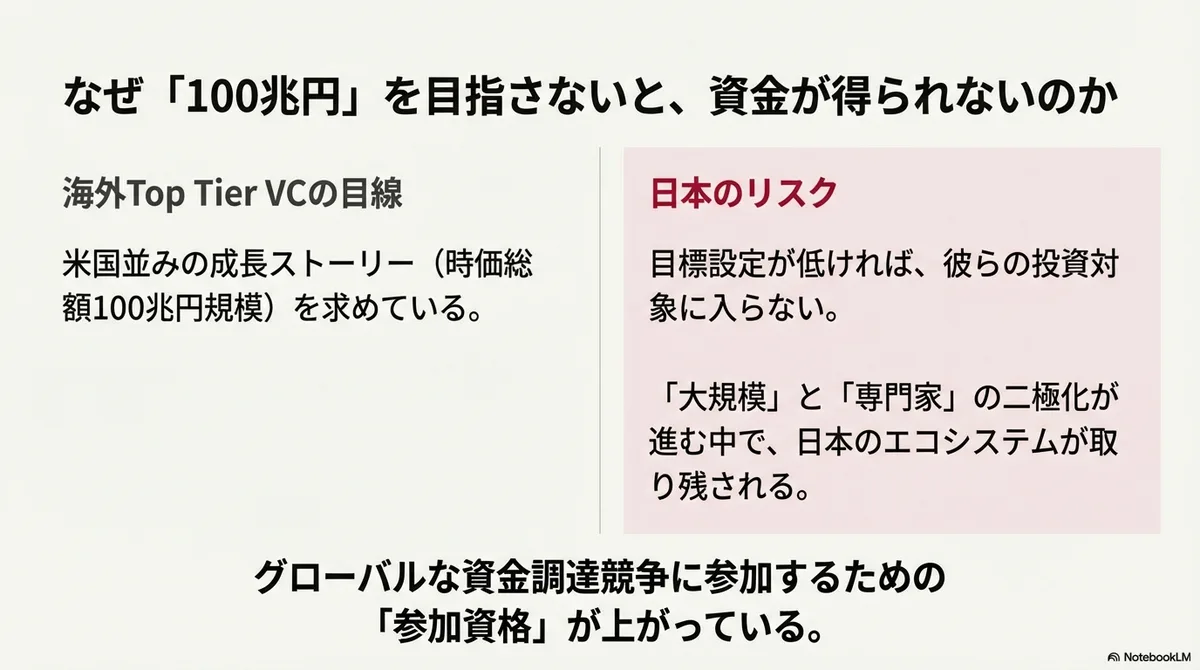
此时,如果想获得海外顶级VC的投资,他们会要求上述市值100万亿日元的规模,以及与美国相当的增长率和故事。也就是说,如果不是以这样的眼光来设定目标,就无法获得他们的投资。(当然,海外的VC和上市也有各种各样的规模,未必都是如此。)
也有观点认为,海外VC也正在朝“大规模”与“专家型”的两极分化发展(尽管其中多少带有a16z的立场色彩)。
我认为,如果不跟上这样的趋势,日本的初创企业生态系统要获取海外资金将会变得困难。
(2) 人才和客户被海外初创企业夺走
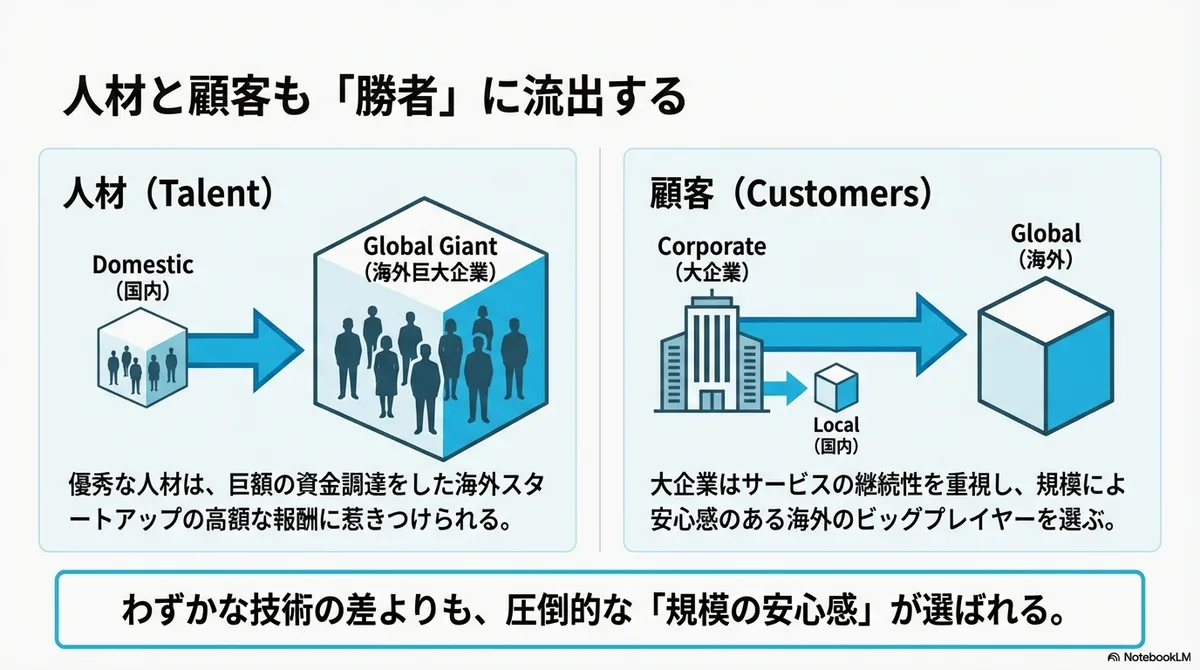
今后,想必会有越来越多的初创企业进行大额融资。优秀人才的薪酬行情也会上涨。这样一来,日本的优秀人才将不断流向在海外筹集了巨额资金的大型初创企业。
不仅如此,作为客户的大企业,其眼光也会转向全球。因为初创企业的优劣与胜败,会直接关系到服务的持续性。无论小型初创企业拥有多么出色的技术,只要差距不大,规模带来的安心感就更容易成为企业内部审批时的有利因素。
当然,商业习惯和语言等方面或许存在障碍,但随着LLM的发展而逐渐成为可能的UI自动适配等不断推进,我认为障碍会比以往更低。
实际上,就LLM而言,与SaaS不同,我认为直接使用海外企业服务的情形,比使用日本服务的情形越来越多。
(3) 日本企业和资金对海外初创企业的投资不断推进
此外,我认为投资海外初创企业的环境也有可能加速形成。原因例如以下几点。
- 投资机会(和资金)日益集中在美国 - Crunchbase报告称,对美国企业的VC投资额占全球的比例,2024年为56%,2025年上升到了64%。2019年至2023年美国所占比例在47%左右,如今大幅上升。
- 作为LP的日本企业的海外销售占比在上升 - 目前,许多日本大企业的销售额中有大约一半来自海外,随之而来的是外币资金容易滞留在海外子公司一侧,因此便于以外币计价进行初创企业投资和LP出资承诺(不过并不一定如此)。
- 对企业而言,没有必要拘泥于日本的初创企业或VC - 特别是在深科技领域,大企业经常投资非日本的初创企业。有说法认为,这是因为把全球的初创企业平等地排列在一起时,日本的初创企业数量少、规模又太小,进入不了投资对象的范围。
- 日本VC整体的业绩与美国业绩的差异 - 在美国,虽然也有“基金规模过大”的讨论,但在AI、太空等领域,超大型的胜出路径变得更容易看清,结果是VC这一载体更容易被正当化(资金汇聚而来,项目也进一步汇聚而来)。
这些话题在Repeat Rhyme最近的《2026年VC与初创企业行业趋势预测,及2024年预测回顾 #182》中也谈到了,我认为我们必须思考的,正是日本该如何面对这样的变化。
⏰“按地区划分的产业”与“时光机经营”正变得越来越难
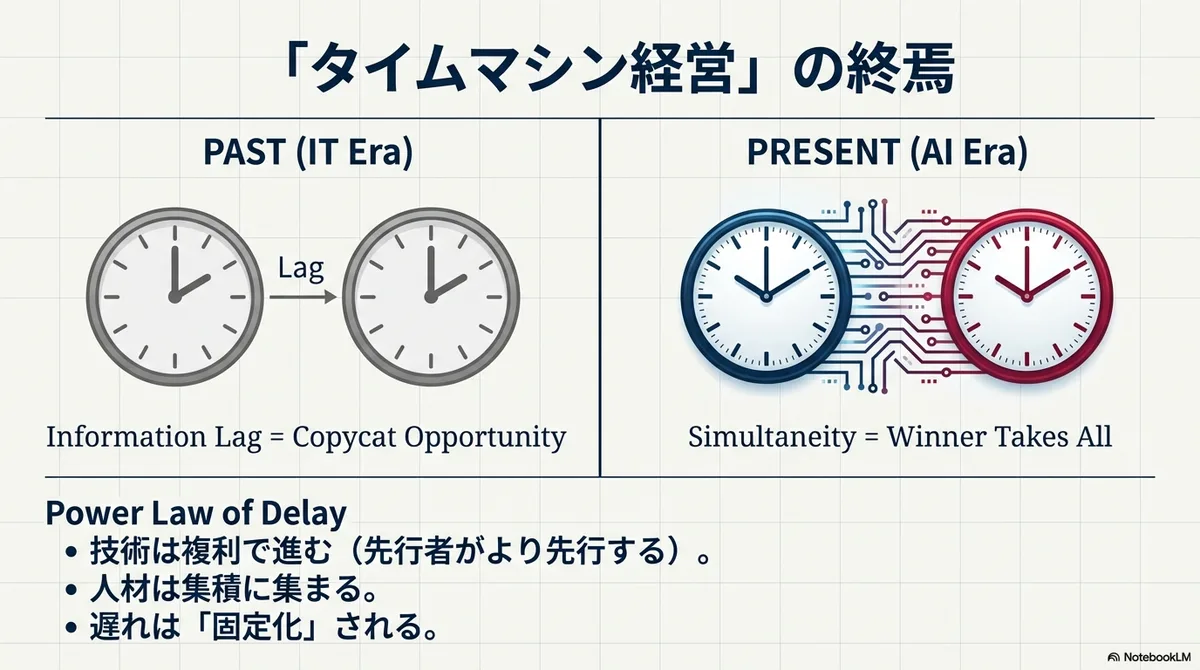
在过去,对于一项发明,各国有足够的时间余裕让各自的产业诞生出来。例如,发达国家各自都有代表性的汽车公司。
进入IT时代之后,所谓的时光机经营之所以能够成立,也是因为存在“时差”和“进入壁垒”。
然而,在人、物、资金和信息在全球范围内联系得更加紧密的世界里,一个国家诞生的发明会在短时间内传遍世界。结果,资源更容易向一处汇集,时光机经营所能利用的时差变短,资本也向领先的国家集中,因此我认为这种做法会变得越来越难。
例如,以OpenAI为首、打造AI前沿模型的公司,除了美国和中国以外几乎没有出现(法国的Mistral虽然也在,但从业务上看似乎有些落后)。
此外,对于曾经构成进入壁垒的语言和监管等,今后借助AI等,这些壁垒也有可能逐渐降低。(因为开发成本下降后,应对各国监管也会变得更容易。)
这是如下的结构性问题。
- 技术和平台以复利方式前进(先行者领先得更多)
- 人才向集聚地汇集(强大的团队会吸引更强大的团队)
- 资本向赢家集中(有赢家的地方会汇集更多资本)
也就是说,问题不仅仅是“落后”,而是从全球范围来看“落后被固定下来”,在特定产业中,国家层面的幂律更容易发挥作用。
因此,重要的是在这种差距被固定之前采取怎样的行动,也就是在机会之窗关闭之前,如何设计出胜出的路径。
🗾 Why Japan?
财富容易流动,并且倾向于分布不均。
过去,这主要是在一国国内的语境下谈论的,但近来从全球来看似乎也是如此。这是全球范围内的赢家通吃。
过去各国有反垄断法等制动措施,但那主要是为了促进国内的健康竞争。
如今国家之间产生了多重摩擦,人们也开始产生这样的危机感:如果过度禁止本国企业形成垄断,就会在与他国的竞争中落败。这样一来,我觉得无论国内还是国外,对垄断的制动都有些难以发挥作用,甚至即便国内出现了垄断企业,只要其业务能很好地打入各国市场,国家也可能给予支持。
(不过,中国对美国的快速追赶已一度放缓,以名义GDP计算的中美之比在2021年达到约78%的峰值,2022年以后下降,2024年约为65%,所以情况也许会再次不同……)
此前,人们常常向初创企业追问Why Japan,也常常向VC追问Why Japan。除此之外,最近随着日本的LP将投资对象在全球范围内扁平化,也可以说是再次对**整个日本提出了“Why Japan”**的追问。
(当然,为了对冲风险而将一部分资金配置到日本和亚洲的做法还会继续,但那并不是一个很积极的理由。)
“因为有成长产业,所以选择日本”这个答案
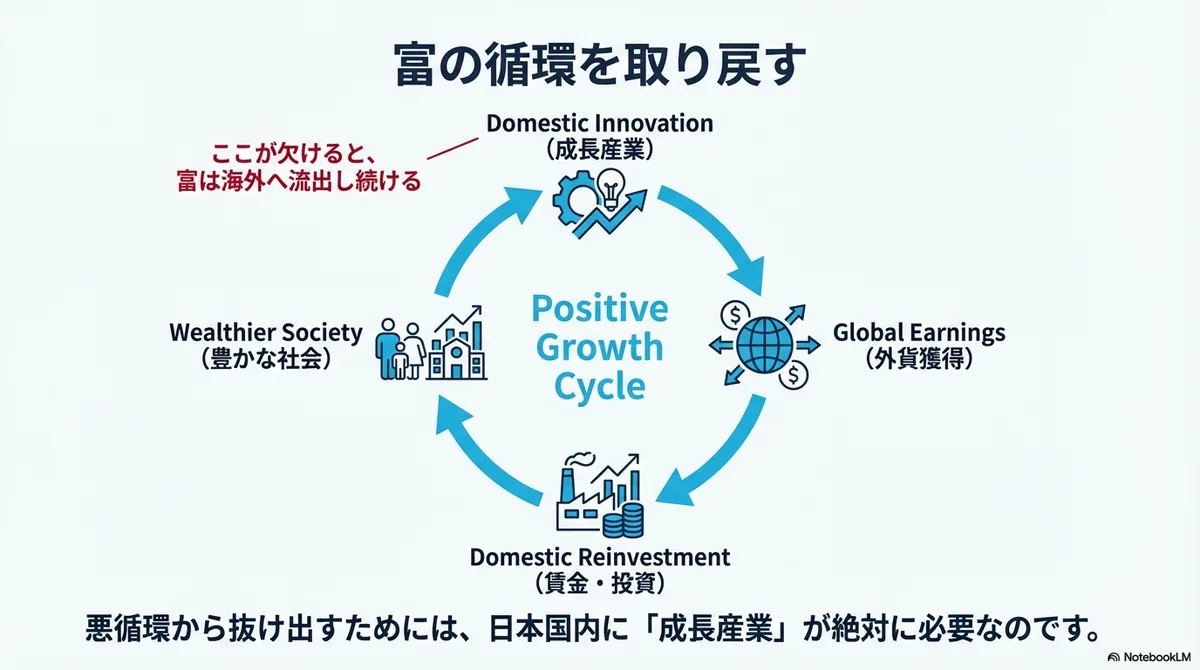
实际上,包括日本企业在内的许多企业认为“考虑到人口等因素,日本难以增长”,而且日本也没有可供投资的对象,因此在海外赚到的钱并没有以日元形式回流,这一点最近常被指出。
这同样是因为没能很好地回答“Why Japan”才会发生的事情。
在特朗普总统的关税问题上,日本也要向美国进行80万亿日元的官民投资,但即使这笔投资的结果是日本企业在美国赚了钱,这些钱也会在美国国内循环往复地用于投资。
这会成为日元贬值的压力,依赖进口的日本将陷入严峻的境地,增长的可能性也会进一步被削弱。
为了摆脱这样的恶性循环,日本需要成长产业和成长型企业。
我认为,需要把社会塑造成这样一种能够发生财富循环的社会:成长产业和企业吸引来自海外的投资,凭借这些投资取得成果,再把成果用于工资从而提高实际工资,让更多的人富裕起来,消费也随之活跃,内需增加,投资也随之增加。
正因如此,我认为身在日本的我们,也必须有更多的人去思考和构想“如何打造市值100万亿日元的初创企业?”这样的问题。
💯100万亿日元是怎样的规模
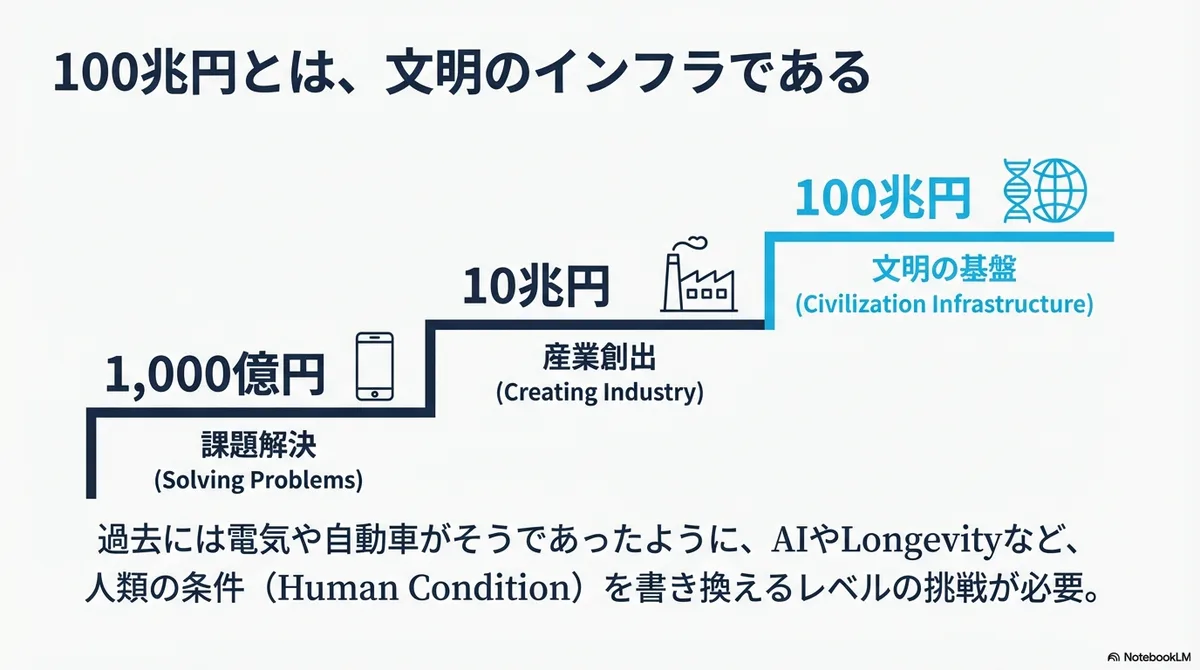
市值100万亿日元是多大的规模呢?前面已经提到,日本的市值榜首是丰田,目前接近50万亿日元。除去金融类,丰田加索尼再加日立,合计才100万亿日元。
就汽车行业而言,特斯拉一家已经超过了100万亿日元,而紧随其后的丰田、比亚迪、通用汽车、奔驰加在一起,才终于达到100万亿日元。
市值100万亿日元,若以利润来看,市盈率为50倍时利润为2万亿日元,市盈率为25倍时则需要创造4万亿日元的利润,就是这样的规模。如果去考虑为此所需的客户数、客单价、毛利率等,就会明白这相当困难。
“市值=社会影响力”并不成立,但另一方面,汇集资本、创造就业、推动供应链和标准、改变产业结构的力量,终究还是与市值(或与之相当的市场预期)紧密相关。
关于企业的规模感,市值每上一个数量级,我的印象大致如下:
- 1000亿日元 - 解决国内社会或既有企业的相当大的课题
- 1万亿日元 - 解决世界上的大课题
- 10万亿日元 - 打造国内规模的产业或基础设施
- 100万亿日元 - 打造世界规模、人类文明的基础设施
要达到10万亿日元以上,我认为需要“能产生复利效应(幂律发挥作用)的业务”,以及“能够大幅动摇既有社会根基的某种东西”。
最近的AI和长寿科技(Longevity),过去的电力和汽车,都是这样的领域:虽然有引发争议、甚至被视为威胁人类的一面,却需要实现能让世界大大变好的构想。
可以说,我们应该瞄准的,或许是越过月球,去往火星,乃至木星。也就是说,如果不越过飞向月球的登月计划(Moonshot),瞄准SpaceX所志在的火星计划(Marsshot),以及更远的木星计划(Jupitershot),就无法实现。
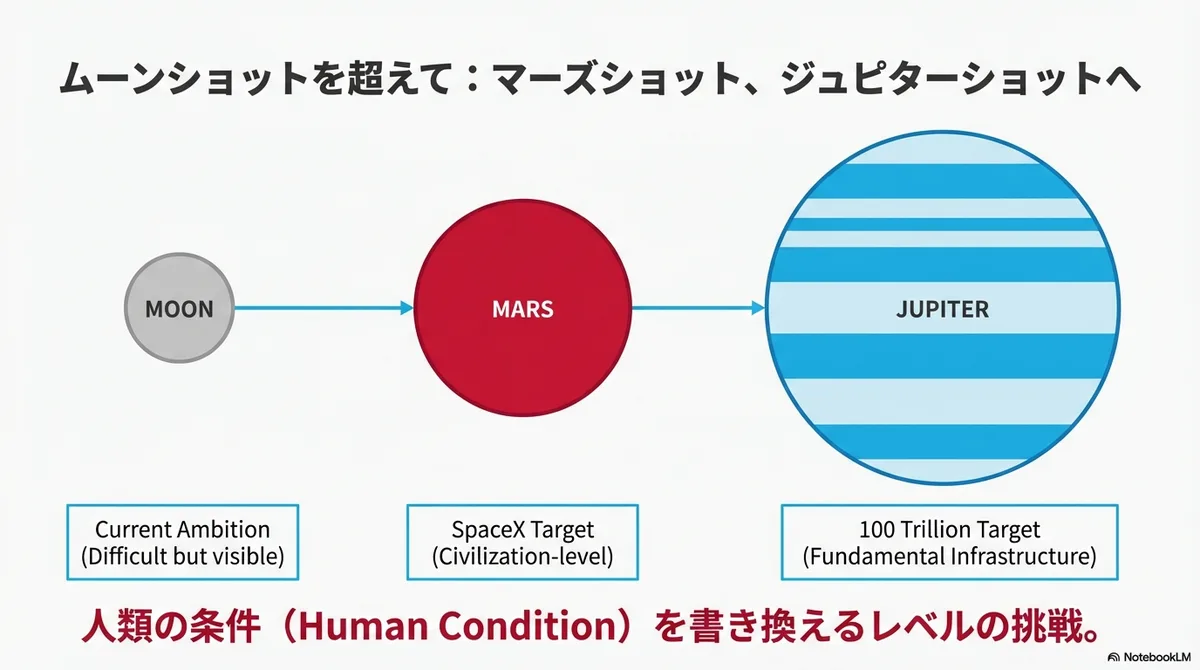
(不过,我也认为推进这一思路很容易导致糟糕的加速主义式结论,对这一点需要加以注意。)
市值100万亿日元的企业对国家的贡献
打造出这种规模的企业,会成为国家下一代产业的基础。
不仅如此,如前所述,这还会成为吸引投资进入日本的契机,我认为这也会进而关联到工资。
投资收益本身在海外也能获得,但留在国内的很少,而且会形成资本家获利极大的结构,因此,要把受益面扩大到整个日本社会,终究还是必须思考如何在国内把它们做出来。
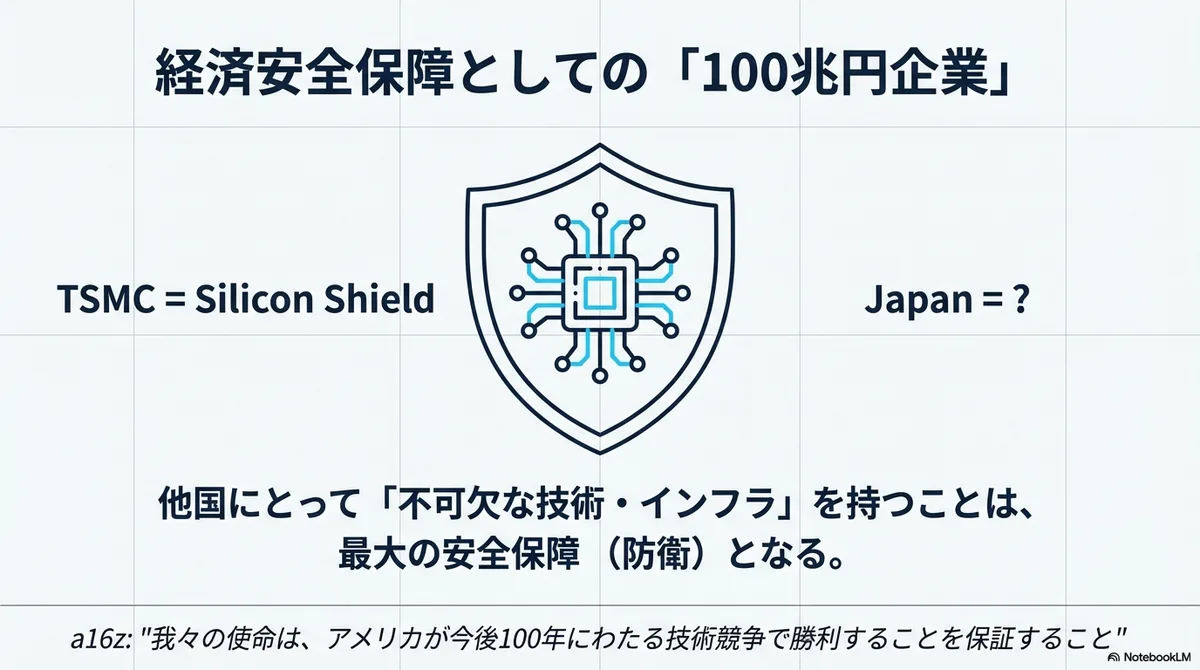
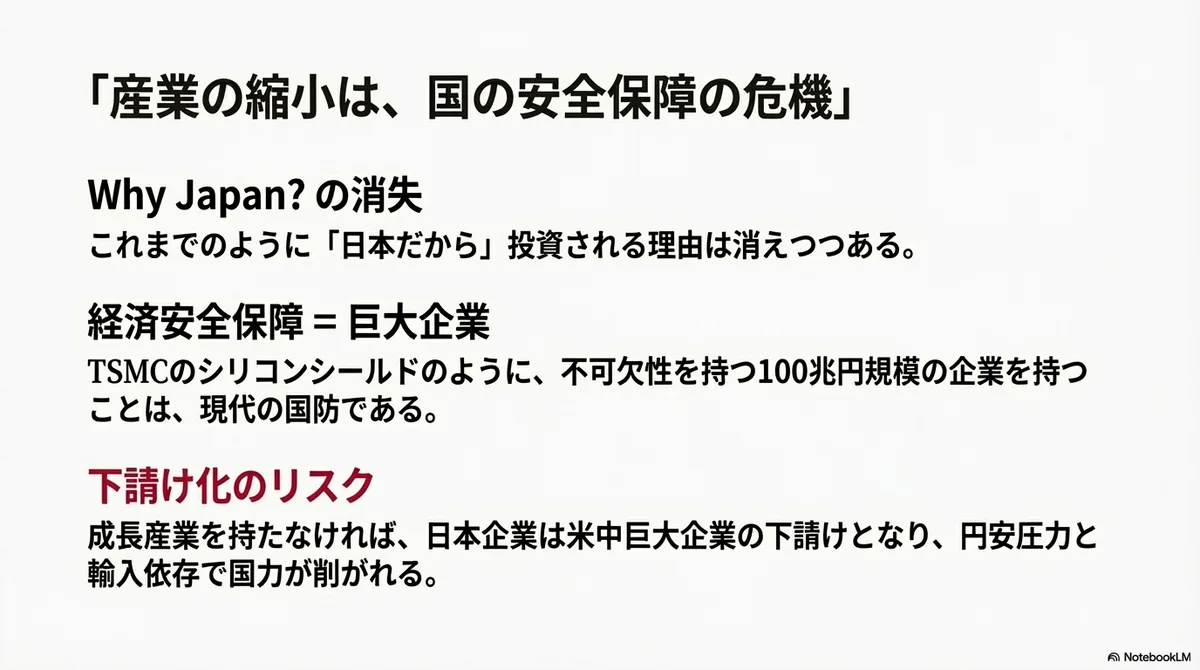
这种规模的企业和产业,也会为国家的安全保障做出贡献。
例如,有一种说法认为,台积电等构成的“硅盾”对遏制中国入侵台湾有一定效果(台积电的市值约为250万亿日元),因此,能否以大规模打造出拥有日本独有的技术和业务不可或缺性的企业,从经济安全保障和传统安全保障(防卫)的角度来看,我认为也很重要。
欧盟各国陆地相连,各国有合作的动力,而日本是岛国,这种合作的动力没有那么高,因此,如何把日本打造成为美国及其他国家所需要的日本,在很大程度上也取决于经济活动。
在a16z撰写的关于2.3万亿日元基金的文章中,写道:“我们的使命是确保美国在未来100年的技术竞争中取胜”。可以说,这是从初创企业一侧加入并贡献于技术霸权之争的意志表明。
如果正是因为有这样的决心,才汇集了巨大的期待和巨大的资源,那么日本的初创企业生态系统能否拥有这样的决心,似乎也正在被追问。
❓不带着问题,就得不出答案❗
就我个人而言,危机感比两年前写“终结的开始”那篇文章时更强了。那篇文章主要停留在国内的话题上,而如今,在日本这个国家的国际地位动摇之际,我们必须去打造全新规模的事业,正处于这样的局面。
当然,正如供给力的那篇文章中所阐述的,让日本社会的维持更有效率的初创企业也很重要。我也相信,通过解决气候变化等全球规模的课题,能够诞生大型初创企业。
另一方面,我认为,为了让日本社会变得富裕,打造下一代新产业的初创企业同样重要。
在打造这种新产业时,其规模大概不能以1万亿日元为目标,而必须瞄准10万亿、100万亿日元。
在《跨越初创企业的幻灭期》一文中,我阐述了打造宏大构想的重要性,而正是现在,如果不越过“如何打造独角兽企业”“如何打造十角兽企业”,去思考“如何打造市值100万亿日元的企业”,我感到日本恐怕无法在全球市场中确保一定的地位,对此有着危机感。
当然,实现起来会很难。
但是,不带着问题,答案就不会出现。
不过,这对美国来说也应当是一种挑战。
从某种意义上说,这甚至不是“终结的开始”,而可以说是一场新赛跑的发令枪声。我们必须决定,是响应这声发令枪开始奔跑,还是去跑另一场比赛。
当然也有不参加的选择,但只要市场在全球范围内持续相连,我想就应当采取某种立场。
其中之一,就是以某种形式参加这场赛跑。正因如此,我认为我们应当更多地带着“如何打造市值100万亿日元的初创企业?”这个问题。
既然有了先例,就应该能够思考
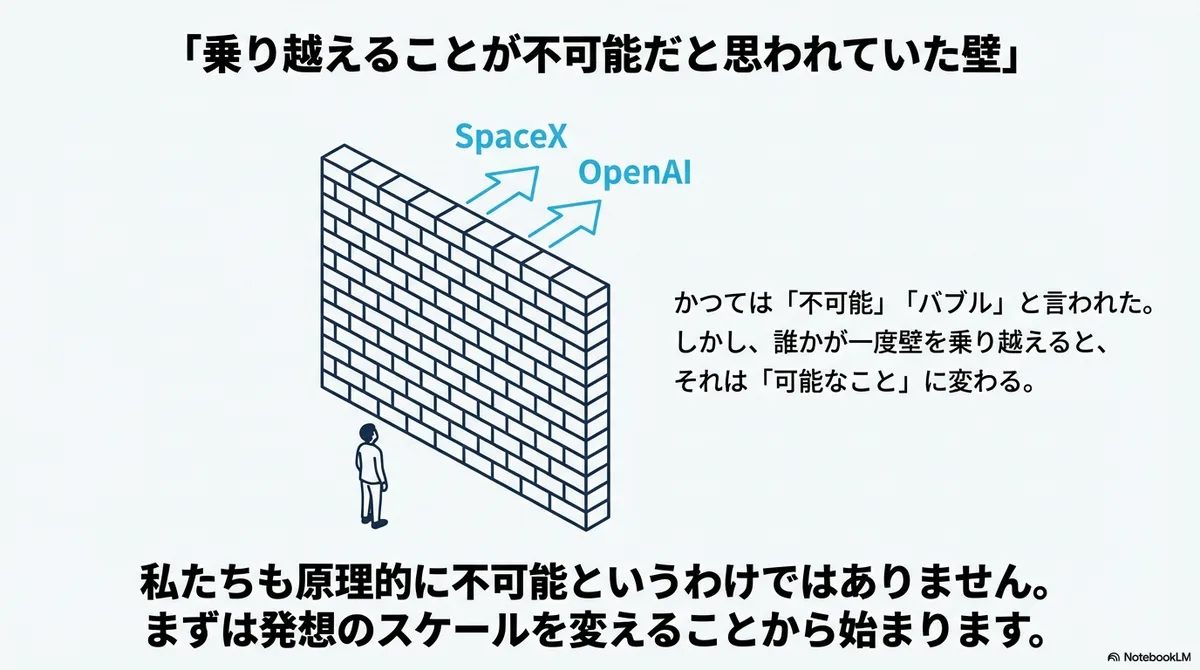
有希望。
那就是OpenAI等公司在10年内实现了那样的规模这一事实。
即使OpenAI的估值本身是AI泡沫的产物,SpaceX也已经达到了这一规模。
在体育和职业生涯等领域,曾经被认为无法逾越的壁垒,一旦有人跨越,就会有人接连不断地跨越这道壁垒。
我们在原理上也并非不可能。我们应该也能够产生这样的想法。
正因如此,如何在整个日本增加“如何打造市值100万亿日元的初创企业?”这一问题被提出的次数,我认为这才是第一步的考验。
假设示例)面向人类课题的Focused Research Organization
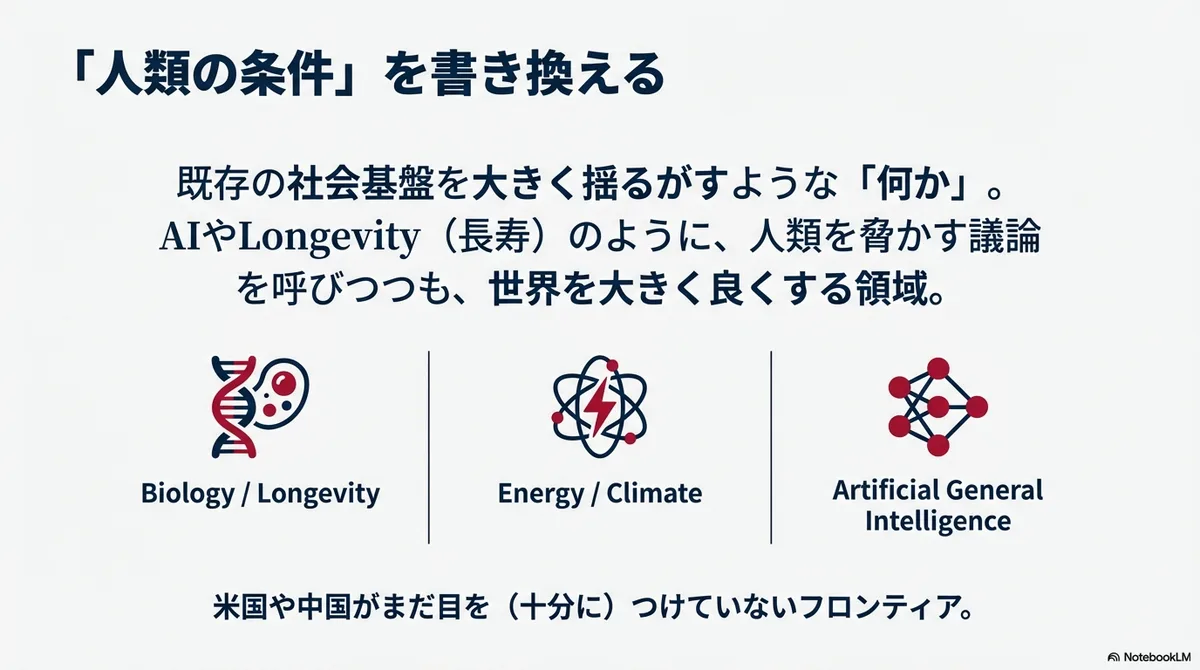
我认为只提出问题是不够的,所以我也提出一个假设。
首先,如果正面交锋,在巨大的资本面前是无法抗衡的,因此需要尽可能避免在同一个擂台上较量,采取战略性的做法。如果可能,最好能在美国和中国尚未盯上的领域抢先投资。
说到底,到了100万亿日元的规模,就需要能带来相当根本性变革的东西。
那时所需要的,我认为是着手可能引发根本性变化的研究课题。
实际上,如今备受关注的OpenAI,是2015年作为非营利研究机构成立的。而它如今已成为市值超过100万亿日元的企业。
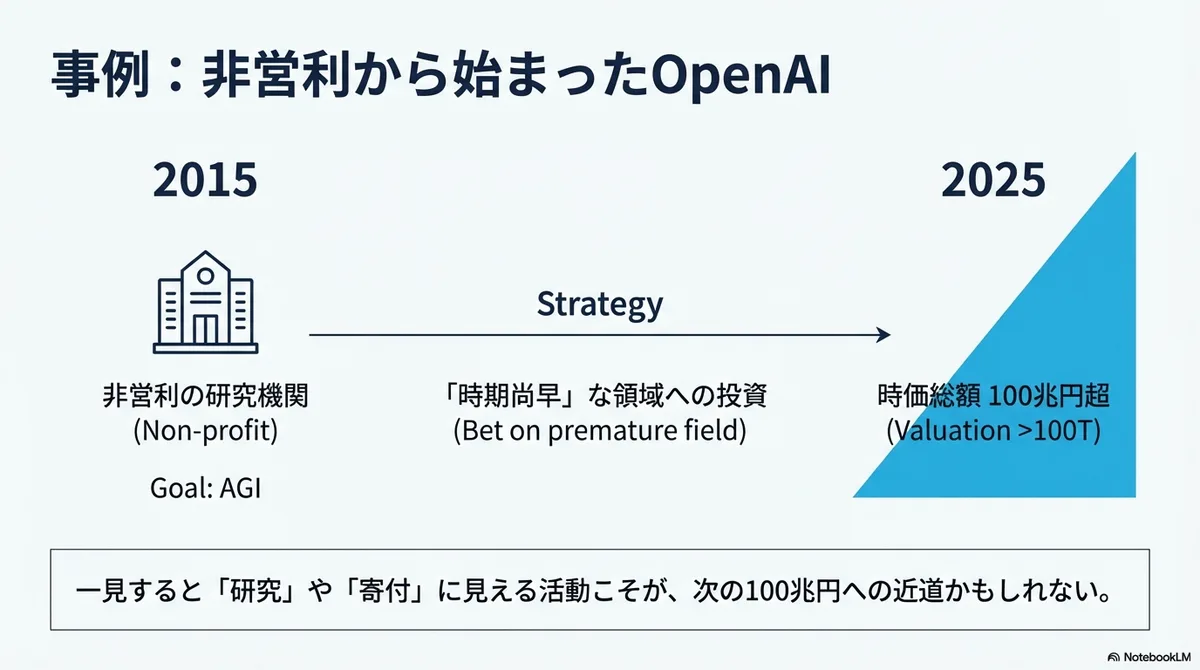
需要注意的是,起点确实是“从研究开始”,但我认为它是从“足以改变世界的主题设定”开始的。像OpenAI的AGI、SpaceX的火星移居那样,能够彻底颠覆人类社会的研究才是重要的——这是我目前的假设。
为此,利用Focused Research Organization这样的机制(性质上更接近NSF的Tech Labs Initiative),设定可能引发巨大变革的主题,创建10个FRO,只要其中1个大获成功就可以了——这是一场这样的赌注。
回过头来看,OpenAI等也是从类似FRO的组织起步的。我认为需要这样的挑战。
押注最近热门的人形机器人之类就太晚了,我认为需要选择像2015年的AGI那样,征兆已经显现、却被认为还为时尚早的领域。
比如,可能是生物制造的操作系统,也可能是通过改变生育和育儿方式来改变社会的人工子宫。我认为,带着特定目标去推动这类会大幅改变人类生活的领域的研究,是一个方案。
总结
在谈到下一代产业时,我重新思考了必须以怎样的规模去考虑事情。
当然,首先也需要考虑如何返还初创企业投资的回报,而且目前也有人正在挑战初创企业,所以我并不认为所有人都应当如此。
不过,我认为即便人数很少,也需要这样一批人:他们以这样的规模感去谋划某些事情。
在继续保有我个人此前的问题意识的同时,我自己也想更多地带着“如何从日本、从我们这一代,打造出市值100万亿日元的初创企业?”这个问题,与许多人交流这个问题,并逐步形成假设。