退出的数量与质量:日本创业生态系统的瓶颈与市值1万亿日元的企业
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
我认为,2024 年日本创业生态系统整体必须着手应对的中长期(10 年跨度)课题,是**如何从日本培育出十角兽(市值 1 万亿日元的企业)这一问题**。
中间在增加,而“入口”和“出口”没有增加
其背景在于,VC 的投资额在 10 年间增长了约 10 倍,一路领先地变大,而另一方面,
- 作为入口的创业公司数量
- 作为出口的 Exit 的数量和金额
还没有得到足够的增长1。
把这一点画成图,就如下所示。
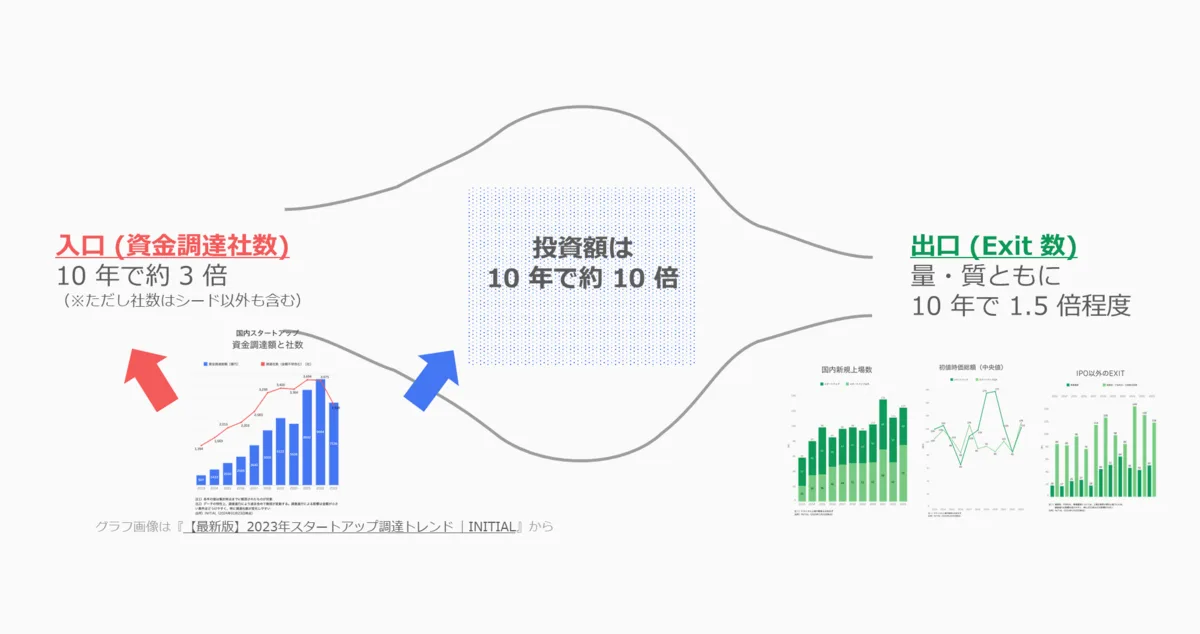
图中的图表图片来自 【最新版】2023年スタートアップ調達トレンド |INITIAL
出口是更大的课题
位于中间的投资额在 10 年间增长了约 10 倍,但入口处的创业数量 10 年间只增长了约 3 倍,出口则在数量和质量上都只增长了 1.5 倍。
尤为严重的课题在于 Exit(出口)一侧。
假设目前国内每年设立约 5000 亿日元的 VC 基金,那么 10 年后预期的回报约为 3 倍,即 1.5 万亿日元。然而,恐怕就目前而言,VC 所获得的回报总额并未达到这一金额。
一旦出口发生堵塞,VC 基金就无法产生预期的回报,资金也不再向 LP 回流。结果,VC 无法设立下一只基金,流向创业公司投资的资金也会枯竭,现在不断膨胀的中间部分的投资额也会萎缩,进而导致创业数量减少。
这样一来,恶性循环就会越演越烈。为了避免这种情况,必须进一步拓宽出口这个瓶颈。
增加入口处创业公司的创业“数量”的举措固然重要,但如果像现在这样后面堵塞,就可能出现辛辛苦苦创办了却没有出口的局面,就像当年的“博士后一万人计划”那样。
增加数量,还是提升质量?
那么,要想让出口变得更大,
- 增加 Exit 的数量(量)
- 提高 Exit 的单价(质)
二者必居其一。
创业公司的 Exit 主要是 IPO 或并购。
这样一来,就收敛为以下 4 个选项。
(1) IPO 的量 | (2) IPO 的质 |
(3) M&A 的量 | (4) M&A 的质 |
(1) 的 IPO 数量恐怕不会出现大幅增长。成长市场的上市条件正在趋于严格,再考虑到审计法人在结构上的人手不足,我认为短期内 IPO 的数量不会增加。
寄予期望的是 (3)(4) 的并购。
短期内能够增加的是并购。如果以 5 年为跨度来考虑,就只能增加并购。实际上,并购也在逐渐增加。
然而,考虑到日本的产业特性,如果国内创业公司的创业仍以 IT 类为主,我也认为“国内大型企业对国内创业公司的并购”恐怕不会出现大幅增长……
日本的并购数量与产业结构的关系
说到底,并购是出于什么意图进行的呢?例如,McKinsey 将收购创业公司的方式分为以下 4 类:
- 收购技术和知识产权
- 收购人才
- 产品扩展
- 地域扩展
而大型企业如果要“高价”收购创业公司,主要是出于“产品扩展”。
这是因为,Acqui-hiring 往往金额不会很大,而 Ideation 由于处于 Pre-seed 阶段,金额同样不会很大。另一方面,“地域扩展”方面,日本的大企业收购日本的创业公司并不构成地域扩展,因此不在考虑之列。
那么,当目标是“产品扩展”时,就要追求协同效应,而在日本,被期待成为创业公司收购方的大企业,大多不是 IT 服务类企业,而是以制造业等为主的企业。这样一来,考虑到如今日本的创业公司几乎都是 IT 类,我认为它们很难成为能产生这种协同效应、彼此契合的对象。
不仅如此,“产品扩展”在很多情况下是不仅国内创业公司,连海外创业公司也要纳入比较考察的领域。这样一来,就会变成与海外创业公司的竞争。
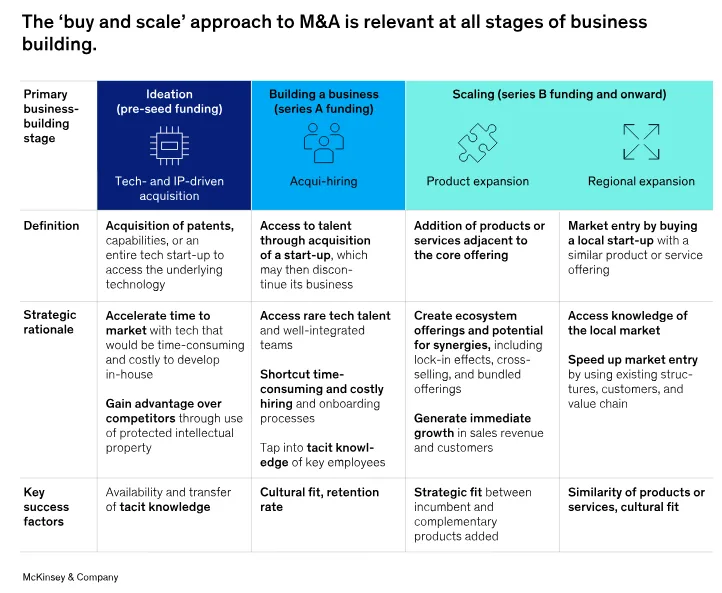
McKinsey 对并购战略的梳理:https://www.mckinsey.com/capabilities/mckinsey-digital/our-insights/buy-and-scale-how-incumbents-can-use-m-and-a-to-grow-new-businesses
此外,(4) 的并购金额难免偏小。
例如,在 EY 2021 年的调查中,全年并购为 143 件,而超过 10 亿日元的案件为 18 件。超过 50 亿日元的有 5 件。
100 亿日元的并购已经算相当大的了,而即便每年有 100 笔相当大的 50 亿日元并购,合计也才 5000 亿日元。
我认为大型 IT 类企业和所谓的 Mega Venture 收购创业公司的情况今后还会继续,也会增加。不过,就日本整体而言,这些 Mega Venture 的存在感并没有那么大,因此我也觉得,从日本整体并购增加的角度来看,它们的贡献不会那么大。
中长期应提升质量
这样一来,我认为更好的做法是思考如何提升 (2)(4) 的质量,也就是着眼中长期,朝着产生大型 Exit 的方向努力。
迄今为止,政府通过自下而上的访谈收集创业公司眼前的课题,并通过政策持续地切实解决,创业环境无疑已经变得更好。正因如此,眼前可见的课题大多已经得到解决,或者已经看到了解决的眉目,从这个意义上说,我认为今后对政府而言,也需要在政策上迎接更上一层楼的挑战。
其中之一就是培育十角兽,我认为应当为这方面的讨论投入更多资源。
脚注
-
我认为也存在“以 10 年来看是否正确”的讨论。如果 VC 基金设立后 3 到 5 年内进行新的投资,那么 2019 年以后的基金设立规模每年都在 5000 亿日元多一点,而在此期间融资的公司数量几乎持平。如果是这样,短期内或许并没有那么紧迫。不过,Exit 的数量和质量与 10 年前相同,我认为这依然是严峻的状况。 ↩