Equívocos sobre as startups de deep tech
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
À medida que o foco do governo vai passando do apoio às startups em geral para o apoio a startups de áreas específicas, sinto que a atenção às "startups de deep tech" está crescendo. E, de fato, já foi anunciado que o apoio do país às chamadas startups de deep tech será ampliado (exemplo: Governo vai ampliar em 30% o apoio a startups de ponta, para 140 bilhões de ienes, como meta para o ano fiscal de 2024 - Nikkei (03/06/2024)).
Como as áreas adequadas para startups mudam com o tempo, considero muito bem-vindo, pessoalmente, que cresçam os investimentos em campos com potencial de expansão.
Por outro lado, também penso que sem definir, até certo ponto, a que se refere "startup de deep tech", não será possível oferecer um apoio adequado.
De fato, mesmo dentro do que consigo enxergar, parece-me que o significado da expressão "startup de deep tech" varia de pessoa para pessoa. Se várias medidas de apoio forem implementadas nesse estado, receio que, por maior que seja o orçamento, os recursos não sejam distribuídos de forma adequada e, como consequência, não surjam os resultados esperados.
Por isso, neste artigo, enquanto organizo as definições das palavras, listarei os equívocos que o autor enxerga sobre as startups de deep tech e escreverei sobre com que entendimento convém avançar.
- Equívocos sobre empreender e startups
- Alguns equívocos sobre as startups de deep tech
- Equívoco ①: As startups de deep tech precisam de sementes tecnológicas inovadoras
- Equívoco ②: Startup de deep tech é um empreendimento que comercializa tecnologia de ponta
- Equívoco ③: As startups de deep tech enfrentam problemas de grande significado
- Equívoco ④: Os investidores não assumem o risco de investir em startups de deep tech
- Equívoco ⑤: Nas startups de deep tech não se sabe se existe mercado
- Equívoco ⑥: Basta vencer as demais tecnologias concorrentes em desempenho e custo
- Empreendimento de crescimento acelerado que assume risco tecnológico = startup de deep tech
- Para pensar o apoio às futuras startups de deep tech
- (1) Distinguir conceitos e nomes
- (2) Alinhar o método de avaliação dos subsídios com a fase de investimento seguinte
- (3) Fazer mais empresas saírem do mercado
- (4) Reunir tecnologia a partir do negócio, de trás para a frente, e financiar a P&D
- (5) Aprimorar a metodologia de apoio à "comercialização que cresce"
- (6) Repensar a alocação de recursos
- Conclusão
Equívocos sobre empreender e startups
Antes de mais nada, como premissa fundamental, acho que muitos desafios são admiráveis e merecem ser apoiados. Por outro lado, ao pensar nos "desafios apoiados pelo Estado", é preciso considerar "para quê e o que se apoia (se favorece)", ou seja, o objetivo e o alvo.
E, quando se pensa no apoio do Estado às startups, parece-me que o objetivo é, quase sempre, o crescimento econômico do país.
Sendo assim, considero que o objetivo de fomentar as startups de deep tech é fomentar empreendimentos que levem a grandes empresas, capazes de sustentar a economia e o emprego da próxima geração; ou seja, promover as "startups" como empresas de crescimento acelerado em pouco tempo, as chamadas startups de alto crescimento.
Isso é diferente de promover o empreendedorismo em geral.
Claro que, para gerar startups como empresas de crescimento acelerado em pouco tempo, promover o próprio ato de empreender como etapa prévia pode ser uma das opções de meio, mas a premissa deste texto é que o objetivo é, em última instância, fazer surgir startups de crescimento acelerado.
Peço que considerem que a discussão daqui em diante trata exatamente desse fomento às startups de deep tech, com vistas a esse crescimento econômico.
Alguns equívocos sobre as startups de deep tech
Partindo dessa premissa, sinto que há alguns equívocos sobre aquilo a que se refere "startup de deep tech". Vou organizar alguns dos mais representativos.
Equívoco ①: As startups de deep tech precisam de sementes tecnológicas inovadoras
Quando se fala em startup de deep tech, muitas vezes ela é apresentada como "comercialização de resultados de pesquisa e desenvolvimento" ou "comercialização de tecnologia inovadora". Nesse caso, pressupõe-se que "os resultados de pesquisa vêm primeiro" ou que a startup "nasce da universidade".
No entanto, startups de deep tech também surgem sem essas sementes tecnológicas.
Por exemplo, a Astroscale, que abriu capital em junho de 2024 e registrou um preço de abertura superior a 150 bilhões de ienes, é uma empresa frequentemente classificada como startup de deep tech. Por outro lado, tenho a impressão de que a primeira tecnologia usada pela Astroscale não se baseava em sementes de pesquisa de uma universidade.
Além disso, a H2 Green Steel, empresa sueca que produz aço verde, também parece uma startup de deep tech. Porém, sua tecnologia é baseada no MIDREX, da Kobe Steel, e não foi desenvolvida por ela mesma.
A Tesla, que se pode dizer a startup de deep tech de maior sucesso, também não usava tecnologia universitária nem tecnologia de ponta.
Ou seja, nas startups de deep tech, a origem nem sempre é uma tecnologia de universidades ou institutos de pesquisa.
Então por que essas empresas parecem startups de deep tech? Creio que é porque parecem lidar com tecnologias difíceis e porque, mesmo que a tecnologia já seja relativamente madura, há riscos como o de combiná-las, o de conseguir realizar pesquisa e desenvolvimento ou desenvolvimento tecnológico adicionais e o da produção em massa. E também pode haver casos em que, mesmo sem uma força tecnológica no início, a tecnologia se torna uma força ao longo do desenvolvimento do negócio, e a empresa se transforma numa startup de deep tech.
É claro que há muitos casos em que existe uma semente de pesquisa de ponta antes da criação do negócio e, ao comercializá-la, a empresa se torna uma startup de deep tech; e, sem dúvida, esse caso tem menos risco e é preferível. Há também áreas, como a descoberta de medicamentos, em que a ciência está diretamente ligada à vantagem competitiva.
Embora muitas vezes "a tecnologia de ponta seja valorizada também pelo mercado", de modo algum só isso define a startup de deep tech.
Entretanto, o apoio atual no Japão parece bastante inclinado ao primeiro caso, o de que "existe uma semente de pesquisa de ponta", e me preocupa que, assim, startups como os três exemplos acima sejam excluídas.
Equívoco ②: Startup de deep tech é um empreendimento que comercializa tecnologia de ponta
Por outro lado, comercializar uma tecnologia de ponta nascida da pesquisa não faz necessariamente dela uma startup.
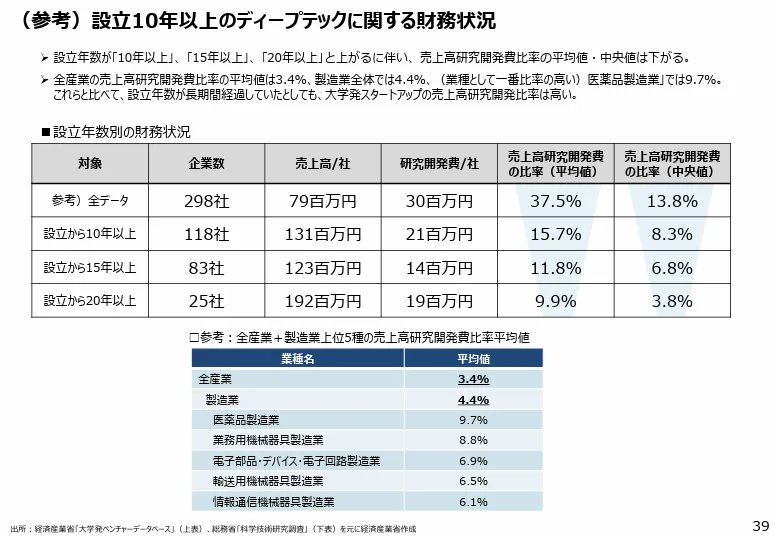
Por exemplo, há uma estatística segundo a qual 85% das empresas nascidas em universidades têm faturamento inferior a 100 milhões de ienes. Isso não é lucro, é faturamento.
Pode-se pensar que, por ser deep tech, leva tempo até o faturamento subir, mas, como mostra o gráfico a seguir, muitas ficam abaixo de 100 milhões de ienes mesmo depois de décadas, e, ainda que a comercialização da tecnologia tenha sido possível, não se tornaram grandes empresas1.
https://www.meti.go.jp/shingikai/sankoshin/sangyo_gijutsu/kenkyu_innovation/pdf/028_06_00.pdf
Ou seja, muitas empresas nascidas em universidades talvez sejam empresas de "deep tech" que tentam comercializar tecnologia de ponta, mas não são "startups" de crescimento acelerado em pouco tempo.
Isso é, de certo modo, natural: o que determina o faturamento de uma startup é "qual problema do cliente ela resolve", e não se a solução usa ou não tecnologia de ponta. Se essa tecnologia resolve um grande problema, o faturamento será grande; se não, será pequeno.
No caso da descoberta de medicamentos para doenças socialmente importantes, como há um grande mercado esperando adiante, basta fazer boa pesquisa sem pensar no mercado. Mas nem sempre há um grande mercado depois da pesquisa.
Permitam-me acrescentar que isso não significa, de forma alguma, que muitas pesquisas não tenham valor. Isso porque a régua de valor usada na pesquisa (principalmente a novidade) e a régua de valor usada no mercado (principalmente o grau de resolução do problema e o custo) são diferentes, e é natural que a mesma tecnologia tenha valores distintos quando medida por réguas distintas.
Além disso, como existe uma grande distância entre a tecnologia da pesquisa original e a tecnologia exigida pelo negócio, é natural que seja necessário desenvolvimento adicional.
Muitas das tecnologias nascidas da pesquisa são tecnologias de ponta. Entre as tecnologias que perseguem essa novidade, há as que se destacam e têm potencial valor comercial, como a pesquisa que deu origem à PeptiDream. Mas a maior parte da pesquisa é produzida pelos pesquisadores com forte consciência do valor "novidade", com o objetivo de escrever artigos. Nesse contexto ela é de ponta e valiosa, mas isso não significa que tenha valor comercial.
Por isso, se o objetivo é criar startups, não basta simplesmente fomentar a "pesquisa e desenvolvimento de tecnologia de ponta". No entanto, parece-me que o atual fomento às startups de deep tech tem um pouco essa tendência.
Com esse tipo de fomento, é verdade que podem aumentar os empreendimentos que atendem à condição de "deep tech", mas atender à condição de "startup" é outra questão. E, por acabarem sendo pequenos negócios que não atendem à condição de "startup", creio que aumentarão os empreendimentos recusados por muitos investidores.
Equívoco ③: As startups de deep tech enfrentam problemas de grande significado
Há também, em parte, quem entenda o "deep" de deep tech como "ser um problema profundo" ou como "resolver problemas sociais".
Mas, por exemplo, se alguém investe em pesquisa e desenvolvimento de robótica de ponta com o objetivo de entregar refeições, penso que isso pode ser um problema superficial, mas ainda assim é deep tech. Claro que dá para vincular a entrega de refeições a problemas sociais, como a falta de mão de obra, mas isso é algo sobre o qual se pode fabricar muitas narrativas.
Por outro lado, se o critério para julgar se é deep tech for o significado do problema, um negócio que tente enfrentar problemas sociais profundos, como a pobreza e a desigualdade, com tecnologia de software já madura também seria uma startup de deep tech, e quase todas as startups convencionais seriam incluídas. Então perderia sentido usar o termo "startup de deep tech" para fazer essa distinção.
Por isso, parece-me que a discussão se confunde menos se não nos prendermos à natureza do problema e olharmos apenas para a natureza da solução, usando a expressão "deep tech" quando o risco tecnológico contido na solução é alto, e aproximando de "impacto", como em startups de impacto, aquelas que enfrentam problemas profundos.
Equívoco ④: Os investidores não assumem o risco de investir em startups de deep tech
Primeiro, para organizar um pouco a questão do risco: ao tentar compreender os riscos de um negócio, de forma bastante simplificada, consideramos dois, o risco tecnológico e o risco de mercado.
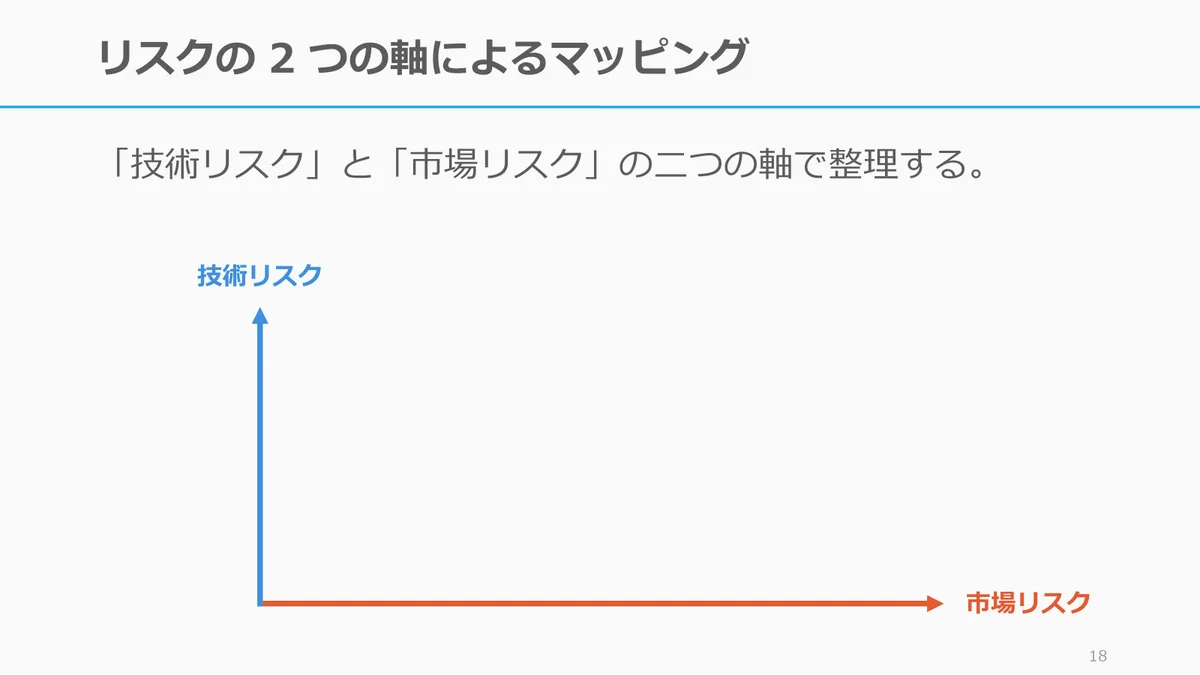
O motivo pelo qual os investimentos se concentram no exterior em áreas como a descoberta de medicamentos é que, nelas, "se for possível fazer, vende": o risco tecnológico é alto (não se sabe se é possível fazer), mas sabe-se que, uma vez feito, vende (o risco de mercado é baixo).
Se vai assumir o risco tecnológico de "não saber se dá para fazer", é da natureza do investidor querer que o risco de mercado seja baixo, e, de fato, mesmo no exterior, não me parece que sejam muitos os que investem ativamente em áreas em que tanto o risco de mercado quanto o tecnológico são altos. Se for investir em áreas com os dois riscos altos, só se pode investir naquelas que, em caso de sucesso, ofereçam um ganho potencial considerável. A fusão nuclear, por exemplo, talvez seja um desses casos, pois, se todos os problemas de energia forem resolvidos, isso gerará uma riqueza enorme.
Claro que existe o aspecto de que, no Japão como um todo, investidores e cidadãos não assumem riscos, mas parece-me mais adequado dizer que "não se conseguiu reduzir suficientemente o risco".
Isso porque o que se deve fazer não é apenas assumir riscos maiores: também se tornam possíveis, como medidas, aprender maneiras de reduzir tanto o risco tecnológico quanto o de mercado, criar um ambiente em que isso seja possível e promover a compreensão mútua entre o lado tecnológico e o lado do mercado.
Na verdade, não me parece que as pessoas do lado tecnológico estejam fazendo o suficiente em iniciativas que reduzam o risco de mercado. Além disso, em vez de dizer que "os investidores não assumem riscos", talvez fosse uma crítica ainda mais contundente dizer que "os investidores não têm capacidade de construir o negócio (lado do mercado) nem de reduzir riscos" e que "não têm capacidade de imaginar o potencial de ganho que justifique investir mesmo com risco alto".
Equívoco ⑤: Nas startups de deep tech não se sabe se existe mercado
Às vezes se diz que "com uma tecnologia nova, nem se sabe se é possível fazê-la, e, sem fazê-la, não se sabe se há mercado". Por exemplo, em algumas áreas como a robótica, citada há pouco, muitas vezes ainda não se enxerga nem se é tecnicamente viável nem se há mercado.
No entanto, como organizei na discussão sobre risco, é compreensível querer reduzir pelo menos um dos dois, o risco tecnológico ou o de mercado. E, se a startup de deep tech é um negócio que assume principalmente o risco tecnológico, parece-me melhor garantir ao menos que o mercado exista; antes, vejo como a chave para um crescimento no estilo de startup "ir desenvolver tecnologia onde o mercado é claramente existente, ou onde provavelmente crescerá rápido daqui para a frente".
Há startups de deep tech que começaram com os dois riscos altos, como a Tesla de antigamente, e por isso, claro, há casos em que não se sabe se há mercado. Porém, não devem ser só negócios assim; parece-me mais saudável, para a carteira do país como um todo, que a proporção de startups de deep tech em áreas com mercado, ou em áreas cujo mercado deve crescer rapidamente, seja maior.
Equívoco ⑥: Basta vencer as demais tecnologias concorrentes em desempenho e custo
Mesmo que se vença as outras tecnologias concorrentes em desempenho e custo, se não houver um grande mercado ali, o negócio acaba pequeno.
"Conseguir vencer a concorrência" é claro que importa, mas, do ponto de vista comercial, importa também "estar competindo no lugar (mercado) certo". Quando se começa com ênfase excessiva na tecnologia, tende-se a se concentrar no "conseguir vencer a concorrência" de curto prazo.
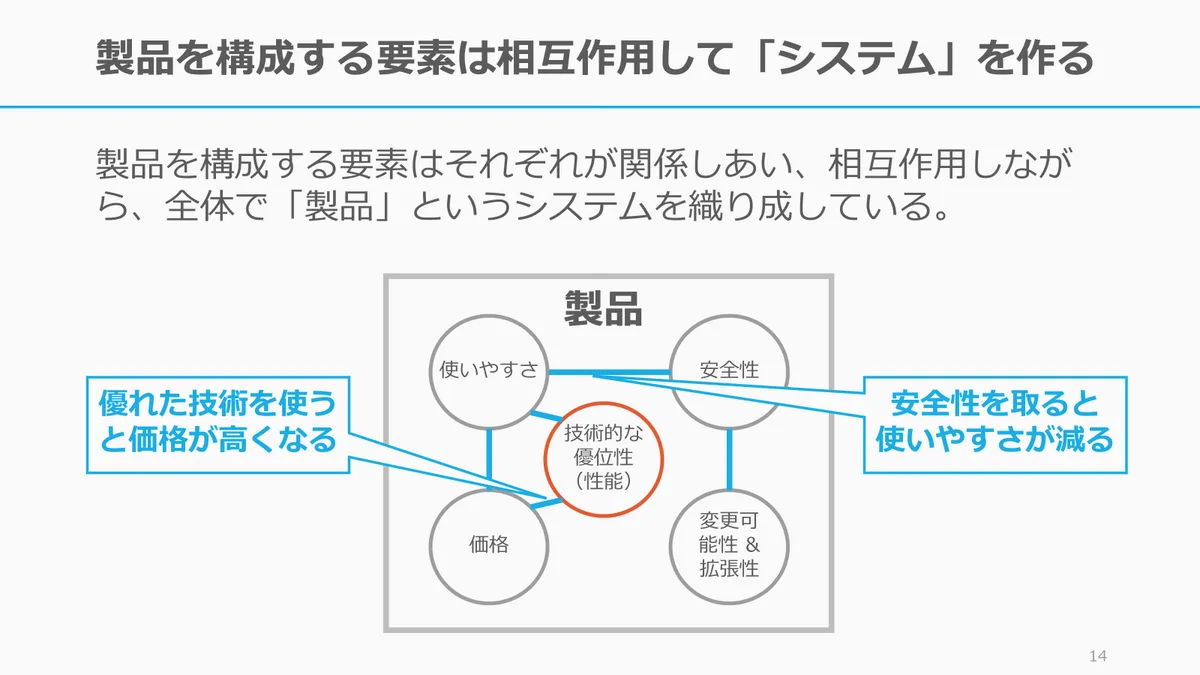
Além disso, a tecnologia é apenas um elemento do produto. A tecnologia é um dos grandes elementos que formam o sistema que é o produto, mas, como o produto é construído na inter-relação com os demais elementos, se esse todo não for bem projetado, por mais forte que seja a tecnologia como um elemento, o conjunto pode acabar perdendo. É preciso pensar que tecnologia é adequada considerando esse todo.
https://speakerdeck.com/tumada/ji-shu-toshi-ye-wo-sisutemu-to-reiyagou-zao-deli-jie-suru
Empreendimento de crescimento acelerado que assume risco tecnológico = startup de deep tech
Organizando a discussão até aqui, penso pessoalmente que fica mais fácil entender a "startup de deep tech" como
- Deep tech: atua num negócio que assume alto risco tecnológico
- Startup: pretende crescer aceleradamente em pouco tempo
ou seja, uma empresa nova que atende a essas duas condições, ou um estilo de empreendimento correspondente.
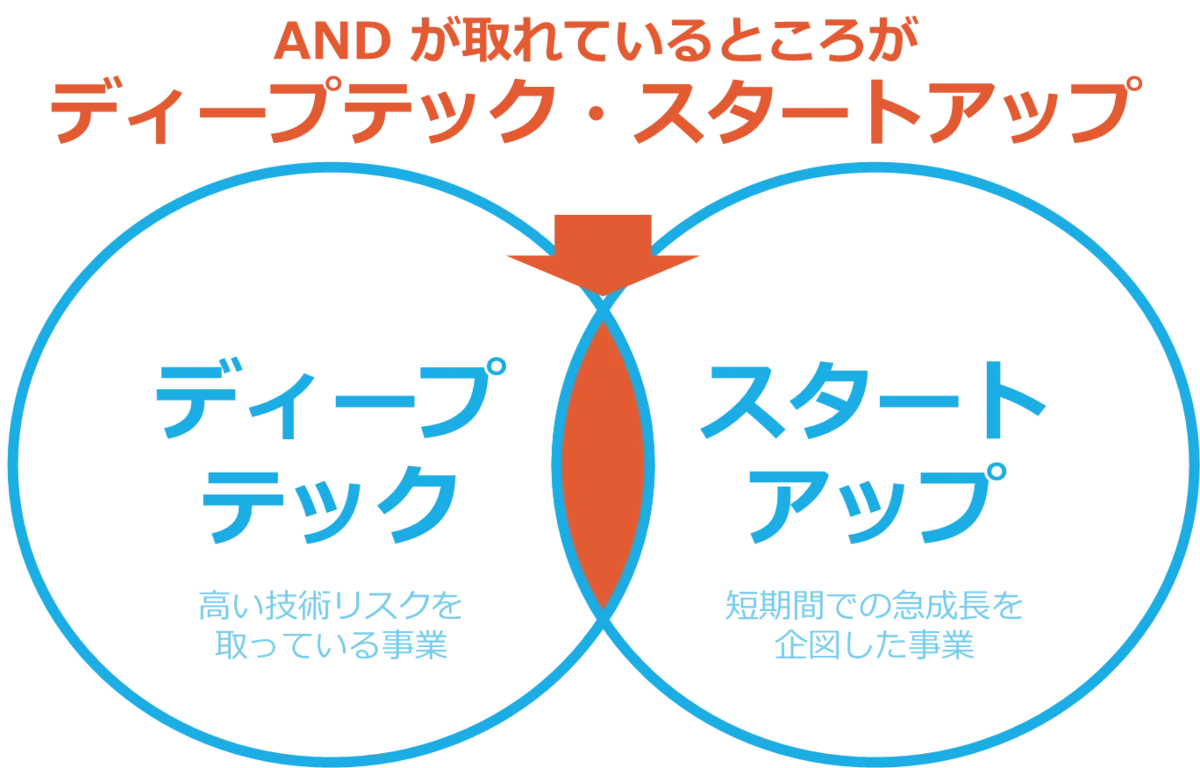
O difícil é o "crescimento acelerado em pouco tempo"
Considerando essas duas condições, a restrição mais severa é, na verdade, atender à condição de "crescer aceleradamente em pouco tempo". Não é de espantar: era uma condição difícil de cumprir até mesmo para a TI da década de 2010, quando o mercado crescia rapidamente.
Para atender a essa condição, parece-me muito necessária a ideia de assumir o risco tecnológico depois de trabalhar de trás para a frente a partir do mercado: primeiro escolher um mercado que já é grande ou que provavelmente crescerá de forma explosiva, e só então assumir o risco tecnológico. De modo algum se trata de pensar apenas a partir da semente tecnológica.
Se, ainda assim, se for pensar a partir da semente tecnológica, parece-me que são necessárias pessoas que conheçam bem o lado do negócio (gestores e investidores) e pessoas capazes de desenvolver essa semente tecnológica de forma flexível, adaptando-a ao negócio.
Uma contra-argumentação à objeção "há pouquíssimas empresas desse tipo"
Escrevendo assim, há quem reaja dizendo que "realisticamente, há pouquíssimas empresas desse tipo" ou que "é idealista demais".
Mas, mesmo assim, se tentarmos nos safar no curto prazo fomentando empreendimentos sem uma das duas condições, ou fomentando outro tipo de empreendimento, deixaremos de saber para que finalidade, afinal, se pretendia fomentar as startups de deep tech. Pior ainda, recursos como pessoas, dinheiro e tempo se dispersam, e isso pode até impedir a realização do objetivo original.
Seja qual for a realidade, e por mais difícil que seja o caminho adiante, o lugar onde a criatividade deve ser exercida é o de pensar os meios para chegar a um destino que tenha significado. É claro que é um caminho difícil de percorrer, mas penso que o importante é, ainda assim, não desviar do objetivo e, partindo da meta, pensar o melhor caminho.
Para pensar o apoio às futuras startups de deep tech
(1) Distinguir conceitos e nomes
No Japão, existem duas palavras: "empresa venture", usada desde os anos 2000 com o sentido de empreendimento em geral, e "startup", que começou a ser usada na década de 2010 para empreendimentos voltados ao crescimento acelerado; às vezes são diferenciadas, às vezes usadas como se fossem a mesma coisa.
Assim, embora seja um uso de palavras que depende bastante do contexto e do costume japoneses, penso que se deveria chamar de "venture de deep tech", usando o termo tradicional "empresa venture", os empreendimentos de pequenos negócios ou negócios independentes cujo objetivo é a comercialização de tecnologia, e chamar de "startup de deep tech" os empreendimentos capazes de dar um grande salto, separando-os e discutindo-os como palavras e conceitos distintos.
Cada forma de empreendimento tem seu próprio valor, pois o valor social criado por um empreendimento não se limita ao valor econômico. Levar à sociedade a pesquisa cultivada nas universidades e fazer com que empresas nascidas em universidades contribuam para as indústrias locais têm um valor que não se mede apenas pelo valor de mercado das empresas criadas.
Contudo, do ponto de vista do crescimento econômico do país e da geração de muitos empregos, acho que o apoio deve se concentrar nas startups de deep tech de crescimento acelerado em pouco tempo.
Por isso, creio que, ao dar nomes diferentes, como "venture de deep tech" e "startup de deep tech", e separar cuidadosamente cada conceito, será possível alocar os recursos de forma mais adequada.
(2) Alinhar o método de avaliação dos subsídios com a fase de investimento seguinte
Muitas startups de deep tech exigem dinheiro logo no início e inevitavelmente dependem de subsídios.
Porém, nos subsídios convencionais de apoio à comercialização de P&D, parece-me que se dá ênfase a "se não vai fracassar", ou seja, à taxa de acerto. Creio que isso se deve ao incentivo, por se usar dinheiro de impostos, a evitar o fracasso, e ao fato de que os avaliadores eram principalmente pesquisadores de universidades e de grandes empresas.
No entanto, no mundo dos investidores de startups, diz-se que o tamanho do home run importa mais do que a taxa de acerto. E, como os subsídios na verdade entram numa fase anterior à dos investidores, a menos que a seleção valorize "o tamanho do home run mais do que a taxa de acerto", como fazem os investidores de startups, não será possível conectar à fase seguinte, a dos investidores de startups. Ou seja, hoje existe uma grande lacuna entre "a fase anterior ao investimento semente, que valoriza a taxa de sucesso (subsídios)" e "a fase de investimento semente, que valoriza o home run".
Como resultado, como programa de subsídios, pode ser "um sucesso, pois houve poucos fracassos", mas, do ponto de vista dos investidores, é frequente que "são todos pequenos grãos, então não dá para investir". É uma tragédia causada por métodos de avaliação diferentes, e acho que é preciso corrigir isso.
(3) Fazer mais empresas saírem do mercado
Parece-me que dar ênfase a não fracassar também se liga à alta taxa de sobrevivência das empresas. Em uma pesquisa a seguir, a taxa de sobrevivência de cinco anos após a fundação de empresas nascidas em universidades é de 5,5% nos EUA e 108,7% no Japão.
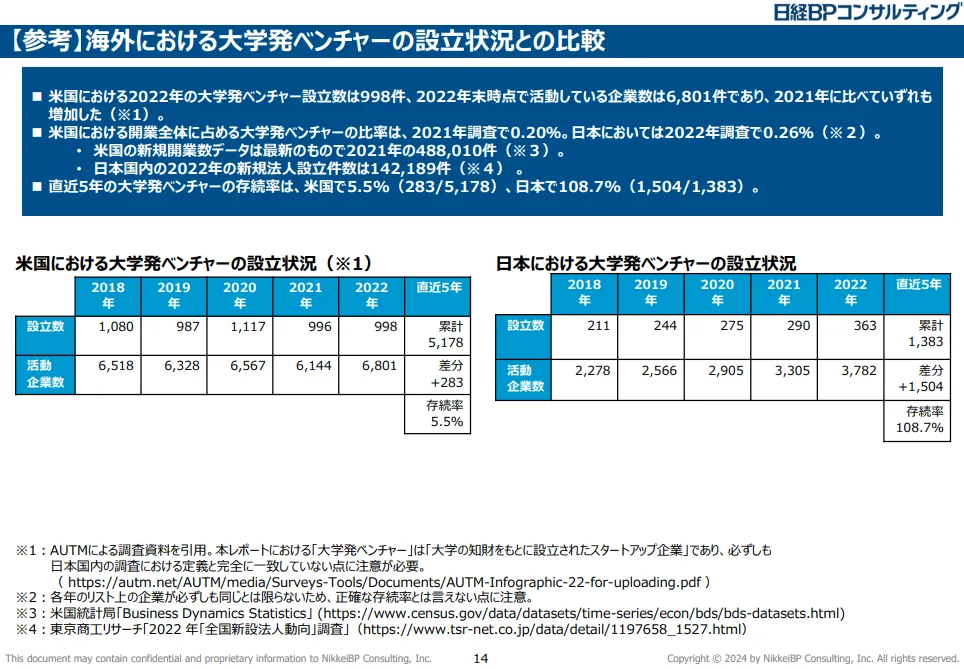
Uma taxa de sobrevivência alta não é necessariamente boa.
Isso porque, se uma empresa sobrevive por muito tempo, tecnologias e patentes que poderiam ser usadas em outra comercialização acabam sendo ocupadas por uma determinada empresa durante um longo período. A propriedade intelectual perde a eficácia após 20 anos. Se uma empresa mantiver uma propriedade intelectual por 10 anos, restarão apenas 10 anos de vida útil para ela, e deixarão de ser feitos empreendimentos que a utilizem.
A propriedade intelectual nascida em universidades públicas, embora também pertença aos inventores, tem aspecto de bem público. Não me parece muito bom que uma empresa específica continue com um bem público que seria reutilizado se ela fracassasse e fechasse.
Isso também me parece, como já dito, um problema de avaliação. Se não se pensar com cuidado em como avaliar, parece-me difícil que surjam startups de deep tech.
(4) Reunir tecnologia a partir do negócio, de trás para a frente, e financiar a P&D
Os gap funds que se espalham pelas universidades japonesas e o curso de desenvolvimento NEP da NEDO, por exemplo, partem sempre da tecnologia. "Pensar o negócio a partir da tecnologia" é, claro, importante, mas "pensar a tecnologia a partir do negócio" também é, e hoje quase não há apoio a esse tipo de iniciativa.
Nos EUA, porém, instituições de pesquisa como a ARPA-E e a DARPA promovem esse tipo de pesquisa e desenvolvimento de trás para a frente, e a Breakthrough Energy também parece conceder subsídios, por meio de mecanismos como o Fellows, a pesquisa e desenvolvimento em áreas de negócio determinadas. Talvez iniciativas assim sejam necessárias também no Japão.
Ou seja, talvez fosse bom criar um mecanismo como o "gap fund reverso", para "preencher lacunas a partir do mercado", em direção oposta à convencional, financiando a pesquisa trabalhando de trás para a frente (reverso) a partir do mercado.
Porém, ao contrário do gap fund comum, que financia um "resultado de pesquisa", um entregável concreto de muitos anos, esse gap fund reverso precisaria considerar como resultados concretos, em primeiro lugar, a seleção de mercado e o plano de negócios. Para isso são necessárias pessoas que façam o desenvolvimento de negócios, e esse ponto continua como desafio.
Além disso, como é difícil fazer isso só com uma universidade específica, talvez seja necessário envolver outras universidades por meio de pesquisa conjunta ou formas semelhantes.
(5) Aprimorar a metodologia de apoio à "comercialização que cresce"
Parece-me necessário apoiar não a mera comercialização de resultados de pesquisa, mas o crescimento. Se isso não for projetado com forte intenção desde o início, dificilmente surgirá um grande negócio. O importante não é torcer para que "seja bom se crescer" e esperar o destino, mas projetar desde o começo, ao menos um pouco, para que "se der certo, cresça".
Claro que, nos mercados de saúde, descoberta de medicamentos e áreas semelhantes, o mercado costuma ser grande, então o que decide é se se consegue atingir as especificações exigidas pelo mercado (e se há vantagem sobre os concorrentes). Penso que são áreas em que basta o movimento de comercialização que parte do resultado de pesquisa, a "comercialização de resultados de pesquisa e desenvolvimento".
Já nas áreas que não são assim, parece-me que são necessárias algumas providências.
Por exemplo, uma delas é um método como o da criação de empresas ou criação de ventures. Parece-me que há, como opção, a forma de criar negócios que provavelmente crescerão por meio de um método em que quem conhece o negócio e o mercado os constrói por conta própria, mais do que investindo.
Além disso, antes de financiar P&D às cegas, pode ser eficaz criar um fluxo em que se ofereça apoio de "desriscamento do risco de mercado", como apoiar a elaboração de planos de negócios que cresçam, apoiar a definição das especificações a desenvolver e arcar com os custos de análise tecnoeconômica e de ACV, levando rapidamente à etapa do "se for possível fazer, vende", e só então financiar a P&D.
Quanto aos gap funds, também há uma tendência de que, do ponto de vista dos pesquisadores, sejam encarados como "recursos de pesquisa". Por isso talvez seja necessário um esforço para explicitar que se trata de um mecanismo distinto do "dinheiro que prolonga a pesquisa", dando-lhe um nome como "gap fund de alto crescimento".
(6) Repensar a alocação de recursos
Parece-me que até agora se imitou o método probabilístico do Vale do Silício, de "mirar acertos e torcer para que algum dê certo", mas, nesse caso, a alocação de recursos foi grande para aquilo com taxa de acerto alta e potencial de ganho baixo. Parece-me que isso precisa mudar.
Por exemplo, como na estratégia do haltere (barbell). O investimento em startups já representa, em si, o lado de alto risco, o 1 do 9:1 da estratégia do haltere, mas dentro desse 1, parece-me que é preciso pensar em métodos de alocação de recursos e de avaliação, como destinar 0,8 a "áreas em que o risco é grande, mas fazendo direito é possível mirar um grande acerto" e investir os 0,2 restantes em "coisas de retorno altíssimo que talvez deem certo por probabilidade".
É verdade que, nestes 20 anos, aumentou a espessura da camada de gestores e de know-how no ecossistema japonês de startups, mas, se quisermos criar empresas que deem saltos ainda maiores do que hoje, será preciso repensar a "alocação de recursos", um dos grandes elementos da estratégia.
Conclusão
O que escrevi até aqui é, principalmente, a maneira de pensar para gerar startups de deep tech no curto e médio prazo. Permitam-me acrescentar, no final, que, no longo prazo, destinar orçamento à pesquisa científica e levar a pesquisa adiante de maneira adequada deve levar também às futuras startups de deep tech.
Além disso, este artigo é minha opinião pessoal: os "equívocos" vistos da minha perspectiva atual e as propostas de melhoria daqui para a frente. É provável que minhas opiniões mudem à medida que eu avance em diversas atividades.
Mas, agora que o apoio está prestes a aumentar, pensei em reunir por escrito, na esperança de que possam aproveitar, ao menos na orientação desse apoio, o que aprendi ao longo de alguns anos de envolvimento com esta área.
Espero que sirva de referência.
Notas de rodapé
-
A definição de "empresa nascida em universidade" do METI não é composta apenas por empreendimentos de deep tech, mas inclui também muitos empreendimentos de deep tech. ↩