国策を追うか、国策を作るか
この数年、スタートアップの世界でも「国策を見る」という雰囲気が高まっているように感じます。半導体や宇宙、防衛、AI と、政府が重点分野と予算を発表するたびに、VC の投資テーマも国策へ寄っていき、起業家のピッチ資料にも政策文書の引用が増えているように見えます。
国に貢献したいという純然たる気持ちもあるのだろうと推察しますが、一方で少し気になっていることもあります。国策に沿うことがシード期のスタートアップに合った戦い方なのかどうか、ということです。(※ここで考えたいのは、事業も組織もまだ固まっていないシード期のスタートアップであり、ミドル/レイターではありません。)
過去を振り返ってみると、国策の予算が実際に流れ込む頃には、その受け皿となる企業はすでに存在していました。たとえば宇宙分野に大型の基金が組まれたときも、主要な受け皿となったスタートアップは、宇宙ビジネスがまだ奇異に見られていた時代に立ち上がった企業群です。
だとすると、シードステージのスタートアップと投資家がやるべきことは、国策を追いかけることではなく、国策になる「前」のテーマにもっと目を向けることであり、「国が担ぐべき次のテーマ」の探索をしていくことが役目ではないか、と思っています。
(なお、ここでいう国策には、戦略文書や補助金、公共調達などを中心に考えています。)
国策になるまでの時間差
ある領域が「国策」と呼ばれる状態に至るまでには、官庁の中で課題が認識され、有識者会議や関係者との協議を経て、予算や法令、制度へ落とし込まれるプロセスがあります。通常の当初予算は、夏の概算要求から翌年 3 月の成立までの年次日程で進みます。ただし時間がかかるのは制度手続きだけではなく、現場の変化が政策課題として共有されるまでです。
骨太の方針など、個別の政策に先行する政治主導の文書もあります。それでも、あるテーマが重点分野として明記される頃には、その危機感は行政、産業界、研究者、政治家のあいだですでに共有されていることがほとんどです。政策文書は純粋な未来予測というより、その課題が共通認識に入ったことを示す記録というべきでしょう。
そうした環境下でも東証等の上場株式市場では「国策は買い」が成り立りやすいとは思っています。上場株は、すでに存在する事業の収益が、予算の執行や公共調達、規制変更によって押し上げられる可能性があるからです。重点分野そのものが共通認識になっていても、収益への影響がこれから現れるなら、国策銘柄は発表後にも伸び得ます。
また、上場株には流動性があり、共通認識が株価に織り込まれていく途中のどこでもゲームから降りられます。遅れて乗っても、うまくやれば差益の一部は取れる構造になっています。
一方でシード段階のスタートアップやシード投資は、この二つの条件をどちらも満たしてはいません。賭ける対象はまだ存在しない事業の、まだ誰も認めていない優位ですし、一度張った資金は長期間動かせません。「国策は買い」という格言そのものが間違っているのではなく、スタートアップの世界へ持ち込むと時間軸がずれてしまい、格言として成立しづらいのでは、と思います。
シードのリターンを生む「認識の差分」
シード投資のリターンの一つは、投資した時点の世の中の認識と、回収する時点の認識との差分から生まれます。誰も重要だと思っていないものに安く入り、誰もが重要だと思う頃に高く売ることで差益を得ます。
時間が経って共通認識ができあがると、バリュエーションにはその認識が織り込まれ、シードマネーよりもはるかに大きな資本が入り始めます。実績と執行体制を備えた大企業も参入してきます。認識の早さで勝負できる局面はそこで終わり、資本力で勝負する局面が始まります。
そう考えると、国策化するというのは、資本力で勝負するようなフェーズだということです。アメリカであればそうであっても一気に大型の資金調達をして、資本力をもって執行の勝負を大企業と行うこともできるかもしれませんが、日本はそうした環境ではありません。
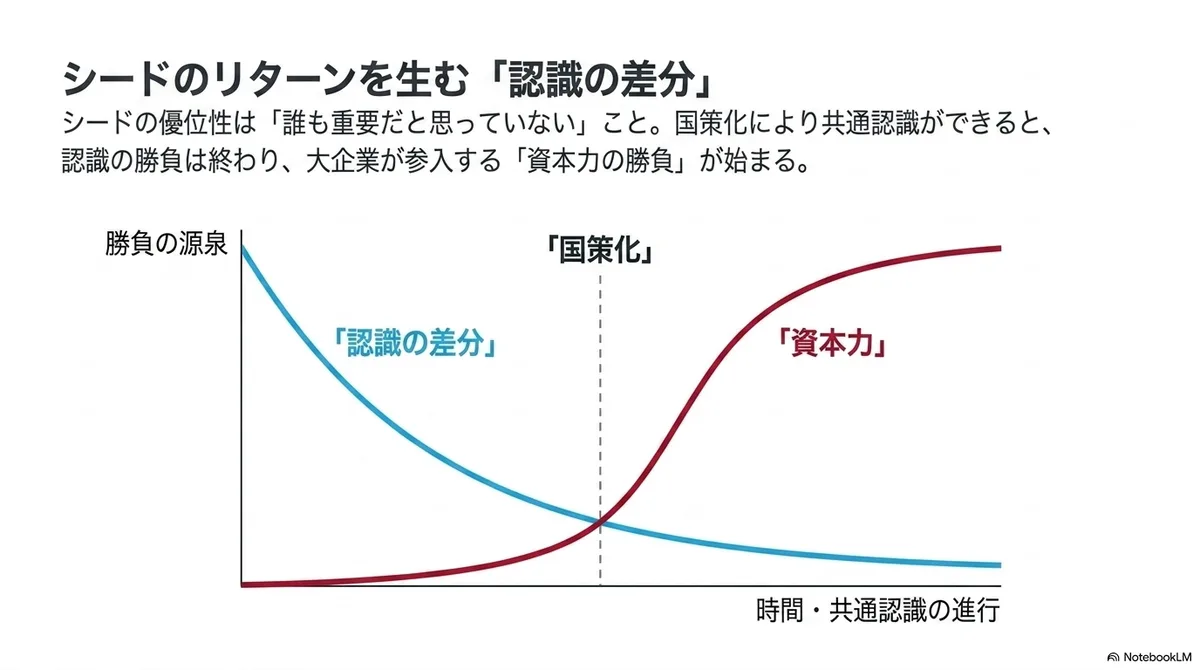
であれば、スタート安比は大企業が攻め込んでくる前に、事業を立ち上げ、最初の顧客や実績、参入障壁を作り、大資本を「迎え撃つ側」として前もって準備しておく必要があります。
公的資金と事業探索の相性
初期のスタートアップが国策を追うときには、時間差だけではなく、お金の性質も見なければなりません。
シード期の会社に必要なのは「事業の探索」のお金です。誰が顧客で、何にお金を払うのかという仮説が外れたら、翌月にはピボットできる、といった自由こそが資金の価値の中心にあります。
国の支援制度は、科研費のような研究支援から、研究開発補助、SBIR、公共調達まで、異なる段階を対象にしています。技術の検証だけでなく、顧客候補へのヒアリングやビジネスモデルの検証を支援する制度もあります。問うべきなのは、公的資金か民間資金かではなく、資金使途と成果目標が事業の学習速度に合っているかです。
事業の探索が終わっていない会社が、資金使途やマイルストーンの固いお金を受け取ると、まだ検証されていない仮説が「計画」として固定されてしまいます。補助事業の遂行に組織のリソースを吸われ、本業の仮説検証が止まってしまったという話は、しばしば耳にします。
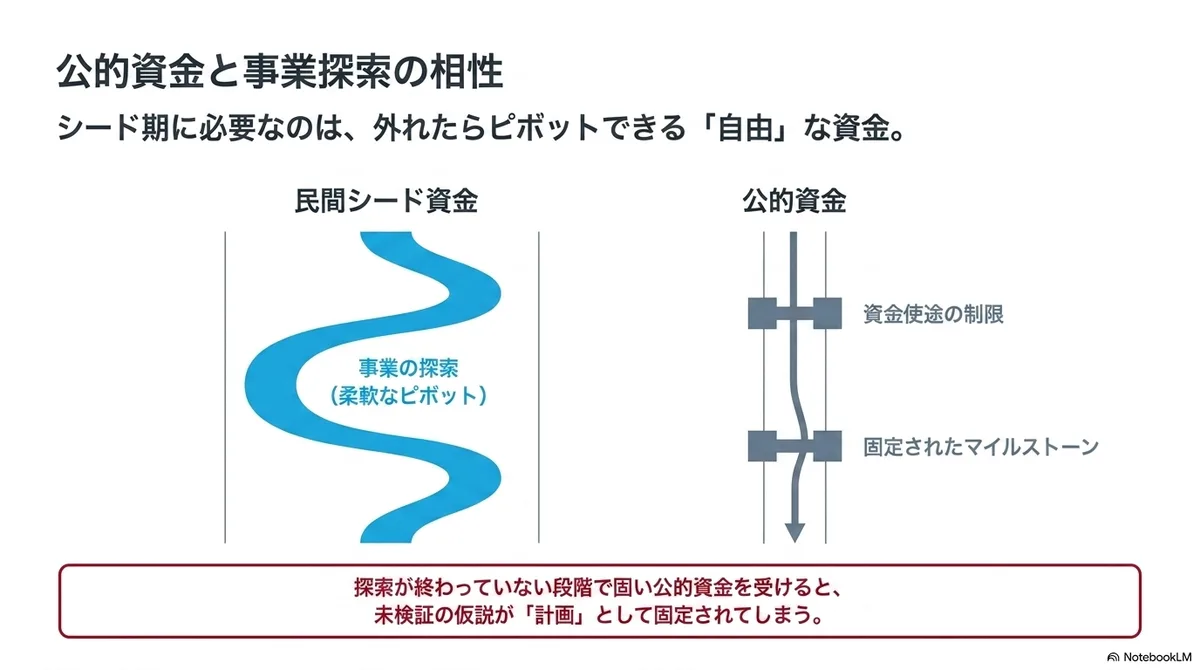
公的資金が純粋な追い風になるのは、解くべき不確実性と資金の目的が一致しているときです。冒頭に挙げた宇宙等では、国策化の前から顧客や用途を探索し、技術を積み上げていたからこそ、後から来た予算を開発、製造、実証の資金として活かせたのだと解釈しています。
国策を追ってよいのは、認識以外の差分で勝てるとき
ここまで、認識の早さこそがスタートアップの勝ち筋という話をしてきました。しかしスタートアップの優位は認識の早さだけではありません。スタートアップは意思決定の階層が浅く、組織の慣性が小さいぶん、同じことを既存企業より速くやれるという優位があります。国策化は「早く気づく」優位性を小さくしますが、「速く動く」という優位性は残ります。
1つめは、要素技術はすでに出揃っているものの、その組み合わせ方がまだ確立しておらず、統合と執行のスピードが問われる場合です。危機対応や防衛のように需要が急激に立ち上がる領域では、既存プレイヤーの速度では間に合わず、認識の差分がなくても執行の速度の差分だけで勝負が成立します。
たとえば米国の Operation Warp Speed では、mRNA という技術基盤を持つ Moderna と政府機関が連携し、臨床開発、承認前の製造、調達準備を並行して進めました。政府資金の役割は研究費を足すことだけではなく、通常は順番に負うリスクを官民で先に引き受けることでした。ows あの局面で問われていたのは新しいテーマを発見することではなく、既存の技術を製品として届ける速さだったと言えるでしょう。
2つめは、長い研究の末に技術がすでに手元にあり、それを事業化する場合です。技術と知財の希少性という差分が、資本力の不利をある程度打ち消します。
3つめは、脱炭素のように、国策化した時点でも数十年単位の変化が始まったばかりの場合です。大きな方向は共有されていても、どの技術、用途、事業モデルが勝つかは決まっていません。認識の階段がまだ何段も残っているため、後から登り始めても勝てる可能性があります。
4つめは、海外ですでに成立が証明されたモデルを参照し、その国内版を国策が求めている場合です。このとき使えるのは、海外と国内の「認識の時差」という差分です。
この4つめの戦い方は、他の3つとは競争の性質が違います。テーマは最初から共通認識なので参入者は同時に現れ、勝敗は資本を集める速さと執行で決まります。日本国内に需要があるかどうか分からないのであれば探索は必要ですが、コモディティに近い場合、時間をかけて探索するモデルではなく、短期間に大きな資金を集めて一気に勝負するモデルに近いということです。
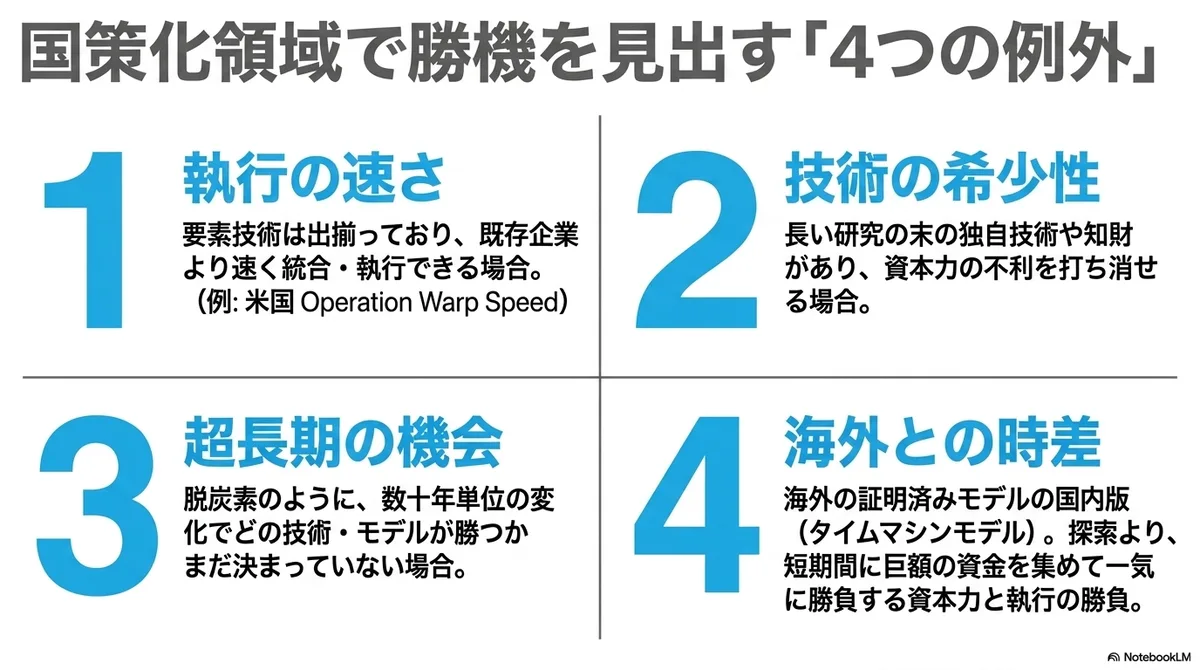
これらに共通するのは、執行の速さ、技術の希少性、長期間の機会、海外との時差といった、事業機会の認識以外に差分があることです。逆に、どの差分も持たないまま「国策になったから」という理由だけで参入するのは、共通認識になった後で認識の差分を取りにいくという、構造的に成立しづらい賭けになってしまうように思います。
つまり、国策を追うかどうかの判断は、自分はどの差分で勝つつもりかという問いにどう答えるか、ということでもあるのでしょう。
ファンドを組成する論理と、リターンを出す論理
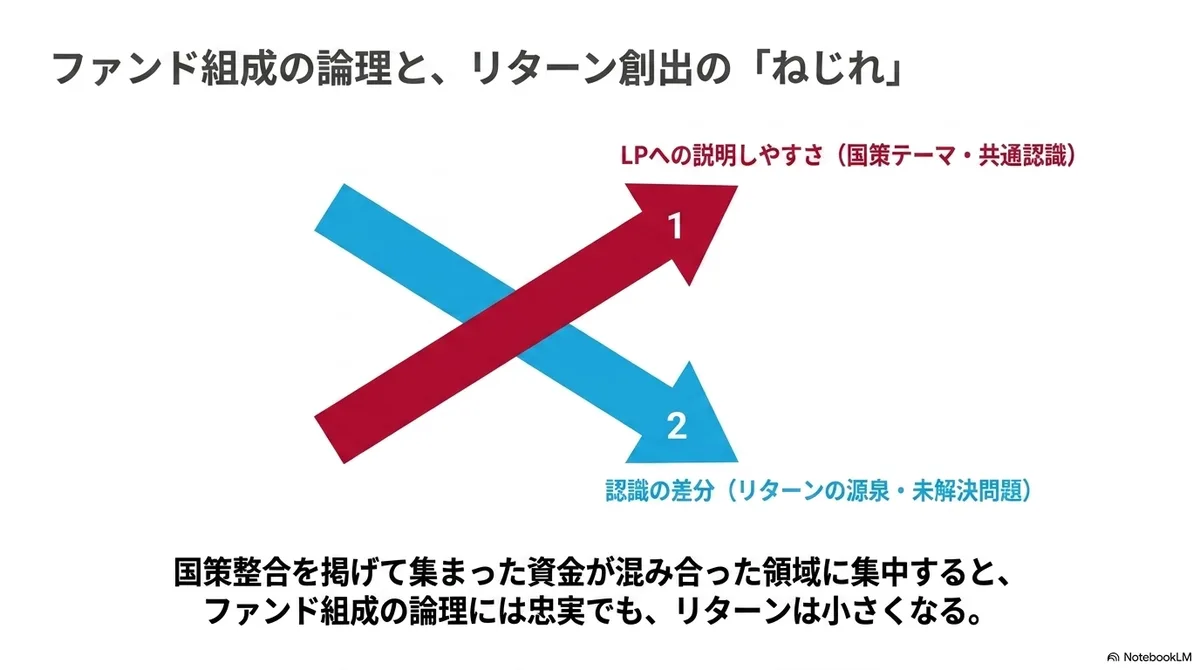
VC が国策に注目する理由もいくつかあるように思います。国策が投資先の探索だけでなく、自社のファンドレイズにも役立つからです。国策に整合したテーマを掲げたファンドは LP に説明しやすく、政府系の資金が LP に入る時代であればなおさらです。
しかしここには構造的なねじれがあります。テーマが共通認識になるほど LP へ説明しやすくなる一方、認識の差分を取れる余地は小さくなります。つまり、LP に説明しやすいテーマと、認識の差分が残るテーマは、逆になりやすいということです。国策テーマを掲げて集めた資金を、すでに混み合った領域だけに投じれば、ファンド組成の論理には忠実でも、リターンの源泉は小さくなり得ます。。
そして皮肉なことに、国策整合を掲げるファンドが同じ領域へ集中すると、国策化前の領域との資金差は広がります。ねじれが強まるほど、逆側に張る妙味は増していくはずです。
であれば、看板は今日の国策でも、張る場所はその国策の中に残された未解決問題や、国策の中で認識が届いていない領域であるべきなのだろうと思います。
公的資金に伴う責任
もう一つ付け加えると、公的資金を受ける責任を引き受けることは、通常のスタートアップの投資とは異なる側面がある、ということでもあります。
従来のディープテック系スタートアップについていた技術開発の補助金は、可能性の探索に対しても公的な資金がついているということで説明が通りやすいものですが、執行にかかる公的な資金は、公金を政策目的に対して正しく使い、社会への裨益を生み出すと約束することになります。もちろん、本来は制度の設計側が、資金の性質とこうした責任が釣り合うように設計するべきだと思いますが、受け取る側もまた、その責任を踏まえたうえで受け取るべきでしょう。
それは「国策に乗れば補助金が得やすくなる」という話ではないはずです。国の補助金は国民の税金です。10億円の補助を受けるとは、日本の国民から約10円ずつ受けるということです。それ以上の「社会的な」リターンが出るであろうということを約束するものです。
そのために、政策の裏にある政策意図をきちんと理解した上で、政府から仮託された役目を社会の公器として果たしているかどうかが見られます。それは「リターンを出せば良い」という投資家との約束とは別種の約束です。そうした約束を果たす覚悟が問われるということでもあります。
もし単なる資金元として国策を活用するようなスタートアップが増えれば、それは個々の会社の問題では済まず、スタートアップというセクター全体が公的資金の受け皿としての信認を失っていきます。国策に関わるとは、そういうことなのだと思います。
国策に先行するという選択肢
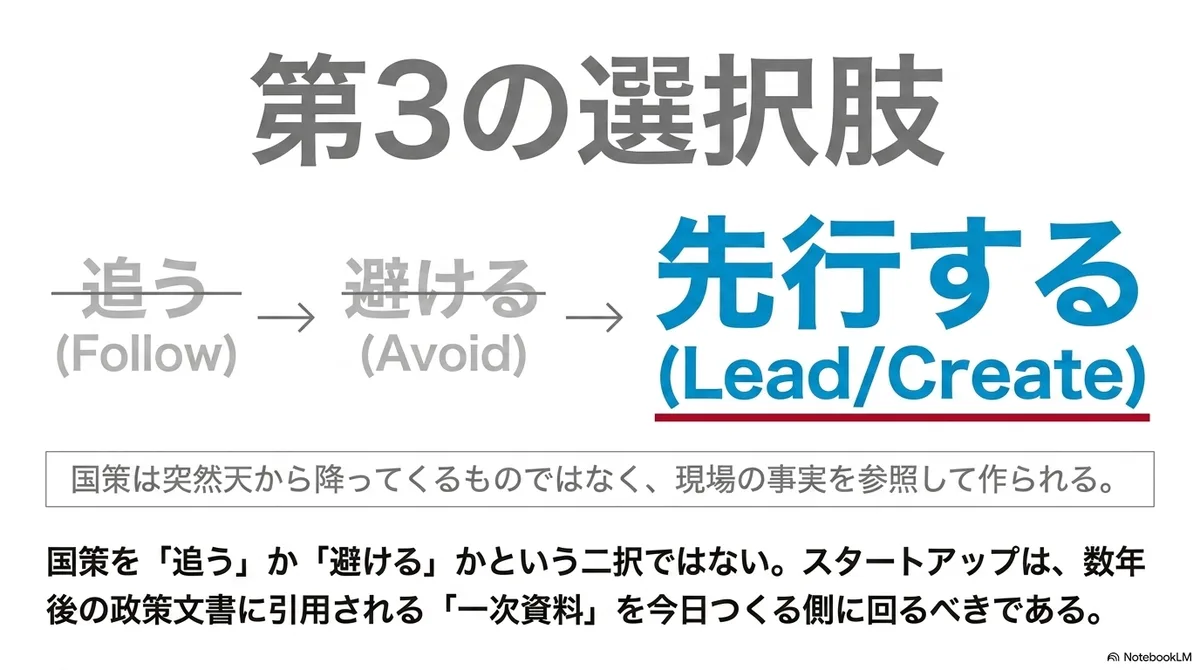
国策は突然天から降ってくるものではなく、現場の事実を参照して作られます。政策の作り手が参照するのは、海外の先行事例と、その政策が動いたときに実際に動ける「国内の実弾」です。たとえば規制のサンドボックスも宇宙ビジネスの法整備も、先にプレイヤーが現れて困っていたからこそ書かれた面が大きいように思います。
だとすると、一足早く動いたスタートアップは、国策の受益者である前に、国策を作る主体となりえます。数年後の政策文書に引用される一次資料を、今日つくる側に回れるということです。国策を追うか、避けるかという二択の外に、「国策に先行する」という3つ目の選択肢があるのではないでしょうか。
それに社会的に見てみれば、スタートアップはまだ見ぬ機会の探索が期待されている役目の1つであり、その探索の結果を国が担ぐ、というのが本来的な順番のはずです。
そしてこの選択肢は、日本のエコシステム全体にとっても意味があるはずです。国策が過去の集積であるなら、集計される元の現場や選択肢が少なければ、次の国策のオプションも少なくなっていきます。シード期のスタートアップの挑戦は、自社のリターンのためであると同時に、次の国策の素材やオプションの供給でもあると言えます。
そしてもしそうであれば、やはり未来の日本の国の形や日本の次の産業の形、そしてどういった未来が欲しいのかというのを、スタートアップ側が自ら考えていかなければいけないということでしょう。
未来のナラティブを国に作ってもらいそれに乗るのか、それとも自ら作っていくのか、という話でした。