日本の防衛テック / Defense Tech を考える(1)(2026 年 6 月版)
6 月 29 日(月)にDefense Techに関するイベントに登壇することになったので、事前に自分の考えを書いてまとめておきます。
なお、主にスタートアップに関わる人間から見たときの現時点での考えと整理なので、防衛関係の方から見たときには違和感があるかもしれません、またフィードバックを受けて、今後私の中での考えや意見は変わる可能性はあります。
記事が長くなったので4つに分けています。本記事は1つめです。残りの3つは以下からご参照ください。
3つの概念・情報の整理
Defense Techスタートアップを考える上で、いくつかの情報や概念の整理をして前提をあわせた方が有用だと考えています。
今回整理したいのは3つです。
- Defense Tech という言葉
- デュアルユースという概念
- 日米の違い
(整理1)Defense Tech という言葉の整理
まず「○○ Tech」という言葉でありがちなのですが、その意味するものが人によって異なることがよくあります。そこでいったん以下のように整理します。
言葉 | 例 |
① 技術を重視する「Defense Tech」 | ドローン、AI、衛星、ロボティクスなどの防衛に使われる技術(ビジネスではない) |
② ビジネス全般を示す「Defense Tech」 | 大企業の既存事業も含む、上記技術やその他の技術を使った防衛ビジネス。ロッキードマーティンなどを含む。 |
③ 起業や新規事業を重視する「Defense Tech」 | スタートアップ、スモールビジネス、大企業での新規事業も含む新しい防衛ビジネス。 |
④ ハイグロース・スタートアップで防衛領域に挑む「Defense Tech」 | VCが投資をして、IPOやM&Aといったイベントがあるような急成長スタートアップで、防衛領域に挑むビジネス。Andurilなど。 |
完全に切り分けられるわけではありませんが、これらをある程度分別しながら議論を進めていく必要があります。
今日は主に④のハイグロース・スタートアップにおけるDefense Techを考えます。
(整理2) デュアルユース
同様によく言及されつつも、想像されているものが結構異なるのでは、という印象を受けるのが「デュアルユース」という言葉です。
デュアルユースの専門家から見れば別の整理があるかもしれませんが、民間に関わる者からの見え方として整理しておきます。
(1) 軍⇔民の方向性
まず軍⇔民のどちらが主な起点かによって位置づけが異なるように思います。
方向性 | 意味 | 例 |
軍用➡民生 | 軍事用の先端技術を民間に転用する | ジェットエンジン、GPS、暗号技術の一部など |
民生➡軍用 | 民間の先端技術を軍事に転用する | AI、サイバーセキュリティ、ドローンなど |
かつては、軍用に開発された最先端のものが、民間でも使えるようになったパターンが多いように思いますが、昨今の傾向としては、民間 → 軍用の比重が大きくなっているように思います。軍が単独で開発するよりも、民間市場で先に進化した技術を取り込む局面が増えているためです。
(2) 先端⇔汎用の技術の位置づけ
続いて、技術も大きく分けて2つの議論があるように思います。
種類 | 目的 | 例 |
先端技術型デュアルユース | 戦局の質的な変化 | GPS、核技術、バイオ技術など |
汎用技術型デュアルユース | 供給量やコストによる戦いの変化 | 車、船、スマートフォンなど |
主に先端技術は、戦いの質的な変化を起こし得るものが中心となります。
核やバイオなどの技術は、兵器になれば戦い方を質的に大きく変えることができるものです。GPSなども相手の位置を正確に知ることができることで、大きく戦況を変えると期待されていました。これらは兵器になってしまえば軍事用ですが、それぞれの技術基盤がデュアルユース性を持つと整理できます。
一方、汎用技術の転用は、平時に民間で使われている技術や設備、人材、データ、サプライチェーンを、危機時に国家の継戦能力へ変換できるというメリットがあります。また汎用技術を使うことでコストを劇的に下げることができれば、戦局を質的に変える技術になりえます。実際、攻撃という観点でも、ドローンという汎用品によって、攻守のコストの非対称性が出てきていることはよく知られている通りです。
なお、核兵器やバイオ兵器など、破壊的変化を起こしうる技術は攻撃で使われることが想定されるので、専守防衛を掲げる日本はそうした技術と関わらないようにも見えます。しかし、そうした攻撃手段を相手国が使ってくる可能性があるのであれば、その技術を理解しておかなければ防衛はできないので、実戦で能動的に使わないとはいえ、技術自体は研究はしておくことになるでしょう。
(なお、スタンドオフ防衛能力や反撃能力は、単に「攻撃的だから扱わない」と整理できるものではなく、相手の侵攻やミサイル攻撃を抑止・阻止するための能力としても位置づけられます。)
デュアルユースの2軸4象限での整理
この2軸4象限で簡単に整理すると、以下のような形になります。
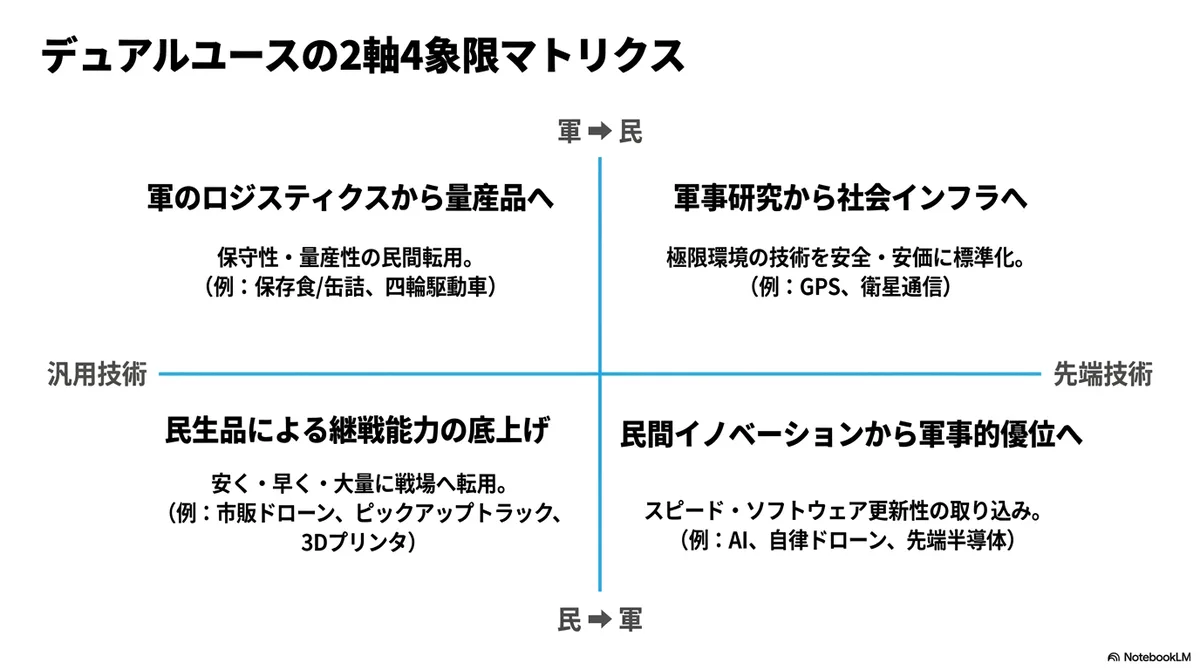
それぞれの象限での特徴は以下のようになるでしょう。
方向性 × 技術類型 | この象限で重視されること | 技術・製品の例 | 主な用途 |
① 軍用 → 民間 × 先端技術 | 極限環境で鍛えられた技術を、民間で安全・安価・標準化して広く使えるようにすること。軍事側では性能・秘匿性・耐障害性、民間側では規格化・大量普及・社会インフラ化が重視される。 | GPS、ジェットエンジン、衛星通信、宇宙開発技術、暗号技術の一部など | 軍事研究から社会インフラへ |
② 軍用 → 民間 × 汎用技術 | 軍の補給・輸送・整備・標準化のノウハウを、民間の産業・物流・生活用品へ落とし込むこと。耐久性、保守性、量産性、規格統一、コスト低下が重視される。 | 缶詰・保存食、軍用車両由来の四輪駆動車、航空輸送・港湾運用の標準化、耐久衣料・アウトドア用品、通信機器の堅牢化など | 軍のロジスティクスから民間の量産品へ |
③ 民間 → 軍用 × 先端技術 | 民間の技術革新を、軍事作戦・情報優位・意思決定速度に素早く取り込むこと。スピード、ソフトウェア更新性、データ統合、サイバー耐性、調達の柔軟性、倫理・法規制対応が重視される。 | AI、機械学習、画像認識、サイバーセキュリティ、クラウド、商用衛星画像、自律ドローン、量子センサー、先端半導体、バイオテクノロジーなど | 民間イノベーションから軍事的優位へ |
④ 民間 → 軍用 × 汎用技術 | 既に市場にある民生品を、安く・早く・大量に戦場や軍の後方支援へ転用すること。入手性、修理しやすさ、部品調達、現地改造、分散運用、継戦能力が重視される。 | ピックアップトラック、民生ドローン、スマートフォン、メッセージアプリ、発電機、民間トラック・船舶・航空機、建設機械、3Dプリンタ、市販カメラ・センサーなど | 民生品による継戦能力の底上げ |
(整理 3) 日米の違い
Defense Tech の領域の先行者はアメリカであり、多くの人はアメリカのスタートアップを参考例として見ることになるでしょう。しかしアメリカと日本の防衛環境はずいぶん異なることも、前提として整理しておく必要があるように思います。
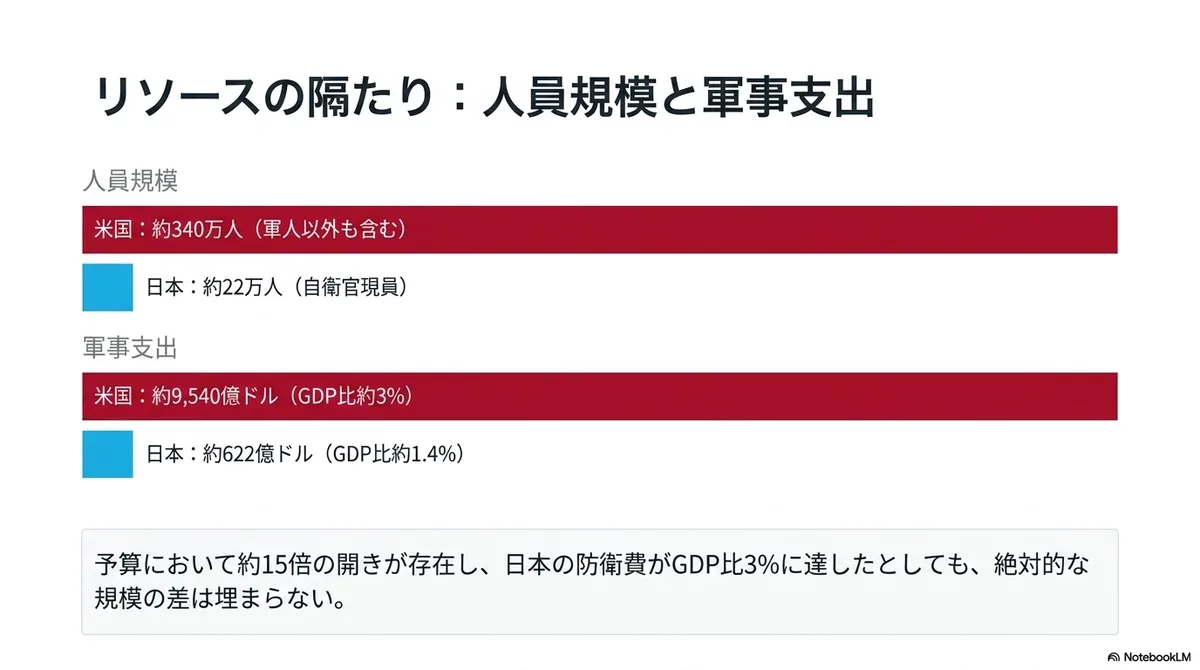
たとえば、米国の防衛省は、組織規模が340万人程度です(ただし軍人以外も含み、文官・事務官が80万人程度含まれます)。米国を除くNATOも210万人程度のようです。一方、日本の防衛省・自衛隊は、2025年3月31日時点で自衛官の現員が22万人程度です。Apple to Apple ではないものの、桁の違う人員規模であることは間違いありません。
Hacking for Defense で述べられているように、米国の防衛省は世界で最も大きな雇用主であり、ある意味で「世界で最も大きなエンタープライズ企業」です(次点はウォルマートの200万人超)。一方、日本は自衛隊は単一の組織として見ると国内で最も大きな雇用主ですが、トヨタやNTTは連結で見ると30万人を超えており(パナソニックやホンダが20万人ぐらい)、最も大きいとは言えません。
人員だけではなく、予算も大きく違います。SIPRI推計では2025年の米国軍事支出は9,540億ドル (GDP比3%程度) ですが、日本は622億ドル (GDP比1.4%程度) とされており、ここでも約15倍の差があります。今後日本の防衛関係支出がGDP比で3%程度になっていくとしても、差は大きいままでしょう。
規模だけではありません。米国は「現場」としての紛争地域をいくつか持っていて、課題も顕在化している傾向にあります。現場が多いということは、試験環境も多く、導入後の学びも多くなり、さらに一度導入された後の横展開余地も大きく、実践配置にもつながる傾向にあります。
一方、日本は、基本的には専守防衛であり、前線にも出ないため、武器などについては実践現場から製品へのフィードバックが相対的に不足する構造を持ちます。(もちろん、警戒監視は実戦ですし、日米共同訓練などもあるのでないわけではありません。演習やシミュレーションから補うこともできるので、全くないわけではありません。)
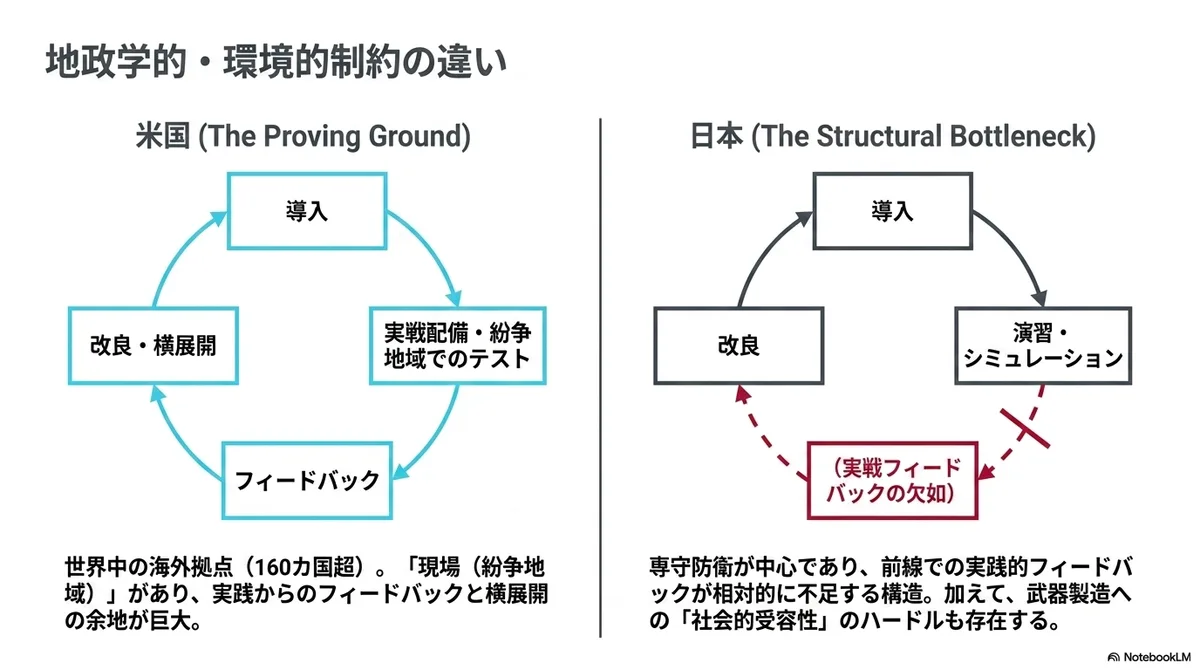
また武器を作ることへの社会的受容性もアメリカと異なります。
世界でのDefense Tech 系のスタートアップは、過去4年で300社から1200社と4倍になった、と言われています。これは大企業がR&D機能を社外で行っていくようなエコシステムがあるからこそ、という部分もあるように見えます。
そうした前提の違いを考えたとき、日本と米国の「防衛」や「防衛テック」に関する考え方は異なってくるはずです。
その他、Defense Techの比較をするうえで参考になる前提条件や環境もまとめておきます( ChatGPTを使いました)
比較軸 | 米国 | NATO(米国除く:欧州+カナダ) | 中国 | 日本 |
人員規模:軍人・現役系の比較 | NATO統計上の military personnel は2024年推定で約130.0万人。一方、米国公式の広義表現では service members & civilians が340万人。(北大西洋条約機構 (NATO)) | NATO統計上の military personnel は2024年推定で約211.4万人。米国を除くと、人数だけなら米国軍人より大きい。(北大西洋条約機構 (NATO)) | IISS推計では2024年時点のPLA現役が約203.5万人。人民武装警察約50万人、PLA予備役約51万人を加えると約304.5万人。ただし民兵は別で、規模は不透明。(War on the Rocks) | 2025年3月31日時点で自衛官の現員は22万252人、定員は24万7,154人。 |
防衛支出・軍事支出 | NATO定義の2025年推定防衛支出は9,800億ドル、GDP比3.22%。SIPRI推計では2025年の米国軍事支出は9,540億ドル。(北大西洋条約機構 (NATO)) | NATO定義の2025年推定防衛支出は6,080億ドル、GDP比2.27%。米国の約62%の規模。(北大西洋条約機構 (NATO)) | SIPRI推計で2025年の軍事支出は3,360億ドル。米国SIPRI値の約35%、日本の約5.4倍。(SIPRI) | SIPRI推計で2025年の軍事支出は622億ドル、GDP比1.4%。日本政府の令和8年度防衛関係予算は全体で9兆353億円、防衛力整備計画対象経費は8兆8,093億円。(SIPRI) |
海外拠点・前方展開 | CRSによれば、米国防衛組織は米国外・米領外に少なくとも51か国、128以上の海外基地を管理・使用。米国公式の広義表現では4,800サイト、160か国超。(Every CRS Report) | NATOとして米国型の単一基地網は持たない。NATOの前方陸上部隊は東方正面の9か国、ブルガリア、エストニア、フィンランド、ハンガリー、ラトビア、リトアニア、ポーランド、ルーマニア、スロバキアに多国籍バトルグループを置く。ただし一部には米国も貢献しており、「米国を完全に除いたNATO拠点数」とは切り分けにくい。(北大西洋条約機構 (NATO)) | 米国型の世界基地網には達していないが、ジブチのPLA支援基地、カンボジア・リアム海軍基地の共同兵站・訓練センターなどを通じて、海外兵站網を拡張中。米国防省は、中国が追加施設も検討している一方で、体系的な海外指揮統制構造は未成熟と見ている。(U.S. Department of War) | 自衛隊の唯一の海外施設はジブチ。海賊対処、中東方面の情報収集、日本人等輸送の基盤。(防衛省) |
主な強み | 予算、兵站、海外基地、海空輸送、C4ISR、核抑止、同盟網、実戦経験で突出。 | 人員・経済規模・地理的縦深は大きい。欧州再軍備により、砲兵、防空、弾薬、生産能力の回復が進む。 | 人員規模、ミサイル戦力、造船力、第一列島線周辺での地理的優位、国家主導の軍民融合。 | 地理的位置、対潜・防空・ミサイル防衛、海空自衛隊の質、日米同盟との相互運用性。 |
主な制約 | 世界展開ゆえに戦域が広く、同時危機では兵站・弾薬・艦艇稼働率に負荷。 | 合算値は大きいが、31か国の政治判断・装備体系・即応性・弾薬備蓄のばらつきが大きい。 | 海外兵站・空母運用・統合作戦・実戦経験では米国に劣る。公表値と実態の差も大きい。 | 人員不足、弾薬・継戦能力、基地抗たん性、装備調達速度、人口減少が制約。 |
こうした違いを前提として、日本のDefense Techを考えていく必要があります。
続きは2つめの「防衛力」の記事となります。
関連記事一覧
前提の整理:Defense Tech、デュアルユース、日米の違い