思考日本的防务科技 / Defense Tech(1)(2026 年 6 月版)
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
我将在 6 月 29 日(周一)登台参加一场关于 Defense Tech 的活动,因此事先把自己的想法写下来整理一下。
需要说明的是,这些主要是从参与初创企业的人的角度出发、基于目前时点的想法与整理,所以在防务相关人士看来可能会有不协调之处,而且在听取反馈之后,我今后的想法和意见也有可能发生变化。
文章篇幅变长了,所以分成了 4 篇。本文是第 1 篇。其余 3 篇请从下面查看。
3 个概念与信息的整理
在思考 Defense Tech 初创企业时,我认为先整理一些信息和概念、统一前提会比较有益。
这次想整理的有 3 项。
- Defense Tech 这个词
- 军民两用这个概念
- 日美之间的差异
(整理 1)Defense Tech 这个词的整理
首先,“○○ Tech”这类词常有的情况是,不同的人所指的内容往往不同。因此这里先做如下整理。
词 | 例 |
① 重视技术的“Defense Tech” | 无人机、AI、卫星、机器人等用于防务的技术(不是商业) |
② 指代整体商业的“Defense Tech” | 包括大企业的既有业务在内,使用上述技术及其他技术的防务商业。包括洛克希德·马丁等。 |
③ 重视创业与新业务的“Defense Tech” | 包括初创企业、小型企业以及大企业内部新业务在内的新型防务商业。 |
④ 以高成长初创企业挑战防务领域的“Defense Tech” | 由 VC 投资、存在 IPO 或 M&A 等退出事件的高速成长初创企业所挑战防务领域的商业。如 Anduril 等。 |
虽然无法完全切分开来,但有必要在一定程度上加以区分,再推进讨论。
今天主要讨论的是④,即高成长初创企业中的 Defense Tech。
(整理 2)军民两用
同样经常被提及、但我觉得大家所设想的内容相当不同的,是“军民两用”这个词。
在军民两用的专家看来,或许会有另外的整理方式,但这里先作为参与民间事务的人所看到的样子加以整理。
(1)军⇔民的方向性
首先我认为,根据军⇔民中哪一方是主要起点,其定位会有所不同。
方向性 | 含义 | 例 |
军用➡民用 | 将军事用途的尖端技术转用于民间 | 喷气发动机、GPS、部分加密技术等 |
民用➡军用 | 将民间的尖端技术转用于军事 | AI、网络安全、无人机等 |
过去,我认为多数是为军用而开发出的最前沿成果后来也能用于民间的模式,但近来的趋势是,民间 → 军用的比重在变大。这是因为,与军方单独开发相比,吸纳先在民间市场中得到进化的技术的场合在增多。
(2)尖端⇔通用的技术定位
接下来,我认为就技术而言,大致也有两种讨论。
种类 | 目的 | 例 |
尖端技术型军民两用 | 战局的质变 | GPS、核技术、生物技术等 |
通用技术型军民两用 | 由供应量和成本带来的作战方式变化 | 汽车、船舶、智能手机等 |
尖端技术主要以能够引发作战质变的技术为中心。
核、生物等技术一旦成为武器,就能使作战方式在质上发生巨大改变。GPS 等也因为能够准确获知对方的位置,被期待会大幅改变战况。这些一旦成为武器就属于军事用途,但可以整理为各自的技术基础具有军民两用性。
另一方面,通用技术的转用有这样的好处:可以把平时在民间使用的技术、设备、人才、数据和供应链,在危机时转化为国家的持续作战能力。此外,如果利用通用技术能够大幅降低成本,它就有可能成为在质上改变战局的技术。实际上,就进攻而言,无人机这种通用产品使攻守成本出现不对称,这一点也如众所周知。
另外,核武器、生物武器等可能引发破坏性变化的技术,预计会被用于攻击,因此坚持专守防卫的日本看起来也应该避免与这类技术产生关联。然而,如果对方国家有可能使用这样的攻击手段,那么不了解这些技术就无法进行防卫,所以尽管不会在实战中主动使用,技术本身想必还是要加以研究的。
(此外,对敌方射程之外的防卫能力(stand-off)和反击能力,并不能简单地以“因为具有攻击性所以不涉及”来整理,它们也被定位为用于威慑、阻止对方入侵和导弹攻击的能力。)
军民两用的 2 轴 4 象限整理
用这 2 轴 4 象限简单整理,大致如下。
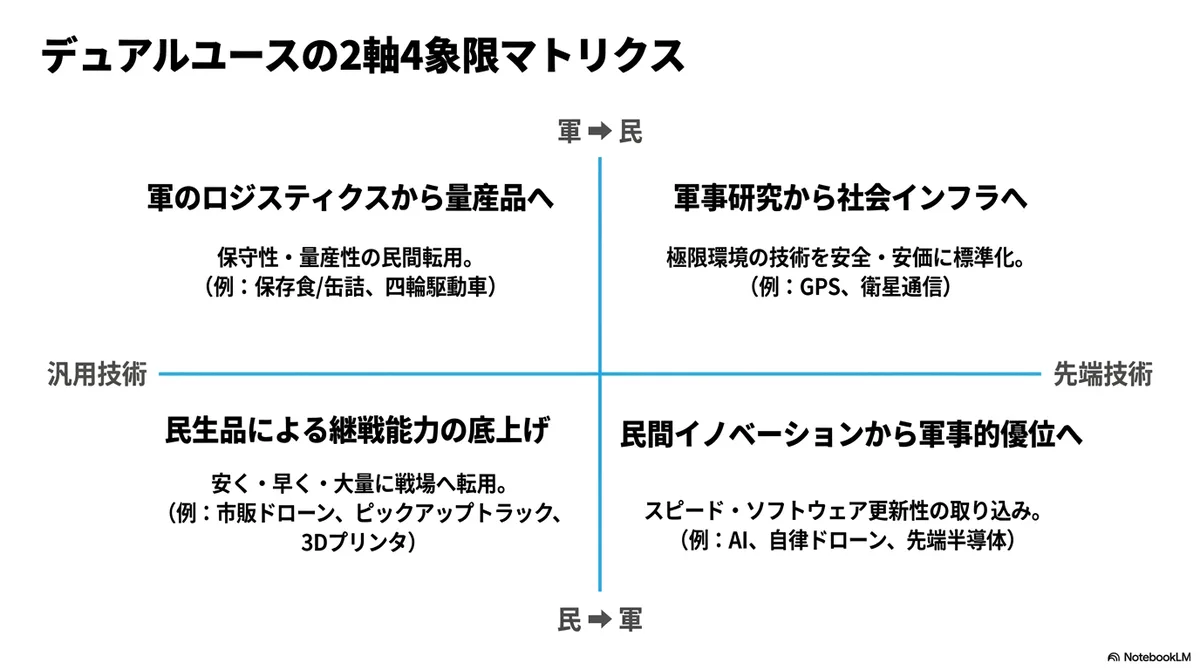
各个象限的特征大致如下。
方向性 × 技术类型 | 该象限所重视的事项 | 技术、产品的例子 | 主要用途 |
① 军用 → 民间 × 尖端技术 | 使在极限环境中锤炼出的技术,在民间以安全、低价、标准化的方式得到广泛使用。军事方面重视性能、保密性、抗故障性,民间方面重视规格化、大量普及、成为社会基础设施。 | GPS、喷气发动机、卫星通信、航天开发技术、部分加密技术等 | 从军事研究走向社会基础设施 |
② 军用 → 民间 × 通用技术 | 将军队在补给、运输、维护、标准化方面的诀窍,落实到民间的产业、物流和生活用品中。重视耐久性、可维护性、可量产性、规格统一、成本下降。 | 罐头与保存食品、源自军用车辆的四轮驱动车、航空运输与港口运营的标准化、耐用衣物与户外用品、通信设备的加固等 | 从军队的后勤走向民间的量产品 |
③ 民间 → 军用 × 尖端技术 | 将民间的技术革新迅速吸纳进军事行动、信息优势和决策速度之中。重视速度、软件的可更新性、数据整合、网络抗攻击能力、采购的灵活性,以及对伦理和法规的应对。 | AI、机器学习、图像识别、网络安全、云、商用卫星图像、自主无人机、量子传感器、先进半导体、生物技术等 | 从民间创新走向军事优势 |
④ 民间 → 军用 × 通用技术 | 将市场上已有的民用品,以低价、快速、大量的方式转用于战场和军队的后方支援。重视可获得性、易于修理、零部件采购、现场改造、分散运用、持续作战能力。 | 皮卡车、民用无人机、智能手机、消息应用、发电机、民用卡车、船舶和飞机、建筑机械、3D 打印机、市售相机和传感器等 | 以民用品提升持续作战能力 |
(整理 3)日美之间的差异
Defense Tech 领域的先行者是美国,许多人会把美国的初创企业作为参考案例来看。然而,美国与日本的防务环境相当不同,我认为这一点也有必要作为前提加以整理。
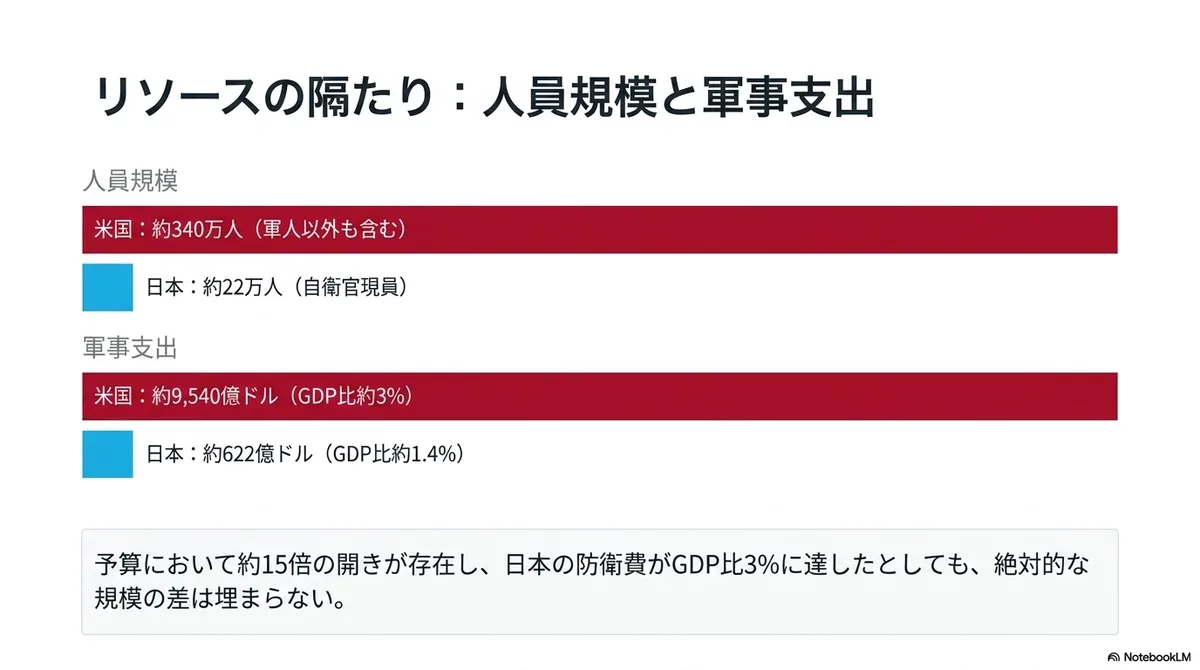
例如,美国国防部的组织规模约为 340 万人(不过这包含军人以外的人员,其中文职人员约 80 万人)。除美国之外的北约似乎也约为 210 万人。而日本的防卫省与自卫队,截至 2025 年 3 月 31 日,自卫官的现有人数约为 22 万人。虽然不是同口径比较,但人员规模相差一个数量级是毫无疑问的。
正如 Hacking for Defense 中所述,美国国防部是世界上最大的雇主,在某种意义上是“世界上最大的企业客户”(紧随其后的是沃尔玛,超过 200 万人)。而在日本,若把自卫队看作单一组织,它是国内最大的雇主,但丰田和 NTT 按合并口径超过 30 万人(松下和本田约为 20 万人),所以不能说它是最大的。
不仅是人员,预算也大不相同。据 SIPRI 的估算,2025 年美国的军事支出为 9,540 亿美元(约占 GDP 的 3%),而日本为 622 亿美元(约占 GDP 的 1.4%),在这方面也有约 15 倍的差距。即便今后日本的防务相关支出提高到占 GDP 的 3% 左右,差距想必仍然很大。
差别并不只在规模。美国拥有若干作为“现场”的冲突地区,课题也倾向于显现出来。现场多,意味着试验环境多,引进后的学习也多,而且一旦引进之后横向推广的空间也大,倾向于与实战部署相联系。
另一方面,日本基本上奉行专守防卫,也不会上前线,因此在武器等方面,具有来自实战现场的产品反馈相对不足的结构。(当然,警戒监视就是实战,也有日美联合训练等,所以并非没有。也可以通过演习和模拟来弥补,所以并不是完全没有。)
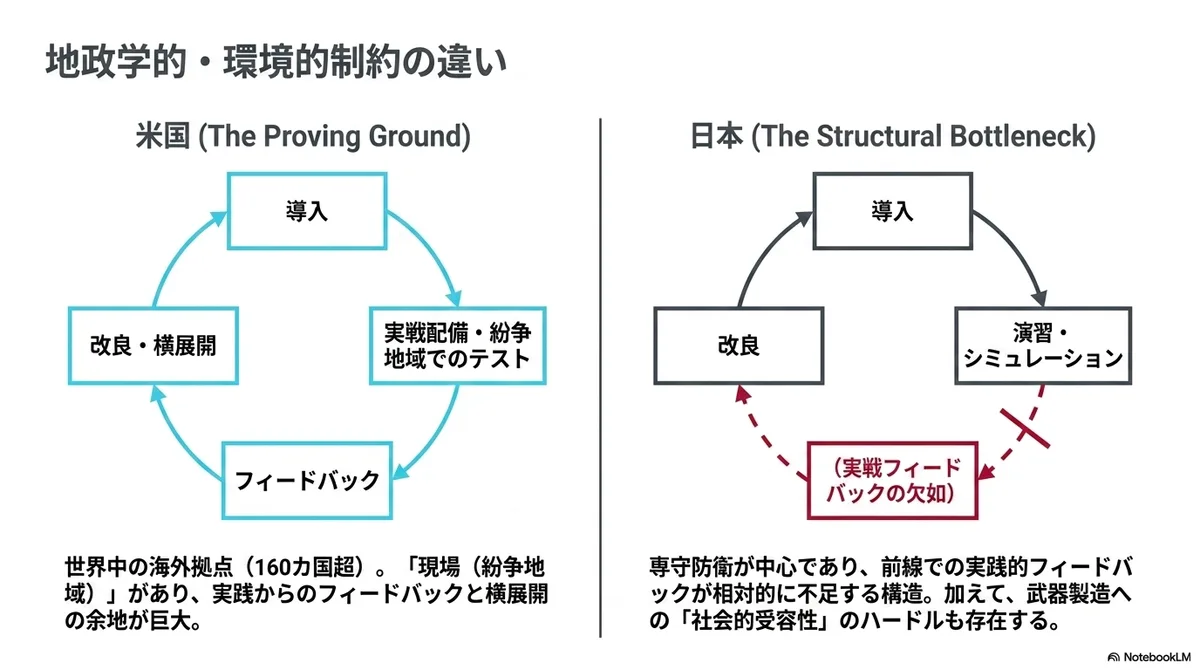
此外,社会对制造武器的接受度也与美国不同。
据说全球的 Defense Tech 类初创企业,在过去 4 年里从 300 家增加到 1200 家,增长了 4 倍。这在一定程度上似乎也是因为存在大企业将 R&D 功能转移到企业外部进行的生态系统。
考虑到这些前提的差异,日本与美国关于“防卫”和“防务科技”的想法应当会有所不同。
此外,我还整理了一些在比较 Defense Tech 时可供参考的前提条件和环境(使用了 ChatGPT)。
比较维度 | 美国 | 北约(不含美国:欧洲+加拿大) | 中国 | 日本 |
人员规模:军人、现役系统的比较 | 北约统计中的 military personnel 在 2024 年的估计值为约 130.0 万人。另一方面,美国官方的广义表述中 service members & civilians 为340 万人。(北大西洋公约组织 (NATO)) | 北约统计中的 military personnel 在 2024 年的估计值为约 211.4 万人。除去美国,仅就人数而言比美国军人更多。(北大西洋公约组织 (NATO)) | 据 IISS 估算,2024 年时 PLA 现役约 203.5 万人。加上中国人民武装警察部队约 50 万人、PLA 预备役约 51 万人,约为 304.5 万人。但民兵另计,规模不透明。(War on the Rocks) | 截至 2025 年 3 月 31 日,自卫官的现有人数为22 万 252 人,编制为24 万 7,154 人。 |
防务支出、军事支出 | 按北约定义,2025 年的防务支出估计为9,800 亿美元,占 GDP 的3.22%。据 SIPRI 估算,2025 年美国的军事支出为9,540 亿美元。(北大西洋公约组织 (NATO)) | 按北约定义,2025 年的防务支出估计为6,080 亿美元,占 GDP 的2.27%。约为美国的 62%。(北大西洋公约组织 (NATO)) | 据 SIPRI 估算,2025 年的军事支出为3,360 亿美元。约为美国 SIPRI 数值的 35%、日本的约 5.4 倍。(SIPRI) | 据 SIPRI 估算,2025 年的军事支出为622 亿美元,占 GDP 的1.4%。日本政府令和 8 年度的防务相关预算总额为9 兆 353 亿日元,防卫力整备计划对象经费为8 兆 8,093 亿日元。(SIPRI) |
海外据点、前沿部署 | 据 CRS,美国防务机构在美国本土及美国领土之外管理、使用至少 51 个国家、128 处以上的海外基地。美国官方的广义表述为4,800 处场所、160 多个国家。(Every CRS Report) | 北约作为一个整体并不拥有美国式的单一基地网络。北约的前沿地面部队在东翼的9 个国家——保加利亚、爱沙尼亚、芬兰、匈牙利、拉脱维亚、立陶宛、波兰、罗马尼亚、斯洛伐克——部署了多国战斗群。不过其中一部分也有美国的贡献,因此很难与“完全排除美国的北约据点数”区分开来。(北大西洋公约组织 (NATO)) | 虽然尚未达到美国式的全球基地网络,但通过吉布提的 PLA 保障基地、柬埔寨云壤海军基地的联合后勤与训练中心等,正在扩展海外后勤网络。美国国防部认为,中国虽在考虑增设设施,但系统性的海外指挥控制结构尚不成熟。(U.S. Department of War) | 自卫队唯一的海外设施在吉布提。是应对海盗、中东方面的情报收集、运送日本人等的基础。(日本防卫省) |
主要优势 | 在预算、后勤、海外基地、海空运输、C4ISR、核威慑、同盟网络、实战经验方面十分突出。 | 人员、经济规模、地理纵深较大。随着欧洲重整军备,炮兵、防空、弹药、生产能力正在恢复。 | 人员规模、导弹力量、造船能力、在第一岛链周边的地理优势、国家主导的军民融合。 | 地理位置、反潜、防空、导弹防御,海上和航空自卫队的素质,与日美同盟的互操作性。 |
主要制约 | 由于全球部署,战区广阔,在同时发生危机时,后勤、弹药和舰艇出勤率承受压力。 | 合计数值虽大,但 31 个国家在政治判断、装备体系、快速反应能力、弹药储备上的差异很大。 | 在海外后勤、航母运用、联合作战、实战经验方面逊于美国。公布数值与实际情况之间的差距也很大。 | 人员不足、弹药与持续作战能力、基地抗毁性、装备采购速度、人口减少构成制约。 |
以这些差异为前提,有必要来思考日本的 Defense Tech。
后续请看第 2 篇“防卫力”。
相关文章一览
前提的整理:Defense Tech、军民两用、日美之间的差异