日本的防卫科技能成为高增长初创企业吗 - 思考日本的 Defense Tech / 防卫科技 (3)
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
6月29日(周一)一场关于Defense Tech的活动邀请我发言,所以事先把自己的想法写下来做个整理。文章变长了,因此分成了几篇。
在第一篇文章所写前提的基础上,我认为思考日本的Defense Tech时,大致有3个应当讨论的要点。
在第二篇文章思考了有效的防卫力量之后,作为高增长初创企业需要考虑的,终究还是商业可行性。
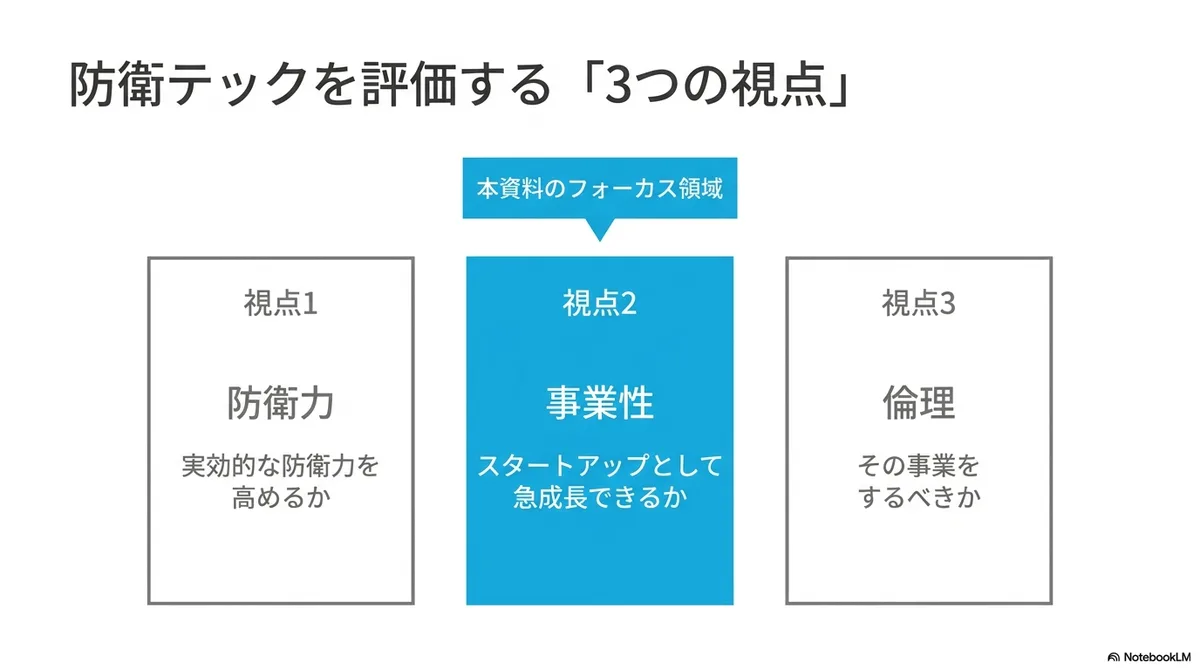
因为即使是对防卫而言很重要的业务,能否成为对初创企业有吸引力的业务,则是另一个问题。
在思考VC-backed的高增长初创企业的商业可行性时,如果把需要考虑的项目简化,
- 能否快速成长并超过一定的市值
- 能否实现退出
就是看这两个条件能否在基金存续期约10年这样较短的时间内得到满足。
这一点在日美之间的情况也大不相同,所以我想看几个数字。
(1) 能否超过一定的市值
首先,基于SIPRI公布的、企业总销售额中军事相关销售额的数据来看。
美国
在美国,接近防卫专营的企业获得了很高的市值。
企业名称 | 市值(10亿美元) | 市值(万亿日元) | 历史市盈率 | 防卫・军事销售占比 / 补充 |
洛克希德·马丁 | 117.0 | 18.92 | 24.6 | SIPRI: 91%,军事销售额 $64.65B |
通用动力 | 93.8 | 15.17 | 21.8 | SIPRI: 70%,军事销售额 $33.63B |
诺斯罗普·格鲁曼 | 71.3 | 11.53 | 15.7 | SIPRI: 92%,军事销售额 $37.85B |
L3Harris Technologies | 54.3 | 8.78 | 31.6 | SIPRI: 76%,军事销售额 $16.21B |
日本
看日本的同类企业,情况如下。
企业名称 | 市值(10亿美元) | 市值(万亿日元) | 历史市盈率 | 防卫・军事销售占比 / 补充 |
三菱重工业 | 74.4 | 12.03 | 34.8 | SIPRI: 15%,军事销售额 $5.03B。 防卫省中央采购: 第1位・14,567亿日元 |
川崎重工业 | 14.7 | 2.38 | 21.9 | SIPRI: 19%,军事销售额 $2.65B。 防卫省中央采购: 第2位・6,383亿日元 |
三菱电机 | 76.5 | 12.38 | 29.5 | SIPRI: 5.1%,军事销售额 $1.85B。 防卫省中央采购: 第3位・4,956亿日元 |
NEC | 32.0 | 5.18 | 18.7 | SIPRI: 6.8%,军事销售额 $1.54B。 防卫省中央采购: 第4位・3,117亿日元 |
富士通 | 34.4 | 5.57 | 18.7 | SIPRI: 9.3%,军事销售额 $2.19B。 防卫省中央采购: 第5位・1,736亿日元 |
美日比较与市值
在美国,接近防卫专营的企业相对较多;而在日本,承接防卫项目的企业大多防卫占比在20%以下。
另外,假设销售额与市值成正比这一简单前提,
- 美国:洛克希德·马丁销售额的91%来自军事领域,市值为19万亿日元,那么仅军事部分就是19万亿日元×0.91 = 17万亿日元
- 日本:三菱重工的12万亿日元×0.15,约为1.8万亿日元
也就是说,要做到三菱重工的水平,才终于能达到1万亿日元的规模。
利润
还要考虑作为市值计算来源的利润。
首先,防卫业务采用成本加成方式,利润率偏低。当然,视世界局势而定,也可能出现溢价,或者相反的情况,但这大概只是暂时的。(如果长期持续下去,经济状况本身就会陷入危险。)
这也是无可奈何的事:防卫费几乎都来自国民的税金,对于这样的资金来源持续赚取高利润率,很难得到国民的理解。例如,如果有企业在防卫产业中以相当高的利润率销售,难道不会招致反感吗?
这样看来,美国的Defense Tech初创企业或许可以瞄准以防卫专营做到市值超过1万亿日元的业务,而日本的Defense Tech初创企业想要超过1万亿日元,(除非能打入其他国家的市场)看起来相当困难。
当然,我认为日本的防卫业务作为小型业务当然完全可以成立,包括采购在内也有很多可以改善的地方,但我的判断是,作为初创企业会相当艰难。
(2) 能否实现退出
接下来,从投资人退出的角度来看。
M&A的情况
如果发生防卫科技初创企业的M&A,来自海外企业的收购大概相当困难,所以很可能是上述日本国内企业中的某一家。而上述企业的收购金额,看起来不会太大。
上市的情况
东京证券交易所中防卫相关销售额最高的业务是航天类,目前市值在2000~3000亿日元左右。不过,我认为航天用途与防卫专营的估值毕竟还是有些不同。
再看防卫类更强的企业,防卫约占销售额50%的丰和工业市值约200亿日元,细谷火工市值约40亿日元,市值都偏小,作为VC所期待的大型退出的参照案例,看起来偏小。
看最近Anduril等公司的动向,过去以监视用无人机等偏防守的产品为中心,而看现在的产品阵容,重心正转向可低价量产的攻击、打击系统等“进攻”一侧。这看起来像是在动摇洛克希德·马丁的业务,但如果向这类“进攻”业务扩展正是估值上升的原因,那么日本的初创企业要采取同样的估值提升方式,无论从市场结构还是社会接受度的角度来看,我认为都相当困难。
退出之前的融资
考虑到在走到退出之前要经历几轮融资,国内主要的VC/CVC能出多少资金,看起来也还没有准备好。
那时,海外的VC也可能会投资,但与其他业务领域相比,这个领域似乎更容易引发“这样做真的好吗”的讨论。也有人认为只要海外VC不持有多数股权就可以,但尤其在中后期阶段,从资金规模来看,海外VC持有多数股权的可能性也很高。
向其他国家销售的可能性
通过把日本初创企业的产品卖给其他国家,也可以扩大能够触达的市场规模。
这时,就会是把在母市场日本打磨出来的产品卖给其他国家。那样的话,从自卫队那里得到的学习就是关键。如果是日本处于最前沿的课题领域(警戒等),应该有可能;如果不是,要让日本的产品比其他国家的更出色就很困难,卖什么就会成为课题。
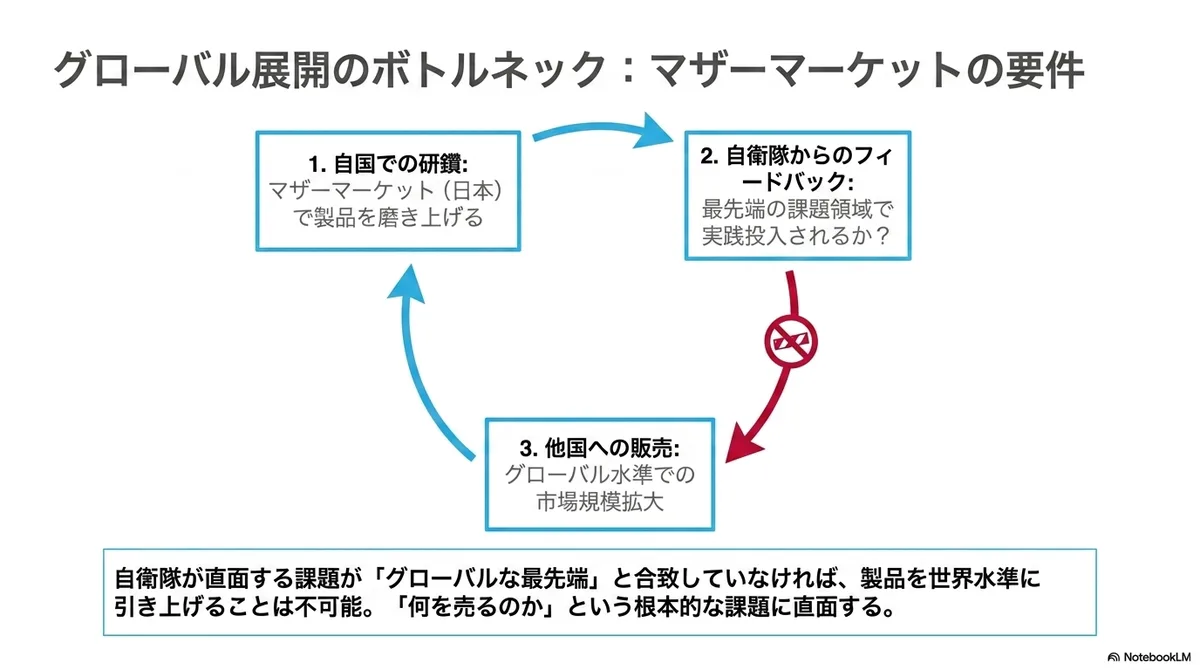
如果没有这样的优势,在资本的引力下,很可能会变成“还是在美国做业务更好”。实际上,已经出现了约27%的欧盟独角兽初创企业将总部从欧盟迁往美国的情况,在防卫领域,“为什么不在美国而要在日本做?”这个问题也必然沉重地压在身上。
日本的 Defense Tech 的业务领域
这样想下去,在日本众多防卫专营的业务中,适合作为VC-backed初创企业的业务领域,与美国相比相当少,这是我目前的个人想法。
(※这只是关于VC-backed初创企业的讨论,不使用VC资金的业务属于另一种讨论,而且我认为在部分业务领域,日本也是有可能的。)
这样一来,许多企业恐怕会走向修理、恢复等防卫用途,而不是武器,或者以民用品为基本,同时让防卫能用得上的部分被使用,最后落在这样的距离感上……我是这么想的。这样做也有可能提高持续作战能力,从而有助于防卫力量。
话虽如此,半吊子地参与也很难
不过另一方面,拥有防卫相关业务的上市公司,在应对投资者上似乎很辛苦(有的在面向投资者的沟通中去掉了防卫相关业务),而且从参与国防导致组织复杂度上升等情况来看,这似乎也是半吊子地涉足不会有太大收益的领域。
而且,一旦想进入防卫领域,就需要融入装备体系之中,包括要求规格、试验、认证、保密、教育训练、补给、维修、网络安全、全生命周期成本等等。不是单纯卖完就结束,而是要考虑“自家产品被纳入防卫力量体系的哪个位置”,负担相当大,所以究竟做到什么程度的防卫相关业务,会是一个重大的选择。
现在与将来是两回事
回到开头的问题,对于“防卫科技能否成为高增长初创企业”这一问题,答案是:领域恐怕有限,而且相当困难。
不过,我也认为挑战这类高度不确定的领域正是初创企业的一项使命,而且即使现在的市场是这样,将来也未必如此。
政府会设法让市场变得有吸引力并提供激励,也可能推进防卫采购改革等。通过修订防卫装备转移三原则及其运用指针、扩大国际共同开发和共同生产、增加向盟国和同志国的装备转移等,市场规模和退出前景有可能发生变化。
初创企业方面,为了提高自身业务的可行性,也会需要向政府游说等。同时也有必要向资金提供者(VC及其背后的LP等)进行讨论。
不过,我认为要这样提高防卫领域的市场性,会产生相应的公共责任,需要有觉悟。而且我认为,会更加强烈地要求伦理观以及支撑它的机制。
所以接下来谈伦理。
相关文章列表
前提整理:Defense Tech、两用、日美差异