「AIの勝ち組」は時間とともにどう変わるか
現在、AI関連で投資が集まっているスタートアップに、AI物理インフラ関連領域のスタートアップがあります。発電、送電・電力変換や冷却技術、許認可や労働力、あるいはブレイクスルー系だとOPUや量子などです。そしてスタートアップ以外ではNVIDIA等のGPUやメモリ等の半導体製品が高騰しています。
Bessemer Venture Partners も2026年に入ってから、「AI データセンタースタック」というインフラ系の記事を出しており、その中では2025年のビルド・エンバイロメント(建設・インフラ)分野におけるベンチャー投資はデータセンターが独占していて、投じられた資本の78%(57億ドルのうち45億ドル)を占めたと指摘しています。
「ゴールドラッシュではスコップやジーンズを売れ」という言葉がしばしば語られますが、まさに今、AI周辺ではAIや知能という今回のゴールドそのものだけではなく、その周辺領域が盛り上がっています。
そしてこれは、過去の技術の普及過程にも起こったことです。
鉄道の初期には、鉄道会社だけでなく、鉄鋼、石炭、土木、橋梁、機関車、土地、金融が儲かりました。電化の初期には、電力会社だけでなく、発電機、銅線、配電設備、電動機に利益が集まりました。
であれば、過去のインフラに近い技術の普及過程において、利益プールがどのように時間とともに変遷していったかを見ることで、今後の生成AIの勝者がどういった人たちに移っていくのかが多少見えてくるのではないか、と思います。
そしてAI事業のハイグロース・スタートアップを考えるうえでは、
- 短期的に急激に伸びるところでリスクを取る
- 長期的な変化を見据えて準備をする
のいずれかの戦略が必要だと考えると、「今どこが儲かりそうか」を考えるだけでなく、「次にどこへ利益プールが移るか」を見ていく必要があり、その時間的な変化を予測しながら事業を作っていくことが必要なのでは、と思います。
(1) まず物理インフラが儲かる
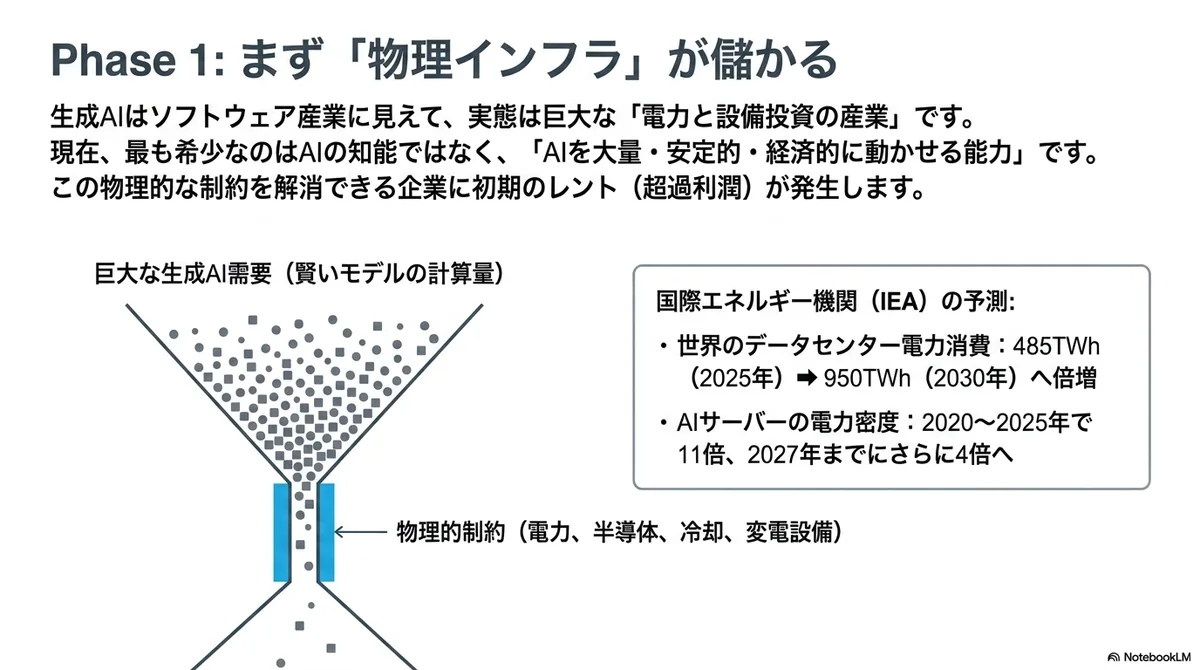
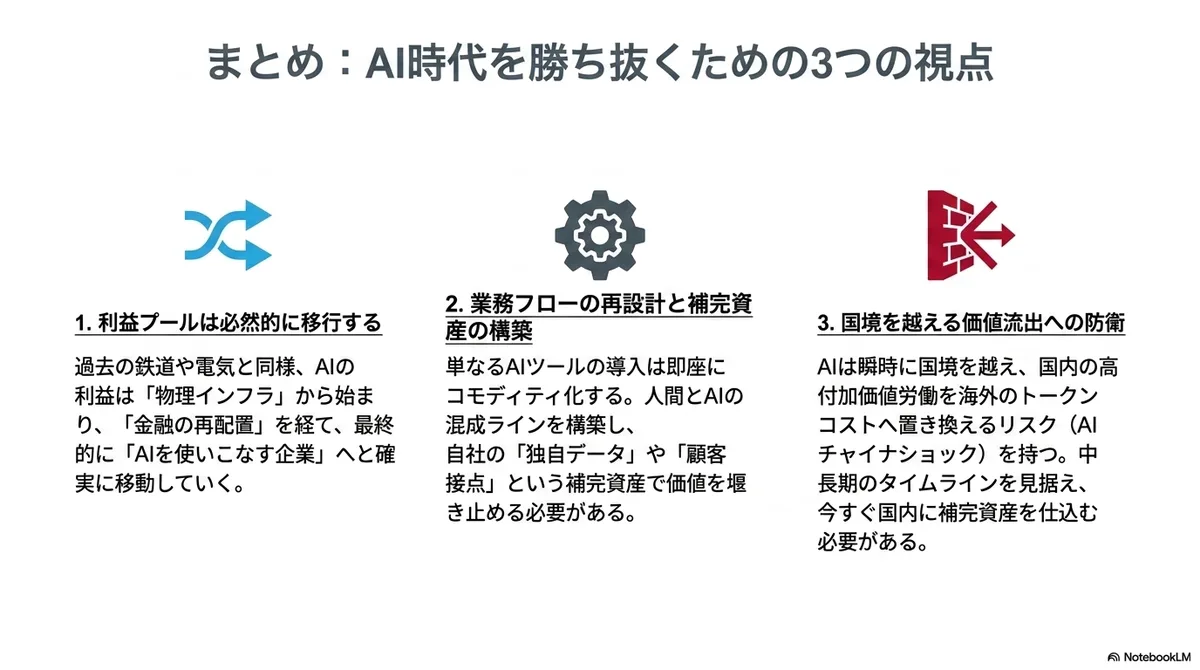
新しい汎用技術が広がるとき、最初に利益を取りやすいのは、その技術を使う企業ではなく、その技術を動かすための制約資源を持つ企業です。鉄道で言えば鉄鋼、電気でいえば発電機などです。
今回の生成AIのムーブメントの中では、GPU、HBMメモリ、サーバー、クラウド、データセンター、電力、冷却、変電設備、ネットワークなどに集まっています。生成AIは、単なるソフトウェアや知能産業に見えますが、その裏側には巨大な物理インフラが必要な「電力と設備投資の産業」だからです。
実際、IEAは、世界のデータセンター電力消費が2025年の485TWhから2030年に950TWhへほぼ倍増し、AI特化型データセンターの電力消費は同期間に約3倍になるとの見通しを示しています。 さらに、AIサーバーの電力密度は2020〜2025年に11倍となり、2027年までにさらに4倍になる見込みで、変圧器や電力変換機器の供給制約を強めるとされています。
つまり、AIブームの第一幕は、単に「賢いモデル」の開発をめぐる競争だけではありません。賢いモデルを大量に動かすための電力、半導体、データセンター、冷却、ネットワーク、そして人材をめぐる競争となっています。特にこれらが同時に揃う特定地域において、希少性を解消できる企業にレントが発生しやすい構造です。
そのため、この段階で希少なのは、「AIの知能」そのものだけではなく、「AIを大量に、安定的に、経済的に動かせる能力」となります。
そう考えると、短期では(2030年ぐらいまで?)、AIアプリ企業よりも、AIを動かすための物理的なインフラ企業のほうが利益を取りやすい傾向にあると考えられるでしょう。そのため、スタートアップとしての短期的な急成長を目指して、こうしたところを急いで狙いに行く、というのが今まさにアメリカ中心に行われていることなのだろうと思います。
とはいえ、「大きな利益プール」と「スタートアップが取りに行ける利益プール」は違います。AIインフラのうち、半導体製造や大規模クラウドは既存大手の資本力が強い一方、スタートアップが入り込む余地がある領域でのスタートアップが増えているようにも見ています。(NVIDIAの新型の標準に乗る変圧器のスタートアップなど)
需要が急激に大きくなったり、需要の種類が大きく変わる際に、新しい技術は導入されやすくなります。そうした観点で、物理的な新しい技術が入っていくタイミングでもあるように見えます。
実際、VCの投資もそうした領域に向かっているように見えますし、インフラ投資会社などもデータセンター投資を強化しています。
(2) その後、金融膨張と所有者交代が起きる
ただし、インフラ企業が最大の勝者であり続けるとは限りません。
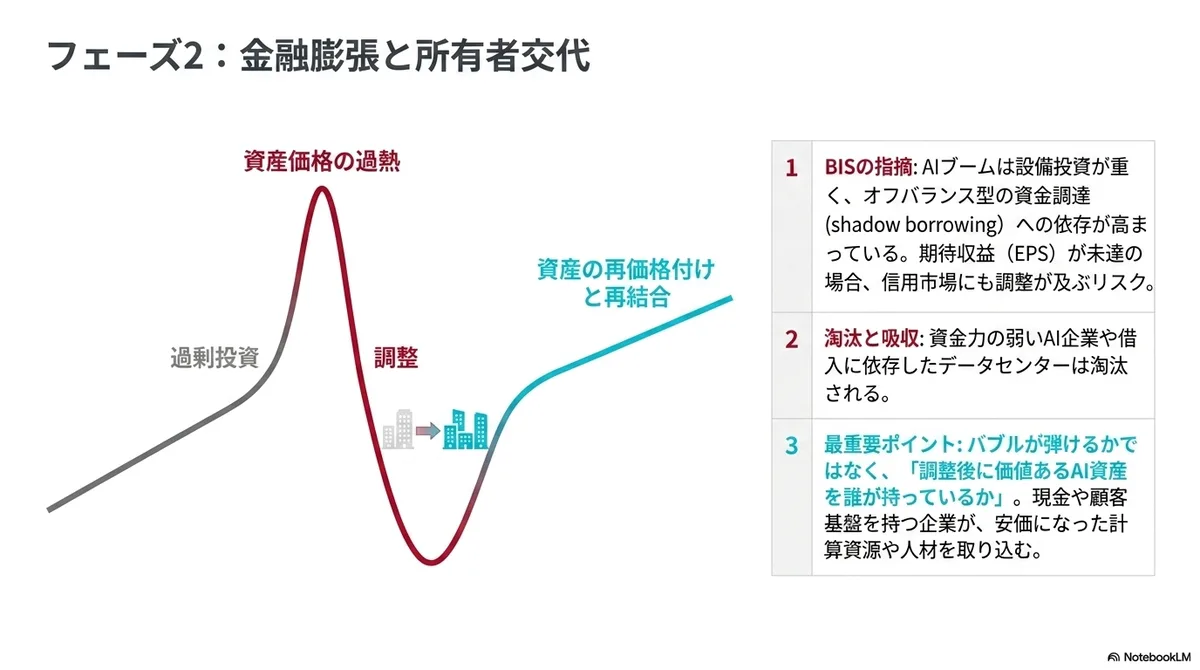
新しいインフラ技術には、しばしば過剰投資が起こります。鉄道、電気、インターネットの歴史を見ても、将来の成長期待が先に膨らみ、資金が一気に流れ込み、会社が増え、設備が増え、株価や企業価値が上がり、その後に調整が起きました。
AIでも同じことが起きる可能性があります。
Carlota Perezは、技術革命の初期には金融資本が新しい技術へ大量に流れ込み、やがて金融資本と生産資本の乖離、資産価格の過熱、クラッシュ、その後の再結合という流れが起きやすいと説明しています。
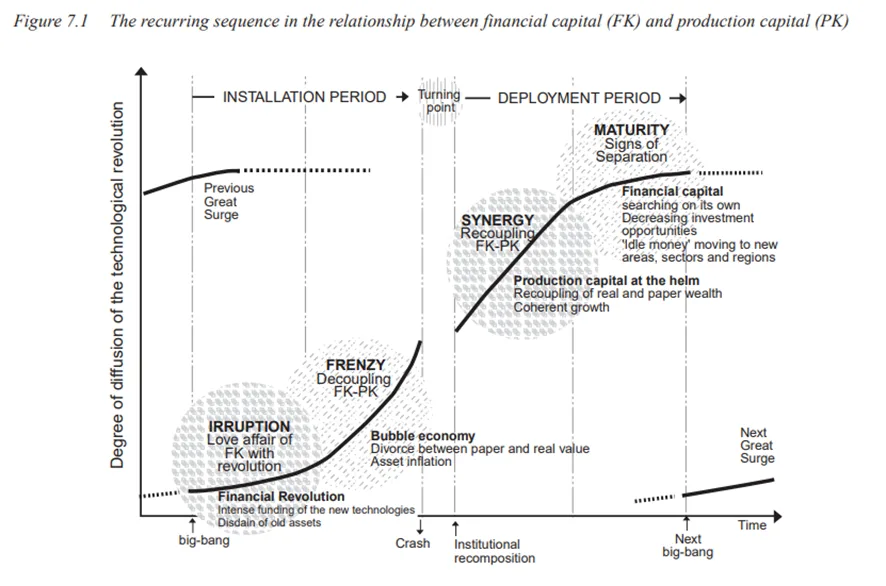
https://carlotaperez.org/wp-content/downloads/books/btr-en/PEREZ_TRFC_Ch%207.pdf
これと同じ構造が生じる可能性は十分にあるでしょう。実際、AIインフラ投資でも、金融の存在感は高まっています。
BISは、AI関連投資が名目額でもGDP比でも急増しており、今後の投資規模を考えると、企業の営業キャッシュフローだけでなく、債務やプライベートクレジットへの依存が高まると指摘しています。また、AIブームの持続性は、AI企業が高い収益期待を実現できるかにかかっているとも述べています。特にデータセンターは、設備投資が重い産業です。土地、建物、電力設備、サーバー、冷却、ネットワーク、運用人材が必要で、投資回収にも時間がかかる、従来のソフトウェアとは異なるコスト構造を持つ事業です。
BIS Quarterly Reviewの別稿では、ハイパースケーラーが社債に加えて、JVやSPV、長期リース、キャパシティ・オフテイク契約、保証などを使ったオフバランス型の資金調達を増やしており、これを経済的には“shadow borrowing”に近いものとして説明しています。もし期待収益が実現しなかった場合には、株式市場だけでなく信用市場にも調整が及ぶ可能性があるという指摘もあります。
ただここで議論したいのは、金融膨張の後に何が起きるかです。ここではおそらく技術の減速ではなく、資産の再価格付けが行われ、それに応じたプレイヤーの交代が起きます。
たとえば、資金力の弱いAI企業、借入に依存したデータセンター開発会社、差別化の弱いAIアプリ企業は、トークンコストの調整などにより、淘汰されやすい局面に入るでしょう。一方で、現金を持つ大手企業や規制産業、AIで即座にコスト削減できる企業は、安くなった人材、計算資源、顧客基盤、知的財産を取り込める可能性があります。
大事なのはバブル後にも価値が残るAI資産は何で、それを誰が持っているかです。そうした観点で今から何に投資を選別しておく必要もあるように思います。
(3) 業務フローを変えた企業が儲かる
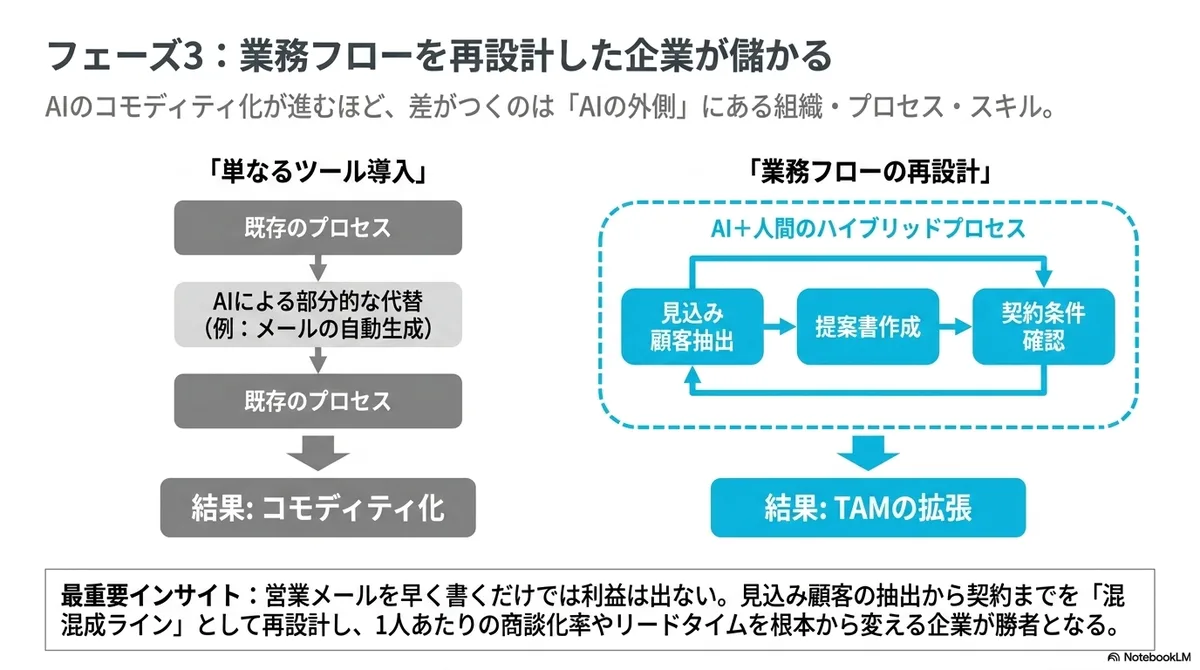
インフラが整い、計算資源の価格が下がり、AIが既存ソフトウェアに組み込まれていくと、利益の中心は少しずつAIインフラからAI利用企業へ移っていきます。
ただし、ここで儲かるのは「AIを導入した企業」ではなく、AIを自社の業務フローや顧客接点に深く組み込んだ企業です。電気の普及において工場でライン組み立てを採用した企業が生産性を上げたように、新しい技術に合わせて業務フローそのものをどう変えるかが生産性を大きく変えます。
Brynjolfsson、Rock、Syversonは、AIのような汎用技術は、能力が高まっても、補完的イノベーション、組織変更、新しいスキルが広がるまで、生産性統計に十分現れにくいと論じています。重要なのは、技術そのものだけではなく、その技術を使うための組織・プロセス・スキルが整うことです。
たとえば、営業メールをAIで少し早く書けるようにするだけでは、大きな利益にはなりません。一方で、見込み顧客の抽出、優先順位付け、初回接触、提案書作成、契約条件の確認、請求、更新提案までを、AIと人間の混成ラインとして再設計できれば、営業1人あたりの担当顧客数、商談化率、受注までのリードタイム、解約率が変わります。
物理領域でもAIがある程度の技術レベルに達すればワークフローが大きく変わり得ます。たとえば交通における自動運転が実現すれば、輸送業のワークフローは大きく変わるでしょう。
つまり、この段階で狙うべき変化や事業は、「AIツールの導入」ではなく、業務ラインの再設計です。そしてそれを単なる効率化ではなく、自社事業のTAMの拡張に使えるかどうかが、売上の伸びを規定していくのだろうと思います。
一方で、AIツールを単に導入するだけの企業は、すぐに競争に巻き込まれてしまうでしょう。多くの企業が同じモデル、同じSaaS、同じプラグインを使えるからです。AIそのものがコモディティ化するほど、差がつくのはAIの外側にあるものになる、ということです。
(4) 長期で利益を得るのは、補完資産を持つ企業
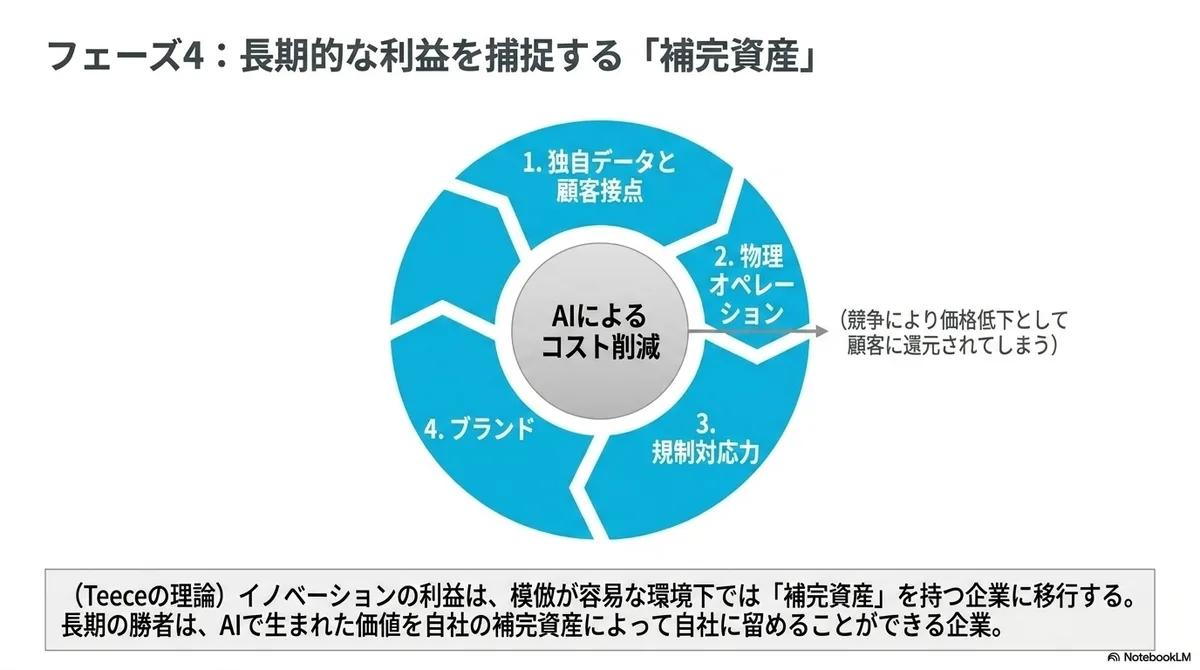
ただし、AIで生産性が上がることと、企業が儲かることは同じではありません。
ある業界でAIによってコストが10%下がったとしても、競争が激しければ、その分は価格低下として顧客に渡ってしまいます。その場合、社会全体の生産性は上がりますが、個別企業の利益率は上がりません。
利益を残すには、AIで生まれた価値を自社に留める仕組みが必要です。
そこで重要なのが補完資産です。Teeceの古典的な論文では、イノベーションを起こした企業が必ずしも利益を得るわけではなく、模倣が容易な環境では、製造、販売、顧客接点、ブランドなどの補完資産を持つ主体に利益が移りうると論じました。
AIでも同じことが起こりえます。
長期で強いのは、独自データや顧客接点を握る企業や、規制対応力やブランドを持つ企業、物理オペレーションを持つ企業です。これらの企業がAIを深く組み込むと、単なるコスト削減では終わらず、商品設計、リスク評価、顧客対応、品質管理、現場判断そのものが変わります。
つまり、長期の勝者は、AIをうまく使う企業だけではなく、独自の現場やデータを持つ企業であり、AIで生まれた価値を自社の補完資産によって捕捉できる企業かもしれません。
過去の変化のタイムライン
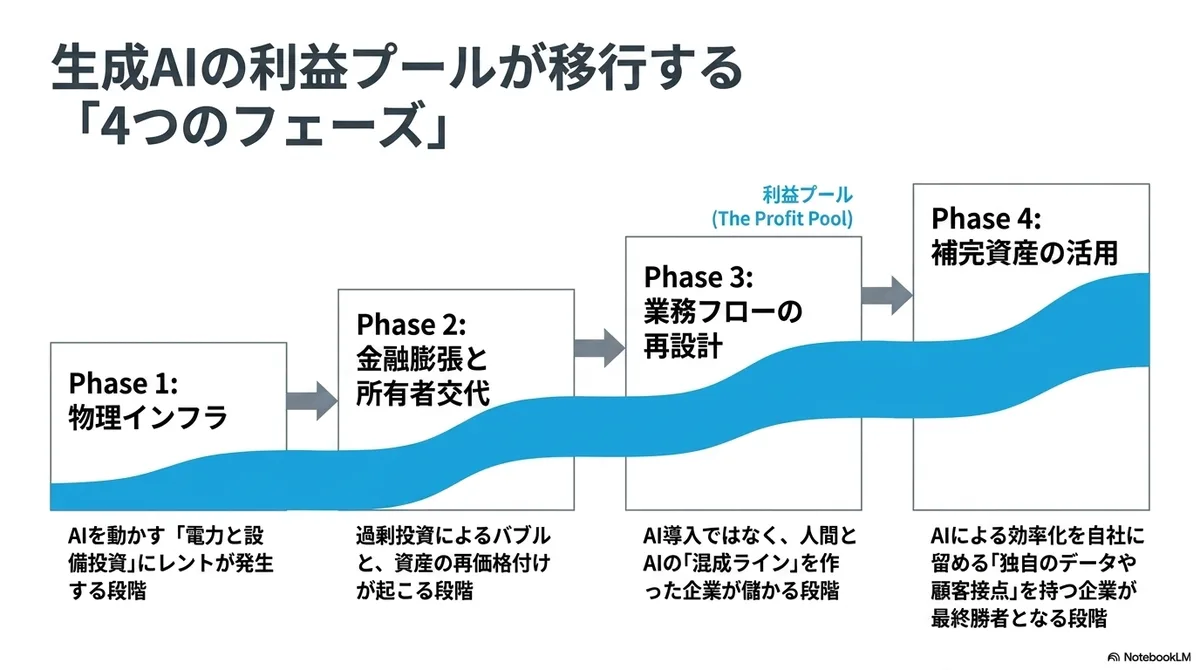
ではどのようなタイムラインでAIの勝ち組は変わっていくのでしょうか。またそうしたタイムラインを見越した上で、今からどういったスタートアップの仕込むべきでしょうか。
鉄道や電気は以下のようなタイムラインで勝ち組が変わっていったと整理できます。(ただし国によって時間差があります)
観点 | 鉄道 (1825年~) | 電気 (1880年~) |
初期の勝ち組 | 鉄工、土木、石炭、機関車、建設請負、初期鉄道会社 | 電球、発電機、配線、メーター、銅、Edison系企業、都市電力会社 |
10〜20年の勝ち組 | 建設サプライチェーン、プロモーター、金融、土地所有者 | GE・Westinghouse型電機メーカー、交流送電企業、金融、都市電力会社 |
20〜30年の勝ち組 | 大手鉄道会社、港湾、工業都市、不動産、物流・卸売・小売 | 大規模ユーティリティ、重電メーカー、電気鉄道、都市商業、工場 |
長期の最大受益者 | 鉄道を使う製造業・流通業・農業・都市不動産 | 電気を使いこなした製造業・都市商業・交通・家電 |
(フェーズが順番に進むと言うよりは、重なりながら進んでいくということには留意ください。)
生成AIはこのスピードよりも速いかもしれませんが、参考になる部分はあるはずです。
まずこの数年は物理インフラでしょう。スタートアップとしては今からやり始めても少し遅いかもしれませんが、可能性はあります。
続いてAI利用企業に徐々に移ります。ただし単に使うのではなく、AIを使った新しいワークフローやAI-Nativeと言える組織運用などができるかが重要です。そして徐々に補完資産を持つ企業へと利益が移ります。ただし効率化して供給側を増やしても、律速は需要側になることには注意が必要です。
OpenAIなどが行おうとしているPEとの協働アプローチは、単にAPIを売るだけでは企業価値を補足しづらいという認識の表れとも読めます。またインフラの次の利益のプールであるAI利用企業に自らなったり、補完資産を持つための布石としても捉えられます。スタートアップが軌道に乗るのに数年かかるというタイムラインを見ると、フルスタックスタートアップのような補完資産を取りに行く取り組みも、「早すぎる」と思われるような今から仕込み始めるようなタイミングのように思います。
違うところ:AIは国境をまたぐ
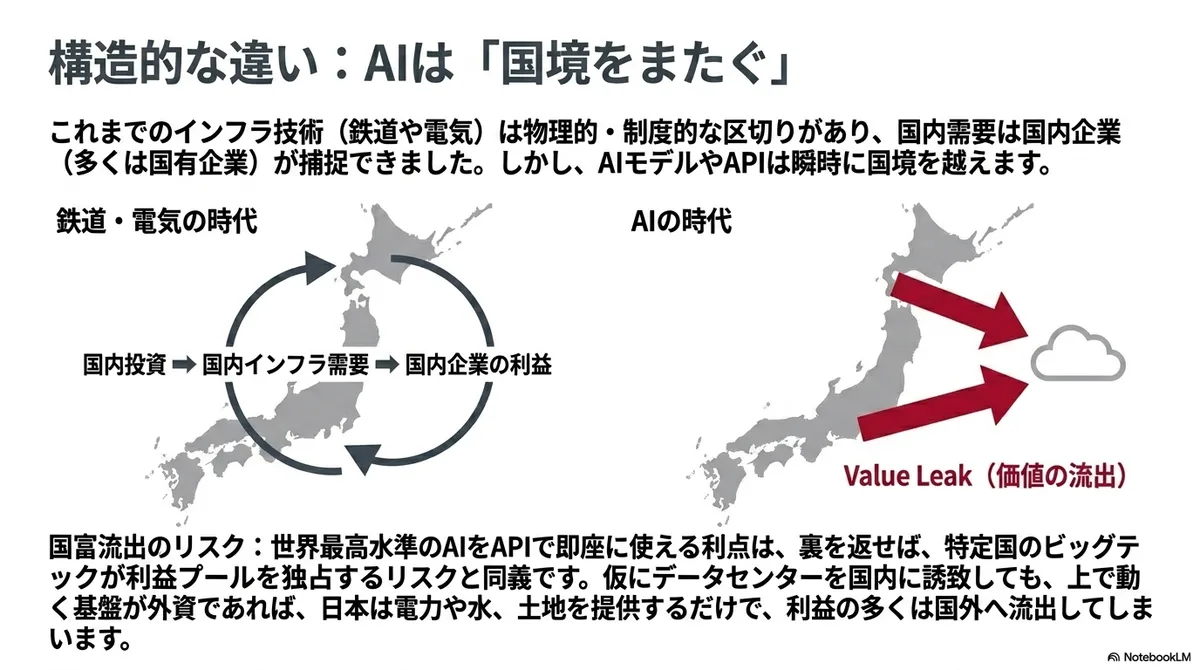
ただしAIは、鉄道や電気と大きく異なる点があります。鉄道や電気は、国や地域ごとに制度的・物理的な区切りが生まれやすい技術でした。よって国内の需要をつかむのは、国内の企業(多くは国有企業)でした。
しかし今回のAIは違います。AIモデルやAPI、アプリケーションは国境を越えて提供されます。世界最高水準のAIを、API経由ですぐ使えることは大きな利点ですが、これは同時に、特定国の企業がAIの利益プールを握るリスクにもなります。(現在のビッグテックがアプリのプラットフォームやクラウドを握っているように、です。)
また、従来の鉄道や電気といった物理的なインフラで起こっていた国内投資も、データセンターを特定国に作って計算結果のみを各国に送るようにすれば、すべての国でインフラ需要が起こるとは限りません。
仮にデータセンターを日本国内に作ったとしても、そのデータセンター上で動くクラウドやAI基盤が国外の事業者によるものであれば、(きちんと徴税ができなければ)その利益の多くは国外に流れるとともに、日本国内の電気や水道、土地といったインフラを使われる結果にもなりえます。
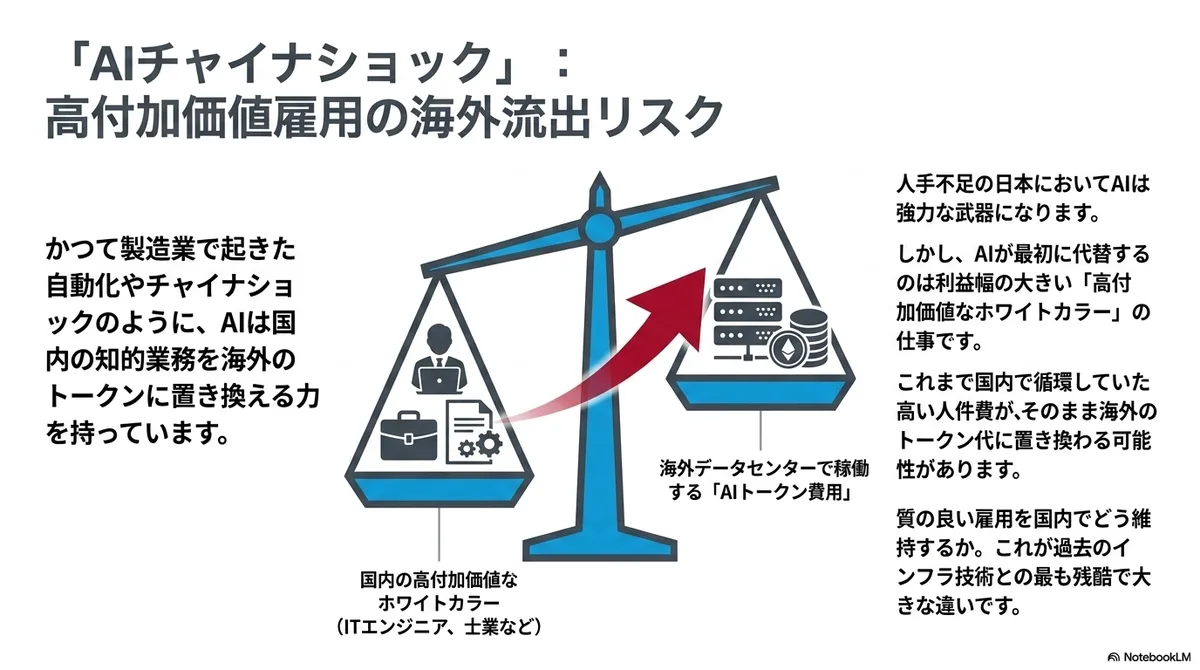
加えて、今回のAIは知的業務の雇用を海外のトークンで置き換えることも視野に入っています。そうすると、製造業で起こった自動化やチャイナショックによる雇用者数の減少のように、これまで国内のホワイトカラーの人件費に使われていたお金が、国外のデータセンターで動くAIトークン費用に置き換わってしまう、ということもありえます。
日本の人手不足のなかでAIは重要な役目を果たすかもしれませんが、一方でAIが最初に使われるのは、ITエンジニアや保険、弁護士といった、利益の大きい高付加価値な仕事であることを考えると、そうした職業で生まれていた利益や雇用が海外に奪われることにもなります。一方で、新しい雇用機会も生まれてきます。
そうなったとき、どのようにして質の良い雇用を国内で拡大・維持できるか、という点まで含めて考えなければならないのが、従来の技術との大きな違いだと考えられます。
タイムラインを意識して事業を仕込む
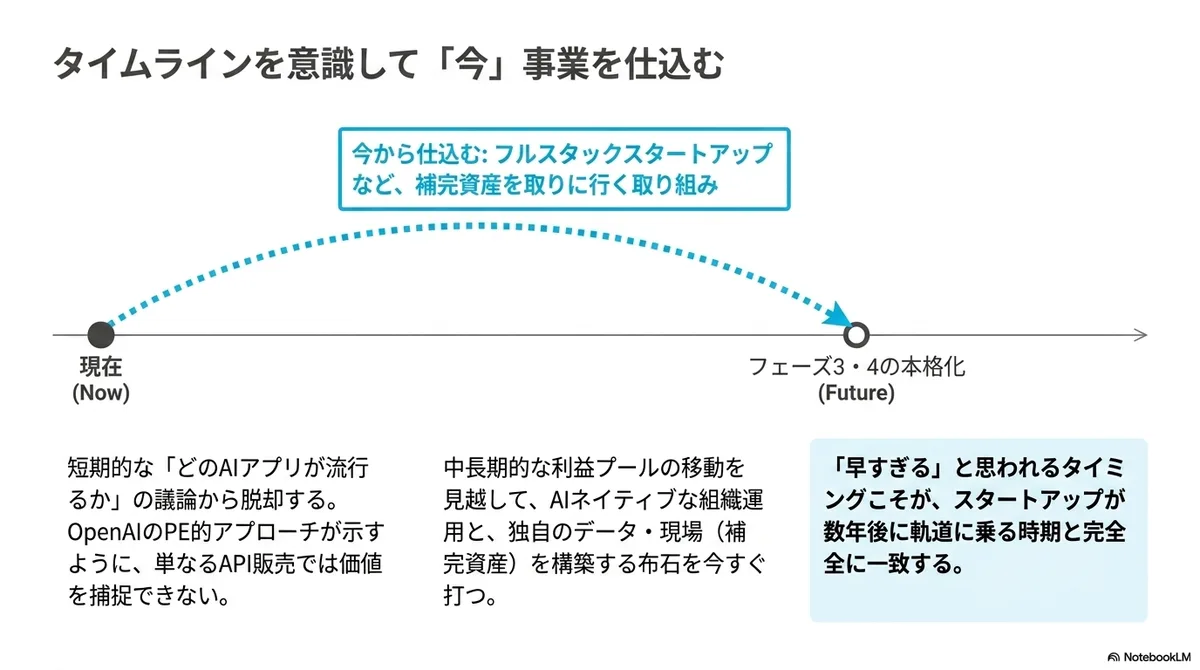
AI関連事業で利益プールが生まれやすい領域は、タイミングによって変わってくる、ということを、技術の歴史を見ながら考えてきました。
ただしこれは歴史をメタファーに作った仮説であり、この通り動くとは限りませんし、これが答えというわけではありません。
とはいえ、こうした観点でAIブームを見ることで、「短期的にどのAIアプリが流行るか」「今、どのモデルの性能がよいか」といった短期の議論だけではなく、中長期にわたり利益プールがどのように移っていくかといった議論を行えるのでは、と考えています。
そして、それを見越したうえで、どういったタイムラインで、どういった事業を仕込んでいくべきか、といった議論ができるようになることが、日本のスタートアップエコシステムの議論をより生産的なものにしていくのでは、と思います。
関連