Cómo cambian con el tiempo los «ganadores de la IA»
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Entre las startups relacionadas con la IA que hoy atraen inversión están las startups del ámbito de la infraestructura física de la IA: generación eléctrica, transmisión y conversión de energía, tecnologías de refrigeración, permisos y mano de obra o, entre las de tipo vanguardista, OPU y computación cuántica. Y fuera de las startups, se están encareciendo los productos semiconductores, como las GPU de NVIDIA y la memoria.
Bessemer Venture Partners también publicó a comienzos de 2026 un artículo sobre infraestructura titulado «The AI Data Center Stack», en el que señala que en 2025 la inversión de capital riesgo en el sector de construcción e infraestructura (built environment) estuvo dominada por los centros de datos, que representaron el 78 % del capital invertido (4.500 millones de dólares de un total de 5.700 millones).
Suele repetirse la frase «en la fiebre del oro, vende palas y vaqueros», y justo ahora, en torno a la IA, no solo está en auge la IA o la inteligencia, que son el oro de esta ocasión, sino también los ámbitos que la rodean.
Y esto ya ocurrió en el proceso de difusión de tecnologías anteriores.
En los primeros tiempos del ferrocarril no solo ganaron dinero las compañías ferroviarias, sino también el acero, el carbón, la ingeniería civil, los puentes, las locomotoras, la tierra y las finanzas. En los primeros tiempos de la electrificación, los beneficios se concentraron no solo en las compañías eléctricas, sino también en los generadores, el cable de cobre, los equipos de distribución y los motores eléctricos.
Por eso creo que, observando cómo fue cambiando con el tiempo el reservorio de beneficios en el proceso de difusión de tecnologías cercanas a la infraestructura, podremos vislumbrar en alguna medida hacia quiénes se irá desplazando el papel de ganador de la IA generativa.
Y para pensar en las startups de alto crecimiento del negocio de la IA, si se considera que hace falta una de estas estrategias:
- asumir riesgos allí donde se crece de forma explosiva a corto plazo
- prepararse con la vista puesta en los cambios a largo plazo
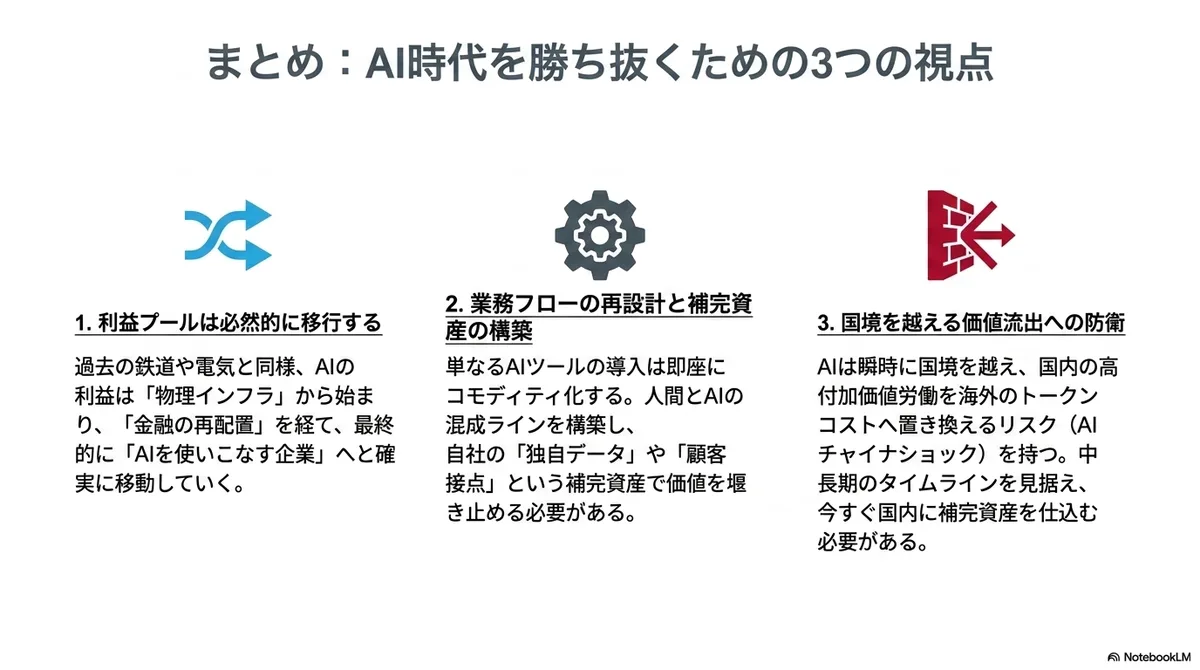
entonces no basta con pensar «dónde se va a ganar dinero ahora»: hay que observar «hacia dónde se desplazará después el reservorio de beneficios» y construir el negocio anticipando ese cambio a lo largo del tiempo.
(1) Primero gana dinero la infraestructura física
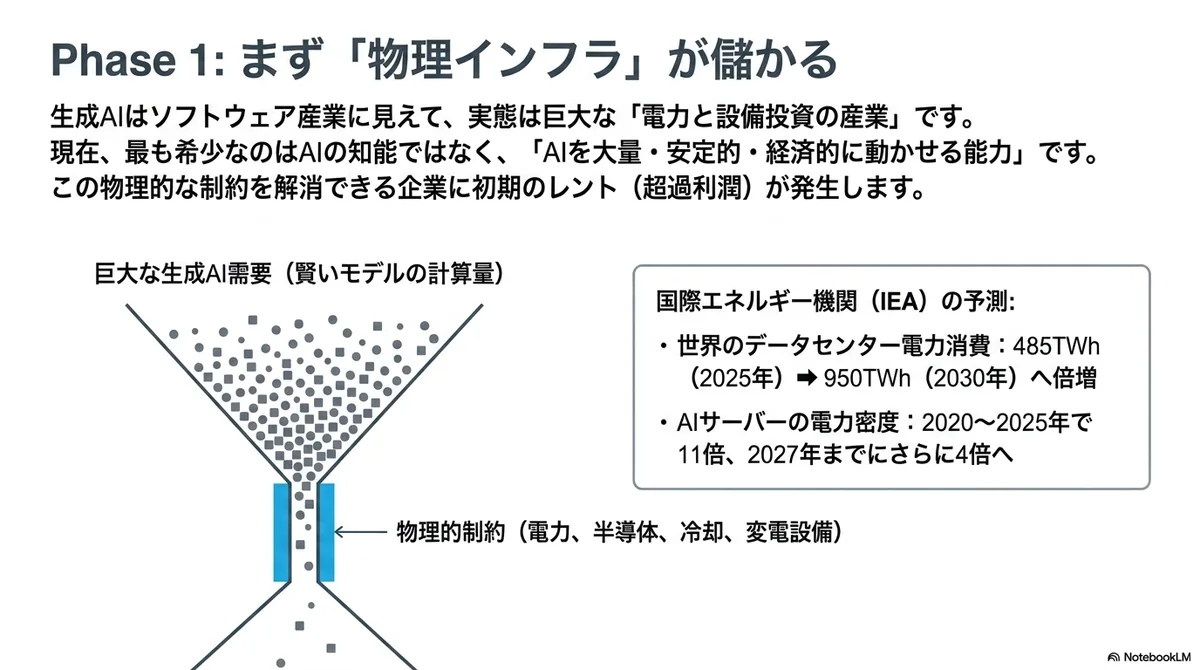
Cuando se difunde una nueva tecnología de propósito general, quienes obtienen beneficios con más facilidad al principio no son las empresas que usan esa tecnología, sino las que poseen los recursos limitantes necesarios para hacerla funcionar. En el caso del ferrocarril, el acero; en el de la electricidad, los generadores, por ejemplo.
En el actual movimiento de la IA generativa, el dinero se concentra en las GPU, la memoria HBM, los servidores, la nube, los centros de datos, la electricidad, la refrigeración, las subestaciones, las redes y similares. La IA generativa parece simplemente software o una industria de la inteligencia, pero detrás de ella hay una «industria de la energía y la inversión en equipamiento», que requiere una enorme infraestructura física.
De hecho, la IEA prevé que el consumo eléctrico mundial de los centros de datos casi se duplique, de 485 TWh en 2025 a 950 TWh en 2030, y que el de los centros de datos especializados en IA se multiplique por unas tres veces en el mismo período. Además, la densidad de potencia de los servidores de IA se multiplicó por 11 entre 2020 y 2025 y se espera que se cuadruplique de nuevo antes de 2027, lo que agravaría las limitaciones de suministro de transformadores y equipos de conversión de energía.
Es decir, el primer acto del auge de la IA no es solo una competencia por desarrollar «modelos inteligentes». Es una competencia por la electricidad, los semiconductores, los centros de datos, la refrigeración, las redes y el talento necesarios para ejecutar modelos inteligentes a gran escala. En especial en las regiones concretas donde todo esto coincide, es una estructura en la que las empresas capaces de resolver la escasez tienden a obtener rentas.
Por eso, en esta etapa lo escaso no es solo la «inteligencia de la IA» en sí, sino la «capacidad de ejecutar IA a gran escala, de forma estable y económica».
Si se piensa así, a corto plazo (¿hasta alrededor de 2030?) las empresas de infraestructura física que hacen funcionar la IA tienden a obtener beneficios con más facilidad que las empresas de aplicaciones de IA. Por eso, que las startups corran a apuntar a estos ámbitos buscando un crecimiento rápido a corto plazo es, supongo, justo lo que ocurre ahora, centrado en Estados Unidos.
Dicho esto, el «gran reservorio de beneficios» y el «reservorio de beneficios al que las startups pueden acceder» son distintos. Dentro de la infraestructura de IA, en la fabricación de semiconductores y la nube a gran escala el poder de capital de las grandes empresas ya establecidas es fuerte, pero me da la impresión de que están aumentando las startups en ámbitos donde sí hay espacio para entrar (por ejemplo, las startups de transformadores que se ajustan al nuevo estándar de NVIDIA).
Cuando la demanda crece de golpe o cambia mucho de naturaleza, las nuevas tecnologías se adoptan con más facilidad. Desde esa perspectiva, parece también el momento en que entran nuevas tecnologías físicas.
De hecho, la inversión de capital riesgo parece dirigirse a esos ámbitos, y también las sociedades de inversión en infraestructura están reforzando su inversión en centros de datos.
(2) Después llegan la expansión financiera y el cambio de propietarios
Ahora bien, las empresas de infraestructura no seguirán necesariamente siendo las mayores ganadoras.
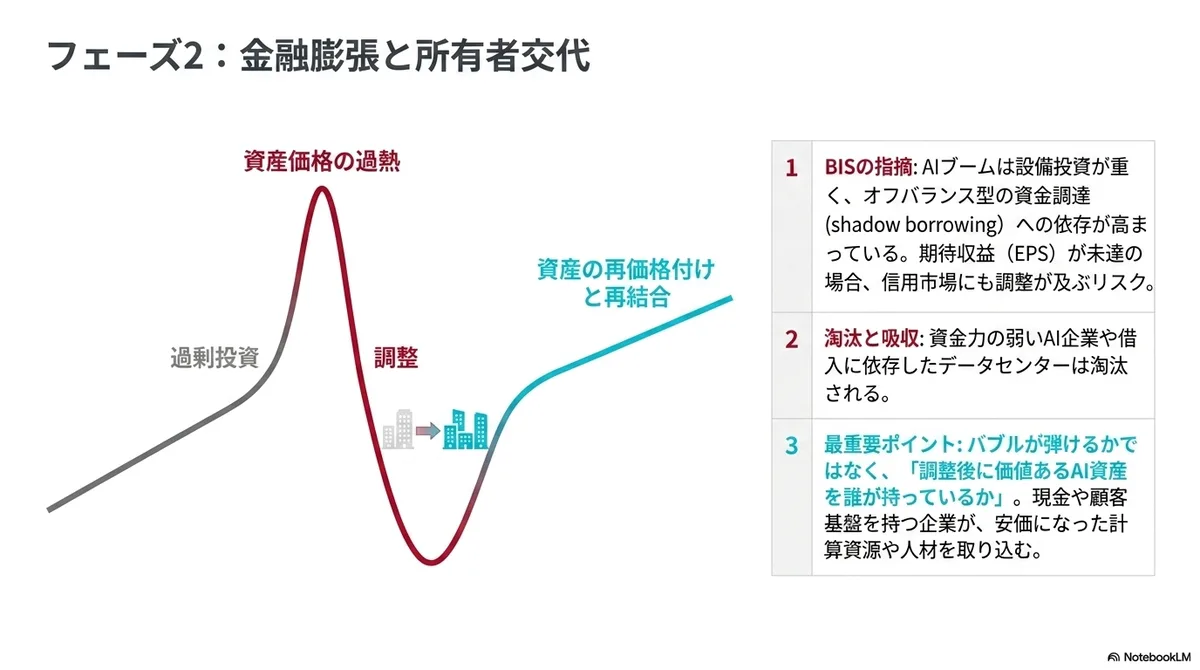
En las nuevas infraestructuras suele producirse sobreinversión. Si miramos la historia del ferrocarril, la electricidad e internet, primero se infló la expectativa de crecimiento futuro, el dinero afluyó de golpe, aumentaron las empresas y los equipos, subieron las cotizaciones y el valor de las compañías, y después llegó un ajuste.
Con la IA puede ocurrir lo mismo.
Carlota Perez explica que, en las primeras etapas de una revolución tecnológica, el capital financiero fluye en masa hacia la nueva tecnología, y que después tiende a darse la secuencia de divergencia entre el capital financiero y el capital productivo, sobrecalentamiento de los precios de los activos, crash y posterior reconexión.
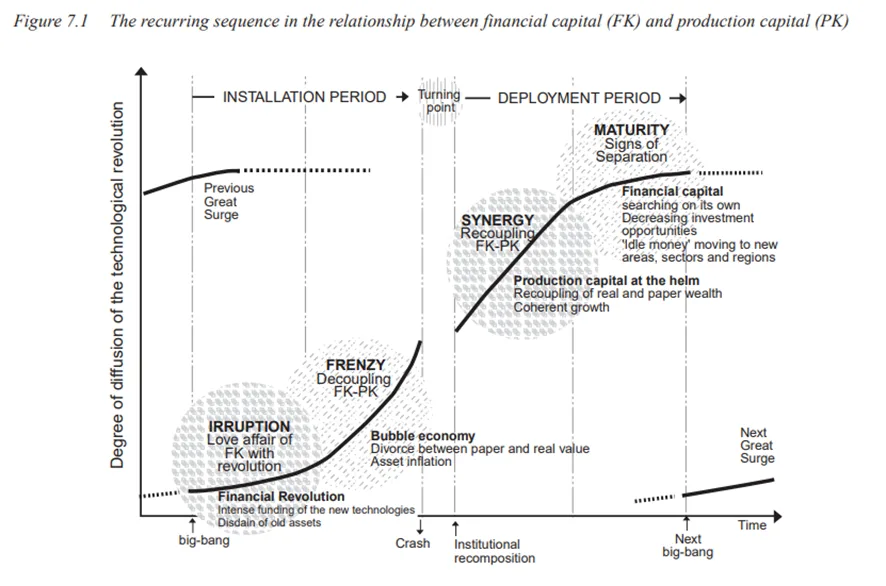
https://carlotaperez.org/wp-content/downloads/books/btr-en/PEREZ_TRFC_Ch%207.pdf
Es muy posible que se produzca una estructura igual. De hecho, también en la inversión en infraestructura de IA está creciendo la presencia de las finanzas.
El BIS señala que la inversión relacionada con la IA se está disparando tanto en valor nominal como en proporción del PIB y que, dada la escala de inversión futura, aumentará la dependencia no solo del flujo de caja operativo de las empresas, sino también de la deuda y del crédito privado. Añade además que la sostenibilidad del auge de la IA depende de que las empresas de IA logren cumplir sus altas expectativas de ingresos. Los centros de datos, en particular, son una industria de fuerte inversión en equipamiento. Necesitan terreno, edificios, instalaciones eléctricas, servidores, refrigeración, redes y personal de operación, y la recuperación de la inversión lleva tiempo: es un negocio con una estructura de costes distinta de la del software tradicional.
En otro artículo del BIS Quarterly Review se explica que los hiperescaladores, además de emitir bonos, están aumentando una financiación fuera de balance mediante JV, SPV, arrendamientos a largo plazo, contratos de capacity offtake y garantías, algo que económicamente se parece más a un “shadow borrowing”. También se señala que, si los ingresos esperados no se materializan, el ajuste podría alcanzar no solo al mercado bursátil, sino también a los mercados de crédito.
Pero lo que quiero discutir aquí es qué ocurre después de la expansión financiera. Probablemente no habrá una desaceleración de la tecnología, sino una revalorización de los activos y, en consecuencia, un cambio de actores.
Por ejemplo, las empresas de IA con poca capacidad financiera, las desarrolladoras de centros de datos que dependen del endeudamiento y las empresas de aplicaciones de IA poco diferenciadas entrarán en una fase en la que es fácil que sean eliminadas, por ejemplo por ajustes en el coste de los tokens. En cambio, las grandes empresas con efectivo, las industrias reguladas y las empresas que pueden reducir costes de inmediato con IA podrían absorber talento, recursos de cómputo, bases de clientes y propiedad intelectual que se han abaratado.
Lo importante es qué activos de IA conservarán su valor después de la burbuja y quién los posee. Desde esa perspectiva, me parece que también hay que ir seleccionando desde ahora en qué invertir.
(3) Ganan dinero las empresas que cambian sus flujos de trabajo
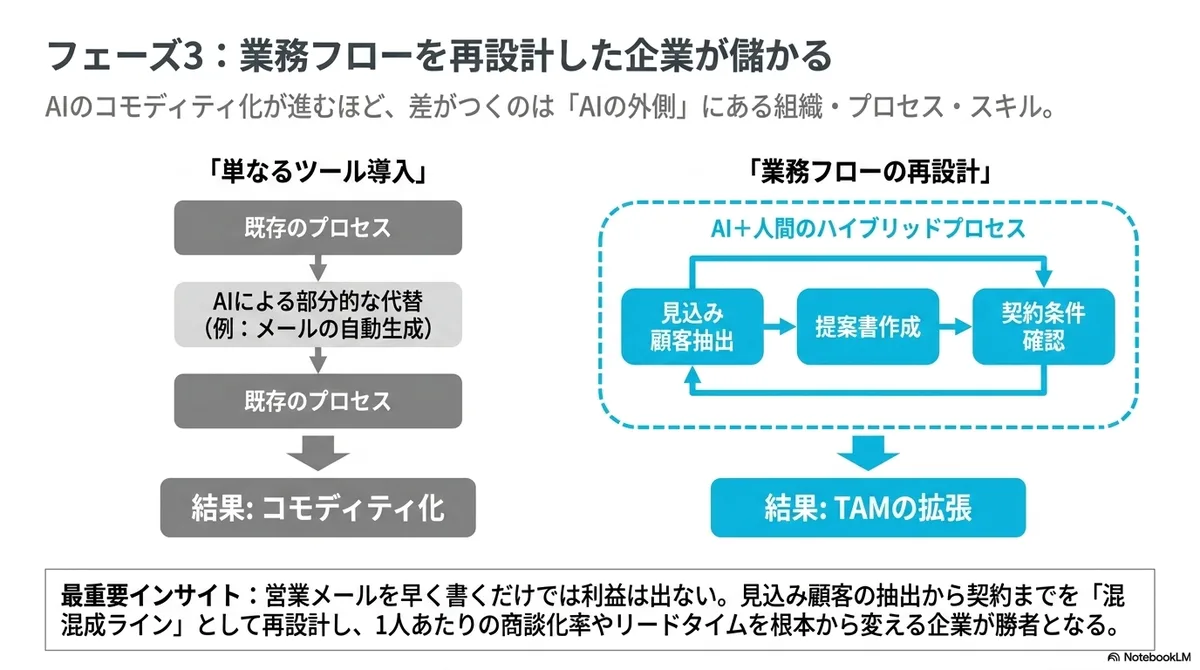
Cuando la infraestructura está lista, el precio de los recursos de cómputo baja y la IA se integra en el software existente, el centro de los beneficios se desplaza poco a poco de la infraestructura de IA a las empresas que usan la IA.
Pero quienes ganan dinero aquí no son las «empresas que han adoptado la IA», sino las que la han integrado a fondo en sus flujos de trabajo y en sus puntos de contacto con los clientes. Así como, con la difusión de la electricidad, las empresas que adoptaron el montaje en línea en sus fábricas elevaron su productividad, la forma de cambiar los propios flujos de trabajo para adaptarlos a la nueva tecnología cambia enormemente la productividad.
Brynjolfsson, Rock y Syverson sostienen que, en las tecnologías de propósito general como la IA, aunque aumente su capacidad, cuesta que se reflejen plenamente en las estadísticas de productividad hasta que se difunden las innovaciones complementarias, los cambios organizativos y las nuevas habilidades. Lo importante no es solo la tecnología en sí, sino que estén listos la organización, los procesos y las habilidades para usarla.
Por ejemplo, limitarse a poder redactar un poco más rápido los correos de ventas con IA no produce grandes beneficios. En cambio, si se logra rediseñar como una línea mixta de IA y personas todo el proceso, desde la identificación de clientes potenciales, la priorización, el primer contacto, la elaboración de propuestas, la revisión de condiciones contractuales, la facturación y la propuesta de renovación, cambiarán el número de clientes por vendedor, la tasa de conversión a oportunidades, el plazo hasta cerrar el pedido y la tasa de cancelación.
En el ámbito físico, también, si la IA alcanza cierto nivel técnico, los flujos de trabajo podrían cambiar mucho. Por ejemplo, si se hace realidad la conducción autónoma en el transporte, el flujo de trabajo del sector del transporte cambiará de manera notable.
Es decir, el cambio o el negocio al que apuntar en esta etapa no es la «adopción de herramientas de IA», sino el rediseño de las líneas de trabajo. Y creo que lo que determinará el crecimiento de las ventas es si se puede usar eso no como simple mejora de eficiencia, sino para ampliar el TAM del propio negocio.
Por otro lado, las empresas que se limiten a adoptar herramientas de IA quedarán enseguida atrapadas en la competencia, porque muchas empresas pueden usar los mismos modelos, el mismo SaaS y los mismos plugins. Cuanto más se banalice la propia IA, más se marcarán las diferencias en lo que está fuera de la IA.
(4) A largo plazo obtienen beneficios las empresas con activos complementarios
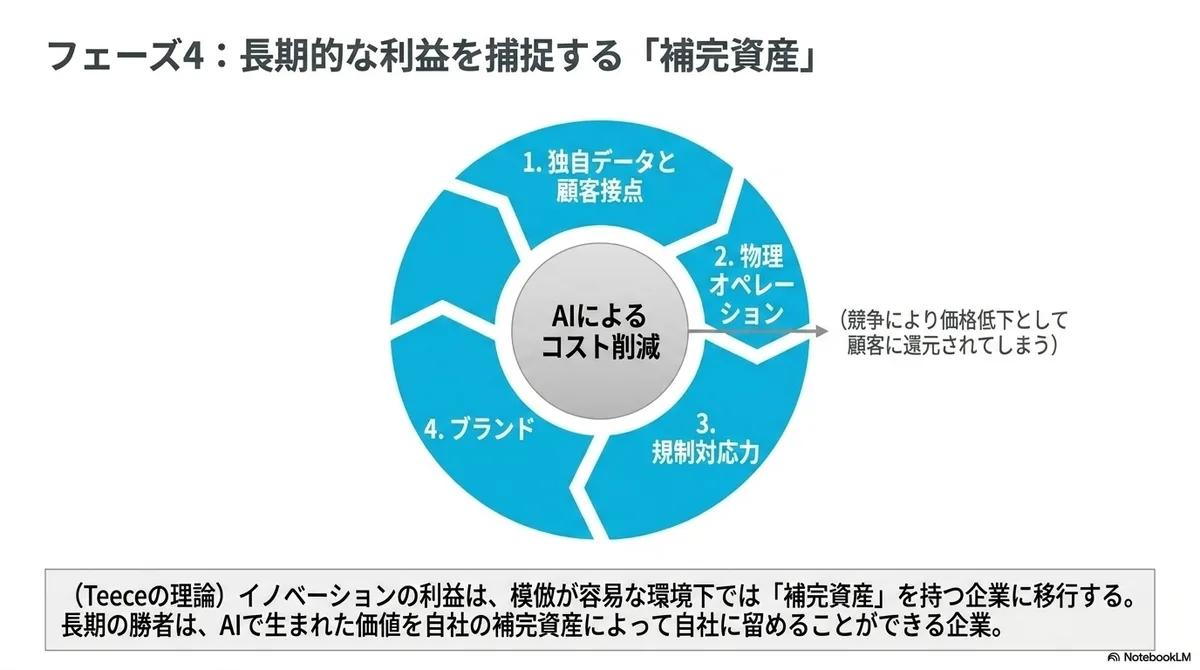
Sin embargo, que la productividad aumente con la IA no es lo mismo que las empresas ganen dinero.
Aunque la IA reduzca los costes un 10 % en un sector, si la competencia es intensa, esa reducción pasará a los clientes en forma de rebaja de precios. En ese caso, la productividad del conjunto de la sociedad aumenta, pero el margen de cada empresa no.
Para conservar beneficios hace falta un mecanismo que retenga en la propia empresa el valor creado por la IA.
Ahí son importantes los activos complementarios. En el artículo clásico de Teece se sostiene que la empresa que innova no siempre obtiene los beneficios y que, en un entorno en el que es fácil imitar, los beneficios pueden pasar a quienes poseen activos complementarios como la fabricación, las ventas, los puntos de contacto con los clientes y la marca.
Con la IA puede ocurrir lo mismo.
A largo plazo son fuertes las empresas que controlan datos propios o puntos de contacto con los clientes, las que tienen capacidad de cumplimiento regulatorio o marca y las que tienen operaciones físicas. Cuando estas empresas integran la IA a fondo, el resultado no se queda en una simple reducción de costes, sino que cambian el diseño de productos, la evaluación de riesgos, la atención al cliente, el control de calidad y las propias decisiones sobre el terreno.
Es decir, quizá los ganadores a largo plazo no sean solo las empresas que usan bien la IA, sino las que tienen un terreno de operaciones y datos propios y pueden capturar, con sus activos complementarios, el valor generado por la IA.
Cronología de cambios pasados
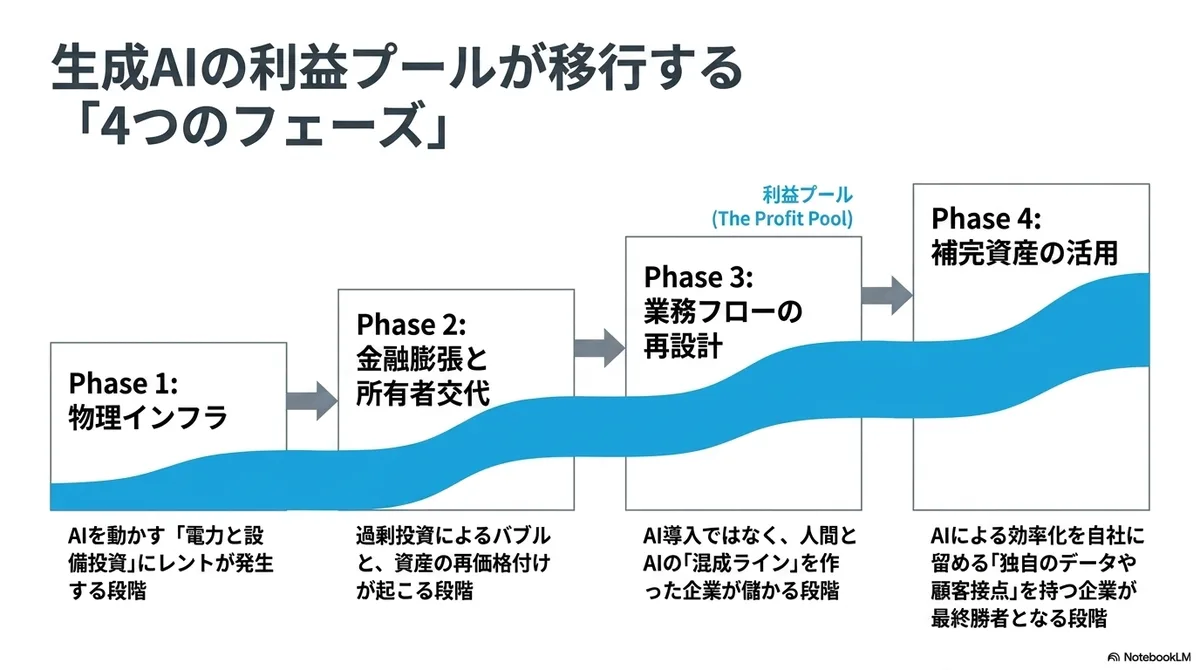
Entonces, ¿con qué cronología cambiarán los ganadores de la IA? Y, anticipando esa cronología, ¿qué tipo de startups habría que ir preparando desde ahora?
Se puede resumir que, en el ferrocarril y la electricidad, los ganadores cambiaron según la siguiente cronología. (Aunque hay desfases temporales según el país.)
Aspecto | Ferrocarril (desde 1825) | Electricidad (desde 1880) |
Ganadores iniciales | Siderurgia, ingeniería civil, carbón, locomotoras, contratistas de construcción, primeras compañías ferroviarias | Bombillas, generadores, cableado, contadores, cobre, empresas del entorno de Edison, compañías eléctricas urbanas |
Ganadores a 10-20 años | Cadena de suministro de la construcción, promotores, finanzas, propietarios de tierras | Fabricantes eléctricos del tipo GE y Westinghouse, empresas de transmisión en corriente alterna, finanzas, compañías eléctricas urbanas |
Ganadores a 20-30 años | Grandes compañías ferroviarias, puertos, ciudades industriales, inmobiliario, logística, mayoristas y minoristas | Grandes empresas de servicios públicos, fabricantes de maquinaria eléctrica pesada, ferrocarriles eléctricos, comercio urbano, fábricas |
Mayores beneficiarios a largo plazo | Industria manufacturera, distribución, agricultura e inmobiliario urbano que usan el ferrocarril | Industria manufacturera, comercio urbano, transporte y electrodomésticos que supieron aprovechar la electricidad |
(Conviene tener presente que las fases no avanzan tanto una tras otra como superponiéndose.)
Es posible que la IA generativa vaya más rápido que este ritmo, pero algo de esto debería servir de referencia.
Primero, estos años serán de infraestructura física. Para una startup quizá sea algo tarde empezar ahora, pero hay posibilidades.
Después se pasará poco a poco a las empresas que usan IA. Pero lo importante no es simplemente usarla, sino si se pueden crear nuevos flujos de trabajo con IA y una operación organizativa que pueda llamarse AI-Native. Y luego los beneficios irán pasando poco a poco a las empresas con activos complementarios. Eso sí, hay que tener en cuenta que, aunque se gane eficiencia y se aumente la oferta, el factor limitante pasa a ser la demanda.
El enfoque de colaboración con PE que intentan llevar a cabo empresas como OpenAI puede leerse como señal de que reconocen que es difícil capturar valor empresarial simplemente vendiendo API. También puede entenderse como un paso para convertirse ellas mismas en empresas usuarias de IA, el siguiente reservorio de beneficios tras la infraestructura, o para hacerse con activos complementarios. Viendo la cronología según la cual una startup tarda varios años en despegar, me parece que iniciativas como las de las startups full-stack, que buscan hacerse con activos complementarios, también son algo que debería empezar a prepararse desde ahora, aunque parezca «demasiado pronto».
Lo que es distinto: la IA cruza las fronteras
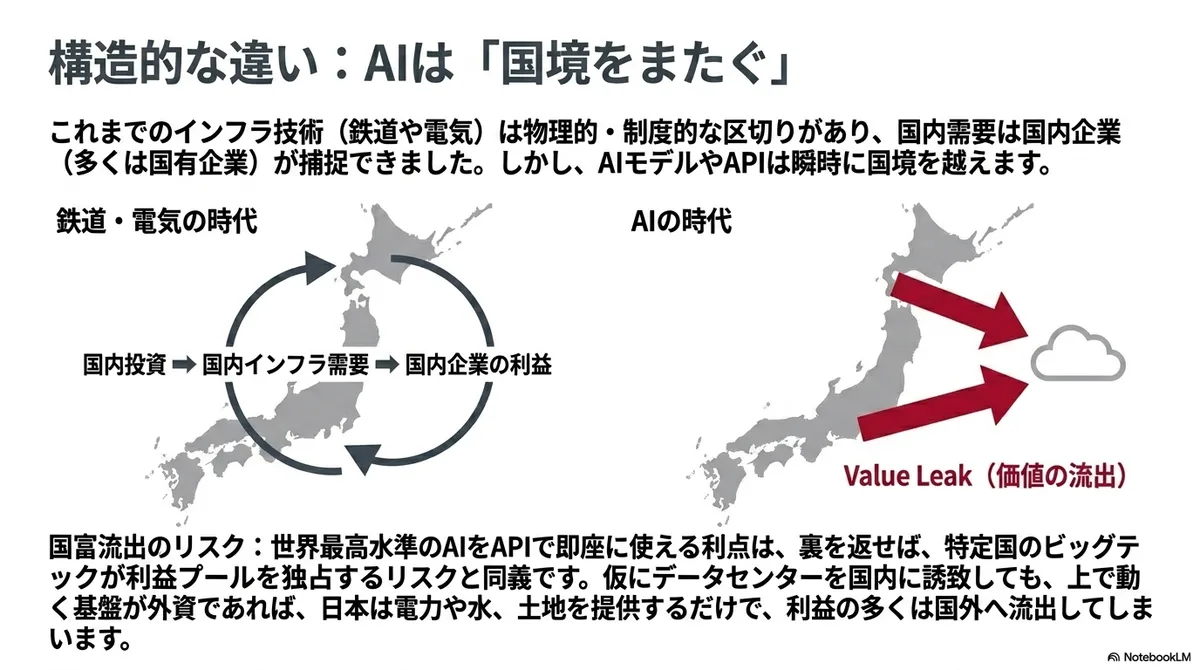
Sin embargo, la IA tiene una diferencia importante con el ferrocarril y la electricidad. El ferrocarril y la electricidad eran tecnologías en las que resultaba fácil que surgieran divisiones institucionales y físicas por país o región. Por eso, quienes captaban la demanda interna eran las empresas nacionales (en su mayoría, empresas estatales).
Pero esta vez, con la IA, es distinto. Los modelos de IA, las API y las aplicaciones se ofrecen cruzando fronteras. Poder usar de inmediato, mediante API, la IA de nivel más alto del mundo es una gran ventaja, pero al mismo tiempo supone el riesgo de que empresas de un país concreto controlen el reservorio de beneficios de la IA. (Como ocurre hoy con las Big Tech, que controlan las plataformas de aplicaciones y la nube.)
Además, la inversión interna que se producía en las infraestructuras físicas tradicionales, como el ferrocarril y la electricidad, tampoco implica que surja demanda de infraestructura en todos los países si se construyen centros de datos en un país concreto y solo se envían los resultados del cómputo a cada país.
Aunque se construyera un centro de datos en Japón, si la nube y la plataforma de IA que funcionan sobre él pertenecen a operadores extranjeros, (si no se pueden cobrar bien los impuestos) buena parte de los beneficios fluirá al exterior y, al mismo tiempo, se estarán usando infraestructuras nacionales como la electricidad, el agua y el suelo.
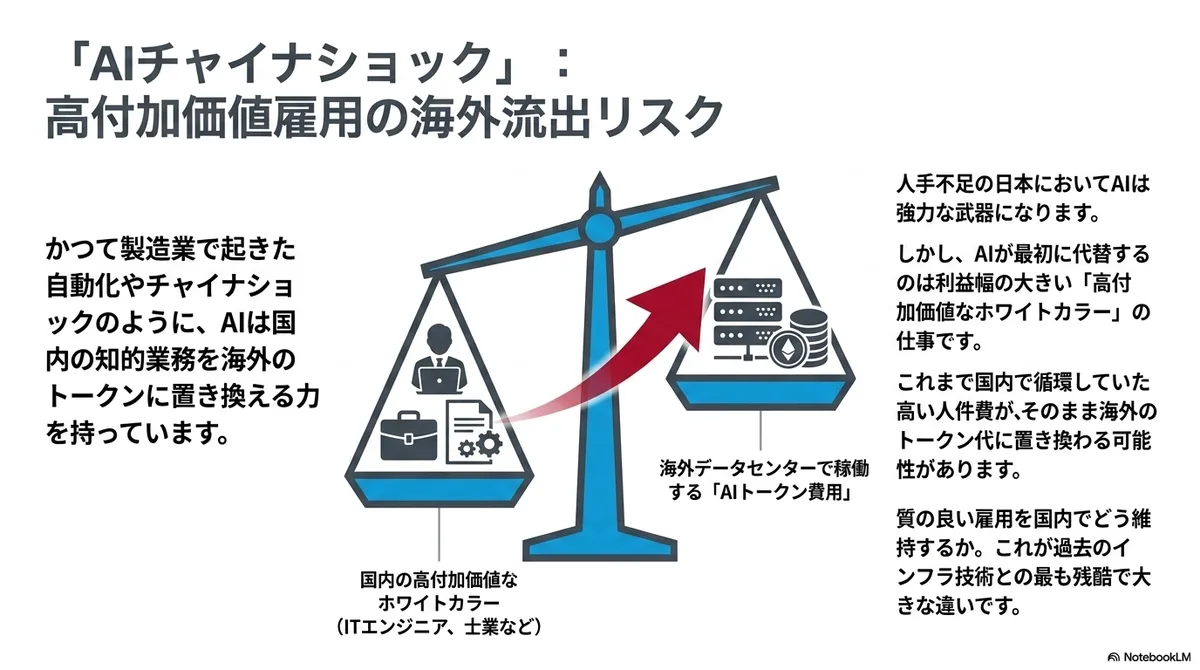
Además, con la IA actual también se contempla sustituir empleos de trabajo intelectual por tokens extranjeros. Entonces, como la automatización que ocurrió en la manufactura o la disminución del empleo causada por el shock chino, podría ocurrir que el dinero que hasta ahora se destinaba a los costes laborales de los trabajadores de oficina del país sea reemplazado por el coste de tokens de IA que funcionan en centros de datos del extranjero.
Puede que la IA desempeñe un papel importante ante la escasez de mano de obra en Japón, pero, considerando que los primeros trabajos en los que se usará la IA serán los de alto valor añadido y grandes beneficios, como los ingenieros informáticos, los seguros y los abogados, los beneficios y el empleo que se generaban en esas profesiones podrían ser arrebatados por el extranjero. Por otro lado, también surgirán nuevas oportunidades de empleo.
En ese caso, lo que hay que considerar, y lo que supone una gran diferencia con las tecnologías anteriores, es cómo ampliar y mantener en el país un empleo de calidad.
Preparar negocios con la cronología en mente
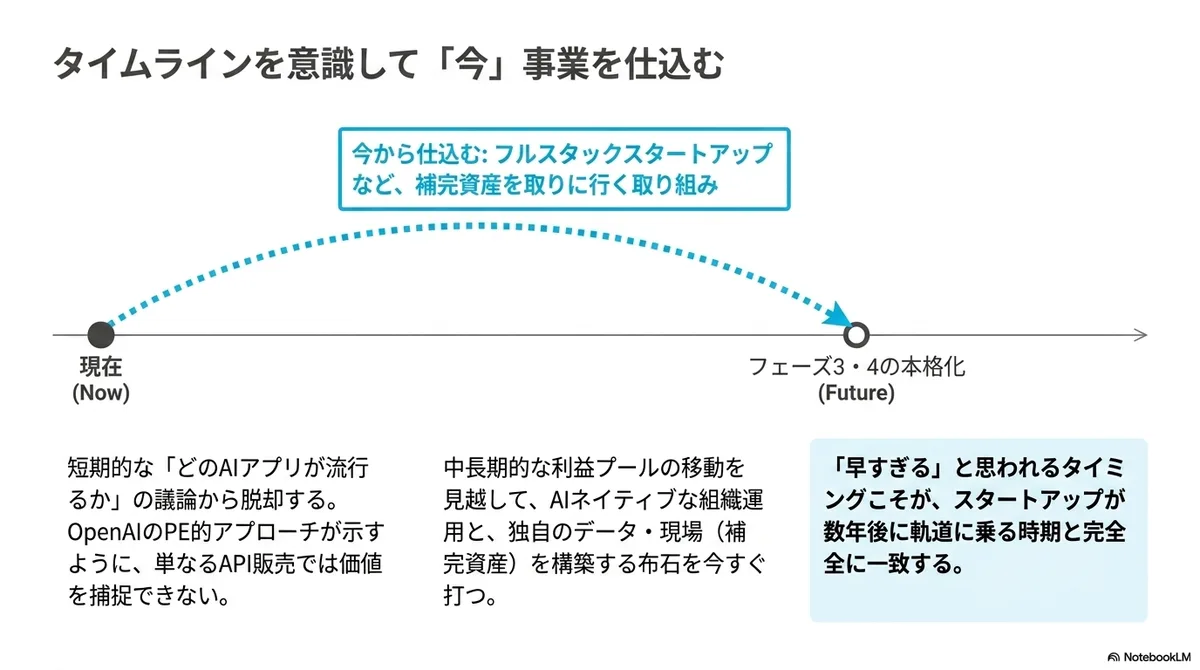
Hemos considerado, mirando la historia de la tecnología, que los ámbitos donde es fácil que surjan reservorios de beneficios en los negocios relacionados con la IA cambian según el momento.
Sin embargo, esto es una hipótesis construida usando la historia como metáfora, y no necesariamente funcionará así ni es la respuesta.
Aun así, creo que, al observar el auge de la IA desde esta perspectiva, se puede debatir no solo sobre cuestiones a corto plazo como «qué aplicación de IA se pondrá de moda a corto plazo» o «qué modelo tiene ahora mejor rendimiento», sino también sobre cómo se irán desplazando los reservorios de beneficios a medio y largo plazo.
Y creo que poder debatir, anticipando eso, con qué cronología y qué tipo de negocios conviene ir preparando hará más productivo el debate sobre el ecosistema de startups de Japón.
Relacionado
Pensar en los efectos de segundo y tercer orden de la IA - 🐴 (Caballo)