“AI赢家”会如何随时间变化
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
目前,AI相关领域中吸引投资的初创公司,有AI物理基础设施相关领域的初创公司。包括发电、输电与电力转换、冷却技术、许可审批和劳动力,或者属于突破类的OPU和量子等。而在初创公司之外,NVIDIA等公司的GPU以及内存等半导体产品价格正在飙升。
Bessemer Venture Partners 在2026年之后也发布了一篇名为“AI 数据中心技术栈”的基础设施类文章,文中指出,2025年在建筑环境(建设与基础设施)领域的风险投资被数据中心所垄断,占投入资本的78%(57亿美元中的45亿美元)。
人们经常说“淘金热中要卖铲子和牛仔裤”,而此刻在AI周边,不仅是AI和智能这一次的“黄金”本身,其周边领域同样热闹非凡。
而这在过去技术的普及过程中也发生过。
铁路早期,不仅是铁路公司,钢铁、煤炭、土木、桥梁、机车、土地和金融也都赚了钱。电气化早期,不仅是电力公司,发电机、铜线、配电设备和电动机也汇聚了利润。
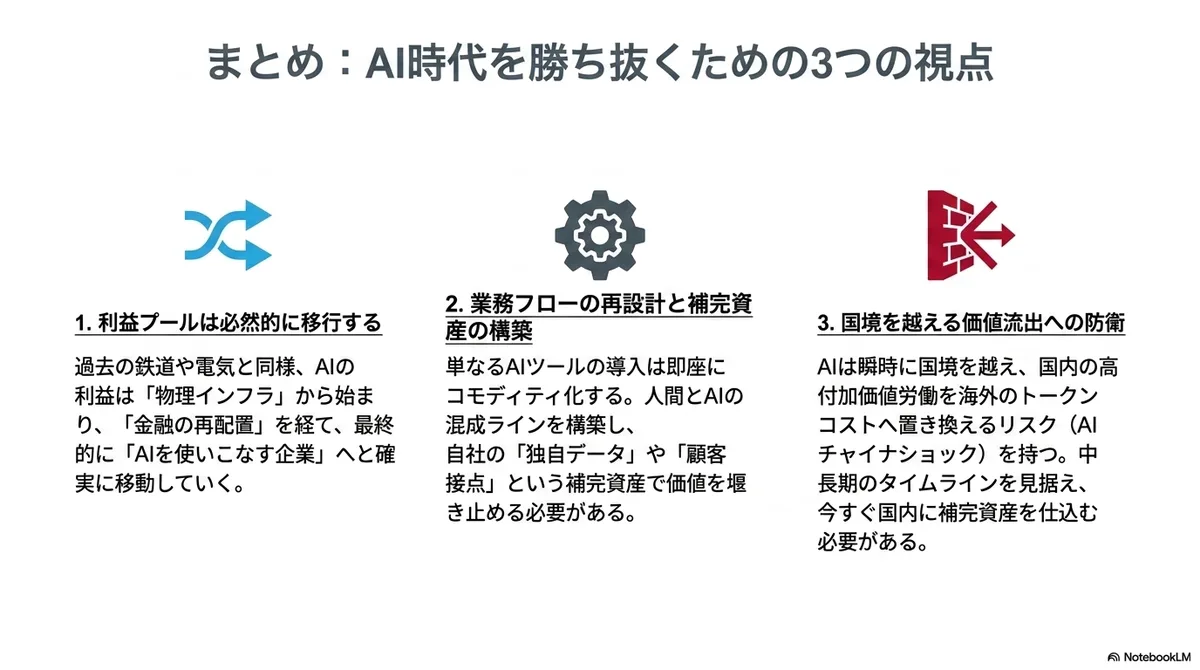
那么,通过观察在过去与基础设施相近的技术普及过程中,利润池是如何随时间变迁的,也许就能多少看出今后生成式AI的赢家会转移到哪些人身上。
而在思考AI业务的高增长初创公司时,如果认为需要以下两种策略之一:
- 在短期内急剧增长的领域承担风险
- 着眼长期变化做好准备
那么就不仅要思考“现在哪里看起来能赚钱”,还需要关注**“利润池接下来会转移到哪里”**,并一边预测这种时间上的变化,一边打造业务。
(1) 首先是物理基础设施赚钱
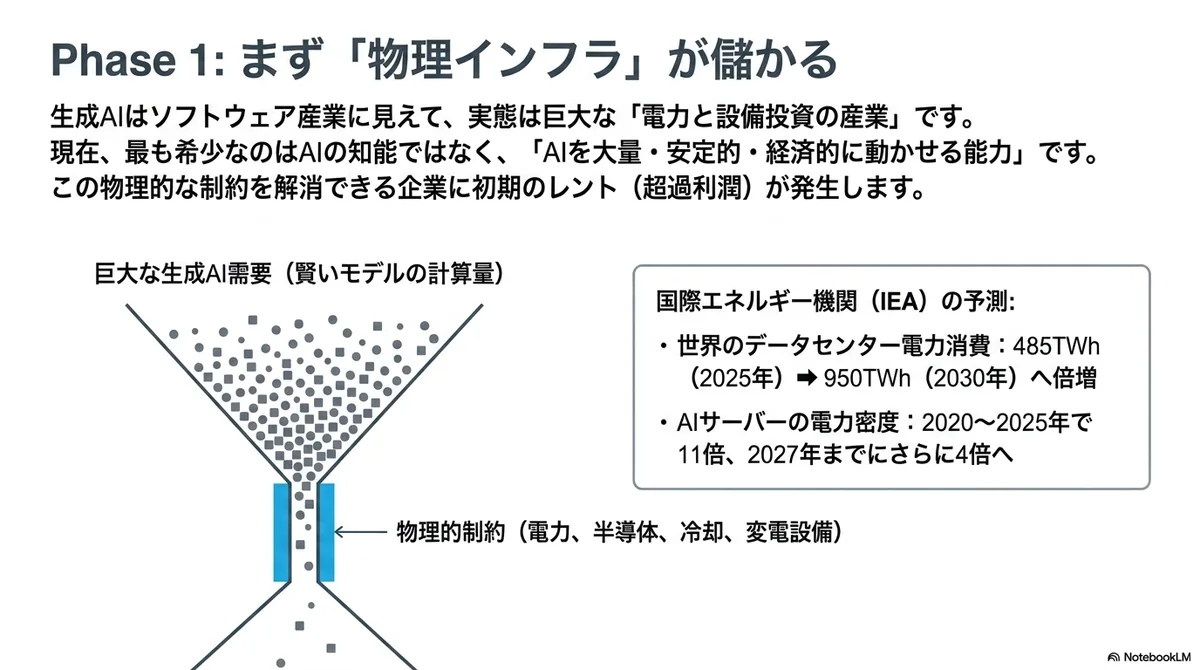
当新的通用技术普及时,最先容易获利的,并不是使用该技术的企业,而是掌握着让该技术运转所需的约束性资源的企业。就铁路而言是钢铁,就电力而言是发电机等。
在这一轮生成式AI的浪潮中,利润集中在GPU、HBM内存、服务器、云、数据中心、电力、冷却、变电设备和网络等方面。生成式AI看起来只是软件或智能产业,但其背后需要庞大的物理基础设施,是一个“电力与设备投资的产业”。
实际上,IEA预测,全球数据中心的电力消费将从2025年的485TWh增至2030年的950TWh,几乎翻一番,而AI专用数据中心的电力消费在同一时期将增至约3倍。此外,AI服务器的功率密度在2020至2025年间增长了11倍,预计到2027年还将再增长4倍,这将加剧变压器和电力转换设备的供给紧张。
也就是说,AI热潮的第一幕,不仅仅是围绕“聪明的模型”开发的竞争。它是围绕大规模运行聪明模型所需的电力、半导体、数据中心、冷却、网络,以及人才的竞争。尤其是在这些要素同时具备的特定地区,能够缓解稀缺性的企业容易获得租金。
因此,在这个阶段稀缺的,不仅是“AI的智能”本身,还有“大量、稳定、经济地运行AI的能力”。
这样看来,短期内(到2030年左右?),与AI应用企业相比,让AI运转的物理基础设施企业更容易获利。因此,以初创公司的身份追求短期急速成长,急于瞄准这些领域,大概正是目前以美国为中心正在发生的事情。
不过,“巨大的利润池”和“初创公司能够争取的利润池”并不相同。在AI基础设施中,半导体制造和大规模云是现有大公司资本实力雄厚的领域,而我也看到,在初创公司有机会切入的领域,初创公司正在增加。(例如搭上NVIDIA新型标准的变压器初创公司等)
当需求急剧扩大,或需求的种类发生巨大变化时,新技术更容易被引入。从这个角度看,现在似乎也是新的物理技术进入的时机。
实际上,风险投资似乎也在流向这类领域,基础设施投资公司等也在加强对数据中心的投资。
(2) 之后会发生金融膨胀和所有者更替
但是,基础设施企业未必会一直是最大的赢家。
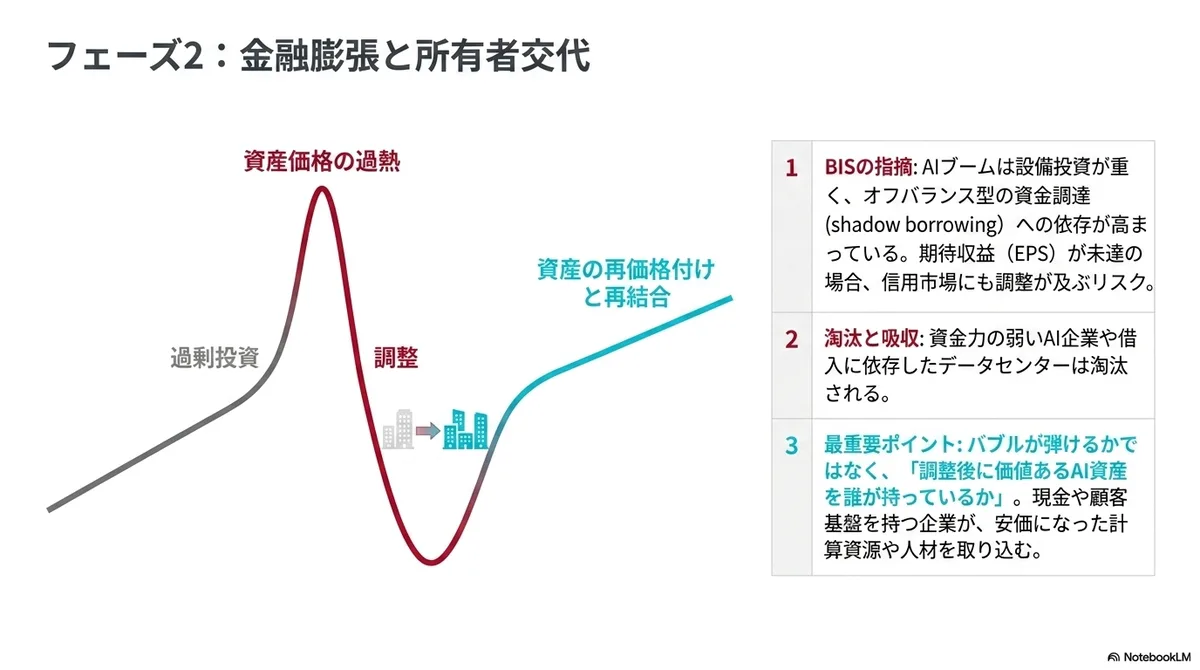
新的基础设施技术常常会出现过度投资。回顾铁路、电力和互联网的历史,对未来增长的预期先行膨胀,资金一下子涌入,公司增多,设备增多,股价和企业价值上升,之后出现了调整。
AI也有可能发生同样的事情。
Carlota Perez解释说,在技术革命的早期,金融资本大量涌入新技术,随后容易出现金融资本与生产资本的背离、资产价格过热、崩盘,以及之后的重新结合。
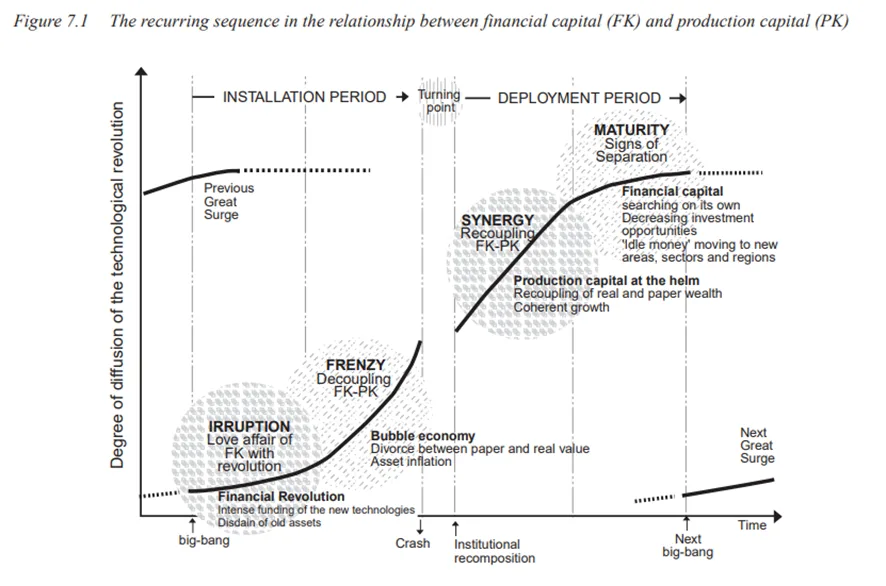
https://carlotaperez.org/wp-content/downloads/books/btr-en/PEREZ_TRFC_Ch%207.pdf
出现同样结构的可能性相当大。实际上,在AI基础设施投资中,金融的存在感也在提高。
BIS指出,与AI相关的投资无论是名义金额还是占GDP的比重都在急剧增长,考虑到今后的投资规模,除了企业的经营现金流之外,对债务和私募信贷的依赖也将提高。它还提到,AI热潮能否持续,取决于AI企业能否实现高收益预期。数据中心尤其是资本支出沉重的产业。它需要土地、建筑、电力设备、服务器、冷却、网络和运营人才,投资回收也需要时间,是一种成本结构不同于传统软件的业务。
在BIS Quarterly Review的另一篇文章中,指出超大规模云厂商除公司债之外,正越来越多地使用合资公司(JV)、特殊目的实体(SPV)、长期租赁、容量承购合同和担保等表外融资方式,并将其描述为在经济上接近“shadow borrowing”。文中还指出,如果预期收益未能实现,调整可能不仅波及股票市场,也会波及信贷市场。
不过,这里想讨论的是金融膨胀之后会发生什么。这里发生的大概不是技术的减速,而是资产的重新定价,以及随之而来的参与者更替。
例如,资金实力薄弱的AI企业、依赖借款的数据中心开发公司、缺乏差异化的AI应用企业,会因token成本的调整等而进入容易被淘汰的阶段。另一方面,持有现金的大企业、受监管行业,以及能通过AI立即削减成本的企业,有可能吸纳变得便宜的人才、算力、客户基础和知识产权。
重要的是,泡沫之后仍然留存价值的AI资产是什么,以及谁持有它们。从这个角度看,似乎现在就需要筛选应该投资什么。
(3) 改变了业务流程的企业赚钱
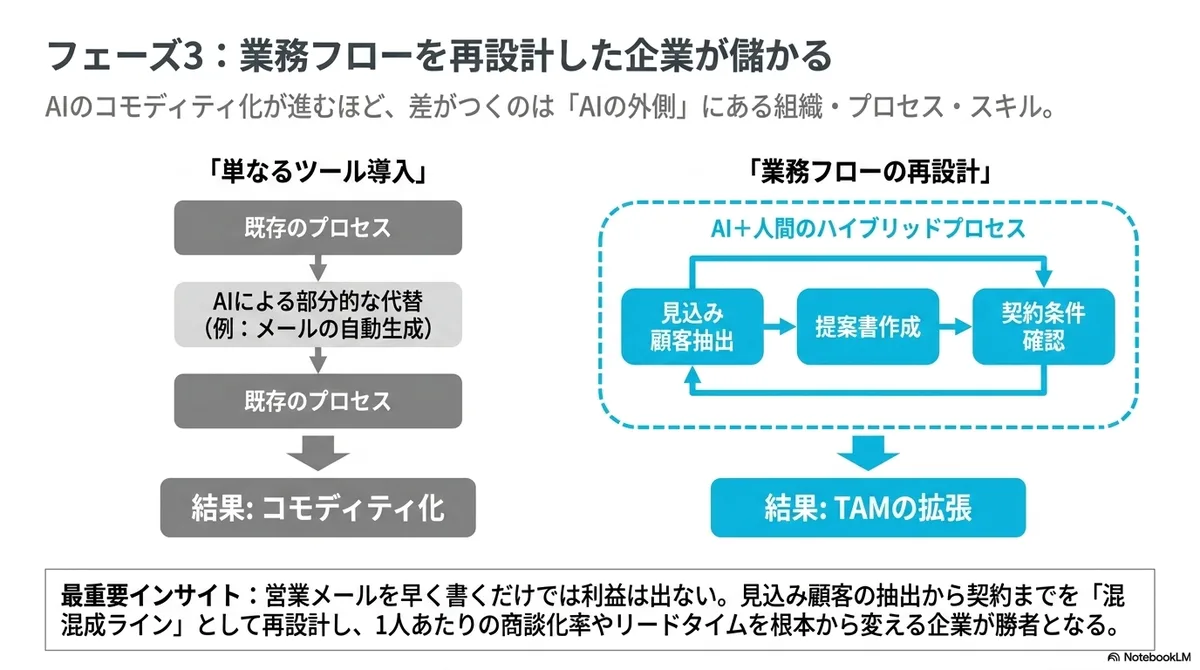
当基础设施完善、算力价格下降、AI被嵌入现有软件之后,利润的中心会逐渐从AI基础设施转移到AI使用企业。
不过,这里赚钱的并不是“引入了AI的企业”,而是将AI深度嵌入自身业务流程和客户接触点的企业。正如在电力普及过程中,工厂采用流水线装配的企业提高了生产率一样,如何配合新技术改变业务流程本身,会大幅改变生产率。
Brynjolfsson、Rock、Syverson认为,像AI这样的通用技术,即使能力提升,在互补性创新、组织变革和新技能普及之前,也很难充分体现在生产率统计中。重要的不只是技术本身,还有使用该技术所需的组织、流程和技能是否到位。
例如,仅仅让AI把营销邮件写得快一点,并不会带来很大的利润。而如果能把潜在客户的筛选、优先级排序、首次接触、方案书制作、合同条件确认、开票、续约提案,重新设计为AI与人类混合的流水线,那么每位销售负责的客户数、转化为商机的比率、到成交的前置时间、流失率都会发生变化。
在物理领域,只要AI达到一定的技术水平,工作流程也可能发生巨大变化。例如,如果交通领域实现了自动驾驶,运输业的工作流程将发生很大变化。
也就是说,这个阶段应当瞄准的变化和业务,不是“引入AI工具”,而是业务线的重新设计。而能否不只是将其用于提效,而是用于扩大自身业务的TAM,将决定营收的增长。
另一方面,仅仅引入AI工具的企业,很快就会被卷入竞争。因为许多企业都可以使用相同的模型、相同的SaaS、相同的插件。AI本身越是商品化,拉开差距的就越是AI之外的东西。
(4) 长期获利的是拥有互补资产的企业
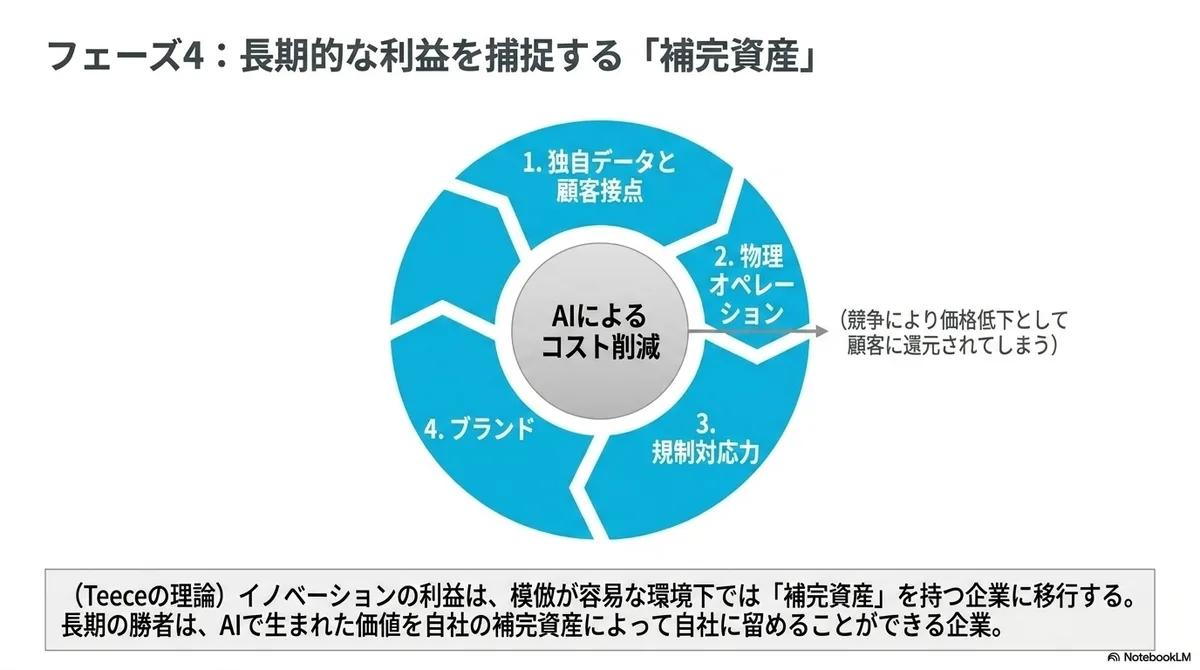
不过,AI提高生产率与企业赚钱并不是一回事。
即使某个行业因AI使成本下降了10%,如果竞争激烈,这部分也会以降价的形式让渡给客户。在这种情况下,整个社会的生产率会提高,但单个企业的利润率不会提高。
要留住利润,就需要一种机制,把AI创造的价值留在自己手中。
这时重要的就是互补资产。Teece的经典论文论述了,实现创新的企业未必能获得利润,在容易被模仿的环境中,利润可能转移到拥有制造、销售、客户接触点、品牌等互补资产的主体手中。
AI也可能发生同样的事情。
长期来看强大的,是掌握独有数据和客户接触点的企业、具备合规能力和品牌的企业,以及拥有物理运营的企业。当这些企业深度嵌入AI时,就不会止步于单纯的成本削减,产品设计、风险评估、客户应对、质量管理、现场判断本身都会发生改变。
也就是说,长期的赢家不仅是善用AI的企业,而是拥有独有的现场和数据的企业,也许是能够凭借自身的互补资产来捕获AI所创造价值的企业。
过去变化的时间线
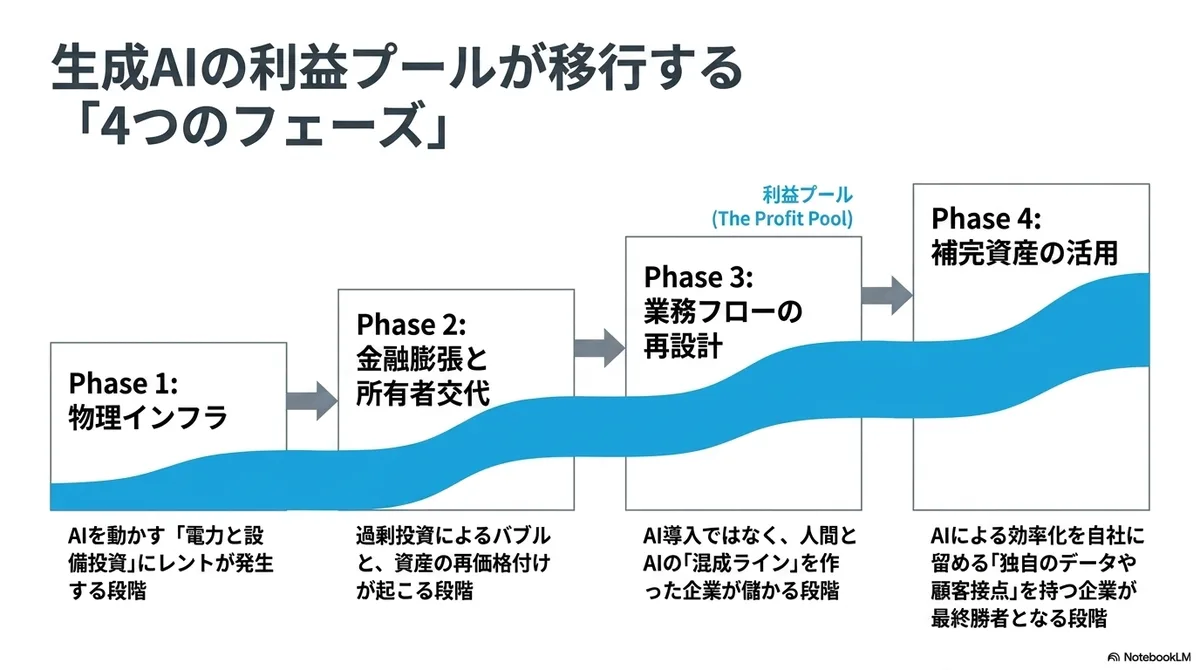
那么,AI的赢家会沿着怎样的时间线变化呢?此外,预见到这样的时间线,现在应当布局什么样的初创公司呢?
铁路和电力的赢家,可以整理为按以下时间线更替。(不过各国之间存在时间差。)
维度 | 铁路 (1825年~) | 电力 (1880年~) |
早期的赢家 | 钢铁、土木、煤炭、机车、建设承包、早期铁路公司 | 电灯泡、发电机、布线、电表、铜、Edison系企业、城市电力公司 |
10〜20年的赢家 | 建设供应链、发起人、金融、土地所有者 | GE・Westinghouse型电机制造商、交流输电企业、金融、城市电力公司 |
20〜30年的赢家 | 大型铁路公司、港口、工业城市、房地产、物流・批发・零售 | 大型公用事业、重电制造商、电气铁路、城市商业、工厂 |
长期的最大受益者 | 使用铁路的制造业・流通业・农业・城市房地产 | 善用电力的制造业・城市商业・交通・家电 |
(请注意,各阶段与其说是依次推进,不如说是相互重叠地推进。)
生成式AI的速度也许比这更快,但应该仍有可供参考之处。
首先,这几年会是物理基础设施的时期。作为初创公司,现在才开始或许有点晚,但仍有可能。
接着会逐渐转向AI使用企业。不过,重要的不是单纯使用,而是能否做到基于AI的新工作流程,以及可称为AI-Native的组织运作。然后利润会逐渐转移到拥有互补资产的企业。但需要注意的是,即使提高效率、增加供给方,限制速度的环节仍会是需求方。
OpenAI等公司正在尝试的与PE合作的方式,也可以解读为一种认识的体现:仅仅出售API,很难捕获企业价值。它也可以被看作是自己成为继基础设施之后的下一个利润池——AI使用企业,或是为拥有互补资产而布下的一步棋。看看初创公司需要数年才能步入正轨这一时间线,像全栈初创公司那样争取互补资产的尝试,也许现在这个被认为“太早了”的时候,正是开始布局的时机。
不同之处:AI会跨越国境
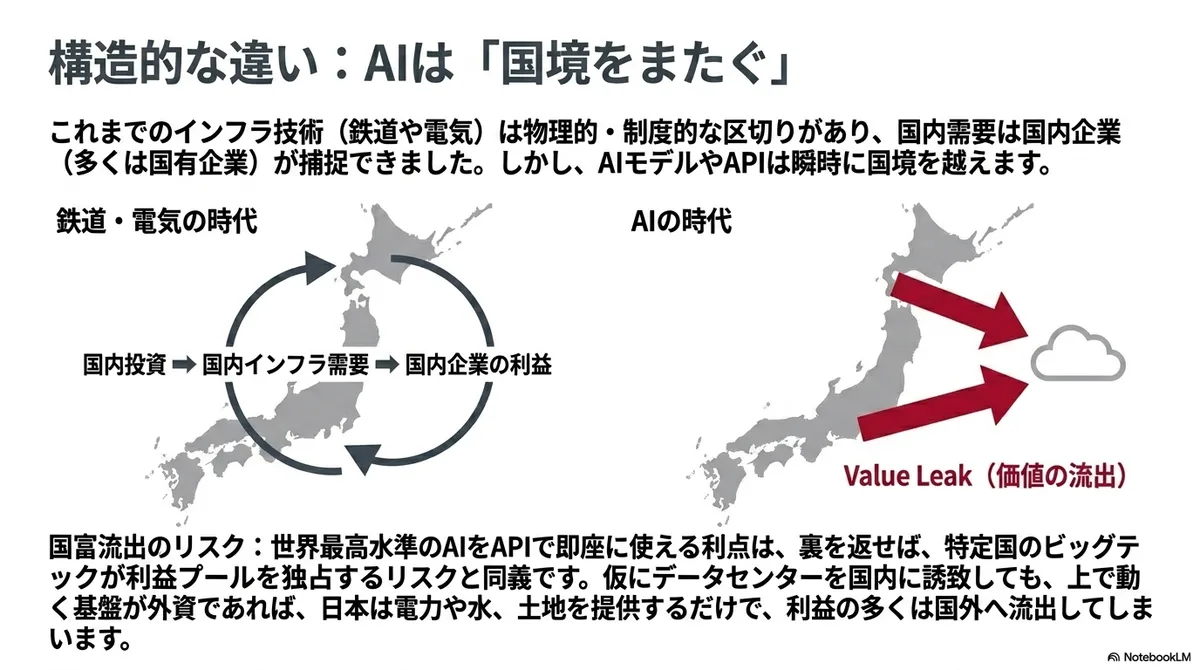
不过,AI与铁路和电力有很大不同。铁路和电力是容易按国家和地区形成制度上、物理上分隔的技术。因此,抓住国内需求的是国内企业(多为国有企业)。
但这一次的AI不同。AI模型、API和应用是跨越国境提供的。能够通过API立即使用世界最高水准的AI是一大优势,但这同时也是特定国家的企业掌握AI利润池的风险。(就像现在的大型科技公司掌握着应用平台和云一样。)
此外,过去在铁路和电力等物理基础设施上出现的国内投资,如果把数据中心建在特定国家,只把计算结果发送到各国,那么并不一定所有国家都会产生基础设施需求。
即使在日本国内建设了数据中心,如果运行在该数据中心上的云和AI平台由国外企业提供,那么(如果不能妥善征税)其大部分利润将流向国外,同时日本国内的电力、供水和土地等基础设施还会被占用。
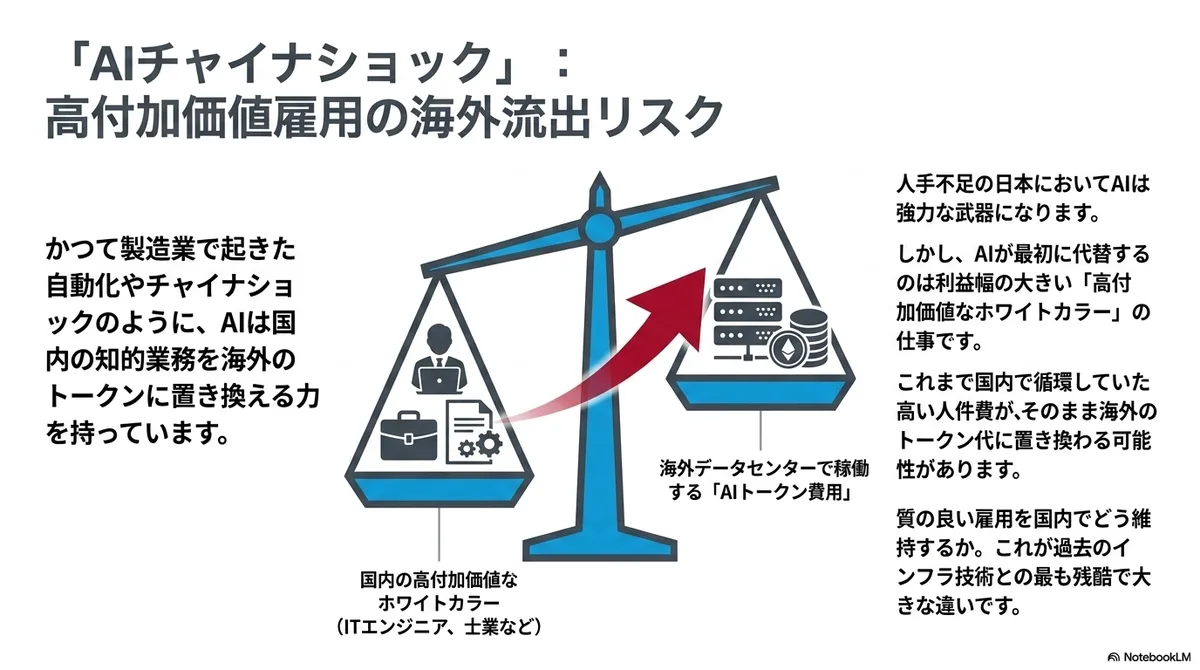
此外,这一次的AI还可能用国外的token来取代智力工作的雇佣。这样一来,就像制造业发生的自动化以及中国冲击导致的就业人数减少那样,此前用于国内白领人工成本的资金,有可能被替换为在国外数据中心上运行的AI token费用。
在日本人手不足的背景下,AI或许会发挥重要作用,但另一方面,考虑到最先使用AI的是IT工程师、保险和律师等利润高、附加值高的工作,这些职业中产生的利润和就业也会被海外夺走。当然,也会产生新的就业机会。
届时,如何在国内扩大和维持高质量的就业,这一点也必须一并考虑,这被认为是与以往技术的巨大区别。
有意识地依据时间线布局业务
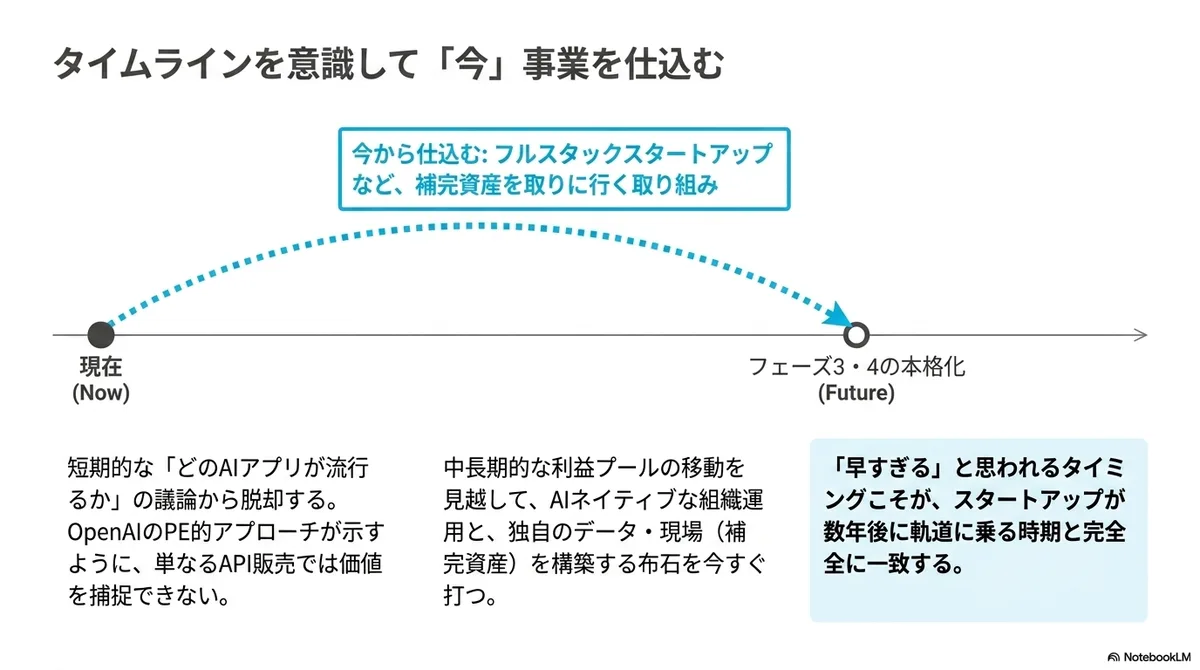
我们一直在回顾技术的历史,思考AI相关业务中容易产生利润池的领域会随时机而变化。
不过,这是以历史为隐喻提出的假设,并不一定会照此发展,也不是答案。
尽管如此,我认为通过这样的视角来看待AI热潮,就不仅限于“短期内哪个AI应用会流行”“现在哪个模型的性能好”这类短期的讨论,还能够讨论利润池在中长期会如何转移。
而且,在预见到这一点的基础上,能够讨论应该沿着怎样的时间线、布局怎样的业务,我认为这会让日本初创企业生态系统的讨论更有成效。
相关