Bagaimana "pemenang AI" berubah seiring waktu
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Saat ini, di antara startup terkait AI yang menarik investasi, ada startup di bidang infrastruktur fisik AI. Contohnya pembangkit listrik, transmisi dan konversi daya, teknologi pendingin, perizinan dan tenaga kerja, atau, untuk yang bersifat terobosan, OPU dan komputasi kuantum. Di luar startup, harga produk semikonduktor seperti GPU dan memori, termasuk milik NVIDIA, juga melonjak.
Bessemer Venture Partners juga menerbitkan artikel bertema infrastruktur berjudul "AI Data Center Stack" pada awal 2026. Artikel itu menunjukkan bahwa pada 2025, investasi ventura di bidang built environment (konstruksi dan infrastruktur) didominasi oleh pusat data, yang menyerap 78% modal yang ditanamkan (4,5 miliar dari 5,7 miliar dolar AS).
Ungkapan "di tengah demam emas, juallah sekop dan jeans" sering terdengar, dan memang saat ini di sekitar AI, bukan hanya emas itu sendiri, yaitu AI atau kecerdasan, tetapi juga bidang-bidang di sekelilingnya yang sedang naik daun.
Hal ini juga pernah terjadi dalam proses penyebaran teknologi di masa lalu.
Pada masa awal kereta api, yang untung bukan hanya perusahaan kereta api, tetapi juga baja, batu bara, teknik sipil, jembatan, lokomotif, tanah, dan keuangan. Pada masa awal elektrifikasi, laba terkumpul bukan hanya di perusahaan listrik, tetapi juga di generator, kabel tembaga, peralatan distribusi daya, dan motor listrik.
Jika demikian, dengan melihat bagaimana kolam laba berubah seiring waktu dalam proses penyebaran teknologi yang mirip infrastruktur di masa lalu, kita mungkin bisa sedikit melihat ke arah mana para pemenang AI generatif akan berpindah.
Lalu, dalam memikirkan startup AI dengan pertumbuhan tinggi, jika menganggap salah satu dari strategi berikut diperlukan,
- mengambil risiko di area yang tumbuh pesat dalam jangka pendek
- bersiap dengan mengantisipasi perubahan jangka panjang
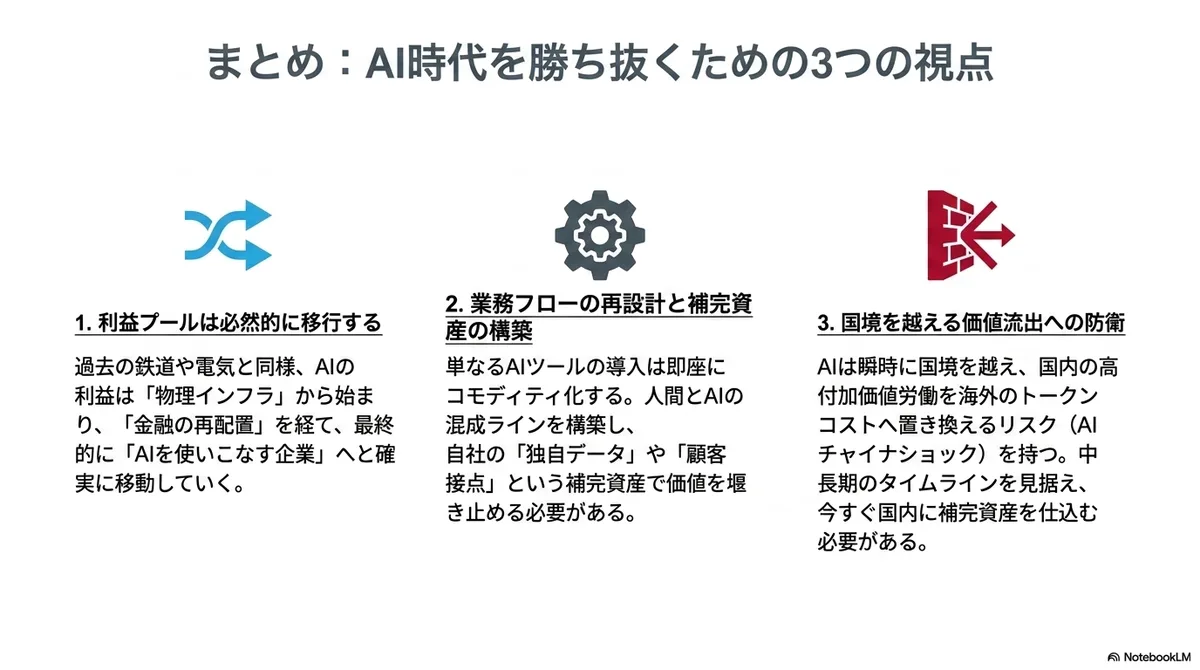
maka kita tidak cukup hanya memikirkan "di mana yang kemungkinan menguntungkan sekarang". Kita perlu melihat "ke mana kolam laba akan berpindah berikutnya", dan membangun bisnis sambil memprediksi perubahan dari sisi waktu itu.
(1) Pertama, infrastruktur fisik yang menguntungkan
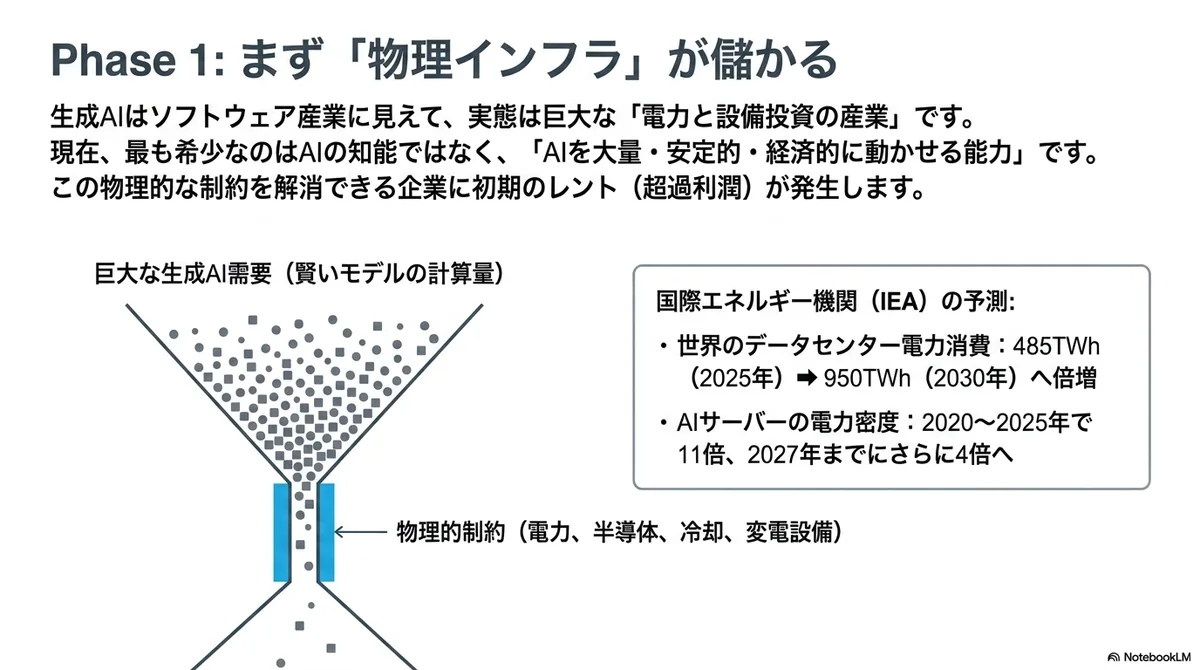
Ketika teknologi serbaguna baru menyebar, yang paling mudah meraih laba pada awalnya bukan perusahaan yang menggunakan teknologi itu, melainkan perusahaan yang memegang sumber daya terbatas yang diperlukan untuk menjalankannya. Pada kereta api itu baja, pada listrik itu generator.
Dalam gelombang AI generatif kali ini, laba terkumpul pada GPU, memori HBM, server, cloud, pusat data, listrik, pendinginan, peralatan gardu, jaringan, dan sebagainya. AI generatif tampak seperti sekadar perangkat lunak atau industri kecerdasan, tetapi di baliknya diperlukan infrastruktur fisik raksasa, sehingga ia adalah "industri listrik dan belanja modal".
Memang, IEA memperkirakan konsumsi listrik pusat data dunia hampir berlipat dua dari 485 TWh pada 2025 menjadi 950 TWh pada 2030, dan konsumsi listrik pusat data khusus AI menjadi sekitar tiga kali lipat dalam periode yang sama. Selain itu, kepadatan daya server AI naik 11 kali lipat pada 2020 hingga 2025 dan diperkirakan naik 4 kali lagi pada 2027, sehingga memperketat kendala pasokan transformator dan peralatan konversi daya.
Jadi, babak pertama booming AI bukan hanya persaingan dalam mengembangkan "model yang cerdas". Ini adalah persaingan memperebutkan listrik, semikonduktor, pusat data, pendinginan, jaringan, serta talenta untuk menjalankan model cerdas dalam jumlah besar. Terutama di wilayah tertentu tempat semua itu tersedia sekaligus, strukturnya membuat rente mudah muncul bagi perusahaan yang dapat mengatasi kelangkaan.
Karena itu, pada tahap ini yang langka bukan hanya "kecerdasan AI" itu sendiri, tetapi "kemampuan menjalankan AI dalam jumlah besar, secara stabil, dan secara ekonomis".
Dengan begitu, dalam jangka pendek (sampai sekitar 2030?), perusahaan infrastruktur fisik untuk menjalankan AI tampaknya cenderung lebih mudah meraih laba daripada perusahaan aplikasi AI. Karena itu, bidik cepat area-area ini demi pertumbuhan pesat jangka pendek sebagai startup, kurasa itulah yang sedang terjadi, terutama di Amerika Serikat.
Namun, "kolam laba yang besar" dan "kolam laba yang bisa dijangkau startup" berbeda. Di antara infrastruktur AI, manufaktur semikonduktor dan cloud skala besar didominasi kekuatan modal perusahaan besar yang sudah ada, sementara kulihat startup di area yang masih memberi ruang masuk bagi startup tampaknya bertambah. (Misalnya startup transformator yang mengikuti standar baru NVIDIA.)
Teknologi baru lebih mudah diadopsi saat permintaan membesar dengan cepat atau jenis permintaannya berubah drastis. Dari sudut pandang itu, sekarang juga tampak sebagai saat masuknya teknologi fisik yang baru.
Memang investasi VC tampaknya mengalir ke area-area tersebut, dan perusahaan investasi infrastruktur pun memperkuat investasi pada pusat data.
(2) Setelah itu, terjadi pembengkakan keuangan dan pergantian pemilik
Namun, perusahaan infrastruktur belum tentu tetap menjadi pemenang terbesar.
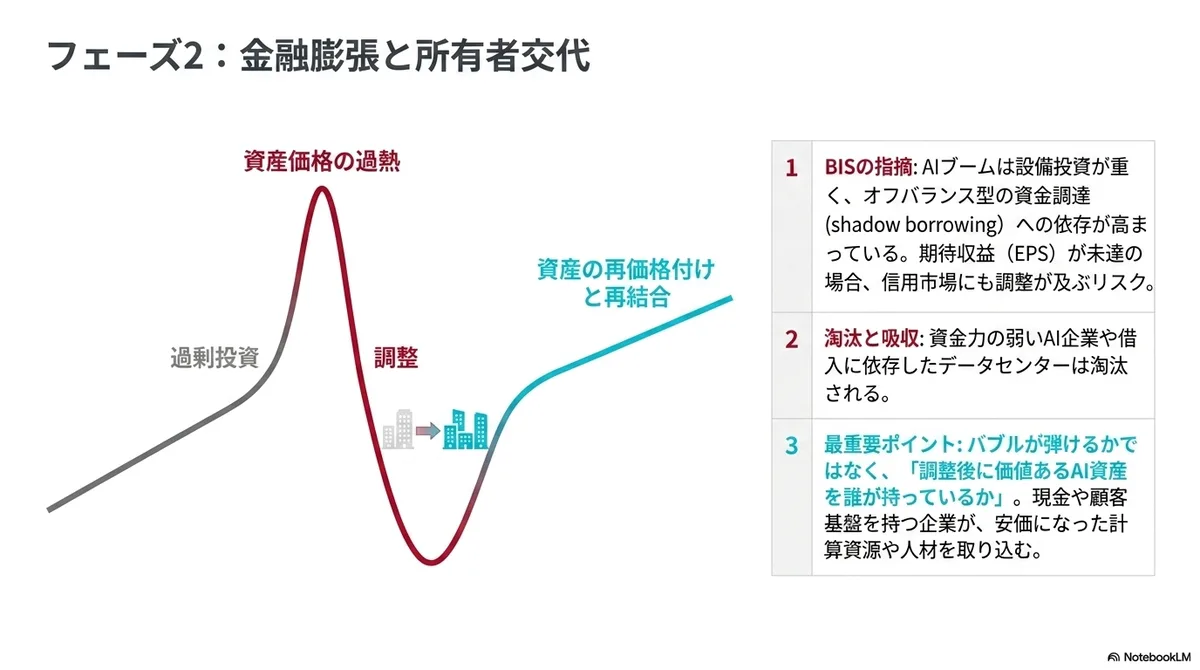
Pada teknologi infrastruktur baru, sering terjadi investasi berlebihan. Dalam sejarah kereta api, listrik, dan internet pun, ekspektasi pertumbuhan masa depan membengkak lebih dulu, dana mengalir deras, perusahaan bertambah, peralatan bertambah, harga saham dan nilai perusahaan naik, lalu terjadi koreksi.
Hal yang sama mungkin terjadi pada AI.
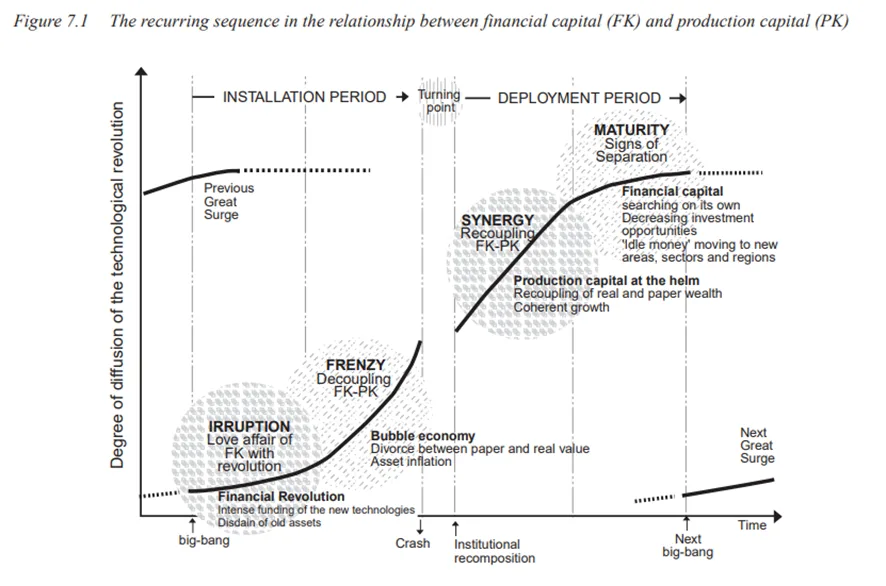
Carlota Perez menjelaskan bahwa pada masa awal revolusi teknologi, modal finansial mengalir deras ke teknologi baru, dan kemudian cenderung terjadi alur berupa kesenjangan antara modal finansial dan modal produksi, panasnya harga aset, kejatuhan, lalu penyatuan kembali.
https://carlotaperez.org/wp-content/downloads/books/btr-en/PEREZ_TRFC_Ch%207.pdf
Sangat mungkin struktur yang sama terjadi. Memang, dalam investasi infrastruktur AI pun, kehadiran keuangan semakin besar.
BIS menunjukkan bahwa investasi terkait AI melonjak, baik dalam nilai nominal maupun sebagai rasio terhadap PDB, dan mengingat skala investasi ke depan, ketergantungan pada utang dan kredit swasta akan meningkat, tidak hanya pada arus kas operasi perusahaan. BIS juga menyatakan bahwa keberlanjutan booming AI bergantung pada apakah perusahaan AI dapat mewujudkan ekspektasi pendapatan yang tinggi. Pusat data khususnya adalah industri dengan belanja modal yang berat. Bisnis ini membutuhkan tanah, bangunan, peralatan listrik, server, pendinginan, jaringan, dan tenaga operasi, dan pengembalian investasinya juga butuh waktu, sehingga struktur biayanya berbeda dari perangkat lunak konvensional.
Dalam tulisan lain di BIS Quarterly Review, dijelaskan bahwa para hyperscaler, selain menerbitkan obligasi korporasi, semakin banyak menggunakan pendanaan off-balance-sheet berupa JV, SPV, sewa jangka panjang, kontrak capacity offtake, jaminan, dan sebagainya, yang secara ekonomi mendekati "shadow borrowing". Ada pula peringatan bahwa jika pendapatan yang diharapkan tidak terwujud, penyesuaian dapat merambat bukan hanya ke pasar saham tetapi juga ke pasar kredit.
Namun yang ingin kubahas di sini adalah apa yang terjadi setelah pembengkakan keuangan. Yang terjadi di sini mungkin bukan perlambatan teknologi, melainkan penetapan ulang harga aset, dan pergantian pemain yang menyertainya.
Misalnya, perusahaan AI dengan kekuatan dana lemah, pengembang pusat data yang bergantung pada pinjaman, dan perusahaan aplikasi AI yang diferensiasinya lemah akan memasuki fase yang mudah tersingkir akibat penyesuaian biaya token dan sebagainya. Sebaliknya, perusahaan besar yang memegang kas, industri yang diatur regulasi, dan perusahaan yang bisa langsung memangkas biaya dengan AI mungkin dapat menyerap talenta, sumber daya komputasi, basis pelanggan, dan kekayaan intelektual yang telah menjadi murah.
Yang penting adalah aset AI apa yang tetap bernilai setelah gelembung dan siapa yang memilikinya. Dari sudut pandang itu, tampaknya kita perlu menyaring dari sekarang apa yang akan diinvestasikan.
(3) Perusahaan yang mengubah alur kerja yang menguntungkan
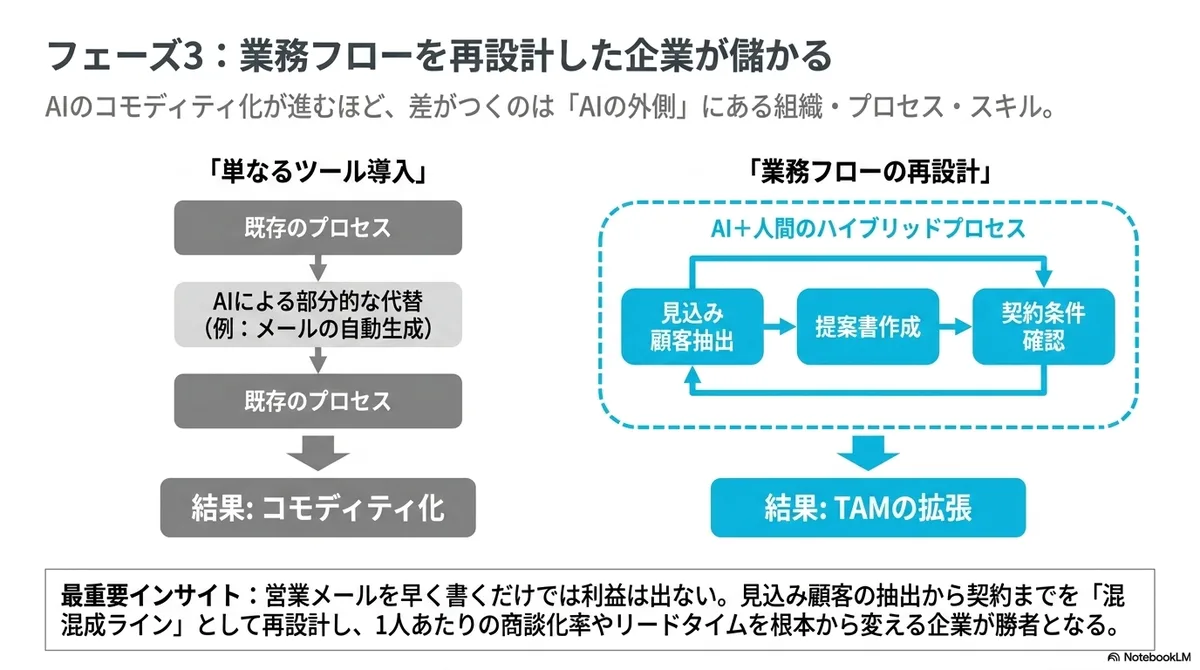
Ketika infrastruktur sudah terbangun, harga sumber daya komputasi turun, dan AI tertanam ke dalam perangkat lunak yang ada, pusat laba berpindah sedikit demi sedikit dari infrastruktur AI ke perusahaan pengguna AI.
Namun, yang untung di sini bukan "perusahaan yang mengadopsi AI", melainkan perusahaan yang menanamkan AI secara mendalam ke dalam alur kerja dan titik kontak pelanggannya. Seperti perusahaan yang mengadopsi lini perakitan di pabrik meningkatkan produktivitasnya pada penyebaran listrik, bagaimana mengubah alur kerja itu sendiri agar sesuai dengan teknologi baru sangat menentukan produktivitas.
Brynjolfsson, Rock, dan Syverson berpendapat bahwa teknologi serbaguna seperti AI, meskipun kemampuannya meningkat, sulit terlihat jelas dalam statistik produktivitas sampai inovasi pelengkap, perubahan organisasi, dan keterampilan baru menyebar. Yang penting bukan hanya teknologinya, tetapi juga terbentuknya organisasi, proses, dan keterampilan untuk menggunakannya.
Misalnya, hanya membuat email penjualan bisa ditulis sedikit lebih cepat dengan AI tidak akan menghasilkan laba besar. Sebaliknya, jika mulai dari pencarian calon pelanggan, penetapan prioritas, kontak pertama, penyusunan proposal, pemeriksaan syarat kontrak, penagihan, hingga proposal perpanjangan dirancang ulang sebagai lini campuran AI dan manusia, maka jumlah pelanggan per tenaga penjualan, tingkat konversi menjadi negosiasi, lead time hingga pesanan diterima, dan tingkat pembatalan akan berubah.
Di ranah fisik pun, jika AI mencapai tingkat teknologi tertentu, alur kerja bisa berubah besar. Misalnya, jika mengemudi otomatis terwujud dalam transportasi, alur kerja industri angkutan akan berubah besar.
Jadi, perubahan dan bisnis yang perlu dibidik pada tahap ini bukanlah "adopsi alat AI", melainkan perancangan ulang lini kerja. Dan apakah itu dapat digunakan bukan sekadar untuk efisiensi, melainkan untuk memperluas TAM bisnis sendiri, kurasa itulah yang akan menentukan pertumbuhan penjualan.
Sebaliknya, perusahaan yang hanya mengadopsi alat AI akan segera terseret ke dalam persaingan. Sebab banyak perusahaan dapat memakai model yang sama, SaaS yang sama, dan plugin yang sama. Semakin AI itu sendiri menjadi komoditas, semakin yang membedakan adalah hal-hal di luar AI.
(4) Dalam jangka panjang, yang meraih laba adalah perusahaan yang memiliki aset pelengkap
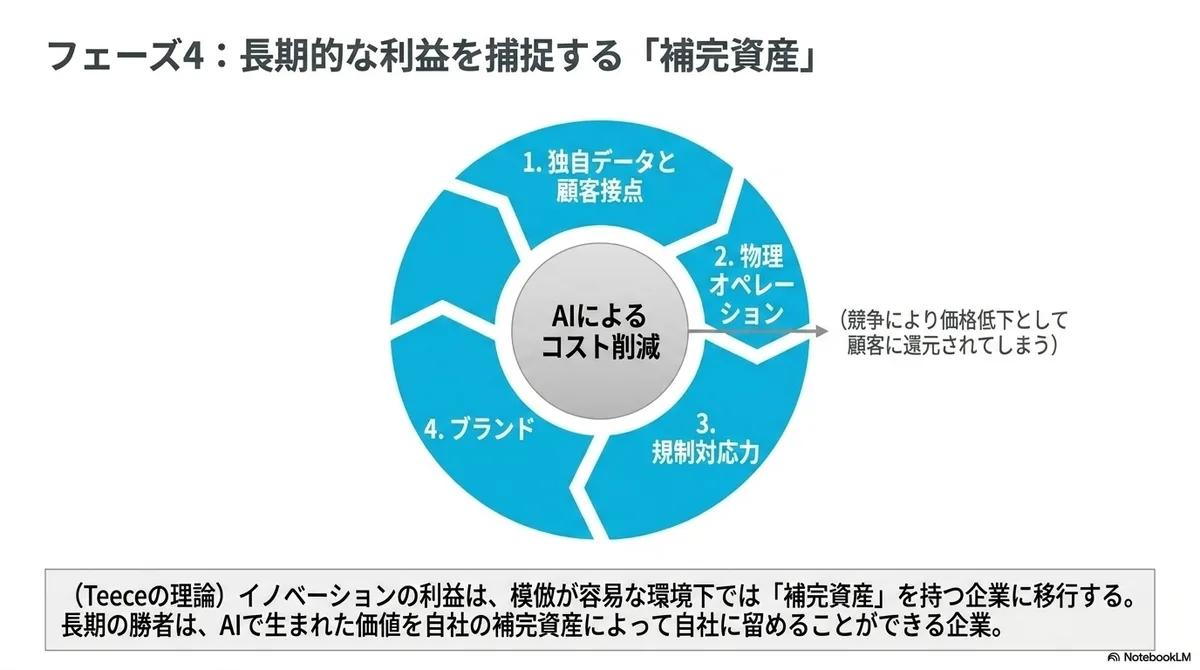
Namun, produktivitas naik berkat AI tidak sama dengan perusahaan menjadi untung.
Sekalipun biaya turun 10% di suatu industri berkat AI, jika persaingannya ketat, penurunan itu akan diteruskan kepada pelanggan sebagai penurunan harga. Dalam kasus itu, produktivitas masyarakat secara keseluruhan naik, tetapi margin laba masing-masing perusahaan tidak naik.
Untuk mempertahankan laba, diperlukan mekanisme yang menahan nilai yang tercipta oleh AI di dalam perusahaan sendiri.
Di sinilah aset pelengkap menjadi penting. Makalah klasik Teece berpendapat bahwa perusahaan yang melakukan inovasi belum tentu meraih laba, dan di lingkungan yang mudah ditiru, laba dapat berpindah kepada pihak yang memiliki aset pelengkap seperti manufaktur, penjualan, titik kontak pelanggan, dan merek.
Hal yang sama dapat terjadi pada AI.
Yang kuat dalam jangka panjang adalah perusahaan yang menguasai data unik dan titik kontak pelanggan, perusahaan yang memiliki kemampuan kepatuhan regulasi dan merek, serta perusahaan yang memiliki operasi fisik. Jika perusahaan-perusahaan ini menanamkan AI secara mendalam, dampaknya tidak berhenti pada pemangkasan biaya, tetapi mengubah desain produk, penilaian risiko, layanan pelanggan, pengendalian mutu, dan pengambilan keputusan di lapangan itu sendiri.
Jadi, pemenang jangka panjang bukan hanya perusahaan yang pandai menggunakan AI, tetapi perusahaan yang memiliki lapangan dan data yang unik, dan mungkin perusahaan yang dapat menangkap nilai yang tercipta oleh AI melalui aset pelengkap mereka sendiri.
Linimasa perubahan di masa lalu
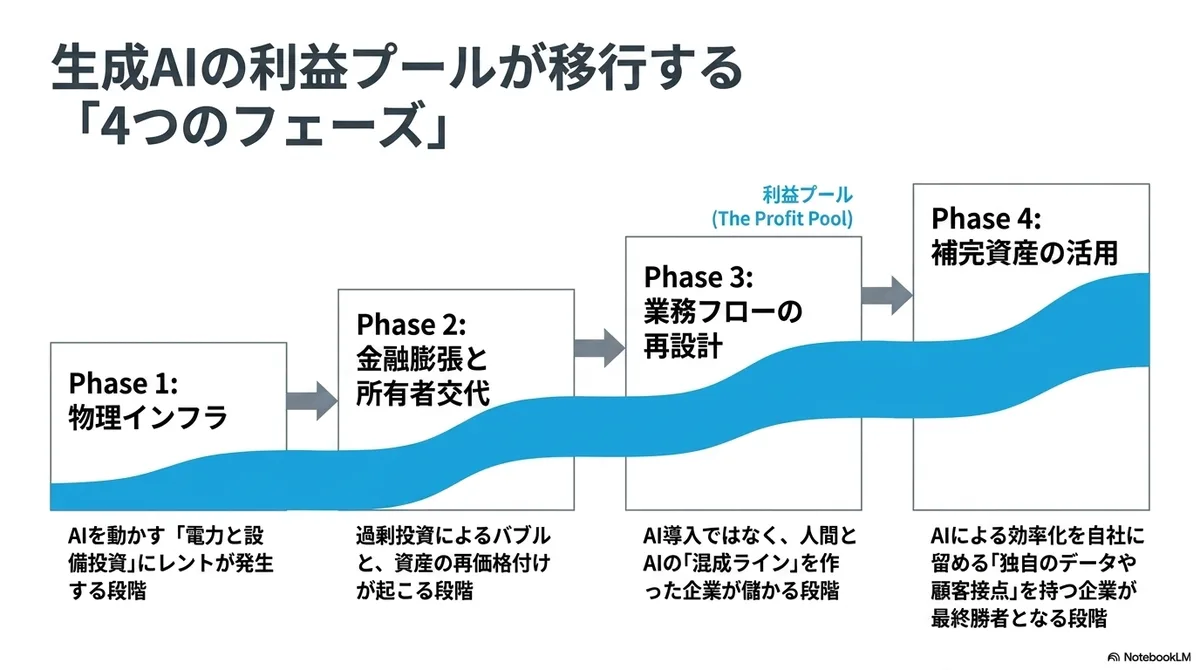
Lalu, dengan linimasa seperti apa para pemenang AI akan berubah? Dan dengan mengantisipasi linimasa itu, startup seperti apa yang perlu dipersiapkan mulai sekarang?
Pada kereta api dan listrik, perubahan para pemenang dapat dirangkum dalam linimasa berikut. (Namun ada selisih waktu antarnegara.)
Aspek | Kereta api (sejak 1825) | Listrik (sejak 1880) |
Pemenang awal | Pengolahan besi, teknik sipil, batu bara, lokomotif, kontraktor konstruksi, perusahaan kereta api awal | Bola lampu, generator, kabel, meteran, tembaga, perusahaan berbasis Edison, perusahaan listrik perkotaan |
Pemenang pada 10-20 tahun | Rantai pasok konstruksi, promotor, keuangan, pemilik tanah | Produsen peralatan listrik tipe GE dan Westinghouse, perusahaan transmisi arus bolak-balik, keuangan, perusahaan listrik perkotaan |
Pemenang pada 20-30 tahun | Perusahaan kereta api besar, pelabuhan, kota industri, properti, logistik, grosir, dan ritel | Utilitas skala besar, produsen peralatan listrik berat, kereta api listrik, perdagangan perkotaan, pabrik |
Penerima manfaat terbesar jangka panjang | Manufaktur, distribusi, pertanian, dan properti perkotaan yang menggunakan kereta api | Manufaktur, perdagangan perkotaan, transportasi, dan peralatan rumah tangga yang memanfaatkan listrik dengan baik |
(Perlu diingat bahwa fase-fase ini tidak berjalan berurutan, melainkan berjalan sambil saling tumpang tindih.)
AI generatif mungkin lebih cepat daripada kecepatan ini, tetapi pasti ada bagian yang bisa dijadikan acuan.
Pertama, beberapa tahun ini adalah soal infrastruktur fisik. Sebagai startup, mulai dari sekarang mungkin sedikit terlambat, tetapi masih ada kemungkinan.
Selanjutnya, perlahan berpindah ke perusahaan pengguna AI. Namun yang penting bukan sekadar menggunakan, melainkan apakah mampu membangun alur kerja baru dengan AI dan pengelolaan organisasi yang bisa disebut AI-Native. Lalu laba perlahan berpindah ke perusahaan yang memiliki aset pelengkap. Namun perlu diingat bahwa sekalipun efisiensi meningkatkan sisi pasokan, faktor pembatasnya adalah sisi permintaan.
Pendekatan kolaborasi dengan PE yang hendak dilakukan OpenAI dan lainnya dapat dibaca sebagai cerminan kesadaran bahwa hanya menjual API sulit untuk menangkap nilai perusahaan. Itu juga dapat dilihat sebagai langkah awal untuk menjadi sendiri perusahaan pengguna AI, yang merupakan kolam laba berikutnya setelah infrastruktur, atau untuk memiliki aset pelengkap. Melihat linimasa bahwa startup butuh beberapa tahun untuk berjalan di jalurnya, upaya mengejar aset pelengkap seperti startup full-stack pun tampaknya merupakan sesuatu yang perlu mulai dipersiapkan dari sekarang, saat orang mungkin menganggapnya "terlalu dini".
Perbedaannya: AI melintasi batas negara
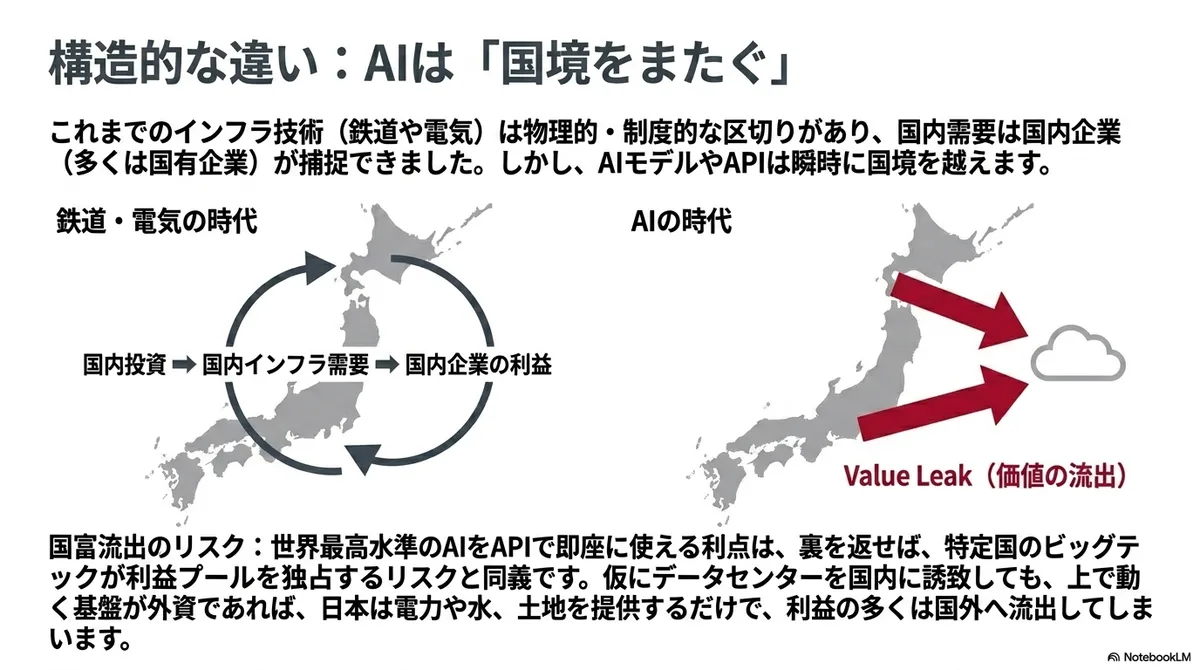
Namun, AI memiliki perbedaan besar dari kereta api dan listrik. Kereta api dan listrik adalah teknologi yang mudah membentuk sekat institusional dan fisik per negara atau wilayah. Karena itu, yang menangkap permintaan dalam negeri adalah perusahaan dalam negeri (banyak di antaranya BUMN).
Tetapi AI kali ini berbeda. Model AI, API, dan aplikasi disediakan melintasi batas negara. Dapat langsung menggunakan AI berstandar tertinggi dunia melalui API adalah keunggulan besar, tetapi sekaligus risiko bahwa perusahaan negara tertentu menguasai kolam laba AI. (Seperti Big Tech saat ini yang menguasai platform aplikasi dan cloud.)
Selain itu, investasi dalam negeri yang terjadi pada infrastruktur fisik seperti kereta api dan listrik di masa lalu tidak tentu terjadi di semua negara, jika pusat data dibangun di negara tertentu dan hanya hasil komputasinya dikirim ke berbagai negara.
Sekalipun pusat data dibangun di dalam negeri Jepang, jika cloud dan platform AI yang berjalan di atasnya milik operator luar negeri, maka (jika pajak tidak dapat dipungut dengan benar) sebagian besar labanya mengalir ke luar negeri, dan infrastruktur dalam negeri Jepang seperti listrik, air, dan tanah juga ikut terpakai.
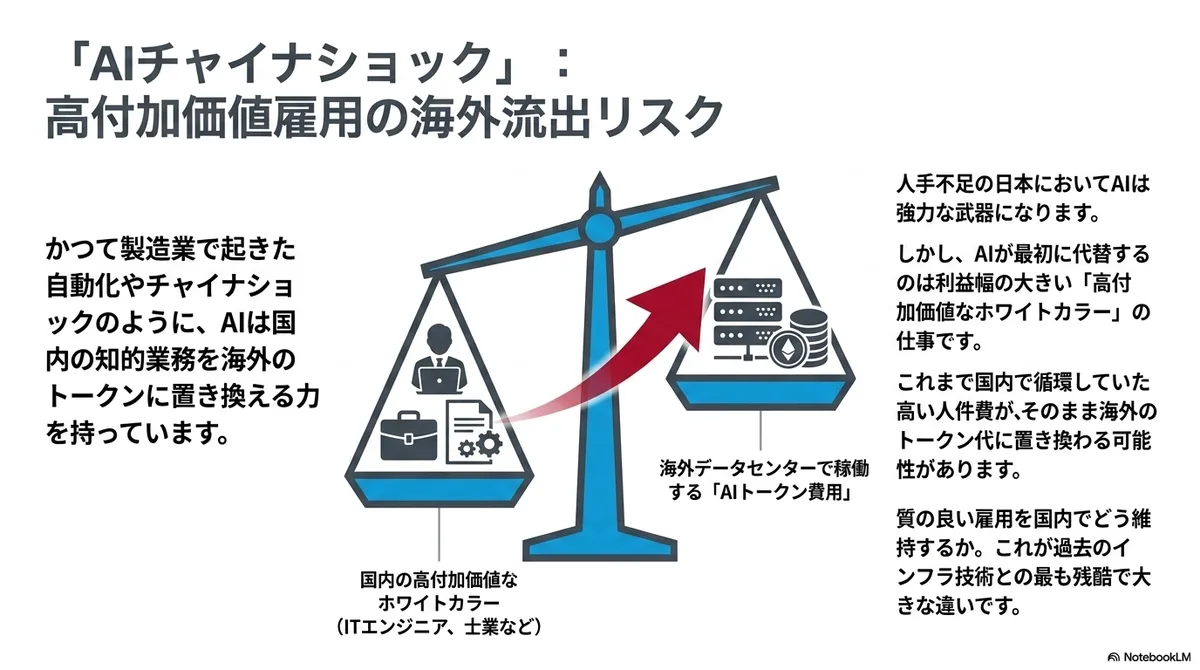
Selain itu, AI kali ini juga memungkinkan penggantian lapangan kerja intelektual dengan token luar negeri. Jika demikian, seperti penurunan jumlah pekerja akibat otomatisasi di manufaktur dan China Shock, uang yang selama ini dipakai untuk gaji pekerja kerah putih dalam negeri bisa saja tergantikan oleh biaya token AI yang berjalan di pusat data luar negeri.
Di tengah kekurangan tenaga kerja di Jepang, AI mungkin berperan penting, tetapi mengingat AI pertama-tama dipakai pada pekerjaan bernilai tambah tinggi dengan laba besar, seperti insinyur TI, asuransi, dan pengacara, laba dan lapangan kerja yang selama ini lahir dari profesi tersebut bisa direbut ke luar negeri. Di sisi lain, kesempatan kerja baru juga akan lahir.
Jika demikian, bagaimana memperluas dan mempertahankan lapangan kerja berkualitas di dalam negeri, hal yang harus dipikirkan sampai ke titik itu, kurasa itulah perbedaan besar dari teknologi sebelumnya.
Menyiapkan bisnis dengan sadar akan linimasa
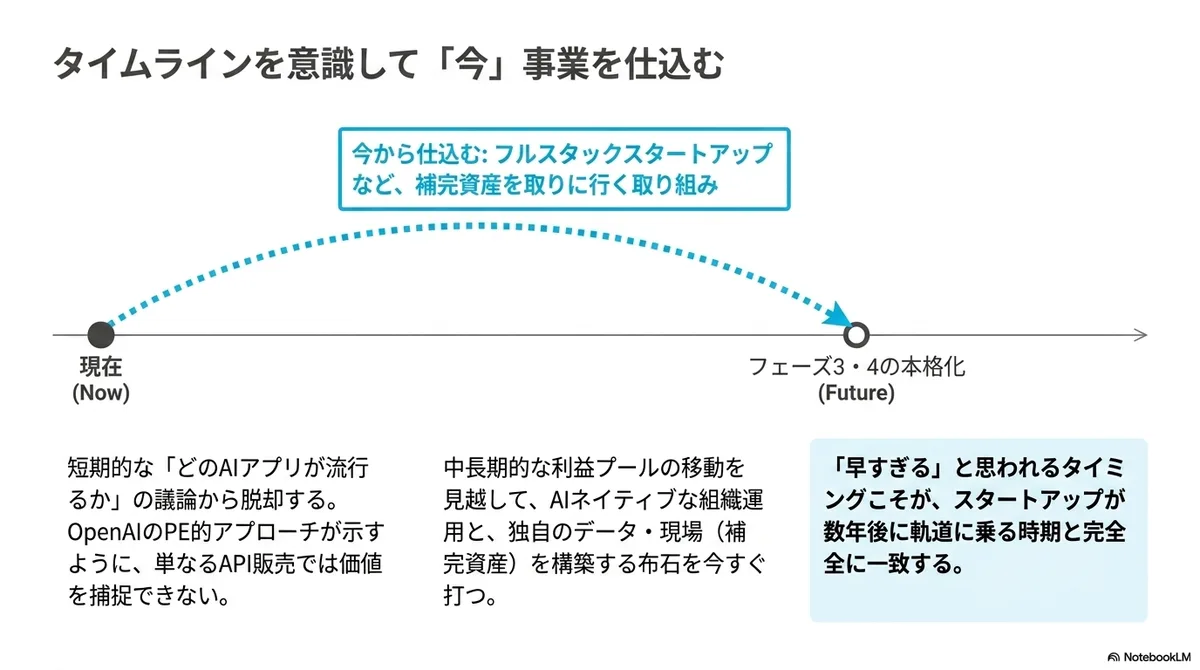
Kita telah memikirkan, sambil melihat sejarah teknologi, bahwa area tempat kolam laba mudah muncul dalam bisnis terkait AI berubah menurut waktu.
Namun ini adalah hipotesis yang dibuat dengan sejarah sebagai metafora, jadi belum tentu bergerak persis seperti ini, dan ini juga bukan jawabannya.
Meski begitu, dengan melihat booming AI dari sudut pandang ini, kupikir kita bisa membahas bagaimana kolam laba berpindah dalam jangka menengah dan panjang, bukan hanya perdebatan jangka pendek seperti "aplikasi AI apa yang akan populer dalam waktu dekat" atau "model mana yang kinerjanya baik sekarang".
Dan dengan mengantisipasi hal itu, mampu membahas bisnis seperti apa yang perlu disiapkan dengan linimasa seperti apa, kurasa akan membuat diskusi ekosistem startup Jepang menjadi lebih produktif.
Terkait