Como os "vencedores da IA" mudam com o tempo
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Atualmente, entre as startups de IA que atraem investimento, estão as startups da área de infraestrutura física de IA. Isso inclui geração de energia, transmissão e conversão de energia, tecnologias de refrigeração, licenciamento e mão de obra ou, no campo dos avanços de ruptura, OPUs e computação quântica. Fora das startups, os preços de produtos semicondutores como GPUs da NVIDIA e memórias estão disparando.
A Bessemer Venture Partners também publicou, em 2026, um artigo sobre infraestrutura intitulado "The AI Data Center Stack", no qual aponta que, em 2025, os data centers dominaram o investimento de venture capital na área de ambiente construído (construção e infraestrutura), respondendo por 78% do capital investido (US$ 4,5 bilhões de um total de US$ 5,7 bilhões).
Costuma-se dizer: "na corrida do ouro, venda pás e jeans". Agora mesmo, em torno da IA, não é apenas a IA ou a inteligência, o ouro desta vez, que está aquecida, mas também as áreas ao redor.
E isso já aconteceu no processo de difusão de tecnologias do passado.
No início das ferrovias, lucraram não só as companhias ferroviárias, mas também o aço, o carvão, a engenharia civil, as pontes, as locomotivas, a terra e as finanças. No início da eletrificação, os lucros se concentraram não só nas companhias de energia, mas também nos geradores, nos fios de cobre, nos equipamentos de distribuição e nos motores elétricos.
Assim, acredito que, ao observar como os pools de lucro mudaram ao longo do tempo no processo de difusão de tecnologias do passado próximas da infraestrutura, talvez seja possível ver, ainda que em parte, quem serão os próximos vencedores da IA generativa.
E, ao pensar em startups de alto crescimento no negócio de IA, se considerarmos que é preciso uma destas estratégias:
- assumir riscos onde há crescimento explosivo no curto prazo
- preparar-se de olho nas mudanças de longo prazo
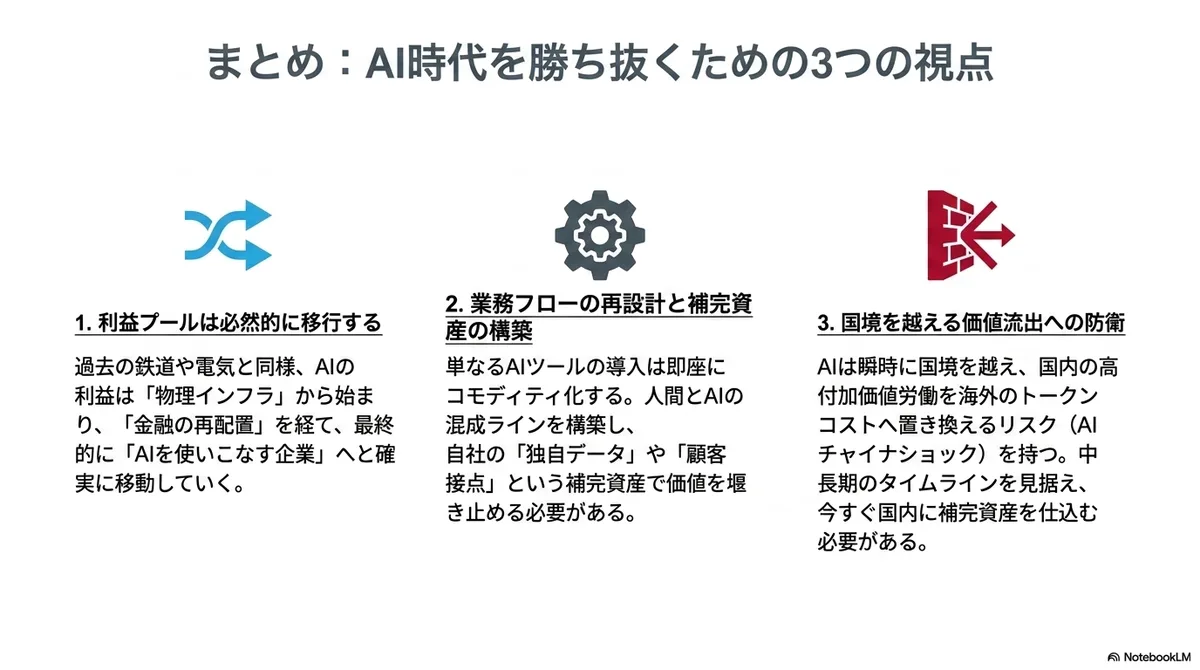
então não basta pensar em "onde há lucro agora". Acredito que seja preciso observar "para onde o pool de lucros vai se mover a seguir" e construir o negócio prevendo essa mudança ao longo do tempo.
(1) Primeiro, a infraestrutura física dá lucro
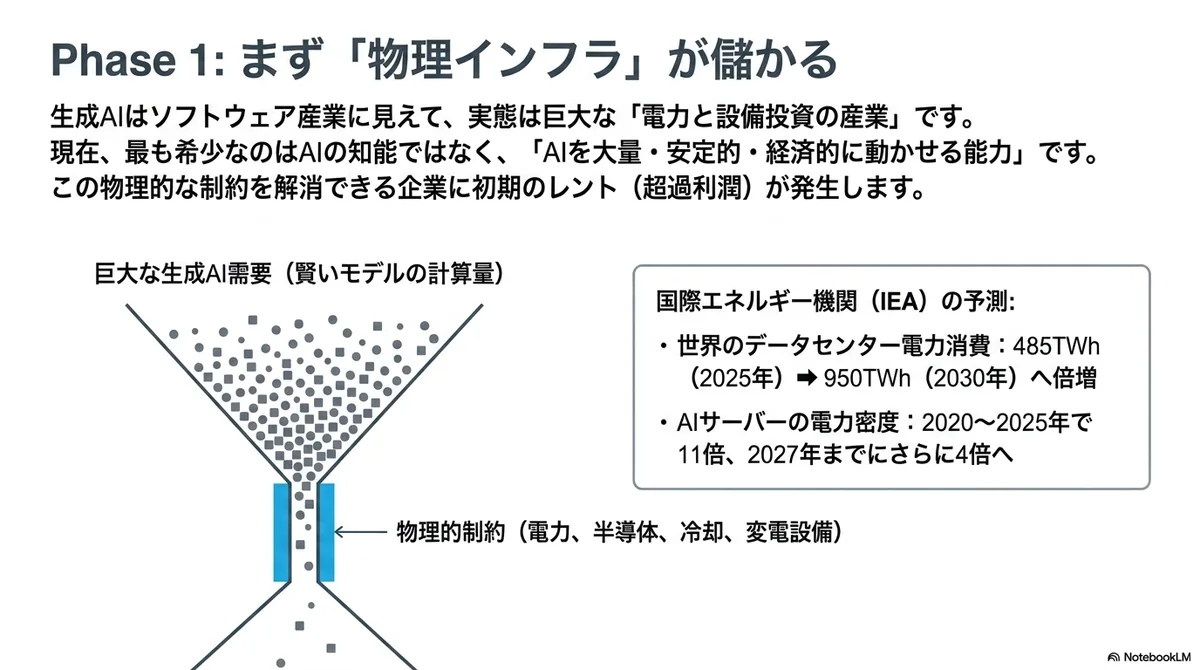
Quando uma nova tecnologia de propósito geral se difunde, quem mais facilmente captura lucro no início não são as empresas que usam a tecnologia, mas as que detêm os recursos escassos necessários para fazê-la funcionar. No caso das ferrovias, o aço; no da eletricidade, os geradores.
No movimento atual da IA generativa, o dinheiro se concentra em GPUs, memória HBM, servidores, nuvem, data centers, energia, refrigeração, subestações, redes e assim por diante. A IA generativa parece apenas software ou uma indústria de inteligência, mas, por trás, é uma "indústria de energia e de investimento em equipamentos", que exige uma enorme infraestrutura física.
De fato, a IEA projeta que o consumo mundial de eletricidade dos data centers quase dobrará, de 485 TWh em 2025 para 950 TWh em 2030, e que o consumo dos data centers especializados em IA será cerca de três vezes maior no mesmo período. Além disso, a densidade de potência dos servidores de IA aumentou 11 vezes entre 2020 e 2025 e deve crescer outras 4 vezes até 2027, o que, segundo a agência, intensificará as restrições de oferta de transformadores e equipamentos de conversão de energia.
Ou seja, o primeiro ato do boom da IA não é apenas uma competição pelo desenvolvimento de "modelos inteligentes". É uma competição por energia, semicondutores, data centers, refrigeração, redes e também talentos para operar esses modelos inteligentes em grande escala. Em especial, nas regiões em que tudo isso se reúne ao mesmo tempo, é uma estrutura em que a renda tende a se formar para quem consegue resolver a escassez.
Por isso, nesta etapa, o que é escasso não é apenas a "inteligência da IA" em si, mas a "capacidade de operar a IA em grande escala, de forma estável e econômica".
Pensando assim, no curto prazo (até por volta de 2030?), as empresas de infraestrutura física que fazem a IA funcionar tendem a capturar lucro com mais facilidade do que as empresas de aplicativos de IA. Por isso, creio que o que está acontecendo agora, principalmente nos Estados Unidos, é a corrida para mirar nessas áreas em busca do crescimento rápido de curto prazo como startup.
Ainda assim, o "grande pool de lucros" e o "pool de lucros que as startups conseguem alcançar" são diferentes. Dentro da infraestrutura de IA, a fabricação de semicondutores e a nuvem em larga escala contam com o forte poder de capital das grandes empresas já estabelecidas, mas me parece que também estão aumentando as startups em áreas em que há espaço para entrar. (Por exemplo, startups de transformadores que acompanham os novos padrões da NVIDIA.)
Novas tecnologias são adotadas com mais facilidade quando a demanda cresce de forma abrupta ou quando o tipo de demanda muda muito. Desse ponto de vista, parece ser também o momento em que novas tecnologias físicas entram em cena.
De fato, o investimento de VCs parece estar indo para essas áreas, e as empresas de investimento em infraestrutura também estão reforçando o investimento em data centers.
(2) Depois, ocorrem a expansão financeira e a troca de proprietários
No entanto, as empresas de infraestrutura nem sempre continuam sendo as maiores vencedoras.
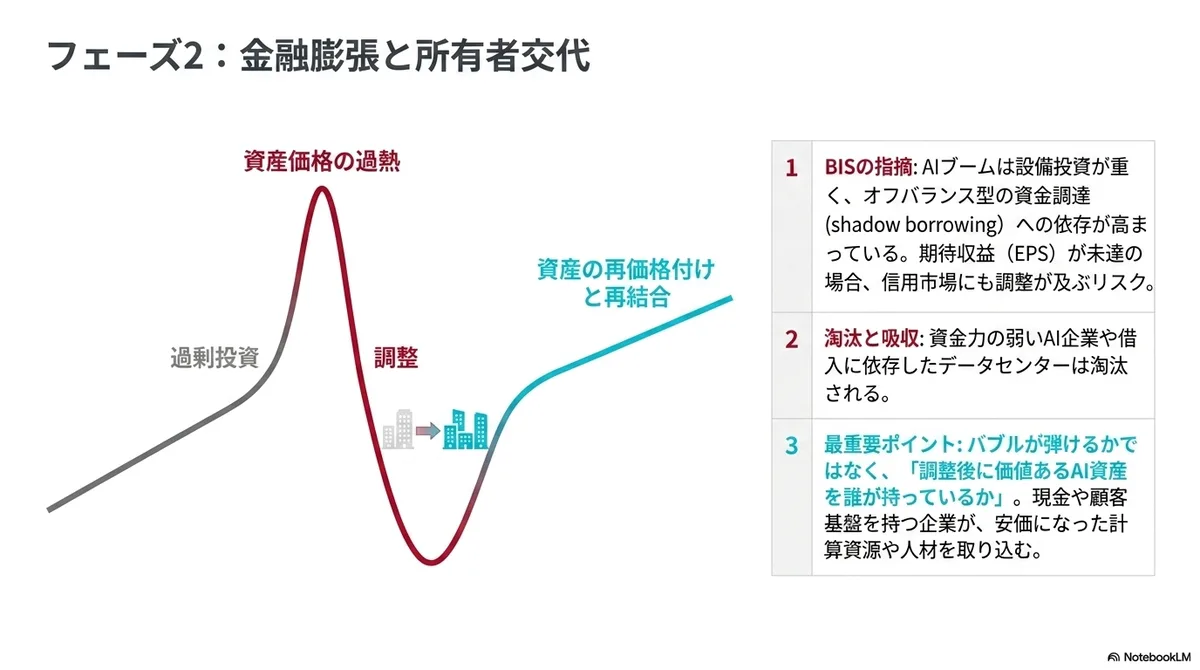
Novas tecnologias de infraestrutura frequentemente geram investimento excessivo. Na história das ferrovias, da eletricidade e da internet, as expectativas de crescimento futuro inflaram primeiro, o dinheiro entrou de uma só vez, as empresas e os equipamentos se multiplicaram, as ações e o valor das empresas subiram e, depois, veio o ajuste.
O mesmo pode acontecer com a IA.
Carlota Perez explica que, no início de uma revolução tecnológica, o capital financeiro tende a fluir em grande quantidade para a nova tecnologia, e então costuma ocorrer a seguinte sequência: divergência entre capital financeiro e capital produtivo, superaquecimento dos preços dos ativos, crash e posterior reacoplamento.
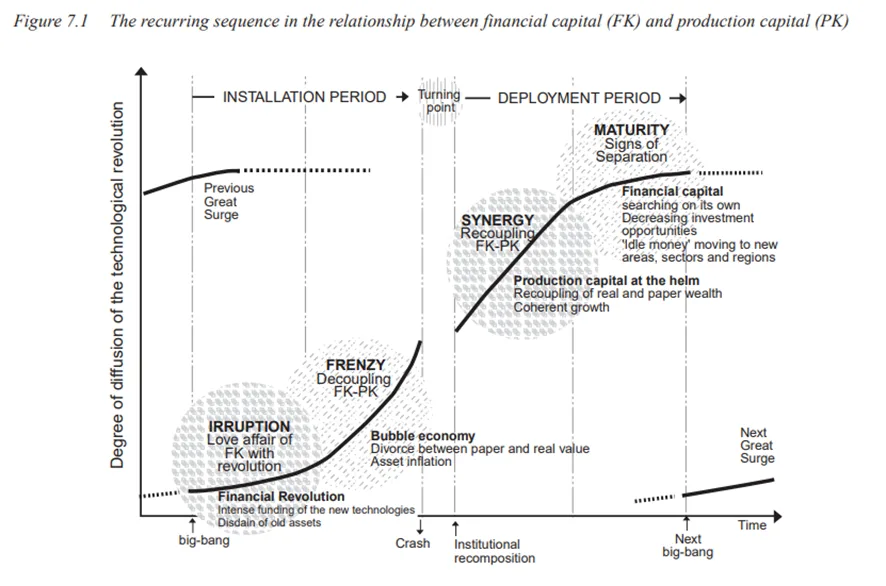
https://carlotaperez.org/wp-content/downloads/books/btr-en/PEREZ_TRFC_Ch%207.pdf
É bastante provável que surja uma estrutura igual a essa. De fato, a presença do setor financeiro também está crescendo no investimento em infraestrutura de IA.
O BIS aponta que o investimento relacionado à IA está disparando tanto em valor nominal quanto em proporção do PIB e que, considerando a escala dos investimentos futuros, aumentará a dependência não só do fluxo de caixa operacional das empresas, mas também de dívida e de crédito privado. Também afirma que a sustentabilidade do boom da IA depende de as empresas de IA conseguirem concretizar as altas expectativas de receita. Os data centers, em particular, são uma indústria de investimento pesado em equipamentos. Exigem terrenos, prédios, equipamentos de energia, servidores, refrigeração, redes e pessoal de operação, e o retorno do investimento leva tempo: é um negócio com estrutura de custos diferente da do software tradicional.
Em outro texto do BIS Quarterly Review, explica-se que os hyperscalers vêm aumentando, além da emissão de títulos corporativos, o financiamento fora do balanço por meio de JVs, SPVs, arrendamentos de longo prazo, contratos de capacity offtake, garantias e outros instrumentos, algo que, em termos econômicos, se aproxima de "shadow borrowing". Também se aponta que, se a receita esperada não se concretizar, o ajuste poderá atingir não só o mercado de ações, mas também o mercado de crédito.
O que quero discutir aqui, porém, é o que acontece depois da expansão financeira. Provavelmente, o que ocorre nesse ponto não é uma desaceleração da tecnologia, mas uma reprecificação dos ativos e, em decorrência dela, uma troca de jogadores.
Por exemplo, empresas de IA com pouca capacidade financeira, desenvolvedoras de data centers dependentes de empréstimos e empresas de aplicativos de IA pouco diferenciadas entrarão numa fase em que tendem a ser eliminadas, por exemplo com o ajuste do custo dos tokens. Por outro lado, grandes empresas com caixa, setores regulados e empresas capazes de reduzir custos de imediato com IA podem conseguir absorver talentos, recursos computacionais, bases de clientes e propriedade intelectual que ficaram mais baratos.
O que importa é quais ativos de IA continuarão a ter valor depois da bolha e quem os possui. Creio que, desse ponto de vista, também é preciso selecionar desde já em que investir.
(3) As empresas que mudam o fluxo de trabalho lucram
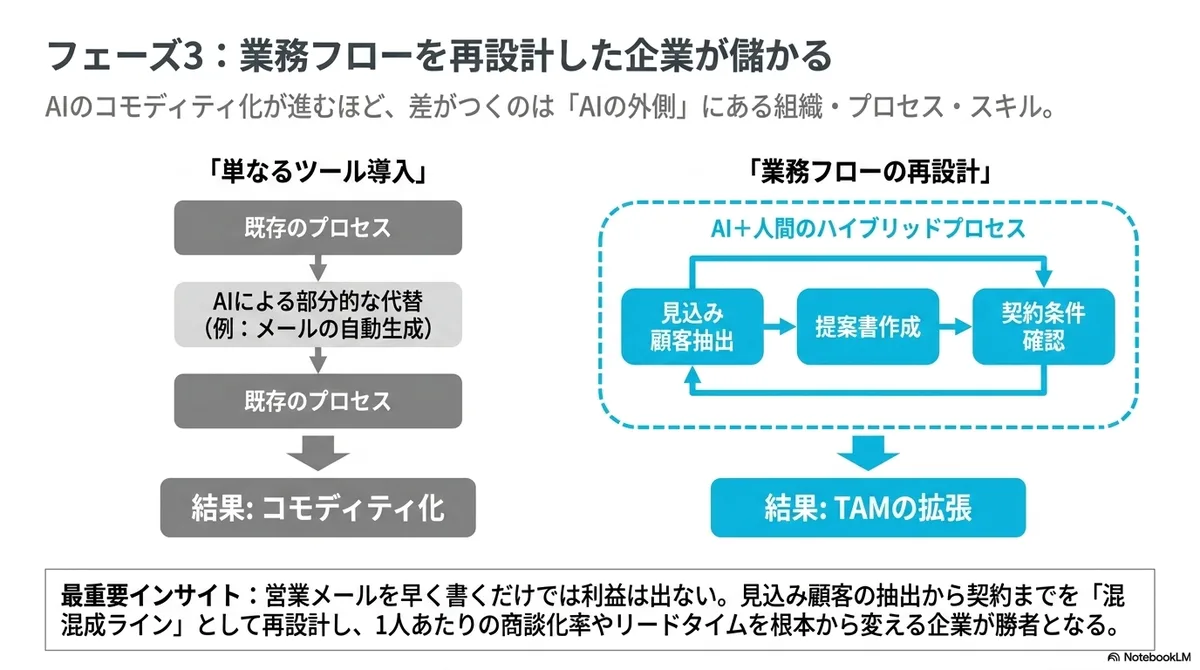
Quando a infraestrutura está pronta, o preço dos recursos computacionais cai e a IA passa a ser incorporada aos softwares existentes, o centro do lucro vai se deslocando aos poucos da infraestrutura de IA para as empresas que usam IA.
Mas quem lucra aqui não são as "empresas que adotaram IA", e sim as que incorporaram a IA profundamente ao fluxo de trabalho e aos pontos de contato com os clientes. Assim como, na difusão da eletricidade, as empresas que adotaram a linha de montagem nas fábricas elevaram sua produtividade, é a forma como se muda o próprio fluxo de trabalho para se adequar à nova tecnologia que altera substancialmente a produtividade.
Brynjolfsson, Rock e Syverson argumentam que tecnologias de propósito geral como a IA, mesmo com o aumento de sua capacidade, demoram a aparecer com clareza nas estatísticas de produtividade até que inovações complementares, mudanças organizacionais e novas habilidades se difundam. O importante não é só a tecnologia em si, mas que estejam prontos a organização, os processos e as habilidades para usá-la.
Por exemplo, apenas escrever e-mails de vendas um pouco mais rápido com IA não gera grande lucro. Já se for possível redesenhar, como uma linha mista de IA e humanos, todo o percurso que vai da identificação de clientes potenciais, priorização, primeiro contato, elaboração de propostas e verificação de condições contratuais até faturamento e proposta de renovação, mudam o número de clientes por vendedor, a taxa de conversão em negociações, o lead time até o fechamento e a taxa de cancelamento.
Também no domínio físico, se a IA atingir certo nível técnico, o fluxo de trabalho pode mudar muito. Por exemplo, se a condução autônoma se concretizar no transporte, o fluxo de trabalho do setor de transportes mudará bastante.
Ou seja, a mudança e o negócio a mirar nesta etapa não são a "adoção de ferramentas de IA", mas o redesenho das linhas de trabalho. E acredito que o crescimento da receita será determinado por se isso pode ser usado não como mera eficiência, mas para expandir o TAM do próprio negócio.
Por outro lado, as empresas que simplesmente adotam ferramentas de IA logo serão arrastadas para a competição, porque muitas empresas podem usar os mesmos modelos, os mesmos SaaS e os mesmos plugins. Quanto mais a própria IA se torna commodity, mais a diferença passa a vir do que está fora da IA.
(4) No longo prazo, lucram as empresas com ativos complementares
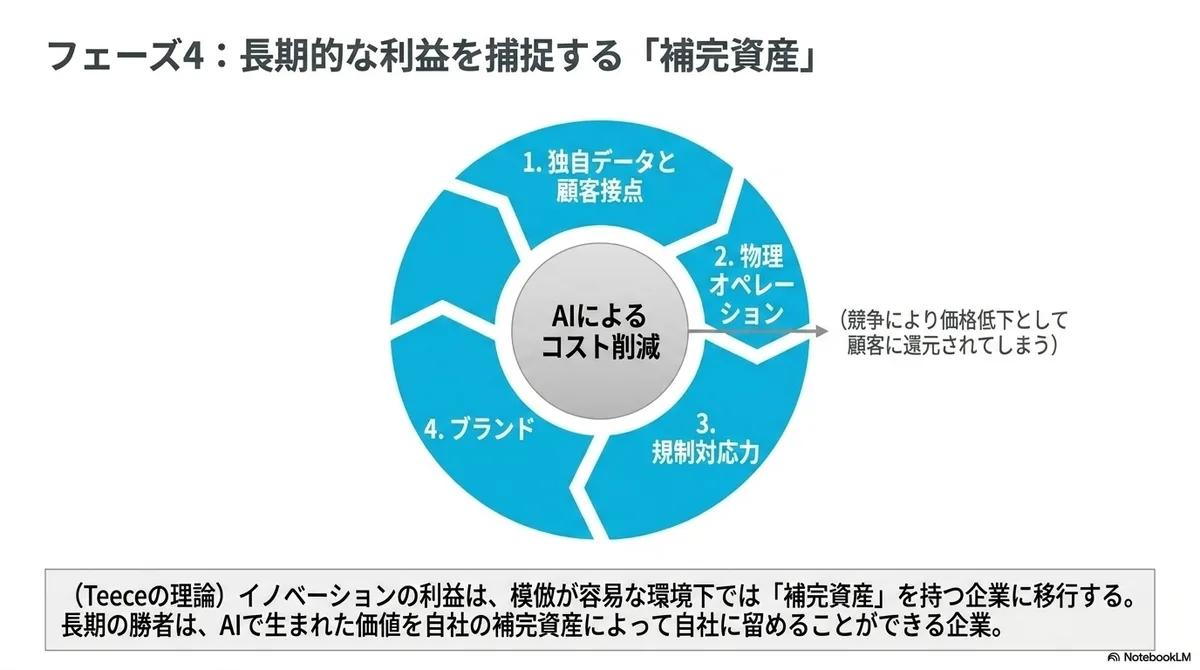
No entanto, a IA elevar a produtividade e as empresas lucrarem não são a mesma coisa.
Mesmo que a IA reduza os custos em 10% em determinado setor, se a concorrência for intensa, essa redução será repassada aos clientes na forma de queda de preços. Nesse caso, a produtividade da sociedade como um todo sobe, mas a margem de lucro de cada empresa não.
Para reter lucro, é preciso um mecanismo que mantenha dentro da empresa o valor gerado pela IA.
É aí que entram os ativos complementares. No clássico artigo de Teece, argumentou-se que a empresa que inova nem sempre obtém o lucro e que, em ambientes em que a imitação é fácil, o lucro pode migrar para quem detém ativos complementares como fabricação, vendas, pontos de contato com clientes e marca.
Com a IA, o mesmo pode acontecer.
No longo prazo, são fortes as empresas que controlam dados próprios e pontos de contato com clientes, as que têm capacidade de conformidade regulatória e marca e as que têm operações físicas. Quando essas empresas incorporam a IA profundamente, a coisa não termina em simples redução de custos: mudam o desenho de produtos, a avaliação de riscos, o atendimento ao cliente, o controle de qualidade e a própria tomada de decisão no campo.
Ou seja, os vencedores de longo prazo talvez não sejam apenas as empresas que usam bem a IA, mas as que têm operações e dados próprios e conseguem capturar, com seus ativos complementares, o valor gerado pela IA.
A linha do tempo das mudanças do passado
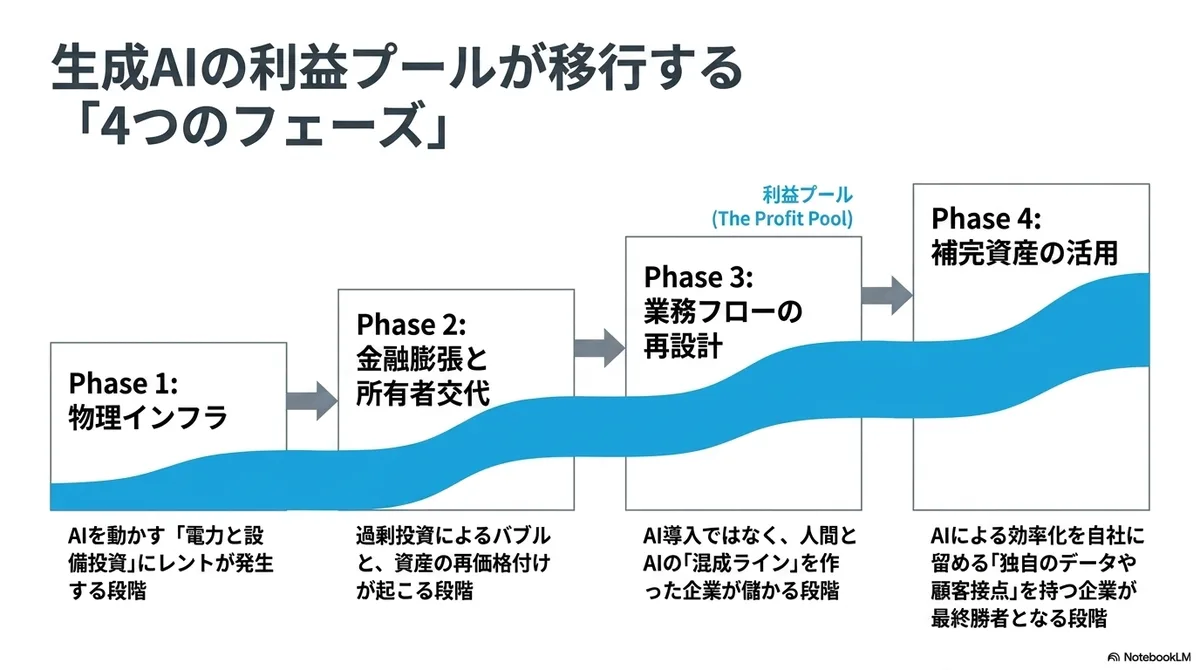
Então, em que linha do tempo os vencedores da IA vão mudar? E, prevendo essa linha do tempo, que tipo de startup deveríamos começar a preparar desde já?
Pode-se resumir que, nas ferrovias e na eletricidade, os vencedores mudaram nesta linha do tempo. (Mas há defasagens de tempo entre os países.)
Perspectiva | Ferrovias (a partir de 1825) | Eletricidade (a partir de 1880) |
Vencedores iniciais | Siderurgia, engenharia civil, carvão, locomotivas, empreiteiras de construção, primeiras companhias ferroviárias | Lâmpadas, geradores, fiação, medidores, cobre, empresas do grupo Edison, companhias de energia urbanas |
Vencedores de 10 a 20 anos | Cadeia de suprimentos da construção, promotores, finanças, proprietários de terras | Fabricantes de equipamentos elétricos do tipo GE e Westinghouse, empresas de transmissão em corrente alternada, finanças, companhias de energia urbanas |
Vencedores de 20 a 30 anos | Grandes companhias ferroviárias, portos, cidades industriais, imóveis, logística, atacado e varejo | Grandes utilities, fabricantes de equipamentos elétricos pesados, ferrovias elétricas, comércio urbano, fábricas |
Maiores beneficiários no longo prazo | Indústria, distribuição, agricultura e imóveis urbanos que usam as ferrovias | Indústria, comércio urbano, transporte e eletrodomésticos que dominaram o uso da eletricidade |
(Observe que as fases não avançam uma após a outra, mas se sobrepõem enquanto avançam.)
A IA generativa pode ser mais rápida do que isso, mas deve haver pontos de referência úteis.
Primeiro, nestes próximos anos, será a infraestrutura física. Para uma startup, talvez já seja um pouco tarde para começar agora, mas há possibilidades.
Em seguida, o lucro passará gradualmente para as empresas que usam IA. Mas não basta usar: o importante é conseguir criar novos fluxos de trabalho com IA e uma operação organizacional que se possa chamar de AI-Native. E, aos poucos, o lucro passará para as empresas com ativos complementares. Mas é preciso ter em mente que, mesmo que se ganhe eficiência e se aumente o lado da oferta, o fator limitante será o lado da demanda.
A abordagem de colaboração com PE que a OpenAI e outras tentam adotar também pode ser lida como sinal do reconhecimento de que é difícil capturar o valor corporativo apenas vendendo APIs. Também pode ser vista como um passo para elas mesmas se tornarem empresas usuárias de IA, o próximo pool de lucros depois da infraestrutura, ou para obter ativos complementares. Olhando a linha do tempo em que uma startup leva alguns anos para decolar, parece-me que iniciativas de buscar ativos complementares, como as startups full-stack, estão num momento em que é preciso começar a prepará-las desde já, quando ainda parecem "cedo demais".
Diferença: a IA atravessa fronteiras
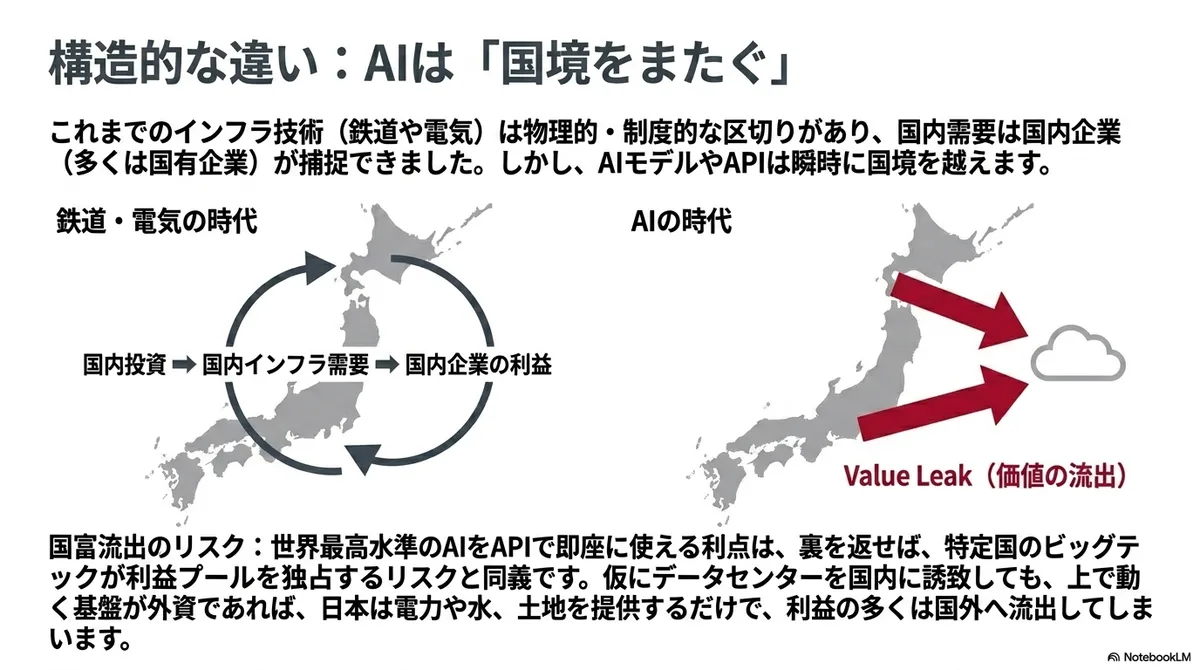
No entanto, a IA tem uma diferença importante em relação às ferrovias e à eletricidade. Ferrovias e eletricidade eram tecnologias em que tendiam a surgir divisões institucionais e físicas por país e região. Por isso, quem captava a demanda interna eram as empresas do próprio país (muitas delas estatais).
Desta vez, porém, a IA é diferente. Modelos de IA, APIs e aplicativos são oferecidos além das fronteiras. Poder usar de imediato, via API, a IA de nível mais alto do mundo é uma grande vantagem, mas é também um risco de que empresas de um país específico controlem o pool de lucros da IA. (Assim como as atuais Big Techs controlam as plataformas de aplicativos e a nuvem.)
Além disso, o investimento interno que ocorria na infraestrutura física, como ferrovias e eletricidade, pode não gerar demanda por infraestrutura em todos os países se os data centers forem construídos em um país específico e apenas os resultados de computação forem enviados aos demais.
Mesmo que se construa um data center no Japão, se a nuvem e a plataforma de IA que rodam nele pertencerem a empresas estrangeiras, boa parte do lucro (se não for possível tributar adequadamente) fluirá para o exterior, e o resultado pode ser o uso da infraestrutura japonesa, como eletricidade, água e terrenos.
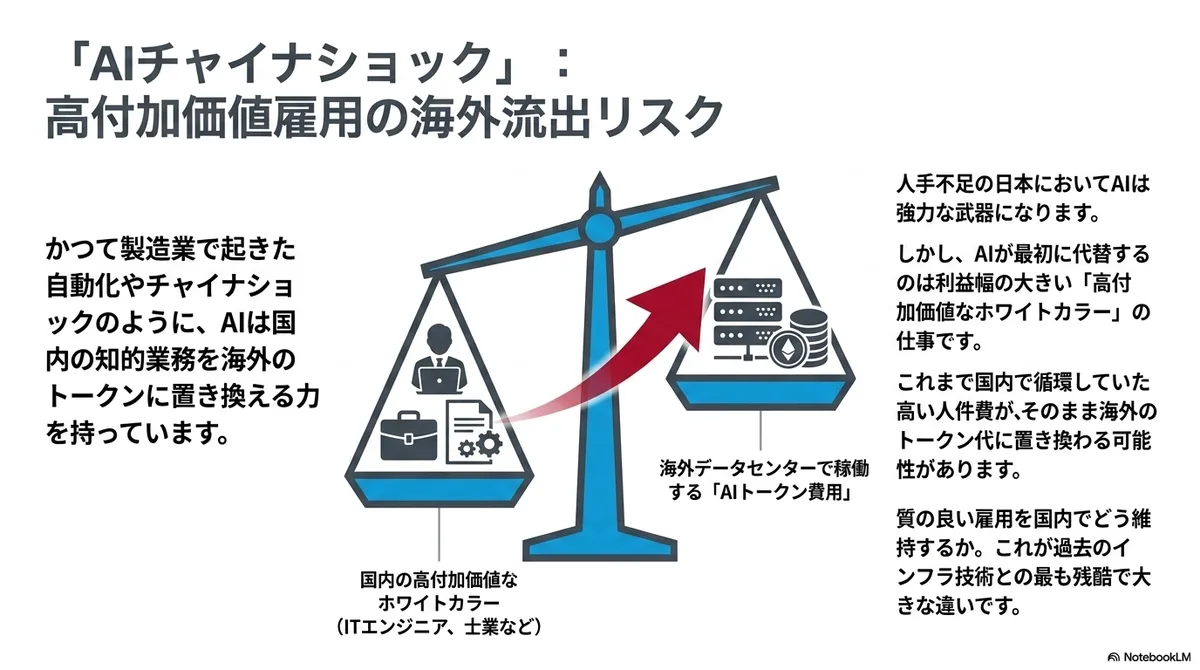
Além disso, a IA desta vez prevê até substituir o emprego em trabalhos intelectuais por tokens estrangeiros. Nesse caso, assim como a queda do número de empregados causada pela automação ocorrida na indústria e pelo choque da China, o dinheiro que antes ia para a folha de pagamento de trabalhadores de escritório do país pode passar a ser gasto com tokens de IA rodando em data centers no exterior.
Em meio à escassez de mão de obra no Japão, a IA pode desempenhar um papel importante, mas, considerando que a IA será usada primeiro em trabalhos de alto valor agregado e grande lucro, como engenheiros de TI, seguros e advogados, os lucros e empregos gerados nessas profissões também podem ser levados para o exterior. Por outro lado, também surgem novas oportunidades de emprego.
Nesse caso, a grande diferença em relação às tecnologias anteriores é que é preciso pensar inclusive em como ampliar e manter empregos de qualidade dentro do país.
Preparar negócios tendo a linha do tempo em mente
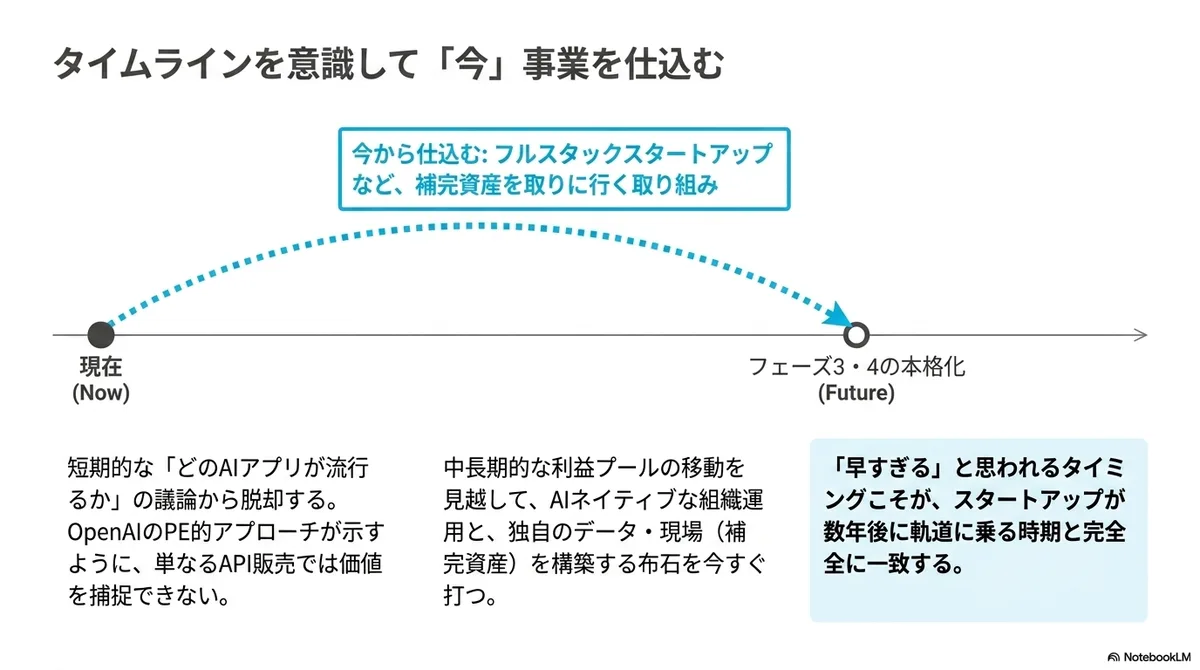
Vimos, olhando a história da tecnologia, que as áreas em que os pools de lucro tendem a surgir nos negócios relacionados à IA mudam conforme o momento.
No entanto, isso é uma hipótese construída usando a história como metáfora; não significa que as coisas vão se dar exatamente assim, nem que esta seja a resposta.
Ainda assim, creio que, ao observar o boom da IA por esse ângulo, podemos discutir não só questões de curto prazo, como "qual aplicativo de IA vai fazer sucesso" ou "qual modelo tem o melhor desempenho agora", mas também como os pools de lucro se deslocarão ao longo do médio e longo prazo.
E acredito que poder discutir, prevendo isso, em que linha do tempo e que tipo de negócio preparar tornará mais produtiva a discussão sobre o ecossistema de startups do Japão.
Relacionado
Pensando nos efeitos de segunda e terceira ordem da IA - 🐴 (Cavalo)