“初创企业全球化支持”的陷阱
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
NotebookLM 的总结
人们对初创企业走向全球化、或培育能够赚取外汇的初创企业的期待正在升高。
就我个人而言,原则上应当推进这类举措,在日本打造能够赚取外汇的产业,我也希望初创企业能为此做出重大贡献。本文的主题“全球化支持”,如果能够更加充实,自然再好不过。
不过,如果要用公共资金来支持全球化,我认为就不能止步于“赚取外汇”。还需要把这些价值和现金流有多少会留在日本的设计一并纳入考量。
先把本文想说的内容概括如下。
- “赚取外汇”很重要。但要留意“怎么赚”和“怎么留住”。
- 高附加值业务(R&D、产品开发、IP、决策)越是留在日本,对国内的带动效应就越大。
- 既然是公共支持,就更需要让国内受益的设计与评价标准。
赚取了外汇,国内也未必会变得富裕
人们常说,日本目前的问题之一是贸易收支和服务收支的恶化。
每年用于进口能源资源的支出超过 25 万亿日元的年份仍在持续,最近数字赤字也在增加,贸易收支与服务收支合计后,赤字的年份一直在延续。
另一方面,也有观点认为,日本的经常项目收支是盈余的,所以不必担心。
一国的经常项目收支为:
经常项目收支=贸易收支+服务收支+初次收入收支+二次收入收支
事实上,近十几年来日本的经常项目收支是盈余的。
这在一定程度上是因为,贸易和服务的恶化由初次收入收支(来自海外投资的利息、股息和投资收益)支撑了起来。(下图中的黄色部分)
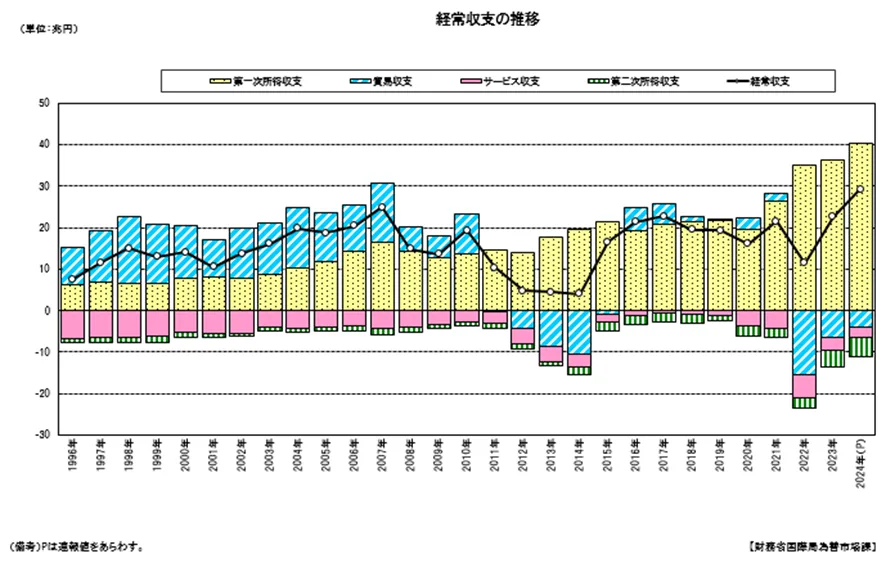
从这张图表也可以看出,2011 年以后,黄色部分所占比例的增加十分明显。
2011 年起的几年,因地震导致核电站停运、能源资源进口增加,所以有些特殊,但即便在那之后,贸易收支和服务收支依然疲弱,近几年更是出现赤字。弥补这一缺口的正是初次收入收支。
可以说,在 2011 年以后的十几年间,发生了被称为“从贸易立国到投资立国”的结构性变化。
账面上的盈余与资金的流动并不相同
不过,这里重要的是:账面上的盈余,与回流到国内的现金流动,有时并不一致。
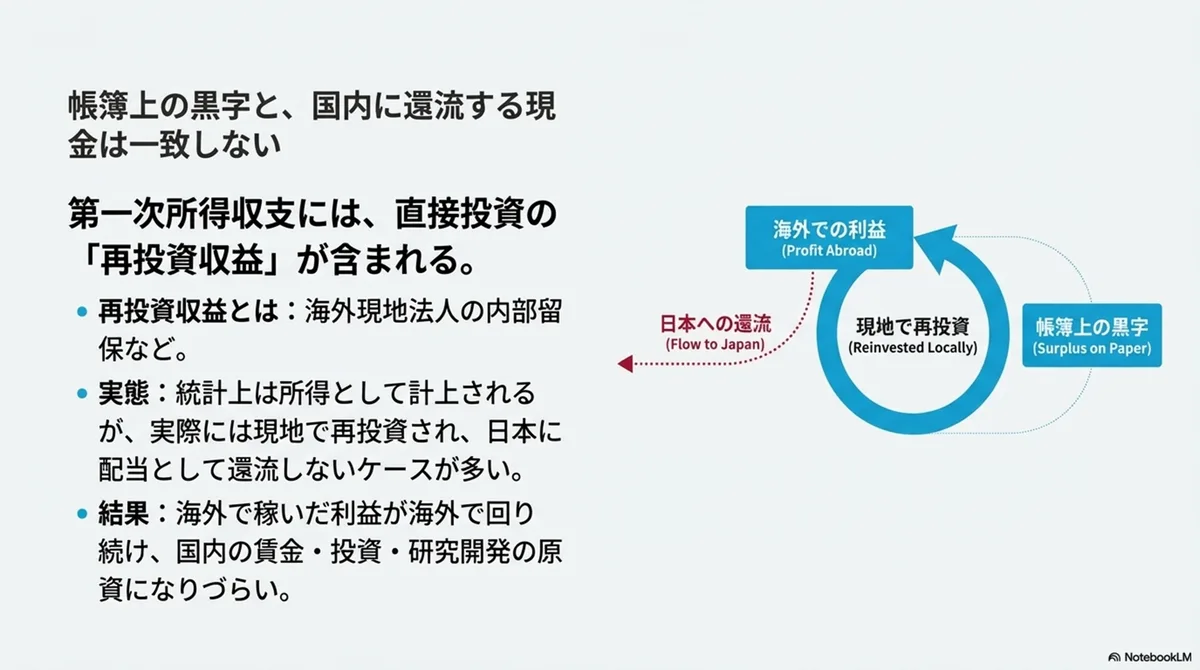
初次收入中包含直接投资的“再投资收益”(类似于留存收益)。这在统计上被计入收入,但在实际操作中,也会出现在当地被再投资、而不以股息的形式回流日本的情况。
这样一来,就容易出现以下现象:
- 在海外赚到的利润继续在海外循环
- 难以成为国内工资、投资和研发的资金来源,工资上涨和投资受到抑制
当然,国内的工资和设备投资还取决于其他因素,所以这并不是唯一的原因,但“在海外赚钱”并不直接等于“国内变得富裕”,这至少是必须把握的前提。
资金不回流带来的另一个问题
资金不回流日本,会带来另一个问题。
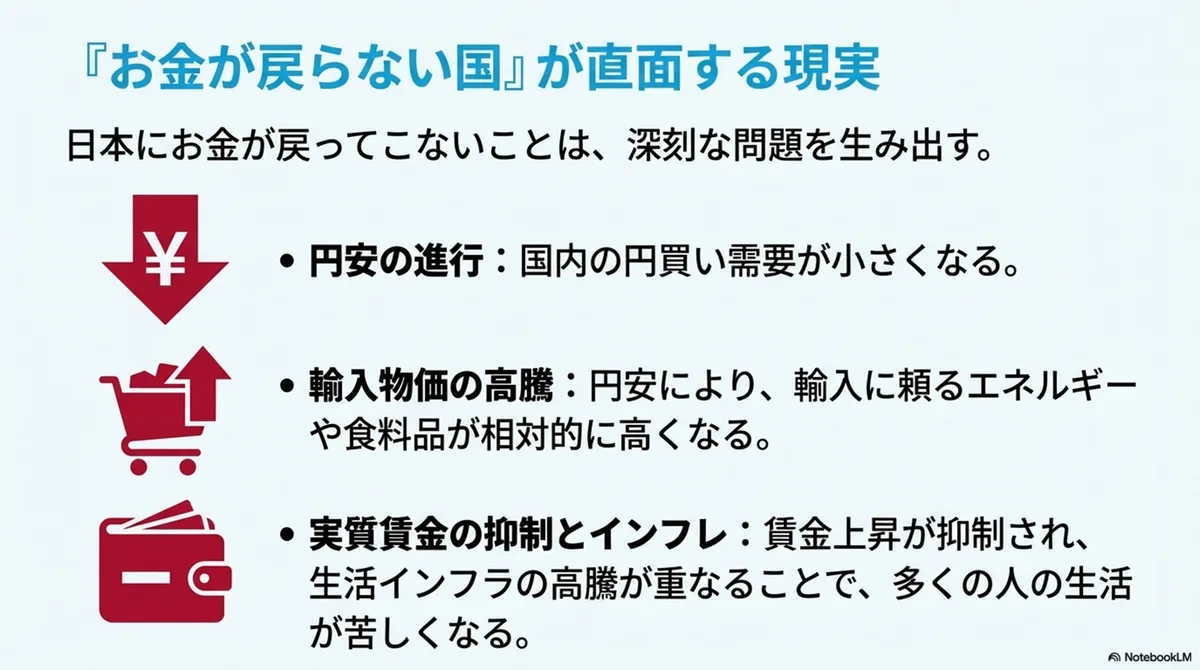
资金不回流日本,意味着对日元的买入需求变小。若因此日元持续贬值,依赖进口的能源和食品就会相对变贵。
也就是说,一旦形成这样的结构,工资上涨受到抑制,与生活基础设施价格高涨叠加,就可能使许多人的生活变得艰难。
当然,企业的股价会上涨,所以持有股票的人情况或许会有所不同。但问题是,无法持有这类资产、仅靠工资收入生活的人群会承受更大的冲击。
数字赤字可能加速
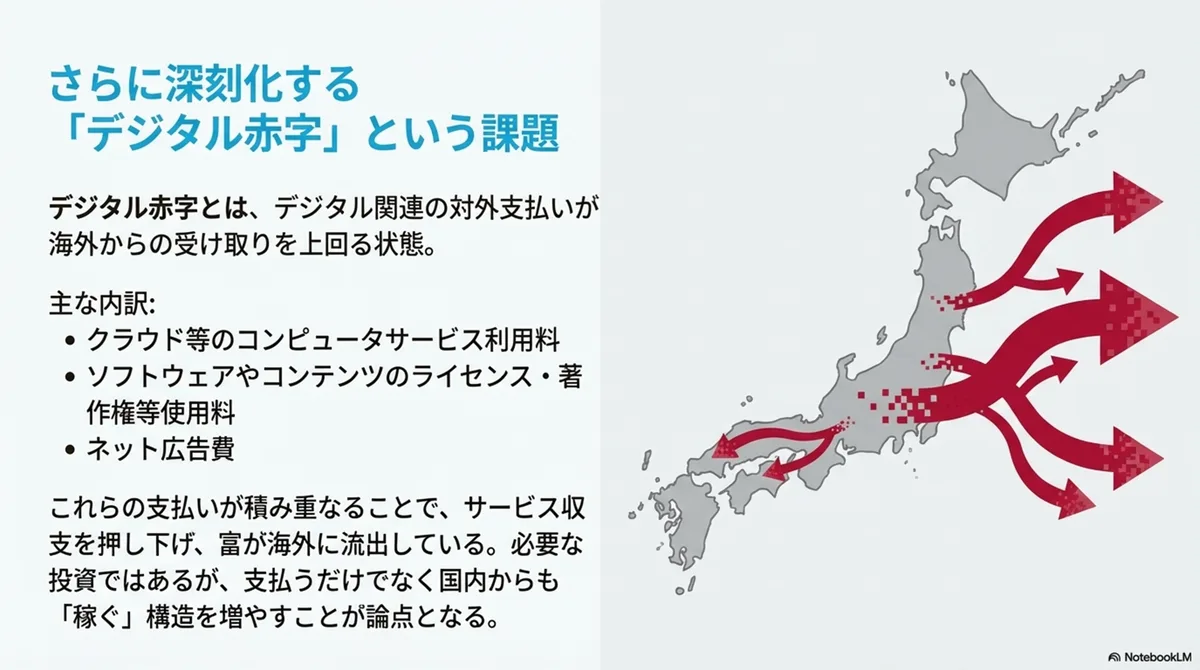
此外,最近“数字赤字”也常被讨论。这里所说的数字赤字,是指:
- 云等计算机服务
- 软件和内容的许可费、著作权等使用费
- 包括网络广告等在内的数字相关对外支付
不断累积,拉低服务收支(=外汇流出)的情况。
数字支付本身也是必要的投资,但问题在于,不能只是付款,还要增加在国内也能赚钱(出口、IP、产品)的结构。
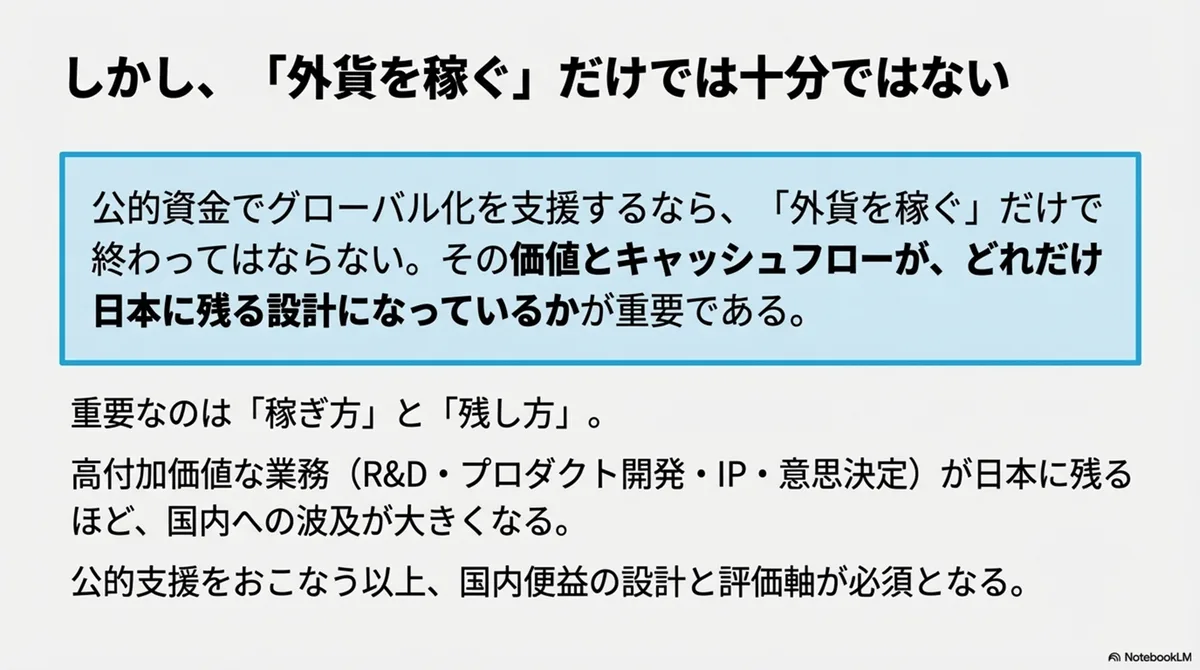
也就是说,“增加赚取外汇的初创企业”这一方向本身是妥当的,但在赚取外汇的同时,如何让这些价值和现金流经由日本,将决定日本究竟能在多大程度上受益。
更具体地说,即使是在赚取外汇时,
- 高附加值业务(R&D、产品开发、设计、数据与算法、PM)
- 知识产权(IP)的归属
- 税收、社会保险和就业方面对国内的带动
在多大程度上留在日本,才是关键。
提供公共支持时的评价标准
到这里为止的内容,只是对最近常被讨论的日本整体经济状况的梳理。
但是,如果不以此为前提,对初创企业的支持恐怕就无法获得信任,这就是本文想要讨论的问题。
在考虑到这些情况之后,若要落实到初创企业的实务中,我想在设计支持方案和审查时,应当具备如下的视角。
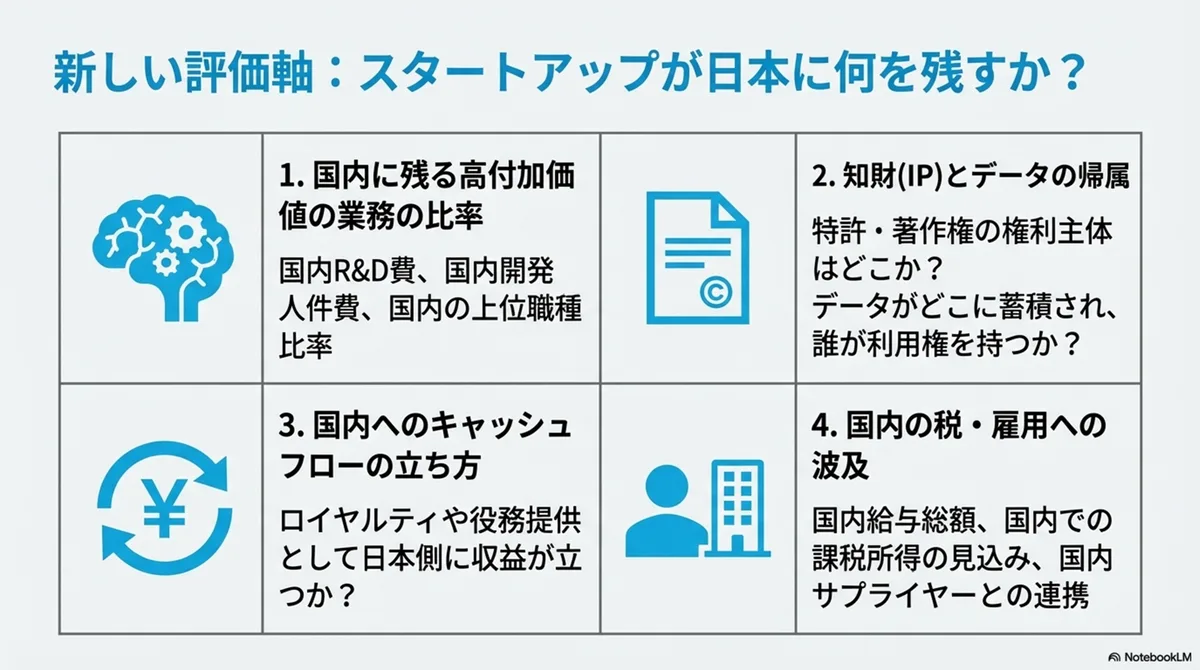
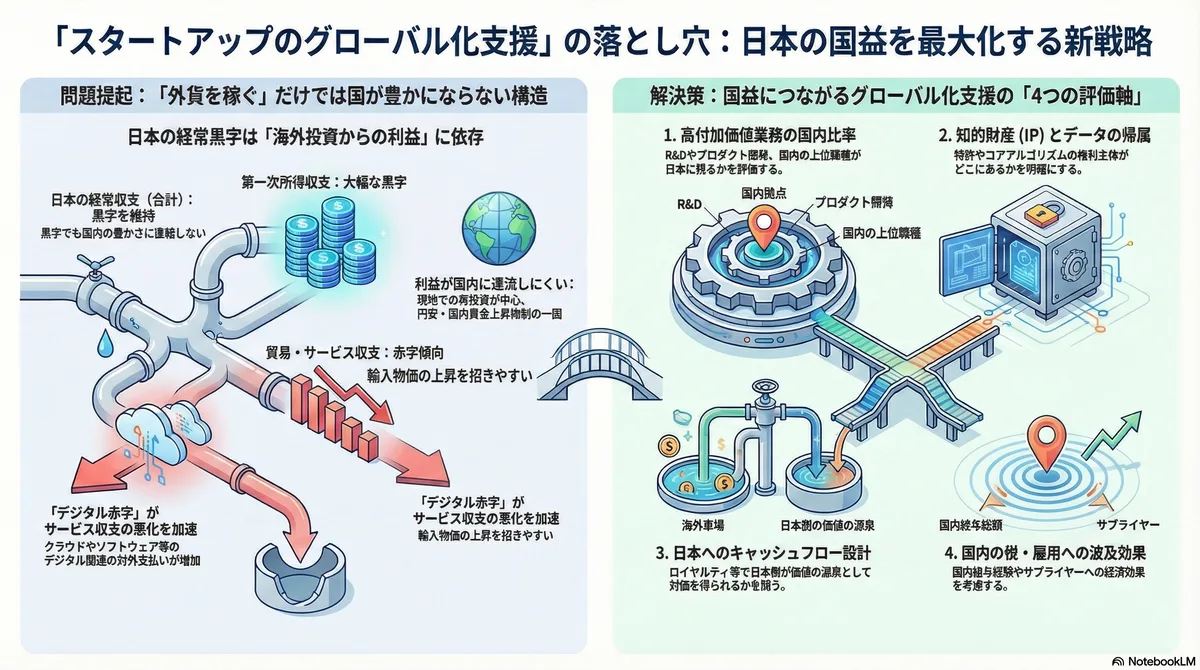
1) 留在国内的高附加值业务的比例
- 国内的 R&D 费用、国内的开发人员薪酬、国内高层职位的比例
- “核心功能”的开发是否在国内(是否只有运营留在了国内)
2) 知识产权(IP)与数据的归属
- 专利、著作权和核心算法的权利主体在哪里
- 数据积累在哪个主体,由谁拥有使用权,是怎样的设计
3) 现金流如何在国内产生
- 能否作为特许权使用费或服务提供(服务出口)在日本一方形成收益
- 即使销售主体在海外,是否也设计成日本一方作为价值的来源能获得对价
4) 对国内税收与就业的带动
- 国内薪酬总额(包括所得税和社会保险)、国内应税所得的预期
- 与国内供应商和研究机构的合作、分拆衍生等带动效应
如果没有评价标准,仅以“因为能赚取外汇所以支持”为由,那么即便国内只是沦为销售据点或下游承包方、核心流向了海外,看上去也会像是“全球化的成功”。既然使用的是公共资金,这是应当避免的,我想说的就是这一点。(※如果是民间资金,我认为不必考虑这些,只需追求最大的投资回报即可。)
这样的梳理也会拓宽支持对象的范围。
例如,即使是日本人在美国创办的初创企业,如果把核心的 R&D 和产品开发留在日本,只在美国开展销售,那么日本受益的程度往往会比较大。若是如此,它也可以成为支持的对象。
另一方面,即使在日本注册,如果把核心开发外包给海外离岸团队,只把日本当作市场,那么对国内的带动往往有限,因此是否将其作为支持对象,应当根据目的来考虑(它也有引进劳动力、提升效率等其他价值,但就留在国内的高附加值而言则较弱)。
什么样的初创企业更容易满足条件
迄今为止,说到日本的初创企业,主要是软件行业。
而软件在过去,与其说是用来赚取外汇,不如说主要发挥的是填补劳动人口减少的缺口(提升生产率)的作用。
不过,今后如果要用税金来支持初创企业在全球范围内赚钱,那么即便是软件类初创企业,也应当更强烈地意识到上述“让价值留在国内的设计”。
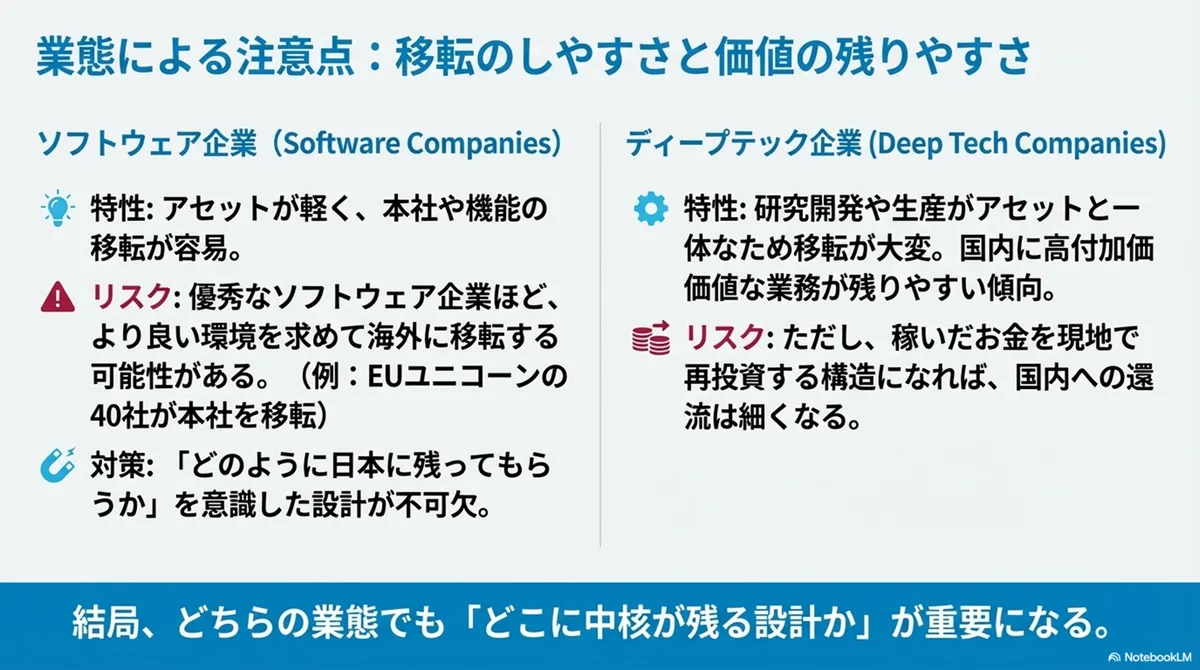
此外,还需要注意,软件企业资产较轻,因此具有容易转移的特性。在德拉吉报告中也指出,在 2008 年至 2021 年诞生的 147 家欧盟独角兽企业中,有 40 家迁移了总部,而同样的事情在日本也完全可能发生。
另外,从创业之初就会有“要打造全球化企业,从美国起步更好”的说法,也与这一特性有关。在日本创业的外国人之所以存在,也是同样的背景。
尤其是初创企业大幅创造就业等效应,并不发生在早期阶段,而是发生在规模扩大的阶段。如果不认真思考“如何让它们留在日本”,就可能出现“在国内历经了创业的阵痛,却在恰当的时机被带到了国外”的情况。
从这个角度来看,由于资产较重而难以转移、高附加值业务容易留在国内的深科技,令人寄予厚望。
不过,即便是深科技,如果研发和生产实现本地化,形成把赚到的钱在当地再投资的结构,回流国内的资金也可能变得稀薄。归根结底,在这里同样重要的是“核心会留在哪里的设计”。
总结:迈向使国家利益最大化的全球化支持
NotebookLM 的总结
增加赚取外汇的初创企业,这一方向很重要。但如果只是单纯地推进全球化,就会让日本过去发生过的问题再度出现,需要加以注意。
而且,如果任由其在无作为中发展下去,社会基础就会动摇,经济活动也将难以为继。
因此,如果要用公共资金来推动,我认为与其把“全球化”当作口号,不如从一开始就把赚取外汇的同时,“高附加值业务、IP、利润分配、对就业和税收的带动”有多少是设计为留在日本的,纳入评价,这样从中长期来看会带来更好的结果。
只有这样,才能引出有意义的“日本出发的全球化初创企业”的政策讨论,不是吗?
补记:区分“赚取外汇”与“引入外汇”
另外,在关于初创企业的讨论中,“赚取外汇”和“引入外汇”也容易混在一起,所以在此先区分开来。
- 赚取外汇(经常项目层面):出口(商品、服务)、特许权使用费、跨境服务提供等
- 引入外汇(金融层面):来自海外风投的出资等
两者都很重要,但引入外汇并不等于赚取外汇。相反,海外风投等是期待“在足够大的日本市场中成长所带来的投资回报”而投资日本的初创企业,在其他国家则投资当地的标的以构建投资组合,所以也有投资者采取“反而希望你们不要走向海外”的投资策略。如果是为了赚取外汇而引入外资,我认为就必须促进海外资金投向能够赚取外汇的产业,对于其中的微妙之处,也有必要好好把握。