Para conter o “começo do fim” do boom das startups no Japão
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Acredito que o “começo do fim” do boom das startups é o momento em que o tamanho dos fundos de VC começa a diminuir. Isso porque, a partir daí, tem início um círculo vicioso.
A lógica é a seguinte.
Quando os fundos ficam menores, o dinheiro que as startups conseguem captar também fica menor. Com isso, deixa de ser possível assumir grandes desafios, e fica mais difícil gerar grandes negócios e grandes resultados. Então os fundos e os investimentos diminuem ainda mais, a escala dos negócios que as startups podem tentar também encolhe, e só se consegue mirar em negócios pequenos.
Quando esse círculo vicioso começa a girar, o ecossistema tende a caminhar para um equilíbrio em contração.
Hoje, o ecossistema de startups do Japão me parece estar à beira de entrar nesse círculo vicioso.
Escrevo este artigo para compartilhar esse sentimento de crise.
- A perspectiva de devolver retornos está ficando mais frágil
- Rumo a um equilíbrio em contração, com a expectativa de “valor de mercado de 10 bilhões de ienes”
- O que deveria ser feito
- Alguns desalinhamentos nas medidas
- Conclusão
Atualmente, o apoio às startups vem crescendo tanto no setor público quanto no privado. As startups aparecem cada vez mais nas notícias. O volume de capital captado também aumentou, e há notícias de que o número de empresas originadas em universidades cresce rapidamente.
Talvez por isso, ao conversar com políticos que não conhecem muito bem as startups, ou com pessoas de organizações que começaram a atuar na área há pouco tempo, parece haver um número considerável de pessoas com a percepção de que “as startups japonesas estão indo bem”.
No entanto, pelo que ouço das pessoas ao meu redor, sinto que o ecossistema de startups do Japão baseado em investimentos de VC, em especial o ecossistema em torno das startups de alto crescimento, está numa fase em que começa a entrar num círculo vicioso.
Uma das principais razões é que a perspectiva de devolver retornos financeiros ficou mais frágil.
A perspectiva de devolver retornos está ficando mais frágil
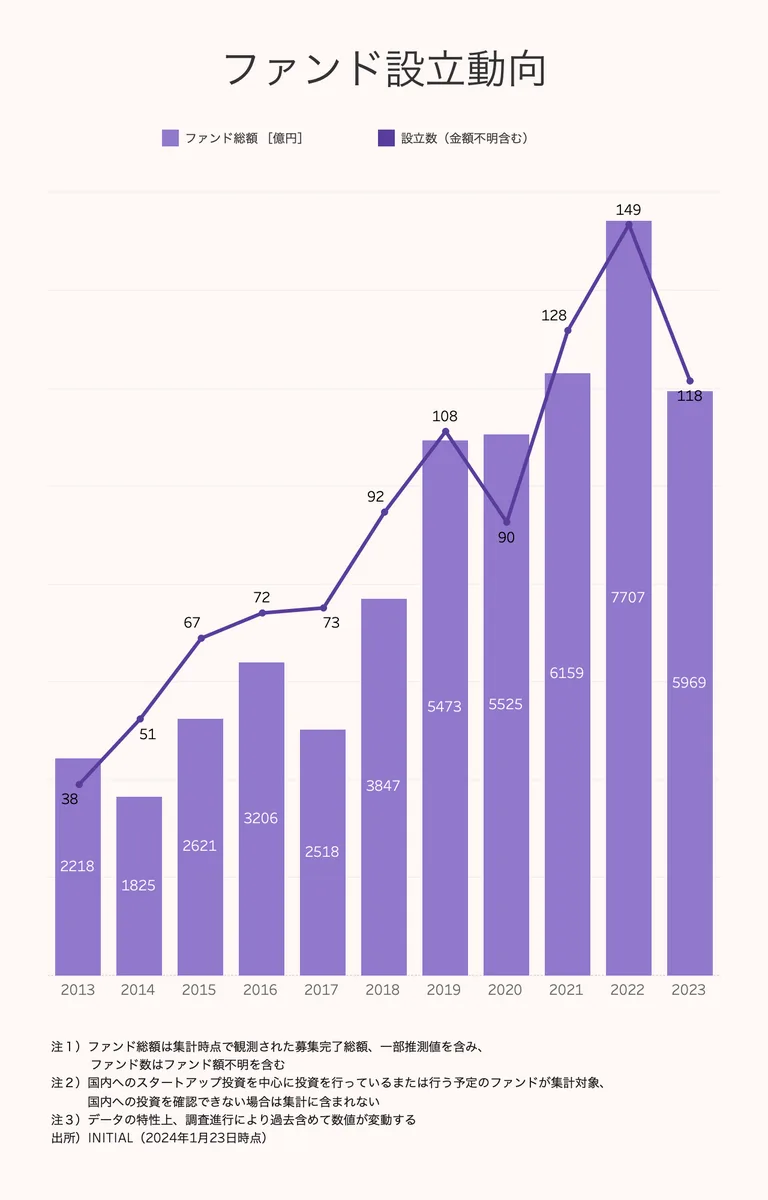
Nos últimos anos, impulsionado pelo boom de startups em outros países, o ecossistema japonês também passou a receber grandes expectativas, e o volume de recursos investidos aumentou. Por exemplo, desde 2019, os fundos de VC criados no Japão somam cerca de 600 bilhões de ienes (levantamento da Initial).
O VC é um negócio financeiro. Espera-se que ele multiplique o dinheiro dos investidores e o devolva.
São necessários 1,8 trilhão de ienes de retorno por ano
Quanto se espera que o dinheiro cresça? Diz-se que é de cerca de 3 a 5 vezes em 10 anos. Supondo 3 vezes, e que fundos de VC de 600 bilhões de ienes por ano sejam operados no ecossistema como um todo, o retorno esperado após 10 anos seria o triplo disso, 1,8 trilhão de ienes. É um cálculo bastante simplificado, mas significa que, a partir de cerca de 2029, espera-se que o ecossistema como um todo gere 1,8 trilhão de ienes de retorno “todos os anos”.
Esses 1,8 trilhão de ienes são o valor esperado do retorno que chega aos VCs; em termos de valor de mercado, o número é ainda maior. Supondo que a participação do VC no momento do IPO seja de 50%, seriam necessárias saídas de 3,6 trilhões de ienes no total, em valor de mercado, “todos os anos”.
Então, como está a situação das saídas? As saídas que geram retorno são o IPO e o M&A, mas, como os M&As são poucos e, mesmo quando ocorrem, os valores não são tão grandes, vou ignorá-los por ora e considerar apenas os IPOs.
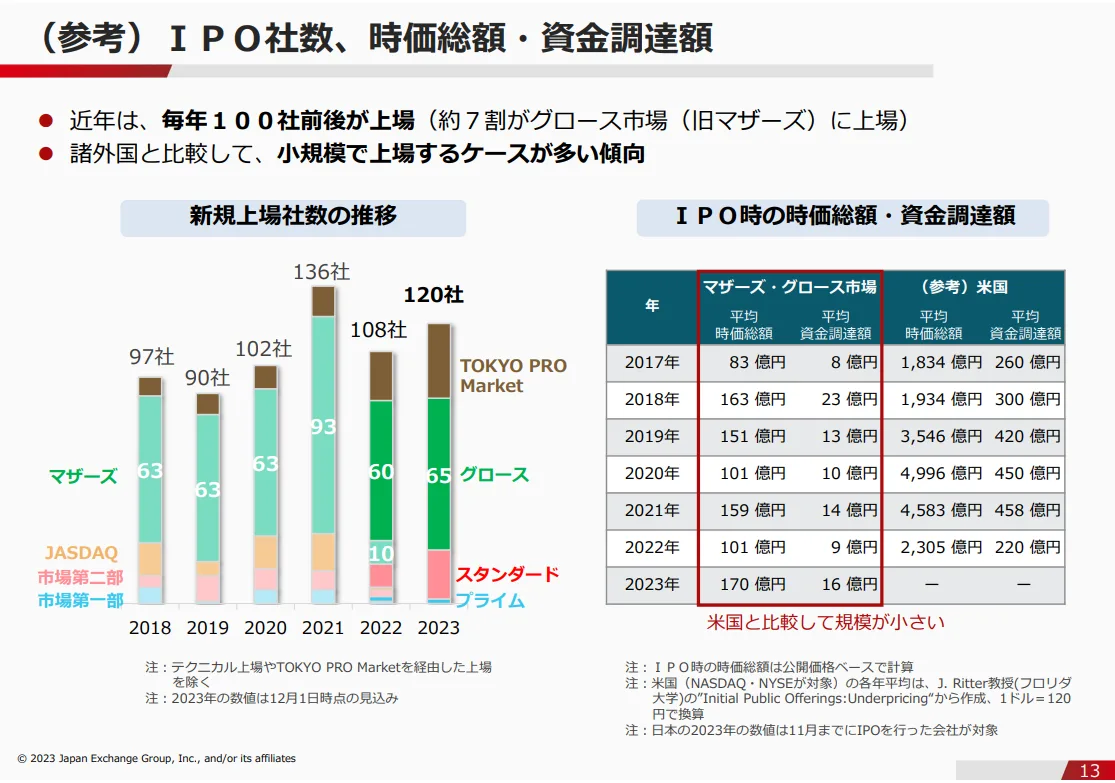
O valor de mercado no IPO no Japão, em 2023, foi de 7,2 bilhões de ienes pela mediana e 17 bilhões de ienes pela média (porém, os números se baseiam em dados até novembro de 2023). Embora esse valor oscile, não houve grandes mudanças nos últimos anos. O número de startups que abrem capital com valor acima de 100 bilhões de ienes também se limita a cerca de 1 a 4 por ano.
https://www.jpx.co.jp/equities/follow-up/nlsgeu000006gevo-att/bkk2ed0000004ddh.pdf
Por outro lado, segundo a Initial, o número de empresas que abriram capital nos últimos anos foi de cerca de 100 a 130, e diz-se que aproximadamente metade delas são startups.
Vamos fazer um cálculo simples com base nesses números.
É muito provável que o retorno total atual não chegue a 1 trilhão de ienes
Suponhamos que haja 120 IPOs por ano e que metade deles, 60, sejam de startups.
Supondo que o valor de mercado no IPO seja um pouco mais alto que o de outras empresas, com média de 20 bilhões de ienes, o valor de mercado total é de cerca de 1,2 trilhão de ienes. E, se o VC detém 50% disso, o retorno é de cerca de 600 bilhões de ienes.
Mesmo mexendo nas porcentagens, provavelmente não se chegaria a 1 trilhão de ienes.
Em 2013, o volume de fundos criados foi de cerca de 200 bilhões de ienes, de modo que a promessa de dez anos atrás, “transformar 200 bilhões de ienes em 3 vezes isso”, foi cumprida. Porém, em relação aos 1,8 trilhão de ienes esperados a partir de 2019, quando o valor aportado subiu bruscamente, estamos bastante atrás se nada mudar.
Se essa tendência continuar, as expectativas não serão atendidas
Se essa tendência continuar, não será possível devolver os retornos esperados.
Claro que, olhando fundo a fundo, haverá os que conseguem gerar retorno, mas, no conjunto, a situação é muito difícil e, se ela persistir, será difícil criar novos fundos ou aumentar o tamanho dos existentes, e o volume de capital captado pelas startups também diminuirá gradualmente.
O motivo de o valor de mercado no IPO ser baixo não está apenas nos negócios das startups; há também questões como a precificação no momento do IPO, então não se pode dizer de forma categórica que seja só um problema do ecossistema de startups. Ainda assim, diante desse quadro, parece inevitável que, principalmente os VCs independentes, reduzam o tamanho dos fundos e adotem uma postura de esperar para ver.
Rumo a um equilíbrio em contração, com a expectativa de “valor de mercado de 10 bilhões de ienes”
O que acontece quando se forma a expectativa de que 7,2 bilhões de ienes pela mediana é a saída realista? Surge a avaliação das ações não listadas tomando como base uma saída de cerca de 10 bilhões de ienes, e uma política de capital (cap table) voltada para uma saída de 10 bilhões de ienes.
Nesse caso, o valor de mercado máximo antes do IPO fica em torno de 5 bilhões de ienes, e o total de capital que uma única startup pode captar fica em torno de 1 a 2 bilhões de ienes. Os valores captados em rodadas seed e Series A nos Estados Unidos passam a ser o teto no Japão.
Ou seja, tomando como premissa uma saída com valor de mercado de 10 bilhões de ienes, o ecossistema caminha para um equilíbrio em contração.
De fato, diz-se com autoironia que o valor de mercado no IPO das startups da área de ciências da vida está ficando “uniforme em 10 bilhões de ienes”, numa analogia com as lojas de preço único de 100 ienes, chamando-as de “lojas de 100 ienes”. Com essa expectativa, não resta alternativa senão montar a política de capital com base numa saída de 10 bilhões de ienes.
Com isso, fica difícil para as startups traçar grandes estratégias e também gerar grandes resultados. Ou, como mencionarei adiante, elas são obrigadas a abrir empresas já pensando no exterior, sem almejar um IPO no Japão.
Parece-me que as pessoas ligadas às startups de ciências da vida já começaram a compartilhar esse sentimento de crise, mas há um grande risco de que esse problema se espalhe por todo o ecossistema de startups, independentemente da área, e já começo a sentir sinais de uma redução no tamanho dos fundos.
E, como o Japão é, em certo sentido, um país bom em otimização, temo que, uma vez iniciado o círculo vicioso, o equilíbrio em contração avance de uma só vez.
O que deveria ser feito
Diante desse quadro, talvez seja inevitável que o tamanho dos fundos diminua temporariamente.
No entanto, é possível limitar isso a uma redução temporária.
Isso porque ainda há recursos para assumir grandes desafios. Se, enquanto isso, assumirmos grandes desafios e produzirmos grandes resultados, aumentando de novo os recursos e as expectativas que fluem para este ecossistema, será possível retomar a trajetória de crescimento.
Acredito que conseguir ou não fazer isso é uma tarefa da geração que atua hoje no ecossistema de startups, e que agora é o momento decisivo.
É preciso um “desafio uma ordem de grandeza maior”
Nesse contexto, creio que o objetivo que devemos almejar agora, e que devemos enfatizar, é construir um negócio grande e resultados grandes o bastante para convencer à primeira vista até os investidores do mercado de capitais.
Para isso, o que se precisa é de grandes desafios e de apoiar esses desafios. É preciso incentivar e apoiar grandes desafios e construir novas indústrias.
O volume de capital captado pelas startups chegou em 2023 a quase 1 trilhão de ienes, cerca de 10 vezes o de 2013. Se mudou uma ordem de grandeza, isso significa que ganhamos o direito de assumir um desafio uma ordem de grandeza maior, e que temos a responsabilidade de fazê-lo.
Além disso, olhando a conjuntura das indústrias do país, penso que também são necessários grandes desafios.
Quem vai enfrentar a “crise da indústria japonesa”
As indústrias japonesas que conseguem obter moeda estrangeira estão diminuindo. Desde março de 2024, o Ministério das Finanças também instituiu um conselho chamado “Desafios e prescrições para a economia japonesa na perspectiva do balanço de pagamentos”, onde esse ponto vem sendo discutido.
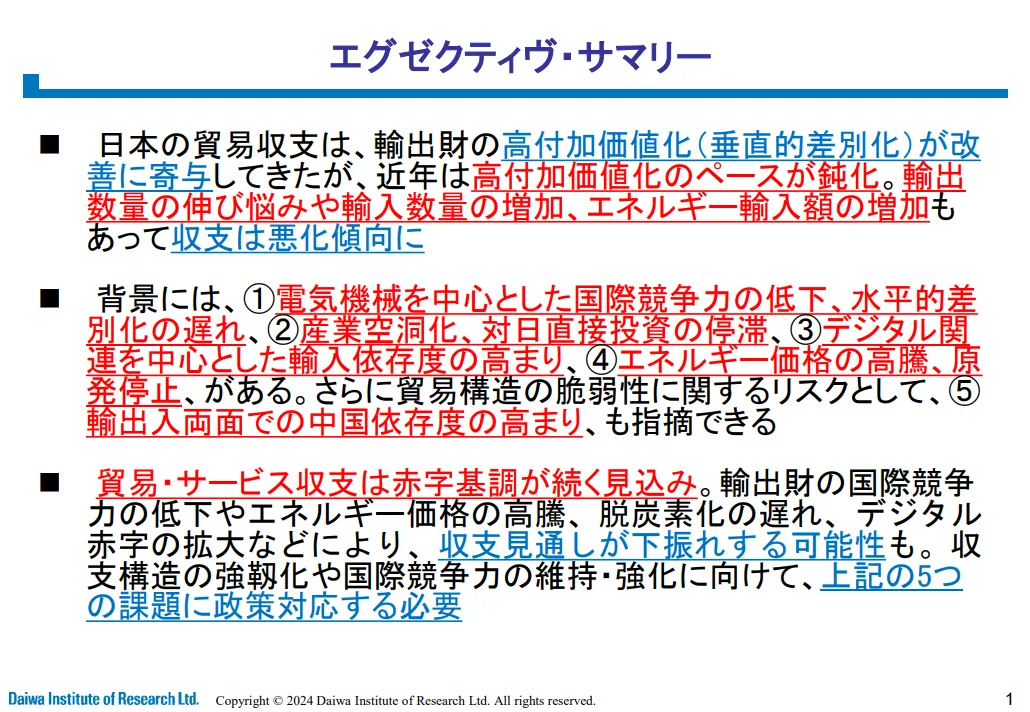
Acho que a consciência do problema que motivou sua realização está resumida no sumário do material do membro Kumagai.
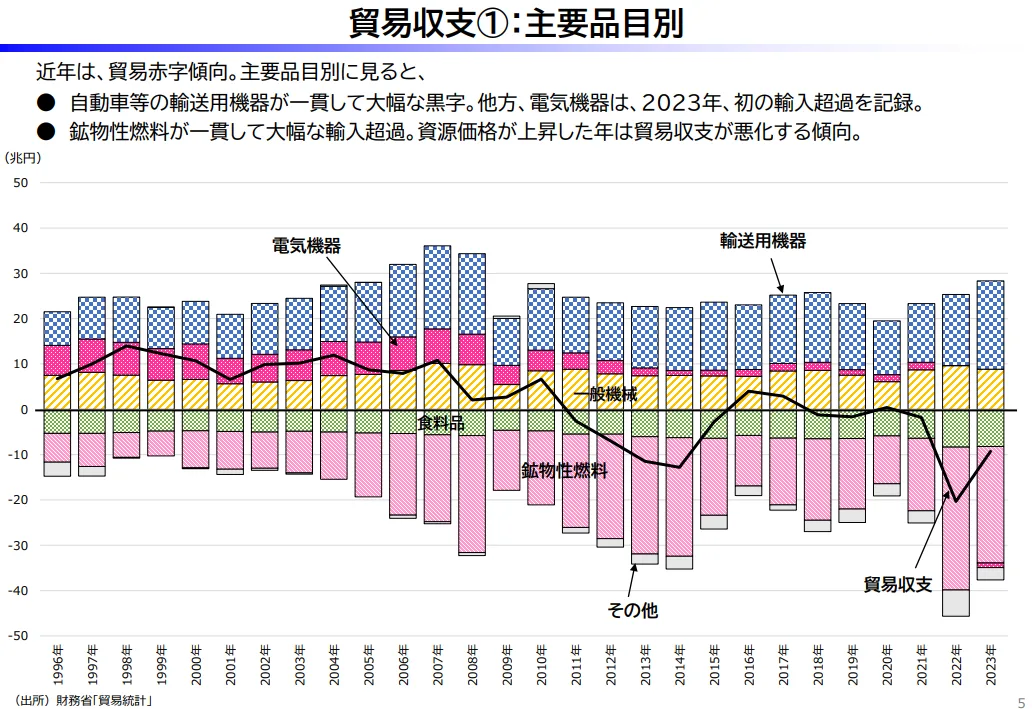
O problema percebido é a tendência de piora do saldo comercial, e por trás dela estão a queda da competitividade internacional, o esvaziamento industrial, a crescente dependência de importações centrada no digital e a alta dos preços da energia. Prevê-se que isso continue por algum tempo, e aponta-se até a possibilidade de piora.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240424_1.pdf
Mais concretamente, em 2023, até mesmo no setor de máquinas e equipamentos elétricos, no qual se acredita que o Japão seja forte, o saldo comercial ficou negativo.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
(Vale notar que, como o professor Saito apontou nesse mesmo conselho, um superávit comercial não é necessariamente positivo para a economia interna. Da mesma forma, um déficit não é necessariamente negativo. Se a economia está crescendo, ou se é possível exportar com mais valor agregado do que o que se importa, o déficit pode ser considerado um investimento.)
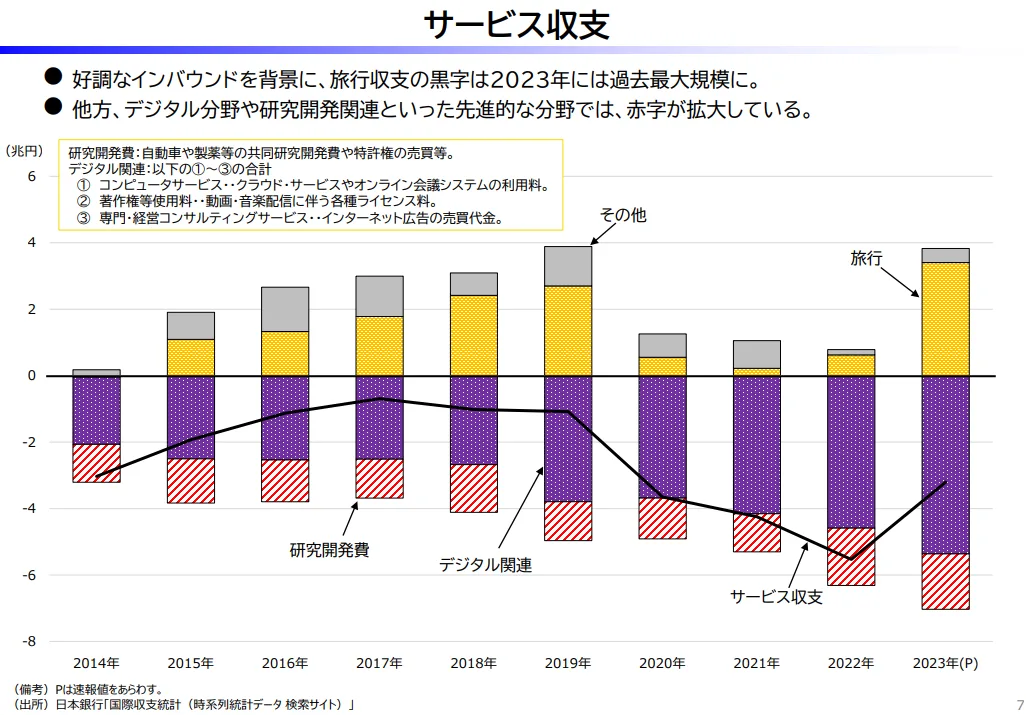
Na balança de serviços, embora o turismo gere receita, o déficit no digital continua grande.
https://www.mof.go.jp/policy/international_policy/councils/bop/outline/20240326_1.pdf
O Japão é também um país que depende muito de importações em áreas como energia (combustíveis minerais), alimentos e infraestrutura digital, e, com o efeito do iene fraco, o déficit comercial vem aumentando nos últimos anos. Para importar essas coisas, são necessárias indústrias que ganhem moeda estrangeira. No entanto, mesmo o setor automotivo, que hoje sustenta o superávit comercial, deve ficar bem nos próximos anos, mas, com o avanço dos veículos elétricos e outras mudanças, não sabemos se continuará a ser o principal gerador de receita do Japão.
Olhando para o presente, nos últimos anos há escassez de oferta de mão de obra, as condições dos trabalhadores melhoram e deve haver aumentos salariais. A inflação vem se instalando de modo geral, e pode parecer que a economia vai bem.
No entanto, a situação das “indústrias que ganham dinheiro”, que sustentam essas condições dos trabalhadores, me parece extremamente difícil.
Enfrentar os problemas macro, sem otimizar no nível micro
Esses problemas macro estão longe da felicidade individual.
Por exemplo, trabalhar numa consultoria ou numa empresa de software estrangeira e receber um salário alto, ou abrir um pequeno negócio e ganhar dinheiro, são, no nível micro, boas maneiras de maximizar a felicidade da pessoa.
Contudo, a fonte dessa riqueza é a riqueza gerada por outras empresas japonesas. Se as indústrias que ganham dinheiro no Japão diminuírem, as empresas estrangeiras acabarão deixando de se instalar no país, e também diminuirá o número de pessoas capazes de pagar por pequenos negócios. Considerando esse movimento macro, em vez de recomendar indiscriminadamente ir para empresas estrangeiras ou abrir pequenos negócios, é preciso construir indústrias que ganhem dinheiro.
Acredito que se espera do ecossistema de startups que crie essas novas indústrias que ganham dinheiro, e que foi por isso que grandes quantias de dinheiro fluíram para ele nos últimos anos.
Ao obter recursos, ganhamos o direito de assumir grandes desafios e, ao mesmo tempo, passamos a carregar também uma grande responsabilidade. Isso inclui pensar em como responder a essas tendências macro.
No entanto, o grosso das startups atuais, como há 10 anos, são em sua maioria negócios voltados ao mercado interno que usam software. Isso tem valor em si, claro, mas, se ficarmos nesse patamar, não conseguiremos cumprir essa responsabilidade no nível macro.
Pensar no que definir como “sucesso” e no que devemos almejar
Diante dessas mudanças, como as pessoas agirão?
Otimizando para o ecossistema de startups atual, o “modelo de sucesso” dos VCs japoneses seria criar fundos de 10 a 20 bilhões de ienes, mirar não em grandes home runs, mas em home runs ocasionais no nível de unicórnio, buscar basicamente acertos de tamanho razoável, elevando bastante a taxa de acerto, e recuperar cerca de 1 vez o capital nos demais casos. Se promovermos a abertura de empresas que usam software voltado ao mercado interno, essa estratégia talvez gere retornos por algum tempo.
Isso também é uma filosofia, e é o “sucesso” enquanto postura de profissional financeiro que administra o dinheiro dos outros.
Porém, se o setor de startups se proclama “construtor de indústrias”, não se pode dizer que esteja cumprindo seu papel original, e não se pode dizer que seja “sucesso”.
Otimizando para o presente, mirar um tamanho de fundo moderado é o correto. Mas “o presente ser assim” e “se deveria ser assim” são coisas diferentes. E o que é correto no nível micro e o que é correto no nível macro também são diferentes.
Se fizermos a escolha correta no nível micro e só conseguirmos formar startups voltadas ao mercado interno, esse mercado encolherá junto com a queda da população japonesa. Os empreendedores e VCs da geração atual talvez (dependendo da pessoa) consigam ganhar o bastante, mas o setor de VC do país vai encolher. Se isso acontecer, os VCs da próxima geração terão dificuldades, as startups da próxima geração também terão dificuldade para assumir grandes desafios, e ficará ainda mais difícil gerar, a partir das startups, indústrias que ganhem moeda estrangeira.
Nestes 25 anos, o ecossistema de startups se expandiu e, ao que me parece, ele próprio cresceu como uma indústria. O fato de jovens talentosos passarem a almejar startups e VCs é a prova disso. Acredito que esse resultado só foi possível graças ao esforço das pessoas que se envolveram até aqui.
Graças a esse esforço, nós, que como ecossistema administramos cerca de 10 vezes mais recursos que em 2013, carregamos expectativas também cerca de 10 vezes maiores que as de antes. Por isso mesmo, acho que precisamos repensar o que se espera de nós e o que almejamos, e mudar.
Para isso, é preciso, em vez de repetir uma certa “fórmula do sucesso” criada no passado, encontrar e refinar novas maneiras de chegar à próxima etapa. Essa é a responsabilidade da geração atual, e acho que, em vez de apenas olhar as melhores práticas do passado, devemos olhar para o futuro e discutir “como podemos almejar uma meta uma ordem de grandeza maior”.
Alguns desalinhamentos nas medidas
No entanto, sinto que atualmente outros pontos estão sendo enfatizados, e acho necessário também soar o alarme para o fato de que muitos recursos políticos estão sendo despejados neles. Cito alguns exemplos.
Esperar da globalização
Está-se tentando apoiar a globalização. De fato, já surgiram casos de startups que, desde o início, competem no âmbito global e abrem capital. Acho isso maravilhoso.
Porém, olhando a avaliação do mercado, tenho a impressão de que, mesmo globalizando em áreas como publicidade e marketing de influenciadores, é difícil chegar a um valor de mercado de 100 bilhões de ienes. Mais importante do que estar ou não competindo globalmente parece ser se a área de atuação é grande e quanto de participação de mercado se consegue obter.
Por exemplo, o negócio de saquê japonês pode se expandir pelo mundo, e ser global. Mas, se o negócio não for construído com muito cuidado, seu crescimento atinge um teto. Não basta ser apenas “global”: é preciso promover a globalização enxergando o que vem depois.
A globalização é indispensável. Mas a globalização não é um fim, é apenas um meio. É preciso pensar em apoiar a globalização de “negócios que realmente vão ficar grandes”.
Promover a abertura de empresas no exterior
Se quase não for possível captar recursos no Japão, só restará abrir a empresa no exterior. De fato, na área de desenvolvimento de medicamentos, sinto que é cada vez mais comum criar a empresa nos Estados Unidos desde o início, ou converter uma empresa japonesa em uma americana. Como estratégia de cada empresa, essa é a melhor opção e, se o objetivo é maximizar o retorno individual, não há como não recomendá-la. Isso talvez também seja uma forma de globalização.
No entanto, se, por exemplo, alguém abre uma empresa no exterior usando propriedade intelectual criada por instituições públicas japonesas ou com dinheiro de impostos (como universidades), alguns empreendedores e investidores podem lucrar, mas o efeito de transbordamento no Japão fica limitado, e fica mais difícil gerar empregos de alto valor agregado no país.
Isso não se aplica a quem abre empresas no exterior sem usar muito os ativos do país, como na área de software, mas, ao usar propriedade intelectual de instituições públicas, por exemplo, essa perspectiva é necessária e, sendo assim, acho que devemos mesmo pensar em melhorar o ambiente interno.
Esperar de M&A
Acho que promover o M&A doméstico é uma medida eficaz no curto prazo. E, para os fundos em operação atualmente, uma mudança desse tipo no curto prazo, com mais opções de saída, deve ser bem-vinda.
Além disso, se aumentarem as startups com política de capital baseada em IPO a 10 bilhões de ienes, elas ficam mais baratas de comprar, e também se pode esperar que os M&As aumentem.
Porém, mesmo que aumentem os M&As de pequeno porte, a diferença em relação aos 1,8 trilhão de ienes não será coberta. De fato, hoje o número de startups adquiridas é de pouco menos de 200 por ano, a idade média das empresas até serem adquiridas é de cerca de 7 anos, e as que passam de 10 bilhões de ienes são poucas por ano (levantamento da Initial). Considerando que as aquisições acima de 3 bilhões de ienes também ficam na casa de uma dezena ou menos, mesmo que a escala e o número de M&As aumentassem 10 vezes, seria difícil cobrir a diferença de expectativa.
Além disso, se a expectativa é que, depois que os M&As aumentarem, as pessoas assumam grandes desafios, parece-me que o que deve receber foco é justamente o direcionamento para grandes desafios.
Esperar de investidores estrangeiros
É possível receber investimentos de investidores estrangeiros e, se as condições forem boas, acho que as startups devem aceitá-los.
Porém, ouço dizer que alguns investidores estrangeiros esperam “competir num mercado japonês razoavelmente grande e gerar um retorno razoável”. Muitos deles parecem não querer que as startups japonesas façam apostas de alto risco, como a expansão para o exterior.
As startups e o lado da política desejam que “VCs estrangeiros façam grandes investimentos”, mas, entre a perspectiva da política e a dos investidores estrangeiros, há diferenças nas condições de vitória e no horizonte de tempo. Para o país e o ecossistema como um todo, a condição de vitória é obter um grande retorno num horizonte de 20 a 30 anos, “usando as startups para criar a próxima indústria”, enquanto, para os investidores estrangeiros que investem em estágios médio e tardio, a condição de vitória é obter um retorno de 2 a 10 vezes num intervalo de 3 a 5 anos. Isso é assim mesmo e não há o que fazer, mas os grandes fundos estrangeiros nem sempre vão alinhar sua visão à do Japão. Quando o mercado japonês deixar de ser atraente, eles irão embora.
Claro, trazer fundos estrangeiros temporariamente e construir redes com eles também é uma tática importante. Mas, para que continuem envolvidos, é preciso gerar grandes saídas internas e fazer com que, em algum momento, eles julguem que “devem continuar investindo no Japão”. Por isso também acho que devemos prestar mais atenção a construir grandes negócios.
Promover “pequenos negócios” sob o nome de “grandes negócios”
Sinto que a escala exigida muitas vezes não chega aos empreendedores de primeira viagem nem ao lado dos apoiadores.
A “grandeza” do desafio exigido hoje não é a que muita gente imagina. Para criar uma empresa de 1 trilhão de ienes, com um P/L de 20, são necessários 50 bilhões de ienes de lucro. Construir esse tipo de negócio é extremamente difícil, e as áreas possíveis ficam bastante restritas.
Trata-se, por assim dizer, de uma grandeza que determina se conseguimos construir uma indústria que possamos deixar para a próxima geração, e de uma iniciativa para criar mais uma vez empresas como a Sony e a Honda. O grande desafio exigido hoje não é simplesmente “abrir uma empresa”.
Os pequenos desafios também são importantes, mas, com recursos limitados, penso que agora é mais importante concentrar o apoio nos grandes desafios.
Esperar um aumento no número de empreendimentos
Aumentar o número de empreendedores e, em áreas como software, mirar em “tentar muitas vezes e acertar por probabilidade” é uma das possibilidades, mas parece-me que estão diminuindo os mercados “que ficam grandes” nos quais essa estratégia funciona. A chance de criar um único app e acertar por sorte deve ter diminuído bastante.
Quanto à grandeza, mesmo o BeReal, que marcou época, teve um valor de aquisição, anunciado em junho de 2024, de cerca de 85 bilhões de ienes, sem chegar a 100 bilhões de ienes.
Por isso, acho que seria melhor não aumentar o número indiscriminadamente, mas ter bem em vista a meta de “aumentar os grandes desafios”.
Conclusão
O ecossistema de startups do Japão pode encolher temporariamente, mas ainda há recursos suficientes. É preciso obter grandes resultados antes que esses recursos entrem no círculo vicioso e cheguem ao equilíbrio em contração.
O que falta para isso, e o que se exige para isso, é
- reforçar o apoio a grandes desafios
- direcionar para que os desafios sejam grandes
Parece-me necessário concentrar recursos nessas iniciativas.
Essa área pode ser um negócio de software que realmente vença no âmbito global, pode ser a saúde, pode ser o combate às mudanças climáticas. Quanto ao método, em vez de deixar tudo a cargo de empreendimentos que surgem espontaneamente, pode ser a criação de empresas (company creation) por investidores e empreendedores em série, ou pode ser a compound startup, que exige uma estratégia sofisticada.
Em todo caso, o que se exige é mirar em negócios realmente grandes, numa área que se distinga das formas anteriores, inventando um novo método que evolua os métodos até aqui.
Daqui em diante, assim como até agora, se continuarmos imitando a metodologia das startups americanas, talvez possamos gerar no mercado japonês startups com 1/10 do porte das do mercado americano; mas, se quisermos mirar uma meta uma ordem de grandeza maior e competir globalmente, parece-me que entramos numa fase em que, começando pelo Japão, não teremos escolha senão adotar uma estratégia diferente da dos Estados Unidos.
Para isso, é preciso estimular esses desafios, ampliar o apoio a eles e acumular know-how. É preciso pensar, pensar e pensar de verdade, e mirar em algo grande.
Não sei se esse desafio terá sucesso. Claro, mesmo que fracasse, o ecossistema de startups continuará existindo em escala reduzida. Mas, se não tiver sucesso, seremos chamados de “a geração que encolheu o setor de startups” e, se não enfrentarmos o desafio agora, acho que poderemos até ser chamados de “a geração que tinha dinheiro e podia assumir desafios, mas nem sequer tentou”.
A startup é apenas um dos meios para construir indústrias. Mas, hoje, com as indústrias do país em situação difícil, as startups são vistas com a expectativa de que possam criar novas indústrias que ganhem dinheiro, e agora recebemos o direito e os recursos para isso. Espero que consigamos superar este momento à beira do abismo, junto com as pessoas que querem corresponder a essa expectativa e criar grandes negócios, e com aquelas que querem apoiá-las.
Espero que cada vez mais pessoas apoiem quem assume grandes desafios. Com essa esperança, deixo escritas minhas ideias sobre o compartilhamento desse sentimento de crise e sobre a direção das medidas para enfrentá-lo.