A «criação de empresas» está se diferenciando: o ecossistema de startups do fim da década de 2020
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Resumo em slides feito pelo NotebookLM
Nesta última década, parece-me que havia no ar uma percepção e uma narrativa, de certo modo grosseiras, do tipo «criar uma empresa é sinônimo de startup de crescimento acelerado». O entusiasmo e o fornecimento de capital que essa narrativa gerou tiveram grande valor.
Por outro lado, ultimamente a situação mudou um pouco. Na minha percepção, vêm avançando algumas «diferenciações» no campo do empreendedorismo e do apoio a ele. Acredito que isso não seja uma mera moda, mas um fenômeno que ocorre como resultado do amadurecimento e da crescente complexidade do ecossistema.
Neste texto, organizo as diferenciações que sinto estarem ocorrendo principalmente em quatro eixos.
- Modelo de crescimento
- Estágio
- Mercado-alvo
- Capital
1. Os «tipos de empreendedorismo» se separam (diferenciação do modelo de crescimento)
Sinto que, mesmo entre estudantes e jovens que pretendem empreender, além de «empreender = startup de crescimento acelerado», o empreendedorismo que prioriza a lucratividade precoce e uma receita segura passou a ser visto como uma opção mais natural.
Isso não é ruim; ao contrário, entendo que significa que a resolução com que enxergamos o ato de «empreender» está aumentando. Isso porque pode haver, por exemplo, as seguintes «diferenças de objetivo e de tipo» no empreendedorismo:
- Inclui o desenho do estilo de vida e da forma de trabalhar (tipo estilo de vida)
- Resolve problemas locais ou de uma comunidade específica (tipo solução de problemas locais)
- Avança com segurança na comercialização de uma tecnologia (tipo transferência de tecnologia)
- Resolve problemas sociais por meio de atividades sem fins lucrativos (tipo sem fins lucrativos)
- Compete no mercado de capitais partindo de uma taxa de crescimento elevada (tipo escala de VC)
De fato, o que se faz varia conforme o tipo, e também há diferenças sobre o que se prioriza: «o lucro e o fluxo de caixa do momento» ou «o potencial de crescimento, mesmo que isso signifique cavar prejuízo». Como o horizonte de tempo esperado também é diferente, o conselho de gestão adequado varia conforme o tipo de empreendimento.
Por isso, creio que falar desses tipos de forma segmentada é bom tanto para os empreendedores quanto para quem os apoia.
No entanto, essa diferenciação tem também o aspecto de dificultar a escolha para quem está começando no empreendedorismo. Antes de escolher o quê, tende a faltar material para julgar «qual deles está mais próximo do que eu quero fazer». Nesse sentido, acho que, daqui para a frente, também na formação de empreendedores, pessoas com o papel de «piloto de porto» (uma espécie de prático que guia a entrada) se tornarão mais importantes.
2. «Startup» e «scale-up» se tornam coisas diferentes (diferenciação de estágio)
Está aumentando o número de startups que permanecem por muito tempo no mercado privado. Com isso, aumentam também as empresas de uma idade em que já é difícil chamá-las de «startup».
Além disso, e de modo mais essencial, a natureza dos problemas é diferente.
- PMFantes (exploração): identificação do problema do cliente, proposta de valor, validação do produto, preço unitário e taxa de retenção
- PMFdepois (expansão): contratação e organização, reprodutibilidade do método de GTM, capacidade de fornecimento, qualidade, política de capital
Ao separar essa diferença em palavras e chamar a segunda de «scale-up», o desenho do apoio e do investimento fica mais claro.
No entanto, no scale-up as medidas também mudam conforme «qual mercado (nacional ou global)», e nem toda empresa é adequada para a escala global. É preciso atenção ao fato de que não é uma questão simples de, aumentando o apoio ao scale-up, surgirem grandes empresas. (Penso, antes, que já no momento da primeira criação da empresa a possibilidade e o formato do scale-up se definem em certa medida.)
3. A ruptura entre local, nacional e global se acentua (diferenciação do mercado-alvo)
Os mercados visados pelo empreendedorismo também estão se tornando «esportes diferentes» entre local, nacional e global.
No Japão, a passagem do local para o nacional ainda parece contínua, mas do nacional para o global existem várias rupturas: idioma, capital, contratação, vendas, regulação, governança e outras. Dentro de cada empreendimento, qual mercado visar, ou em que ordem avançar sobre os mercados, passará a ser discutido de forma mais diferenciada.
Além disso, embora vários atores no Japão estejam se empenhando para gerar startups globais, o importante nesse caso é que quem visa o global desde o início precisa responder «por que começar no Japão» (Why Japan). Sobretudo em áreas como a descoberta de medicamentos, pode haver casos em que é mais racional constituir a empresa no exterior desde o começo e conduzir lá a captação e o desenvolvimento, e de fato já ouvi falar de alguns exemplos.
Além disso, mesmo que se comece no Japão, o fato de surgir, na fase de crescimento, um incentivo para que as funções de sede se mudem para o exterior é um problema apontado repetidamente também na Europa (o Relatório Draghi aponta que, dos 147 unicórnios da UE criados entre 2008 e 2021, 40 transferiram sua sede).
Acredito que a questão não é apenas «impedir a transferência», mas desenhar em que partes da cadeia de valor manter no país (P&D, manufatura, PI, funções de sede etc.).
4. O deep tech se subdivide (diferenciação do mercado-alvo)
Observando as tendências de investimento no Japão e no exterior, o olhar começa a se voltar também para áreas além do software, e aumentam os projetos mais «pesados», como defesa, computação quântica e energia. No Japão também o deep tech vem atraindo atenção.
Talvez impulsionada por esse vento a favor, parece-me que a percepção da amplitude do «deep tech» e de que é melhor pensar cada parte separadamente também vem se difundindo gradualmente. Parece-me que está se difundindo a percepção de que as áreas de ciências da vida e de saúde são diferentes das demais áreas de deep tech (weird); e, fora isso, materiais, energia, robótica e outras também são muito diferentes entre si: materiais se parecem, antes, com a descoberta de medicamentos, e energia tem regulação rigorosa, ou seja, cada uma tem uma feição distinta.
Como cada uma é uma indústria diferente, é natural, por assim dizer, que o modo de fazer negócio seja diferente, mas a situação de ser percebido sob o rótulo grosseiro de «deep tech» parece ter melhorado um pouco. Daqui para a frente, acho mais saudável ajustar as expectativas e o desenho do apoio por tipologia do que depositar expectativas sobre o conveniente termo «deep tech» tal como ele é.
Além disso, também vai ficando claro, aos poucos, que «comercializar tecnologia de ponta resulta em uma startup de alto crescimento» não é assim; por isso, espero que avance também a distinção entre «comercialização de tecnologia com premissa de pequeno negócio» e «comercialização de tecnologia que visa crescimento acelerado como startup».
5. O apoio e os VCs se especializam (diferenciação do mercado)
Se o empreendedorismo e as áreas (mercados) se diferenciam, o lado do apoio e do investimento também se diferencia.
Os VCs são os que mais se relacionam com startups de alto crescimento, e, tendo a a16z como exemplo, começou uma tendência de formar equipes por área. Quem antes se concentrava na área de software vem aos poucos se aventurando em outras áreas e passando a precisar de especialistas em cada uma. Se considerarmos que é bastante difícil um investidor de software avaliar um projeto de descoberta de medicamentos, isso é até natural.
Contudo, no caso do Japão, como o número absoluto de projetos de investimento não é tão grande quanto nos EUA, nem sempre será possível se especializar, e os que conseguirem serão limitados.
Se essa especialização avançar no Japão, penso que um bom arranjo seria o de agentes de apoio que não sejam VCs se especializarem em áreas como software, energia e materiais e formarem dupla com os VCs, mas isso ainda não parece estar acontecendo (a maioria parece ser de medidas de apoio que têm o software como premissa implícita).
6. O tamanho dos fundos e a escala dos investimentos se separam (diferenciação do capital)
Quando o escopo de mercado e o modelo de crescimento se diferenciam, o tamanho do fundo de VC também se torna uma bifurcação estratégica: «torná-lo menor ou maior». Em geral, quanto maior o fundo, maior o retorno necessário, e por isso muda a escala de saída exigida das empresas investidas.
Por exemplo, com um fundo de 5 bilhões de ienes, se uma única empresa tiver uma saída de 100 bilhões de ienes e o fundo detiver cerca de 15% nesse momento, já é possível devolver um retorno suficiente. Já com 50 bilhões de ienes, seria necessária uma saída de 1 trilhão de ienes. (Claro que, na prática, o desenho varia muito conforme o estágio, follow-on, coinvestimento, secundário etc.)
Além disso, a estrutura em que poucos projetos gigantes determinam o retorno (a chamada Power Law, lei de potência) se torna mais pronunciada à medida que o tamanho do fundo cresce.
Quando o Facebook fez o IPO em 2012 por cerca de 10 trilhões de ienes, disse-se que «o Facebook deu um retorno maior do que a soma de todas as outras startups de cinco anos». Isso sugere exatamente a Power Law (lei de potência) do investimento de VC.
Quanto maior o fundo, mais «conseguiu ou não investir no Facebook» decide a vitória ou a derrota, e hoje isso significa que ter ou não conseguido investir na OpenAI ou na Anthropic decide o jogo.
Além disso, está se tornando consenso que, em vez de diversificar investimentos visando que home runs surjam por probabilidade, é preciso manter uma participação acionária proporcionalmente relevante nas que vencem, sob pena de não se obter o retorno correspondente; nesse sentido também, creio que daqui para a frente o valor investido em startups, sem chegar a uma polarização, passará a ter diferenças entre grande e pequeno.
Agora que os fundos aumentaram de tamanho também nos EUA, a escala do retorno exigido é mais de 10 vezes a de dez anos atrás. O fato de a OpenAI estar tentando captar recursos com um valor de mercado de cerca de 130 trilhões de ienes pode estar sendo puxado também pelo retorno que o lado do fornecimento de capital exige. (Dito isso, a OpenAI de hoje já passou da fase em que é conduzida por VCs.)
Se os investidores estrangeiros procuram onde investir com essa perspectiva, então atrair investidores estrangeiros significa que, sem gerar startups que contribuam para uma Power Law capaz de redesenhar o mundo, é bastante difícil atrair o enorme capital de investimento do exterior. (Seria diferente para VCs especializados, por exemplo.)
No entanto, isso não quer dizer que «apenas as startups gigantes sejam a resposta certa». É apenas que, pela lógica do capital, essa dinâmica se fortalece.
Então, o que é uma startup?
Penso que o amadurecimento de um ecossistema significa o avanço da diferenciação. Sendo assim, o que se faz necessário em seguida é rever o que a sociedade, as políticas públicas e a indústria esperam de cada tipo diferenciado de «empreendedorismo».
Sobretudo na área de alto crescimento, em que atuo principalmente, chegou o momento de voltar a perguntar «o que se espera das startups japonesas de alto crescimento». Emprego, exportação, hegemonia tecnológica, renovação da indústria? Se as expectativas são diferentes, é natural que o desenho do apoio e os KPIs também mudem.
O plano quinquenal de startups do governo japonês chegou à metade, e está se aproximando o momento de refletir sobre ele e pensar nas próximas medidas. Acho bom que existam várias medidas de apoio ao empreendedorismo, mas, se o objetivo e o «empreendedorismo» alvo são diferentes, mudam também os alvos e os métodos de apoio; por isso, parece necessário voltar a pensar com que objetivo e como apoiar.
Por exemplo, daqui para a frente será preciso engenhosidade, como projetar trilhas separadas por objetivo, em vez de falar de «apoio ao empreendedorismo» como um menu único. Por exemplo, as seguintes:
- Uma trilha para aumentar a implementação de soluções a problemas locais
- Uma trilha para aumentar scale-ups em escala nacional
- Uma trilha para conquistar a indústria com global × deep tech
Por fim: gerar startups com visão de indústria, ou seguir um caminho próprio do Japão?
Pessoalmente, sinto que aqui a «visão de indústria» volta a ser importante.
Empresas que vencem em grande, como a OpenAI, com valor de mercado acima de 100 trilhões de ienes, ou a SpaceX, acima de 200 trilhões de ienes, não terminam em uma só: geram em seu entorno um conjunto de empresas. Isso estimula M&A e reinvestimento e dá espessura ao ecossistema.
Não é apenas o vencedor que vence: os desafios ao redor se acumulam, e o dinamismo surge por meio de fusões, aquisições e spin-outs. Sinto que é só com esse dinamismo em escala de indústria que o valor dos pequenos empreendimentos é amplificado e que as empresas capazes de vencer globalmente ganham ainda mais valor.
Se o ecossistema de startups do Japão visar o modelo americano e o mercado global, será preciso desenhá-lo incluindo esse dinamismo industrial (M&A, circulação de capital, mobilidade de talentos, reinvestimento); inversamente, se o objetivo for um ecossistema de startups próprio do Japão, será preciso articular em palavras e escolher de que forma ele beneficiaria a economia japonesa.
Acredito que a diferenciação do empreendedorismo no fim da década de 2020 é também um sinal que nos obriga a fazer essa escolha.
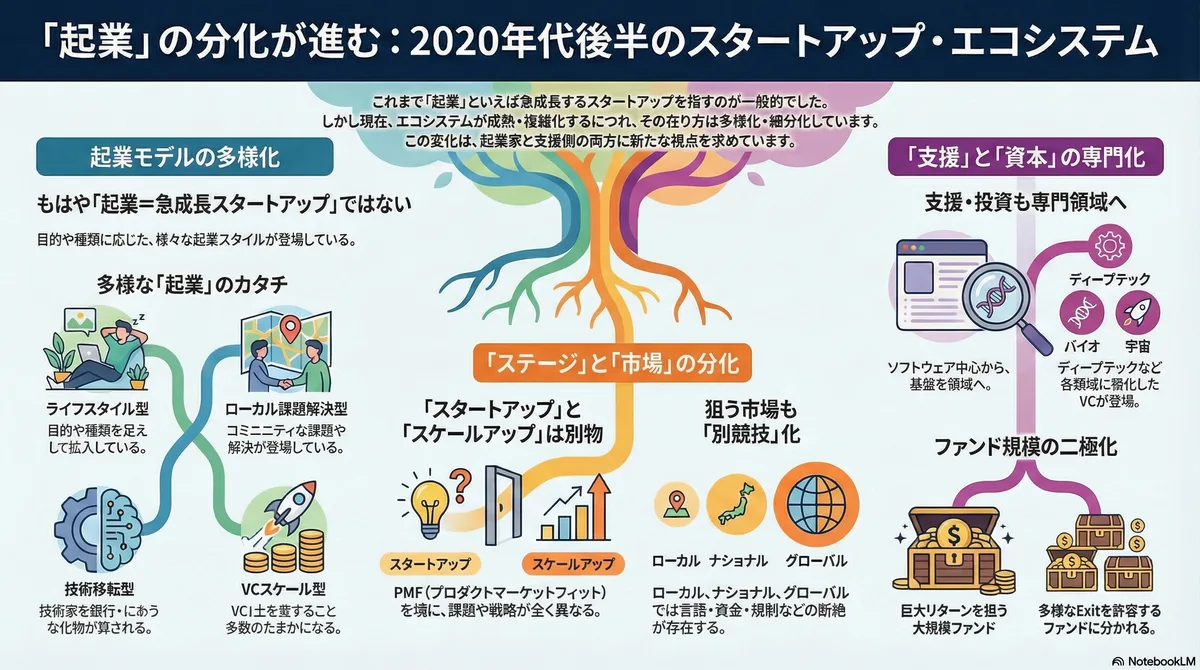
Resumo feito pelo NotebookLM