Mungkinkah defense tech Jepang menjadi startup hipertumbuh? - Memikirkan Defense Tech / teknologi pertahanan Jepang (3)
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Karena saya akan tampil di acara tentang Defense Tech pada Senin, 29 Juni, saya menuliskan dan merangkum pemikiran saya terlebih dahulu. Karena artikelnya menjadi panjang, saya membaginya menjadi beberapa bagian.
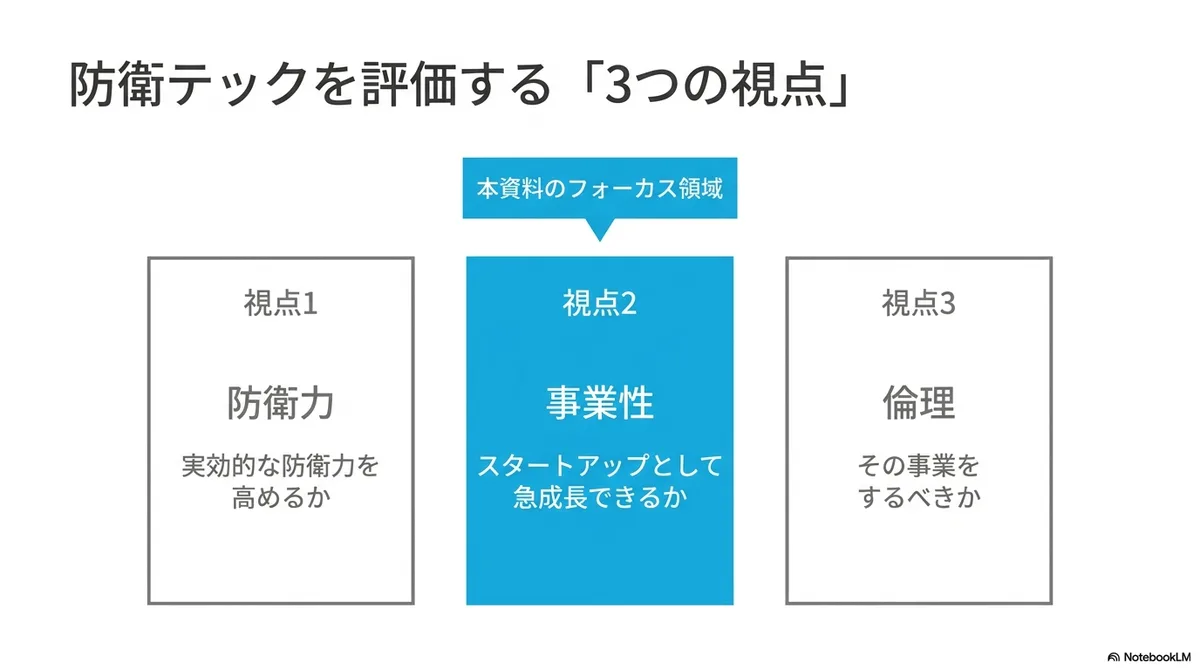
Berdasarkan premis yang saya tulis di artikel pertama, saya berpikir ada tiga poin utama yang perlu dibahas ketika memikirkan Defense Tech di Jepang.
- Kekuatan pertahanan - Apakah bisnis itu meningkatkan kekuatan pertahanan Jepang yang efektif?
- Kelayakan bisnis - Apakah bisnis itu bisa tumbuh pesat sebagai startup?
- Etika - Apakah bisnis itu layak dijalankan?
Setelah mempertimbangkan kekuatan pertahanan yang efektif seperti dibahas di artikel kedua, hal yang tetap harus dipikirkan sebagai startup hipertumbuh adalah kelayakan bisnis.
Sebab, meskipun sebuah bisnis penting bagi pertahanan, apakah bisnis itu bisa berdiri sebagai bisnis yang menarik bagi startup adalah persoalan lain.
Jika disederhanakan, hal yang perlu dipertimbangkan saat menilai kelayakan bisnis startup hipertumbuh yang didukung VC adalah sebagai berikut:
- Apakah bisa tumbuh pesat dan melampaui kapitalisasi pasar tertentu?
- Apakah bisa melakukan exit?
Pertanyaannya adalah apakah kedua syarat ini bisa dipenuhi dalam kurun waktu yang pendek, yaitu sekitar 10 tahun, sesuai masa berlaku sebuah dana.
Kondisi ini pun sangat berbeda antara Jepang dan AS, jadi saya ingin melihat beberapa angka.
(1) Apakah bisa melampaui kapitalisasi pasar tertentu?
Pertama, mari kita lihat berdasarkan porsi pendapatan terkait militer dari total pendapatan perusahaan menurut SIPRI.
Amerika Serikat
Di AS, perusahaan yang hampir sepenuhnya berfokus pada pertahanan memiliki kapitalisasi pasar yang tinggi.
Nama perusahaan | Kapitalisasi pasar (miliar dolar AS) | Kapitalisasi pasar (triliun yen) | PER aktual | Rasio pendapatan pertahanan/militer / Keterangan |
Lockheed Martin | 117.0 | 18.92 | 24.6 | SIPRI: 91%, pendapatan militer $64,65 miliar |
General Dynamics | 93.8 | 15.17 | 21.8 | SIPRI: 70%, pendapatan militer $33,63 miliar |
Northrop Grumman | 71.3 | 11.53 | 15.7 | SIPRI: 92%, pendapatan militer $37,85 miliar |
L3Harris Technologies | 54.3 | 8.78 | 31.6 | SIPRI: 76%, pendapatan militer $16,21 miliar |
Jepang
Jika kita melihat kelompok perusahaan yang serupa di Jepang, hasilnya sebagai berikut.
Nama perusahaan | Kapitalisasi pasar (miliar dolar AS) | Kapitalisasi pasar (triliun yen) | PER aktual | Rasio pendapatan pertahanan/militer / Keterangan |
Mitsubishi Heavy Industries | 74.4 | 12.03 | 34.8 | SIPRI: 15%, pendapatan militer $5,03 miliar. Pengadaan terpusat Kementerian Pertahanan: peringkat 1, 1,4567 triliun yen |
Kawasaki Heavy Industries | 14.7 | 2.38 | 21.9 | SIPRI: 19%, pendapatan militer $2,65 miliar. Pengadaan terpusat Kementerian Pertahanan: peringkat 2, 638,3 miliar yen |
Mitsubishi Electric | 76.5 | 12.38 | 29.5 | SIPRI: 5,1%, pendapatan militer $1,85 miliar. Pengadaan terpusat Kementerian Pertahanan: peringkat 3, 495,6 miliar yen |
NEC | 32.0 | 5.18 | 18.7 | SIPRI: 6,8%, pendapatan militer $1,54 miliar. Pengadaan terpusat Kementerian Pertahanan: peringkat 4, 311,7 miliar yen |
Fujitsu | 34.4 | 5.57 | 18.7 | SIPRI: 9,3%, pendapatan militer $2,19 miliar. Pengadaan terpusat Kementerian Pertahanan: peringkat 5, 173,6 miliar yen |
Perbandingan AS-Jepang dan kapitalisasi pasar
Di AS cukup banyak perusahaan yang hampir sepenuhnya berfokus pada pertahanan, sedangkan di Jepang banyak perusahaan yang porsi pertahanannya 20% atau kurang dan menerima pesanan pertahanan sebagai sebagian dari bisnisnya.
Selain itu, jika kita membuat asumsi sederhana bahwa pendapatan sebanding dengan kapitalisasi pasar,
- AS: jika 91% pendapatan Lockheed Martin berasal dari bidang militer dan kapitalisasi pasarnya 19 triliun yen, maka untuk bidang militer saja nilainya 19 triliun yen × 0,91 = 17 triliun yen
- Jepang: jika 12 triliun yen milik Mitsubishi Heavy Industries dikalikan 0,15, hasilnya 1,8 triliun yen
Artinya, baru ketika mencapai level Mitsubishi Heavy Industries, skalanya sampai ke kisaran 1 triliun yen.
Laba
Kita juga perlu memikirkan laba, yang menjadi sumber perhitungan kapitalisasi pasar.
Pertama, bisnis pertahanan menggunakan skema cost-plus sehingga margin labanya cenderung rendah. Tentu, tergantung situasi dunia, bisa saja muncul premi, atau sebaliknya, tetapi kemungkinan besar itu hanya sementara. (Jika berlangsung permanen, kondisi ekonomi itu sendiri akan menjadi rawan.)
Hal ini pun tidak terhindarkan: anggaran pertahanan hampir seluruhnya berasal dari pajak rakyat, dan sulit mendapat pemahaman publik jika terus menghasilkan margin laba tinggi dari sumber dana tersebut. Misalnya, jika ada perusahaan yang menjual dengan margin laba sangat tinggi di industri pertahanan, bukankah itu akan memicu antipati?
Jika dilihat seperti ini, startup Defense Tech di Amerika mungkin bisa membidik bisnis dengan kapitalisasi pasar di atas 1 triliun yen sebagai perusahaan yang murni berfokus pada pertahanan, tetapi bagi startup Defense Tech di Jepang, melampaui 1 triliun yen tampak sangat sulit (kecuali bisa masuk ke pasar negara lain).
Tentu saja, saya kira bisnis pertahanan di Jepang sepenuhnya dapat berdiri sebagai usaha kecil, dan masih banyak ruang perbaikan termasuk dalam hal pengadaan, tetapi penilaian saya adalah bahwa sebagai startup, itu cukup berat.
(2) Apakah bisa melakukan exit?
Selanjutnya, mari kita lihat dari sudut pandang exit bagi investor.
Kasus M&A
Jika M&A terjadi pada startup defense tech, diakuisisi oleh perusahaan luar negeri kemungkinan besar sangat sulit, sehingga pembelinya kemungkinan besar salah satu perusahaan Jepang di atas. Dalam hal itu, nilai akuisisi oleh perusahaan-perusahaan tersebut tampaknya tidak akan terlalu besar.
Kasus IPO
Bisnis dengan pendapatan terkait pertahanan terbesar di Bursa Tokyo adalah bisnis antariksa. Saat ini kapitalisasi pasarnya berkisar 200 hingga 300 miliar yen. Namun, saya rasa valuasi untuk bisnis antariksa dan valuasi untuk perusahaan yang murni berfokus pada pertahanan tentu agak berbeda.
Jika melihat perusahaan yang lebih berorientasi pertahanan, Howa Machinery, yang sekitar 50% pendapatannya berasal dari pertahanan, memiliki kapitalisasi pasar sekitar 20 miliar yen, dan Hosoya Pyro-Engineering sekitar 4 miliar yen, yaitu kapitalisasi pasar yang agak kecil, sehingga sebagai contoh acuan exit besar yang diharapkan VC tampaknya agak kecil.
Melihat pergerakan Anduril dan lainnya belakangan ini, perusahaan itu dahulu berfokus pada produk yang bersifat bertahan seperti drone pengawasan, tetapi jika melihat jajaran produknya akhir-akhir ini, bobotnya bergeser ke sisi "menyerang", seperti sistem serangan dan penghantam yang dapat diproduksi massal dengan murah. Hal itu tampak seperti upaya menggerogoti bisnis Lockheed Martin, tetapi jika perluasan ke bisnis "menyerang" semacam itu adalah alasan kenaikan valuasi, saya kira cara menaikkan valuasi yang sama akan cukup sulit ditempuh startup Jepang, baik dari segi struktur pasar maupun penerimaan sosial.
Penggalangan dana hingga exit
Jika kita memikirkan bahwa penggalangan dana akan dilakukan beberapa kali sebelum mencapai exit, kesiapan VC/CVC utama dalam negeri untuk menyediakan dana sampai sejauh mana juga tampaknya belum tertata.
Dalam hal itu, VC luar negeri mungkin juga akan berinvestasi, tetapi dibandingkan bidang bisnis lain, ini tampak seperti bidang yang mudah memunculkan perdebatan "apakah itu benar-benar baik". Ada pula pandangan bahwa tidak masalah selama VC asing tidak memegang mayoritas, tetapi terutama pada tahap menengah hingga lanjut, dari segi skala dana, VC asing tampaknya cenderung memegang mayoritas.
Kemungkinan menjual ke negara lain
Dengan menjual produk startup Jepang ke berbagai negara, skala pasar yang dapat dijangkau juga dapat diperbesar.
Dalam hal itu, yang terjadi adalah menjual ke negara lain produk yang telah diasah di Jepang sebagai pasar induk. Maka, pembelajaran dari Pasukan Bela Diri menjadi kuncinya. Jika di bidang masalah yang dihadapi Jepang di garis terdepan (misalnya kewaspadaan), kemungkinan itu ada, tetapi jika tidak, sulit membuat produk Jepang lebih unggul daripada produk negara lain, sehingga apa yang akan dijual menjadi tantangan.
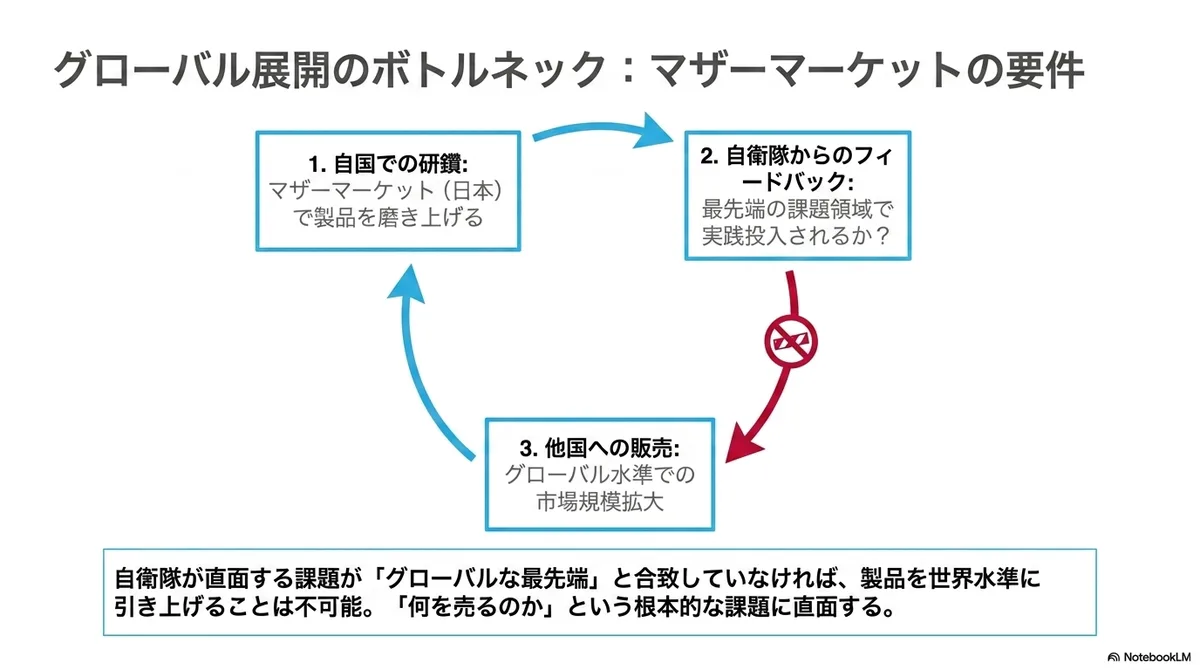
Tanpa keunggulan semacam itu, karena tarikan modal, bisa-bisa kesimpulannya menjadi "lebih baik berbisnis di Amerika". Bahkan, sekitar 27% startup unicorn Uni Eropa memindahkan basisnya dari UE ke AS, dan di bidang pertahanan pun pertanyaan "mengapa di Jepang, bukan di Amerika?" pasti akan menjadi beban berat.
Bidang bisnis Defense Tech di Jepang
Jika dipikirkan demikian, pendapat pribadi saya saat ini adalah bahwa di antara banyak bisnis khusus pertahanan di Jepang, bidang bisnis yang cocok bagi startup yang didukung VC jauh lebih sedikit dibandingkan di Amerika.
(※Ini hanya soal startup yang didukung VC. Bisnis yang tidak menggunakan dana VC adalah diskusi lain, dan menurut saya di sebagian bidang bisnis hal itu mungkin saja terjadi di Jepang.)
Dengan demikian, saya kira banyak pelaku usaha akan berakhir pada jarak seperti ini: lebih menuju kegunaan pertahanan seperti perbaikan dan pemulihan daripada persenjataan, atau pada dasarnya memikirkan produk sipil sambil membiarkan bagian yang bisa dipakai untuk pertahanan dipakai... begitulah dugaan saya. Itu pun bisa berujung pada peningkatan kemampuan bertempur berkelanjutan dan berkontribusi pada kekuatan pertahanan.
Namun, terlibat setengah-setengah juga sulit
Di sisi lain, perusahaan tercatat yang memiliki bisnis terkait pertahanan tampaknya kerepotan menghadapi investor (ada yang mengeluarkan bisnis terkait pertahanan dari komunikasi kepada investor), dan jika melihat meningkatnya kompleksitas organisasi akibat keterlibatan dalam pertahanan nasional, bidang ini tampak seperti ranah yang tidak banyak menguntungkan jika dimasuki setengah-setengah.
Selain itu, jika ingin memasuki bidang pertahanan, perusahaan harus masuk ke dalam sistem peralatan, termasuk spesifikasi persyaratan, pengujian, sertifikasi, kerahasiaan, pendidikan dan pelatihan, logistik, pemeliharaan, keamanan siber, biaya siklus hidup, dan sebagainya. Perusahaan tidak bisa sekadar menjual lalu selesai, melainkan harus memikirkan "di bagian mana dari sistem kekuatan pertahanan produk kami akan terintegrasi", dan karena bebannya cukup besar, saya kira seberapa jauh menjalankan pekerjaan terkait pertahanan akan menjadi pilihan yang besar.
Saat ini dan masa depan adalah hal yang berbeda
Kembali ke pertanyaan di awal, jawaban atas pertanyaan apakah defense tech bisa menjadi startup hipertumbuh adalah bahwa bidangnya tampaknya terbatas dan cukup sulit.
Namun, saya juga berpikir salah satu peran startup adalah menantang bidang yang tingkat ketidakpastiannya tinggi seperti ini, dan meskipun pasar saat ini seperti itu, belum tentu demikian di masa depan.
Pemerintah kemungkinan akan membuat pasar menarik dan memberikan insentif, dan mungkin juga melakukan reformasi pengadaan pertahanan. Melalui peninjauan Tiga Prinsip Transfer Peralatan Pertahanan dan pedoman pelaksanaannya, perluasan pengembangan dan produksi bersama internasional, serta peningkatan transfer peralatan ke negara sekutu dan negara sepemikiran, skala pasar dan prospek exit bisa berubah.
Agar kelayakan bisnisnya meningkat, pihak startup pun kemungkinan akan melakukan lobi kepada pemerintah. Perlu juga berdiskusi dengan penyedia dana (VC dan LP di belakangnya).
Namun, menurut saya, untuk meningkatkan daya pasar bidang pertahanan dengan cara itu, timbul tanggung jawab publik yang sepadan dan diperlukan tekad. Saya juga berpikir bahwa pandangan etika dan sistem yang menopangnya akan semakin dituntut.
Karena itu, berikutnya adalah pembahasan tentang etika.
Daftar artikel terkait
Merapikan premis: Defense Tech, dual-use, perbedaan Jepang dan AS
- Kekuatan pertahanan - Apakah bisnis itu meningkatkan kekuatan pertahanan Jepang yang efektif?
- Kelayakan bisnis - Apakah bisnis itu bisa tumbuh pesat sebagai startup?
- Etika - Apakah bisnis itu layak dijalankan?