La diversificación del emprendimiento: el ecosistema de startups de la segunda mitad de la década de 2020
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Resumen en diapositivas con NotebookLM
En esta última década, creo que flotaba en el ambiente una percepción y una narrativa, en cierto sentido burdas, del tipo «emprender es sinónimo de una startup de crecimiento rápido». El entusiasmo y el suministro de capital que generó esa narrativa tuvieron un gran valor.
Sin embargo, en los últimos tiempos la situación ha cambiado un poco. Mi impresión es que, en el terreno del emprendimiento y de su apoyo, se están produciendo varias «diferenciaciones». Creo que no es una simple moda, sino un fenómeno que surge como resultado de que el ecosistema ha madurado y se ha vuelto más complejo.
En este artículo ordeno principalmente en cuatro ejes qué tipo de diferenciaciones siento que se están dando.
- Modelo de crecimiento
- Etapa
- Mercado objetivo
- Capital
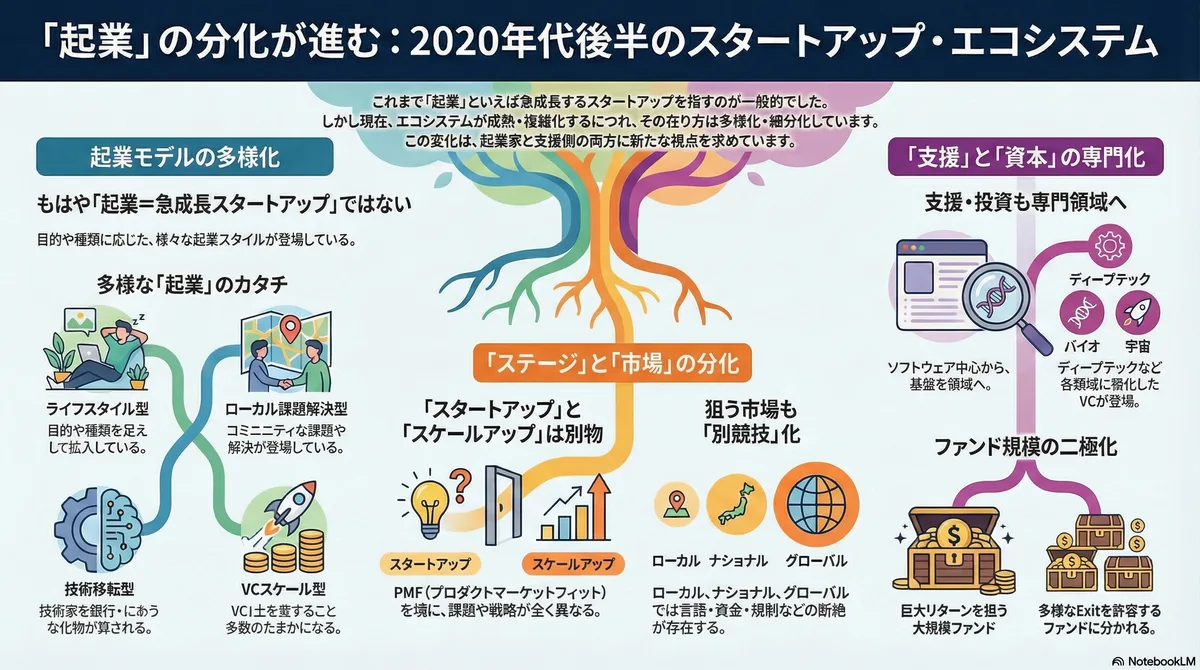
1. Se diferencian los «tipos de emprendimiento» (diferenciación del modelo de crecimiento)
Últimamente siento que, también entre los estudiantes y los jóvenes que aspiran a emprender, no solo se ve como opción «emprender = startup de crecimiento rápido», sino que un emprendimiento que prioriza alcanzar pronto la rentabilidad y unos ingresos seguros se contempla cada vez más como una opción natural.
Esto no es algo malo; lo interpreto más bien como que está aumentando la resolución con la que entendemos el acto de «emprender». Y es que en el emprendimiento pueden existir, por ejemplo, las siguientes «diferencias de propósito y de tipo»:
- Incluye el diseño del estilo de vida y de la forma de trabajar (tipo estilo de vida)
- Resuelve problemas locales o de una comunidad concreta (tipo resolución de problemas locales)
- Impulsa con seguridad la comercialización de una tecnología (tipo transferencia de tecnología)
- Resuelve problemas sociales mediante una actividad sin ánimo de lucro (tipo sin ánimo de lucro)
- Compite en el mercado de capitales partiendo de una tasa de crecimiento elevada (tipo escala de VC)
En efecto, lo que hay que hacer es distinto según cada tipo, y también difiere lo que se prioriza: si son «los beneficios y el flujo de caja actuales» o «el potencial de crecimiento aun a costa de acumular pérdidas». Como el horizonte temporal que se contempla también es distinto, el consejo de gestión adecuado varía según el tipo de emprendimiento.
Por eso creo que el hecho de que se hable de ellos de forma más detallada es bueno tanto para los emprendedores como para quienes los apoyan.
Ahora bien, esta diferenciación también tiene el aspecto de que elegir se vuelve difícil para quienes se inician en el emprendimiento. Antes de decidir qué elegir, tienden a faltarles elementos para juzgar «cuál se acerca más a lo que quiero hacer». En ese sentido, creo que en adelante también en la formación de emprendedores serán más importantes las personas que desempeñen un papel de «guía» que oriente el camino.
2. «Startup» y «scaleup» pasan a ser cosas distintas (diferenciación de etapa)
Cada vez más startups permanecen durante mucho tiempo en el mercado privado. Así, aumentan las empresas cuya antigüedad hace difícil llamarlas «startups».
Además, en lo esencial, la naturaleza de los problemas es distinta.
- PMF antes (exploración): identificación del problema del cliente, propuesta de valor, validación del producto, precio unitario y tasa de retención
- PMF después (expansión): contratación y organización, reproducibilidad del método de GTM, capacidad de suministro, calidad, política de capital
Al separar esta diferencia como concepto y llamar «scaleup» a lo segundo, el diseño del apoyo y de la inversión se vuelve más claro.
Sin embargo, las medidas para un scaleup también cambian según «qué mercado (nacional o global)», y no todas las empresas son aptas para una escala global. Creo que hay que tener presente que no se trata de algo tan simple como que, si se aumenta el apoyo a los scaleups, surgirán grandes empresas. (Más bien pienso que ya en el momento del primer emprendimiento se determinan, en cierta medida, la posibilidad y el patrón del scaleup).
3. Se acentúa la ruptura entre local, nacional y global (diferenciación del mercado objetivo)
Los mercados a los que apunta el emprendimiento también se están convirtiendo en «competiciones distintas» según sean locales, nacionales o globales.
En Japón, mientras que el paso de local a nacional todavía parece una continuidad, entre nacional y global existen varias rupturas: idioma, capital, contratación, ventas, regulación y gobernanza, entre otras. En cada emprendimiento, a qué mercado apuntar, o en qué orden ir conquistando los mercados, se discutirá de forma cada vez más diferenciada.
Por otra parte, aunque en Japón diversos actores se esfuerzan por crear startups globales, lo importante en ese caso es que si se apunta a lo global desde el principio, hace falta responder a «por qué empezar en Japón» (Why Japan). En particular en áreas como el descubrimiento de fármacos, puede haber casos en que resulte más razonable constituir la sociedad en el extranjero desde el inicio y llevar allí la captación de fondos y el desarrollo, y de hecho he visto y oído hablar de algunos ejemplos.
Además, incluso si se empieza en Japón, que en la fase de crecimiento surjan incentivos para trasladar las funciones de la sede central al extranjero se señala repetidamente como un problema también en Europa (el Informe Draghi señala que, de los 147 unicornios de la UE surgidos entre 2008 y 2021, 40 trasladaron su sede).
Creo que la cuestión no es solo «frenar el traslado», sino diseñar qué partes de la cadena de valor se mantienen en el país (I+D, fabricación, propiedad intelectual, funciones de sede central, etc.).
4. El deep tech se fragmenta (diferenciación del mercado objetivo)
Si observamos las tendencias de inversión dentro y fuera del país, la mirada empieza a dirigirse también a ámbitos distintos del software, y aumentan los proyectos más «pesados», como defensa, computación cuántica y energía. También en Japón el deep tech está atrayendo atención.
Quizá impulsada por ese viento de cola, parece que se va extendiendo poco a poco la conciencia de lo amplio que es el «deep tech» y de que conviene pensar cada ámbito por separado. Me parece que se está difundiendo la idea de que las ciencias de la vida y la salud son distintas de otros ámbitos del deep tech (weird), y, además, materiales, energía y robótica, por ejemplo, son muy diferentes entre sí: los materiales se parecen más bien al descubrimiento de fármacos, mientras que la energía tiene una regulación estricta; es decir, cada uno presenta un aspecto distinto.
Al ser industrias distintas, que los métodos de negocio sean distintos es, en cierto modo, lo normal, pero parece que la situación ha mejorado un poco respecto a cuando se percibía bajo la etiqueta burda de «deep tech». En adelante, creo que es más sano ajustar las expectativas y el diseño del apoyo según cada tipología, en lugar de seguir depositando expectativas en la cómoda palabra «deep tech».
Asimismo, respecto a la idea de que «si se comercializa una tecnología de vanguardia se convertirá en una startup de alto crecimiento», cada vez resulta más evidente que no es así, por lo que espero que avance también la práctica de distinguir entre «la comercialización de tecnología con un pequeño negocio como premisa» y «la comercialización de tecnología que apunta a un crecimiento rápido como startup».
5. El apoyo y los VC se especializan (diferenciación del mercado)
Si el emprendimiento y los ámbitos (mercados) se diferencian, también se diferencian quienes los apoyan e invierten.
Quienes se relacionan con mayor facilidad con las startups de alto crecimiento son los VC, y en ellos, con a16z como ejemplo representativo, ha empezado la tendencia de formar equipos por ámbito. Los que antes se centraban en el software van adentrándose poco a poco en otros ámbitos y empiezan a necesitar especialistas en cada uno. Es natural si se considera lo difícil que resulta que un inversor de software evalúe un proyecto de descubrimiento de fármacos.
Pero en el caso de Japón, como el número absoluto de proyectos de inversión no es tan grande como en Estados Unidos, no necesariamente podrá haber especialización, y los que puedan hacerlo serán limitados.
Si esta especialización avanzara en Japón, creo que sería bueno un esquema en el que los actores de apoyo distintos de los VC se especialicen en ámbitos como software, energía o materiales y hagan equipo con los VC, pero esto todavía no parece estar ocurriendo (casi todas las medidas de apoyo parecen tener el software como premisa implícita).
6. Se separan el tamaño de los fondos y la escala de inversión (diferenciación del capital)
Cuando se diferencian el alcance del mercado y el modelo de crecimiento, el tamaño del fondo de un VC también se convierte en una bifurcación estratégica: «hacerlo pequeño o grande». En general, cuanto mayor es el fondo, mayor es el tamaño del retorno necesario, por lo que cambia la escala de salida que se exige a las empresas en las que se invierte.
Por ejemplo, con un fondo de 5.000 millones de yenes, si una empresa logra una salida de 100.000 millones de yenes y se tiene en ese momento alrededor de un 15 %, se puede devolver un retorno suficiente. Pero con 50.000 millones de yenes se necesita una salida de 1 billón de yenes. (Por supuesto, en la práctica el diseño es variado según la etapa, las rondas de seguimiento, la coinversión, el mercado secundario, etc.)
Además, la estructura en la que unos pocos proyectos enormes determinan el retorno (la llamada Power Law, ley de potencias) se vuelve más pronunciada a medida que crece el tamaño del fondo.
Cuando Facebook salió a bolsa en 2012 por unos 10 billones de yenes, se dijo que «Facebook generó un retorno superior a la suma de todas las demás startups de cinco años». Esto sugiere precisamente la Power Law (ley de potencias) de la inversión de VC.
Cuanto más grande es el fondo, más decide la victoria o la derrota «si se pudo invertir en Facebook», y en la actualidad significa también que lo que decide la partida es si se pudo invertir en OpenAI o Anthropic.
Además, se está convirtiendo en consenso que, en lugar de diversificar la inversión esperando que los home runs salgan de forma probabilística, si no se mantiene una proporción considerable de las acciones de las empresas que ganan no se obtiene el retorno correspondiente; en ese sentido, creo que en adelante los importes invertidos en startups, aunque no llegue a haber una polarización, irán marcando diferencias entre grandes y pequeños.
Ahora que en Estados Unidos también han crecido los tamaños de los fondos, el tamaño del retorno que se exige es más de diez veces el de hace diez años. Que OpenAI intente captar fondos con una capitalización de mercado de unos 130 billones de yenes quizá se deba también a que la tiran los retornos que exige el lado de la oferta de capital. (Aunque la OpenAI actual ya ha pasado la fase en que la impulsaban los VC).
Si los inversores extranjeros buscan en qué invertir con esa escala de miras, entonces atraer a inversores extranjeros significa que, si no se crean startups que contribuyan a una Power Law capaz de redibujar el mundo, resulta difícil conseguir atraer los enormes fondos de inversión del exterior. (Sería distinto en el caso de VC de especialización concreta, por ejemplo).
Ahora bien, esto no quiere decir que «solo las startups gigantes sean la respuesta correcta». Se trata, simplemente, de que desde la lógica del capital esa dinámica se intensifica.
Entonces, ¿qué es una startup?
Creo que la maduración de un ecosistema significa que avanza la diferenciación. Siendo así, lo que se necesita a continuación es revisar qué esperan la sociedad, las políticas públicas y la industria de cada uno de los «emprendimientos» diferenciados.
En particular en el ámbito de alto crecimiento, en el que yo me muevo principalmente, hemos llegado al momento de volver a preguntarnos «qué se espera de las startups de alto crecimiento de Japón». ¿Empleo, exportaciones, hegemonía tecnológica, renovación del tejido industrial? Si las expectativas son distintas, el diseño del apoyo y los KPI cambian, naturalmente.
El plan quinquenal de startups del gobierno japonés también ha llegado a su mitad, y se acerca el momento de reflexionar de nuevo sobre su balance y sobre las siguientes medidas. Creo que está bien que existan diversas medidas de apoyo al emprendimiento, pero si el propósito y el «emprendimiento» al que se dirigen son distintos, también cambian los destinatarios y el método del apoyo, por lo que será necesario volver a pensar con qué propósito y cómo se debe apoyar.
Por ejemplo, creo que en adelante hará falta ingenio, como en lugar de hablar del «apoyo al emprendimiento» como un único menú, diseñarlo separando vías según el propósito. Por ejemplo, algo como lo siguiente.
- Una vía para aumentar las implementaciones de resolución de problemas locales
- Una vía para aumentar los scaleups a escala nacional
- Una vía para ir a por la industria con global × deep tech
Para terminar: ¿se crean startups desde la perspectiva de la industria o se sigue una vía propia de Japón?
Personalmente siento que aquí vuelve a ser importante la «perspectiva de la industria».
Las empresas que ganan a lo grande, como OpenAI, con una capitalización de mercado superior a los 100 billones de yenes, o SpaceX, con más de 200 billones de yenes, no se quedan en una sola: generan a su alrededor un conjunto de empresas. Eso impulsa las fusiones y adquisiciones y la reinversión, y da espesor al ecosistema.
No solo gana el ganador: los desafíos de su entorno se van acumulando y, mediante absorciones, fusiones y spin-outs, se genera dinamismo. Siento que solo con un dinamismo de esa escala industrial se amplifica el valor de los pequeños emprendimientos y las empresas capaces de ganar en lo global ganan aún más valor.
Si el ecosistema de startups de Japón apunta a un modelo estadounidense y al mercado global, tendrá que diseñarse incluyendo ese dinamismo industrial (M&A, circulación del capital, movilidad del talento, reinversión); y, a la inversa, si aspira a un ecosistema de startups propio de Japón, será necesario formular con palabras y elegir de qué forma incidirá en la economía japonesa.
Creo que la diferenciación del emprendimiento en la segunda mitad de la década de 2020 es también una señal que nos obliga a hacer esa elección.
Resumen con NotebookLM