目标规模不同,创业公司的打造方式也不同
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
在考虑创业时,根据创业成果所瞄准的“市值”和“时间”不同,打造公司的方式会有很大差异。
单看数字,市值从1亿日元到1000亿日元是连续相连的,业务似乎也能连续增长。比如,当销售额达到10亿日元后,就会觉得照这个势头也能达到100亿日元。
然而,根据所选的领域不同,业务增长往往会“触顶”,因此我感觉,实际上所瞄准的业务规模每相差一个数量级,创业时需要考虑的事情也各不相同。
例:D2C、Vertical SaaS、受托开发常见的触顶
D2C 业务中,单一品牌的年销售额达到数亿日元相对容易,业务的启动看起来也很快(当然,即便如此也相当辛苦)。
但另一方面,要打造出销售额达到数十亿日元乃至数百亿日元的品牌相当困难,销售额触顶的时间也往往更早。D2C 的利润率也相对较低,因此仅靠一个品牌的运营,要让市值超过100亿日元就相当困难,而要再往上达到1000亿日元,则是极其困难——算下来就是这样。
因此,在这种情况下,如果希望把公司做大,就需要从一开始就考虑以多品牌为前提的业务打造方式,并且从早期就做好相应的准备。
面向国内市场的 Vertical SaaS 等也是同样,只要考虑目标市场以及能够拿下的份额(B2B 的话,高的大概也就20%到30%左右),销售额的上限就清晰可见,能够达到的市值上限也随之可见。要瞄准更大的规模,就需要从早期开始考虑打造多项业务和产品,或是平台化。
因此,从一开始就需要思考和着手不同的事情,比如最初进入的业务是否真的适合现在这样做(第一款产品能否通向下一项业务或产品等),又比如为了让第二款产品成功需要1到2年的试验期,因而要提早做好准备。
软件开发受托也是启动很快的业务。但是,软件开发受托企业的市值大约只有销售额的1到2倍,要打造市值超过100亿日元的企业相当困难;而且即便能把受托中的积累转化为产品,如果只有单一产品,也会像前面说的 Vertical SaaS 一样遇到触顶。
这样一来,即使从受托开始,如果想做大,也需要在想好“下一步之后的下一步”之后再开展这项业务,也就是说,要从早期就改变打造和启动公司的方式。
当然,靠单一产品或单一业务稳扎稳打地发展,也有其价值。不过,如果目标是在东证 Growth 市场上市并实现进一步增长的企业,那么就应当认识到,公司的打造方式会随着所瞄准市值的数量级而断续地不同,并据此调整创业的方针等。
数量级不同,打造方式也不同
据说在日本的东证 Growth 市场,市值 300 亿日元左右的话,就会进入机构投资者的投资考察范围。
因此,我认为以300亿日元为中心,按数量级来梳理业务的打造方式有何不同,创业的方法论也会变得更清晰。
- 3000 亿日元~
- 300 亿日元 ~ 3000 亿日元
- 30 亿日元 ~ 300 亿日元
- 3 亿日元 ~ 30 亿日元
- ~ 3 亿日元
在某种意义上,在辨别某项创业是否属于高增长创业公司时,如果把是否打算打造市值超过300亿日元的公司当作一个分水岭,我认为就目前日本的创业公司生态而言会比较合适。
(最终市值可能会低于这一数字,但至少看的是有没有瞄准这个目标。)
因行业而异
到这里谈的都是规模。另一方面,所挑战的行业不同,从早期就要考虑的事情也各不相同。
例如 IT 和深科技就不同。而且在深科技中,医疗、制药与其他领域差别很大,我认为最好分开考虑。
- IT
- 深科技(医疗、制药)
- 深科技(医疗、制药以外)
于是,根据到这里为止的讨论,把目标市值与行业相乘来分类,就可以做出下面这样的表。
目标市值 | IT | 深科技(医疗、制药) | 深科技(医疗、制药以外) |
3000 亿日元~ | |||
300 亿日元 ~ 3000 亿日元 | |||
30 亿日元 ~ 300 亿日元 | |||
3 亿日元 ~ 30 亿日元 | |||
~ 3 亿日元 |
偶发还是有意,也会不同
还想再做一个区分,就是业务的增长是押注偶然,还是有意识地去推动。虽然两者都是渐变的,但我认为总会偏向其中一边。
例如,当平台或技术出现重大变化、“不知道什么会成功”时,押注偶然性、进行“广撒网总会中”式的大量尝试,就会是最优解。事实上,我认为创业公司在某种程度上正是被期待去做这样的尝试。
不过,即便在这种情况下,软件或研发的受托业务也有上限(瓶颈在于人才数量等),所以需要预先看到更远的地方,或者以产品来“广撒网”为目标。
另一方面,如果是有意的创业,我认为需要仔细思考要瞄准多大的市值来打造公司,然后再迈出第一步。
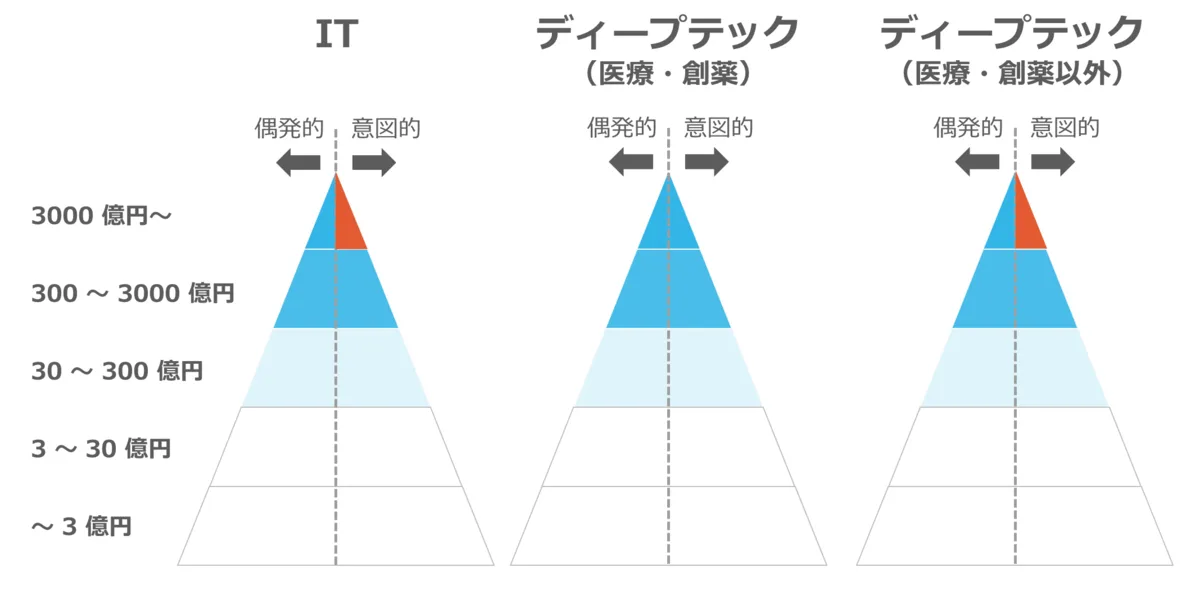
把这条轴加到上面的表中,就成为下面这样的表。
目标市值 | IT | 深科技(医疗、制药) | 深科技(医疗、制药以外) | |||
偶发 | 有意 | 偶发 | 有意 | 偶发 | 有意 | |
3000 亿日元~ | 广撒网 | 广撒网 | 广撒网 | |||
300 亿日元 ~ 3000 亿日元 | ||||||
30 亿日元 ~ 300 亿日元 | ||||||
3 亿日元 ~ 30 亿日元 | ||||||
~ 3 亿日元 | ||||||
支持的方式也不同
到这里,我一边思考创业的方法论,一边做了几种区分。
我认为这样的区分对支持方来说也很重要。因为所瞄准的创业目标不同,创业的方法论以及早期应考虑的事情也会不同,结果支持的方式也随之不同。
需要注意的是,无论要创办多大规模的业务,业务启动初期从客观上看到的行动大致相同。因为要做的都是假设验证和产品开发。
不过,这些行动背后的想法会有很大不同。
而且,如果支持方不明确自己要支持的是什么规模的公司,那么在支持过程中,就可能出现拉低创业者所瞄准业务规模数量级的支持或建议(比如“先稳稳地赚钱更好”等)。
另外,即便是以偶然做大为目标的情况,对于那种创业形态,也需要思考“它是否真的有可能做大”,再据此提供支持。
增加哪里的支持,增加哪里的创业
话题稍微转换一下。从日本创业生态整体来看,我认为最稀缺的资源是敢于挑战的创业者。
据说日本每年的开业数量约为15万家,但其中大多数并不是以快速成长为目标的创业公司。
每年的种子轮投资件数多年来一直维持在1000件略少的水平。再考虑到未能获得投资的案例,以及没有接受投资而选择快速成长之路的公司,可以推算出每年具有创业公司性质的创业大约有2000家。
我认为,把这每年2000次的挑战分配到上述表格的哪些格子里,就是在构建日本整体在高风险业务领域的创新组合。
例如,3000 亿日元~ 这个最上层的格子,成功概率恐怕很低,但仍希望分配200次挑战,那么就要检视是否做到了这一点。
实际上无法有意地进行分配,所以要做的是在整个生态层面优化:对哪个格子设置吸引创业者的激励。
而且,对整个生态的回报,大致由下式决定。
创业数量 × 成功概率 × 成功时的规模
创业数量和成功概率,努力的话也许能提高10%到20%,但再往上就相当困难了。事实上,即使在行情良好的这几年,种子轮投资的数量也没有出现戏剧性的增长。这样看来,应当认为今后要大幅增加创业公司的创业数量是相当困难的。
美国创业者如雨后春笋般涌现,而且不行就迅速关掉公司转向下一次挑战,似乎已形成了适合“广撒网”的生态;但考虑到日本挑战高增长创业公司的创业者人数没有那么多,而且倾向于长期坚持同一个挑战,我认为依赖“广撒网”的策略并不适合日本。
成功概率也许能提高20%,但即使提到最高,我认为也达不到目前对创业生态所要求的回报。
这样一来,就需要开展提高成功时规模的举措。也就是位于表格最上层的那一格。
而且我认为,能否进入那个领域,在创意阶段等公司非常早期的时候就基本决定了。
考虑到这些,我个人希望通过对有意瞄准3000亿日元以上的创业者们提供超早期支持,来探索其方法论(下图中红色的部分)。