初创公司不应轻易给顾问股份(要给的话,从 0.1% 左右开始)
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
最近似乎有越来越多的人成为初创公司的顾问,我认为这本身是件好事,但也有一些创业者(尤其是初次创业的人)会把大量股份或股票期权交给顾问。
在考虑分配之前:先想想能不能请对方出资
不过我个人基本上建议的立场是,原则上不要给顾问股份。首先,出于善意的人本来就会在一定程度上无偿地支持你;而如果对方真的看好这项事业的可能性,他应该会全职加入。如果对方看好你的事业,但在时间上很难参与,请试着邀请对方做天使投资(Venture Hacks 也首先这样建议)。
另外,在评估顾问时,我建议不要以“能否留出咨询时间”“能否提供信息输入”或“能否抬高身价”之类的标准来衡量,而是以“能否切实带来结果和成果(招聘、商务洽谈、引荐等)”为标准,来判断对方是否适合担任顾问。据我所知,为了抬高身价而把股份交给大人物,几乎没有任何效果(对方不会行动)。
分配的标准
在此基础上,如果判断对方是能够持续为初创公司提供价值的人,我建议根据公司当前的阶段和顾问的投入程度来分配股份。
例如,Founders Institute 提供了名为 FAST(Founder / Advisor Standard Template)的顾问合同模板。FAST 提出了如下分配方案。
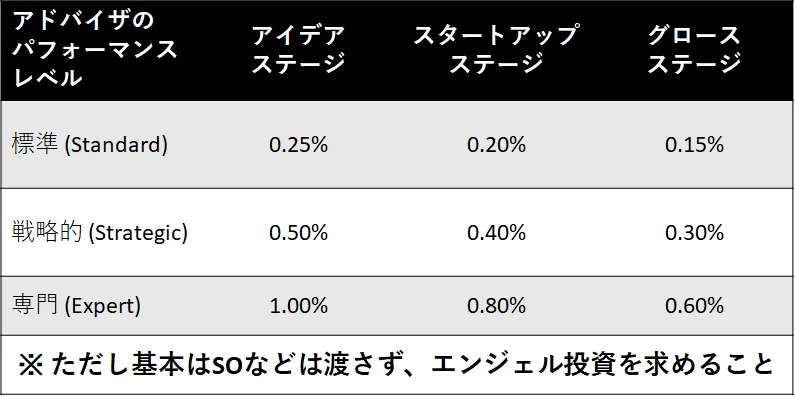
FAST v2 表格的翻译
关于各个阶段,合同模板中写有指引:创意阶段是“所有人都是兼职”,初创阶段是“正在寻找第一批员工的时期”,成长阶段是“已经有了一定牵引力的时期”。
此外,FAST 还设定了 3 个月的 cliff 和为期 2 年的按月 vesting,这样即使早期发现顾问并不起作用,损失也比较小。我个人也认为设置这种程度的 cliff 和 vesting 条件是合适的。
再看另一个来源,Venture Hacks 在 2008 年的文章中提出了这样的标准:在 Series A 之后,标准顾问持有普通股 0.1–0.25%,能大幅推动公司进展的超级顾问则是 1–2%;而在 Series A 之前,则在这些数字的基础上提高 30–50% 左右。
另外,Silicon Hills Lawyer 认为,在 Pre-equity 轮次中 0.25–0.50% 是通常水平,1% 则是非常有战略意义的顾问才能获得的。
无论如何,如果员工只持有少量股票期权,而一个一周连一次面都不露的所谓顾问却持有大量股份,那么每天都在创造价值的员工就很难提起干劲。我建议你一边考虑这些情况,一边思考给顾问的股份分配。
(补充)有人指出,这只是在美国和英语圈,由连续创业者或行业传奇人物担任顾问时的指引;在日本很难找到能做出这种程度贡献的顾问,所以作为日本的指引并不正确。我基本上也建议不要给顾问股份。如上所述,这只是在有值得给予股份的人时的参考案例,请理解这一点。例如在日本,由多年开发相关技术的教授级人物担任顾问的情形,可以作为一个参考。另外在计算时,请参考 Paul Graham 的 Equity Equation 的思路。
顾问的效用
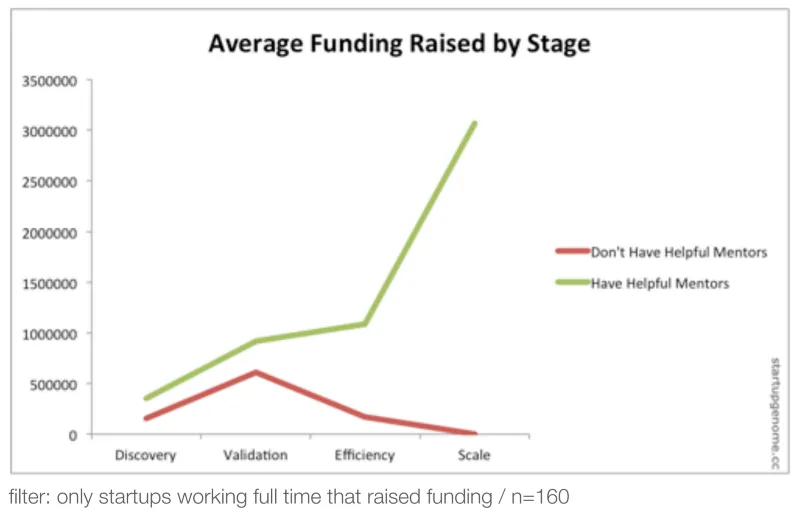
不过,这并不是说顾问或导师就不需要。根据斯坦福大学的 Startup Genome Report ,拥有优秀导师的初创公司融资额更高。另外,Spotify 早期的增长得益于巧妙利用了 Facebook 的 Open Graph,而据说这与 Facebook 的 Sean Parker 担任 Spotify 的顾问有关。对于这样为增长做出贡献的人,我认为最好做好给予相应回报的打算。
关于技术顾问型的顾问委员会,推荐收听下面的播客等。
https://a16z.com/2015/09/21/building-the-right-technical-advisory-board/
※本文是2018 年发布的文章的修订版。我认为在日本也很有必要逐步形成行情的共识。