“深科技初创企业耗时长”并不一定成立
本文由 AI(Claude)从日语机器翻译而成,可能存在错误。 阅读日语原文。
人们常说“深科技初创企业要花很长时间才能退出(Exit)”,但**(至少在美国)事实未必如此**,我把这一点写成文章留存。
深科技的一个领域是 Life Science。该领域的代表性初创企业,比如凭借 mRNA 疫苗风靡一时的莫德纳(Moderna),成立于 2010 年,并于 2018 年进行了当时规模最大级别的 IPO。也就是说,它在成立 8 年后上市。8 年并不算特别长的时间。
此外,根据每年汇总美国 IPO 数据的网站(佛罗里达大学 Jay Ritter 的网站),2022 年上市的 16 家 Life Science 公司,从成立到 IPO 的年数中位数为 4 年。
再往前追溯,整理成表格如下。
IPO 公司数 | 成立后的年数(中位数) | |
2019年 | 42 | 4 |
2020年 | 76 | 6 |
2021年 | 89 | 5 |
2022年 | 16 | 4 |
2023年 | 13 | 4 |
同一时期所谓“科技类(软件类)”公司的成立年数中位数数据,也刊载在 Jay Ritter 的网站上,而 Life Science 公司 IPO 所用的时间要短得多(约为一半)。
让我们再看得具体一些,来验算一下。已 IPO 的 Life Science 类公司名单,可以在 IPO Tracker 等处查看。
例如,在 2023 年 IPO 的企业中,按 IPO 融资额从大到小排列,ACELYRIN 成立于 2020 年,RayzeBio 成立于 2020 年,Apogee Therapeutics 成立于 2022 年。4 年这个数字似乎没有太大偏差。
(另外,关于 2023 年上市的 Neumora Therapeutics,推荐阅读 ANRI 的宫崎先生 2022 年的文章,以及介绍其背后 ARCH 的文章,两篇都有日语版本。)
Life Science 以外也并不算长
IPO 前耗时较短,是否只限于 Life Science 呢?似乎并非如此。Humba Ventures(Coding VC)的 Leo Polovets 汇总了 Pitchbook 的数据,按领域分别分析了退出(Exit)的规模和退出所需的年数。
从该文章中摘录的比较表如下。
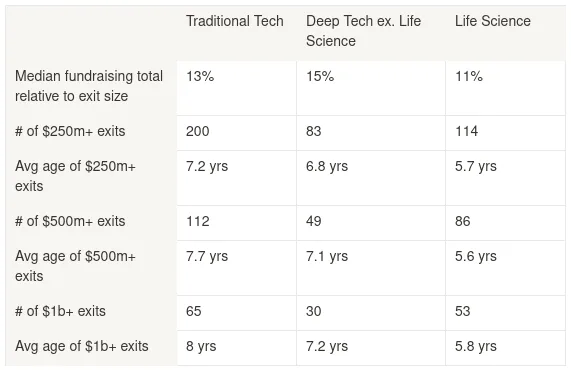
Life Science 的退出确实较短,但即使看去除 Life Science 之后的深科技,也表明其与所谓的科技类企业相比并不逊色。
此外,分类如下。
- Traditional Tech:健康科技、数字健康、供应链、移动、电子商务、SaaS、大数据、营销、人工智能、金融科技、保险科技
- Deep Tech:机器人、工业、制造类、3D 打印、网络安全、清洁科技、航天、先进制造
想传达的事
以上是美国的数据,不能原封不动地套用到日本。不过,PeptiDream 也是 2006 年成立、2013 年上市,用了 7 年,所以我认为“不一定会变长”这一点在日本也同样成立。
当然,SpaceX 等在海外也有许多耗时很长的业务,日本也确实有许多耗时很长的深科技初创企业业务,这都是事实。尤其是与美国相比,日本对亏损上市的要求相当严格,因而往往要花更长的时间(更准确地说,是 Life Science 类以外几乎没有上市的先例),这也是原因之一。
另一方面,断言“深科技耗时长”,也可以说是略有误导的说法。
而且我认为,如果“耗时长”这一点被过度强调并传播开来,为 VC 出资的 LP 一方可能会不再投资深科技领域的 VC,政策也可能变得奇怪。实际上,我接触过的学术界和政策界人士,凭着大致的印象就认为“深科技初创企业是不是要花很长时间”,并且多次提出“所以应该先增加 IT 类初创企业”的看法。
看到这样的例子,我觉得强调一下“不一定耗时长”这一点也许有益,于是写了这篇文章。
另外,这次是以公司成立后的年数为依据来评估是否耗时长,但“耗时长”与否会因从何处开始计算年数而不同。如果从研究的早期阶段开始计算,年数当然会变长,请留意这一点。