Quantidade e qualidade das saídas: o gargalo do ecossistema de startups do Japão e as empresas de 1 trilhão de ienes
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
- O meio cresceu, mas a "entrada" e a "saída" não
- Aumentar a quantidade? Elevar a qualidade?
- No médio e longo prazo, elevar a qualidade
O desafio de médio e longo prazo (horizonte de 10 anos) que o ecossistema de startups do Japão como um todo precisa enfrentar em 2024 é, creio eu, como fazer surgirem decacórnios (empresas de 1 trilhão de ienes) a partir do Japão.
O meio cresceu, mas a "entrada" e a "saída" não
Como pano de fundo, o valor investido por VCs se multiplicou por cerca de 10 em 10 anos, saindo na frente, enquanto
- o número de startups, que é a entrada
- o número e o valor das Exits, que é a saída
ainda não aumentaram o suficiente1.
Em um diagrama, fica assim.
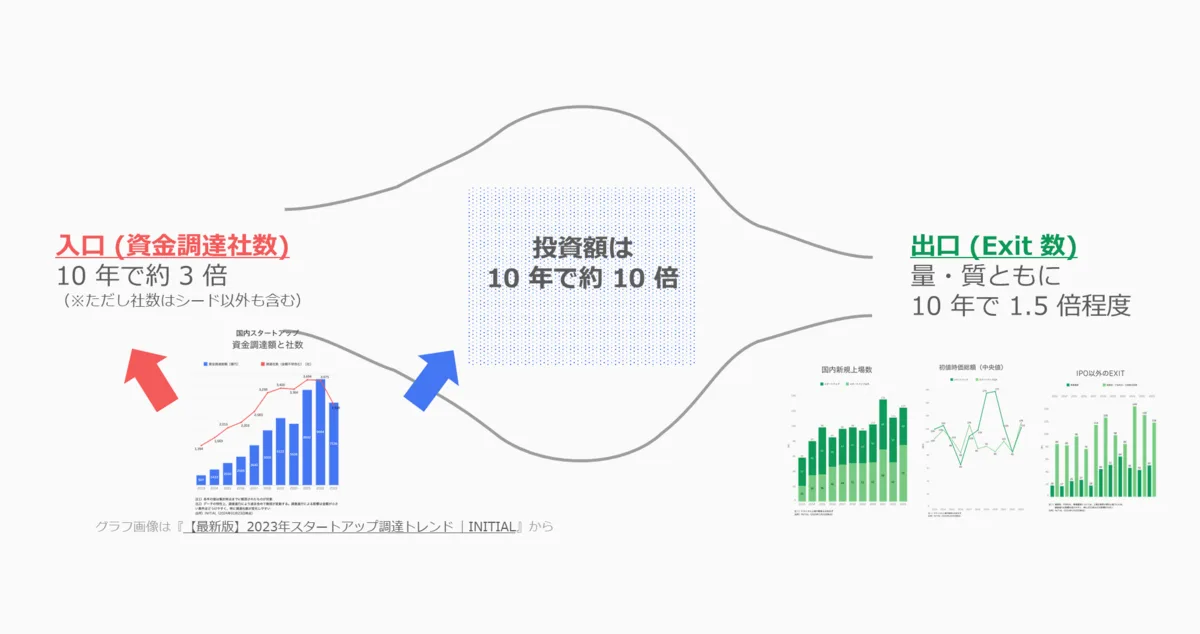
Os gráficos do diagrama são de 【Edição mais recente】Tendências de captação de startups em 2023 |INITIAL
A saída é o desafio maior
O valor investido, que corresponde ao meio, se multiplicou por cerca de 10 em 10 anos, mas o número de empresas criadas na entrada cresceu cerca de 3 vezes em 10 anos, e a saída cresceu 1,5 vez tanto em quantidade quanto em qualidade.
O desafio especialmente grave é o da Exit (saída).
Supondo que hoje sejam constituídos no país, a cada ano, fundos de VC de cerca de 500 bilhões de ienes, o retorno esperado dez anos depois seria de cerca de 3 vezes esse valor, ou 1,5 trilhão de ienes. No entanto, provavelmente o total de retornos que os VCs estão obtendo neste momento não chega a esse valor.
Se houver um entupimento na saída, os fundos de VC não conseguirão entregar o retorno esperado e o dinheiro deixará de circular de volta para os LPs. Como resultado, os VCs não conseguirão constituir o próximo fundo, o dinheiro deixará de chegar aos investimentos em startups, o valor investido no meio, hoje inflado, murchará e, em consequência, o número de empresas criadas diminuirá.
Assim, um círculo vicioso vai se aprofundando cada vez mais. Para que isso não aconteça, é preciso ampliar o gargalo da saída.
Esforços para aumentar a "quantidade" de startups criadas na entrada também são importantes, mas, com o fundo entupido como está hoje, corre-se o risco de uma situação como a do antigo "Plano dos 10 mil pós-doutorandos": criou-se o contingente, mas não há saída.
Aumentar a quantidade? Elevar a qualidade?
Então, para ampliar a saída, é necessário um destes caminhos:
- Aumentar o número (quantidade) de Exits
- Aumentar o valor unitário (qualidade) das Exits
As Exits de startups são principalmente IPOs ou M&A.
Assim, chega-se às quatro opções a seguir.
(1) Quantidade de IPOs | (2) Qualidade dos IPOs |
(3) Quantidade de M&A | (4) Qualidade de M&A |
Em (1), é improvável que o número de IPOs aumente de forma drástica. O mercado Growth caminha para requisitos de listagem mais rígidos e, considerando a escassez estrutural de mão de obra nas firmas de auditoria, parece-me que o número de IPOs não crescerá no curto prazo.
As expectativas recaem sobre as M&A de (3) e (4).
O que se pode aumentar no curto prazo são as M&A. Se pensarmos em um horizonte de 5 anos, não há alternativa senão aumentar as M&A. De fato, elas vêm aumentando, ainda que gradualmente.
No entanto, considerando as características da indústria japonesa, penso também que, se as startups do país continuarem concentradas em negócios de TI, as "M&A de startups nacionais por grandes empresas nacionais" não aumentarão de forma drástica.
A relação entre o número de fusões e aquisições no Japão e a estrutura industrial
Afinal, com que intenção se fazem M&A? Por exemplo, a McKinsey divide as abordagens de aquisição de startups em
- Aquisição de tecnologia ou propriedade intelectual
- Aquisição de talentos
- Expansão de produtos
- Expansão geográfica
quatro categorias.
E, se grandes empresas fossem comprar startups "a preço alto", o principal motivo seria a "expansão de produtos".
Isso porque o acqui-hiring costuma não render valores muito grandes e, quanto à ideação, por se tratar de pré-seed, os valores também não ficam muito altos. Já a "expansão geográfica" fica de fora, porque uma grande empresa japonesa comprar uma startup japonesa não representa expansão geográfica.
Então, quando o objetivo é a "expansão de produtos", busca-se sinergia, mas muitas das grandes empresas que se espera que sejam compradoras de startups no Japão não são empresas de serviços de TI, e sim, em sua maioria, da indústria de transformação e semelhantes. Nesse caso, dado que as startups japonesas de hoje são todas de TI, parece-me que elas não são parceiras com a afinidade necessária para gerar essas sinergias.
Além disso, a "expansão de produtos" costuma ser uma área em que se comparam não só startups nacionais, mas também estrangeiras. Assim, passa a haver concorrência com startups do exterior.
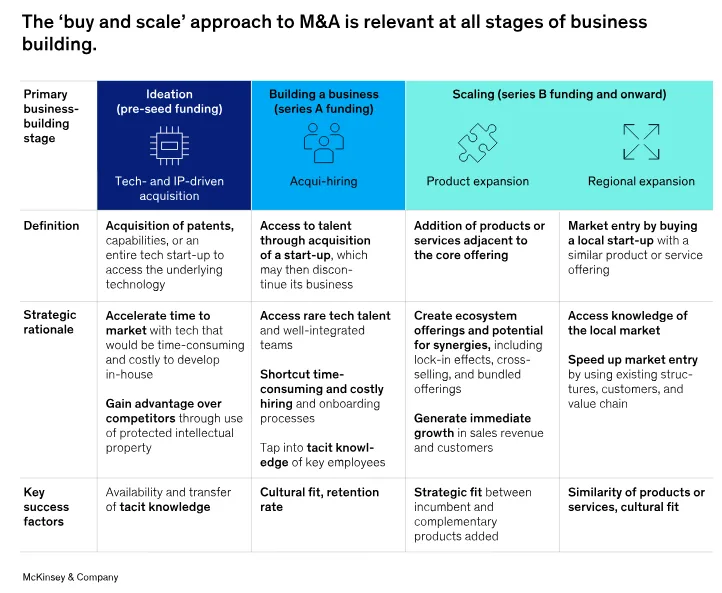
Organização das estratégias de M&A pela McKinsey: https://www.mckinsey.com/capabilities/mckinsey-digital/our-insights/buy-and-scale-how-incumbents-can-use-m-and-a-to-grow-new-businesses
Além disso, as M&A de (4) tendem inevitavelmente a ter valores pequenos.
Por exemplo, em uma pesquisa da EY de 2021, houve 143 M&A no ano, mas 18 operações superaram 1 bilhão de ienes. As que superaram 5 bilhões de ienes foram 5.
Uma M&A de 10 bilhões de ienes já é bastante grande, e seriam necessárias 100 M&A por ano de 5 bilhões de ienes, valor razoavelmente alto, para chegar finalmente a 500 bilhões de ienes.
Acredito que grandes empresas de TI e as chamadas megaventures continuarão comprando startups, e que isso deve aumentar. No entanto, como a presença dessas megaventures no Japão como um todo não é tão grande, penso que elas não contribuirão tanto sob a perspectiva do aumento das M&A no país como um todo.
No médio e longo prazo, elevar a qualidade
Nesse caso, considero que seria melhor pensar em como elevar a qualidade, ou seja, (2) e (4), o que significa pensar, no médio e longo prazo, em gerar Exits de grande porte.
Até agora, o governo coletou, por meio de consultas de baixo para cima, os problemas imediatos das startups e continuou a resolvê-los com segurança por meio de políticas, e o ambiente das startups sem dúvida melhorou. Justamente por isso, a maioria dos problemas visíveis à nossa frente já foi resolvida ou tem solução à vista e, nesse sentido, parece-me que o governo passa a ser chamado a um desafio de política um degrau maior.
Um deles é fazer surgirem decacórnios, e penso que deveríamos dedicar mais recursos a essa discussão.
Notas de rodapé
-
Acredito que também haja o debate sobre se olhar um período de 10 anos é o correto. Se os novos investimentos são feitos de 3 a 5 anos depois da constituição de um fundo de VC, a constituição de fundos desde 2019 ficou pouco acima de 500 bilhões de ienes por ano, e o número de empresas captadoras nesse período ficou praticamente estável. Nesse caso, talvez a situação não esteja tão apertada no curto prazo. Contudo, considero que o fato de a quantidade e a qualidade das Exits serem as mesmas de 10 anos atrás continua sendo uma situação difícil. ↩