Cara Membangun Startup Berbeda-beda Sesuai Skala yang Dibidik
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Saat memikirkan untuk mendirikan perusahaan, cara membangunnya sangat berbeda tergantung pada "kapitalisasi pasar" dan "jangka waktu" yang dibidik sebagai hasil dari usaha itu.
Jika hanya melihat angka, kapitalisasi pasar dari 100 juta yen hingga 100 miliar yen tampak berkesinambungan, dan bisnis pun tampak bisa tumbuh secara berkesinambungan. Misalnya, begitu penjualan mencapai 1 miliar yen, kita merasa 10 miliar yen pun bisa dicapai dengan laju yang sama.
Namun, tergantung bidang yang dipilih, pertumbuhan bisnis sering kali "mentok", sehingga saya merasa bahwa pada kenyataannya hal-hal yang perlu dipikirkan saat mendirikan perusahaan berbeda untuk setiap orde besaran skala bisnis yang dibidik.
Contoh: titik mentok yang lazim pada D2C, Vertical SaaS, dan pengembangan berbasis pesanan
Bisnis D2C cenderung relatif mudah mencapai omzet tahunan beberapa ratus juta yen dengan satu merek, dan peluncuran bisnisnya tampak cepat (tentu saja tetap penuh perjuangan).
Namun di sisi lain, membangun merek yang mencapai omzet beberapa miliar atau beberapa puluh miliar yen sangat sulit, dan penjualannya cenderung cepat mentok. Margin laba D2C juga relatif rendah, sehingga sangat sulit membuat kapitalisasi pasar melampaui 10 miliar yen hanya dengan satu merek, apalagi mencapai 100 miliar yen di atasnya, yang berarti sangat, sangat sulit.
Karena itu, jika ingin memperbesar perusahaan, kita perlu memikirkan sejak awal cara membangun bisnis yang berasumsi adanya banyak merek, dan persiapan untuk itu harus dilakukan sejak tahap awal.
Vertical SaaS untuk pasar dalam negeri juga serupa. Jika memperhitungkan pasar sasaran dan pangsa yang bisa diraih (di B2B mungkin paling tinggi sekitar 20–30%), batas penjualan mulai terlihat, dan batas atas kapitalisasi pasar yang bisa dicapai pun terlihat. Untuk membidik skala yang lebih tinggi, kita perlu memikirkan sejak awal pembuatan banyak bisnis dan produk, serta pembentukan platform.
Oleh karena itu, hal-hal yang perlu dipikirkan dan dikerjakan berbeda sejak awal, misalnya mempertimbangkan apakah bisnis yang pertama kali dimasuki memang sudah tepat (apakah produk pertama akan mengarah ke bisnis dan produk berikutnya, dan sebagainya), atau menganggap bahwa dibutuhkan masa eksperimen 1–2 tahun agar produk kedua berhasil, lalu mulai menyiapkannya sejak dini.
Pengembangan perangkat lunak berbasis pesanan juga merupakan bisnis yang cepat meluncur. Akan tetapi, kapitalisasi pasar perusahaan pengembangan perangkat lunak berbasis pesanan hanya sekitar 1–2 kali penjualan, sehingga sangat sulit membangun perusahaan dengan kapitalisasi pasar di atas 10 miliar yen. Bahkan jika pelajaran dari pekerjaan pesanan berhasil dijadikan produk, dengan satu produk saja akan tiba titik mentok seperti pada Vertical SaaS di atas.
Dengan demikian, sekalipun memulai dari pekerjaan pesanan, jika ingin menjadi besar, cara membangun dan cara meluncurkannya perlu diubah sejak awal, misalnya dengan memikirkan "langkah sesudah langkah berikutnya" sebelum memulai bisnis itu.
Tentu saja bisnis yang tumbuh stabil dengan satu produk atau satu bisnis juga bernilai. Namun jika yang dibidik adalah perusahaan yang tercatat di Tokyo Stock Exchange Growth Market dan terus bertumbuh lebih jauh, sebaiknya kita menyadari bahwa cara membangun perusahaan berbeda secara tidak kontinu pada setiap orde besaran kapitalisasi pasar yang dibidik, lalu mengubah kebijakan pendirian perusahaan dan sebagainya.
Orde besaran yang berbeda, cara membangun yang berbeda
Di Tokyo Stock Exchange Growth Market di Jepang, dikatakan bahwa kapitalisasi pasar sekitar 30 miliar yen sudah masuk dalam pertimbangan investasi investor institusional.
Karena itu, jika kita menjadikan 30 miliar yen sebagai pusat dan menata bahwa cara membangun bisnis berbeda untuk setiap orde besaran, metodologi pendirian perusahaan pun tampaknya akan menjadi lebih jelas.
- 300 miliar yen ke atas
- 30 miliar yen – 300 miliar yen
- 3 miliar yen – 30 miliar yen
- 300 juta yen – 3 miliar yen
- hingga 300 juta yen
Dalam arti tertentu, saat membedakan apakah suatu usaha merupakan startup berpertumbuhan tinggi, menjadikan apakah usaha itu berupaya membangun perusahaan dengan kapitalisasi pasar di atas 30 miliar yen sebagai salah satu garis pemisah tampaknya akan lebih pas dengan ekosistem startup Jepang saat ini.
(Hasilnya mungkin kapitalisasi pasarnya berada di bawah itu, tetapi sudut pandangnya adalah apakah setidaknya hal itu dibidik atau tidak.)
Berbeda menurut industri
Sampai di sini kita membahas skala. Di sisi lain, hal-hal yang perlu dipikirkan sejak awal juga berbeda menurut industri yang ditantang.
Misalnya, TI dan deep tech berbeda. Lalu, di dalam deep tech pun, bidang medis dan penemuan obat sangat berbeda dari yang lain, sehingga tampaknya lebih baik dibedakan.
- TI
- Deep tech (medis dan penemuan obat)
- Deep tech (selain medis dan penemuan obat)
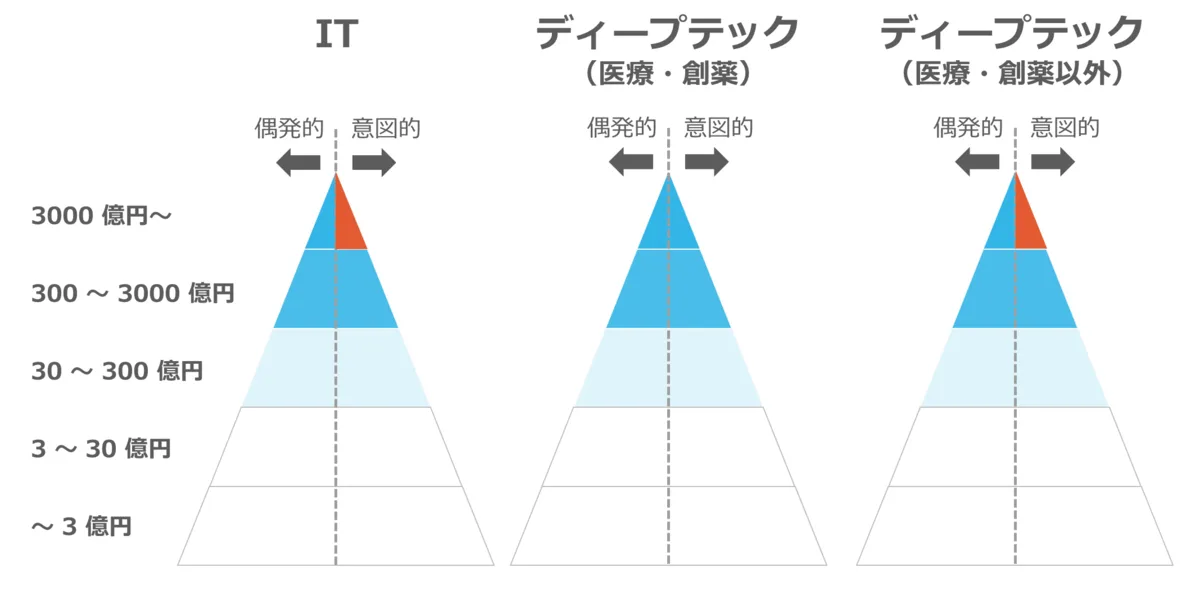
Dan dengan pembahasan sejauh ini, jika kita mengklasifikasikan dengan menyilangkan target kapitalisasi pasar dan industri, kita bisa membuat tabel berikut.
Target kapitalisasi pasar | TI | Deep tech (medis dan penemuan obat) | Deep tech (selain obat dan penemuan obat) |
300 miliar yen ke atas | |||
30 miliar yen – 300 miliar yen | |||
3 miliar yen – 30 miliar yen | |||
300 juta yen – 3 miliar yen | |||
hingga 300 juta yen |
Berbeda juga antara yang kebetulan dan yang disengaja
Satu pembagian lagi yang ingin saya buat adalah apakah pertumbuhan bisnis itu dipertaruhkan pada kebetulan, atau diupayakan dengan sengaja. Meskipun keduanya berupa gradasi, menurut saya tetap ada kecenderungan ke salah satunya.
Misalnya, ketika terjadi perubahan besar pada platform atau teknologi dan "tidak ada yang tahu apa yang akan laku", mempertaruhkan diri pada kebetulan dan menjalankan banyak tantangan, seperti "kalau menembak banyak kali, pasti ada yang kena", akan menjadi jawaban yang optimal. Menurut saya, dalam kenyataannya, tantangan semacam itulah yang memang dituntut dari startup.
Akan tetapi, dalam kasus itu pun, bisnis pesanan perangkat lunak atau penelitian dan pengembangan memiliki batas atas (faktor pembatas lajunya adalah jumlah tenaga ahli, dan sebagainya), sehingga kita perlu memandang jauh ke depan, atau membidik cara untuk menembak banyak kali melalui produk.
Di sisi lain, untuk pendirian perusahaan yang disengaja, menurut saya kita perlu memikirkan baik-baik kapitalisasi pasar mana yang hendak dibidik, dan baru setelah itu melangkah pertama.
Jika sumbu ini ditambahkan ke tabel di atas, jadilah tabel berikut.
Target kapitalisasi pasar | TI | Deep tech (medis dan penemuan obat) | Deep tech (selain obat dan penemuan obat) | |||
Kebetulan | Disengaja | Kebetulan | Disengaja | Kebetulan | Disengaja | |
300 miliar yen ke atas | Menembak banyak kali | Menembak banyak kali | Menembak banyak kali | |||
30 miliar yen – 300 miliar yen | ||||||
3 miliar yen – 30 miliar yen | ||||||
300 juta yen – 3 miliar yen | ||||||
hingga 300 juta yen | ||||||
Cara mendukungnya pun berbeda
Sambil memikirkan metodologi pendirian perusahaan, sejauh ini kita telah membuat beberapa pembagian.
Saya berpendapat bahwa pembagian seperti ini penting juga bagi pihak yang mendukung. Sebab, tergantung pada apa yang dibidik oleh pendirian perusahaan itu, metodologi pendirian perusahaan dan hal-hal yang perlu dipikirkan di tahap awal juga berubah, dan sebagai akibatnya cara mendukungnya pun berubah.
Yang perlu diperhatikan adalah bahwa berapa pun skala bisnis yang hendak diluncurkan, pada tahap awal peluncuran bisnis, tindakan yang terlihat secara objektif kurang lebih sama. Sebab, yang dilakukan adalah pengujian hipotesis dan pengembangan produk.
Namun, pemikiran di balik tindakan itu sangat berbeda.
Selain itu, jika pihak pendukung tidak memperjelas skala perusahaan seperti apa yang hendak didukungnya, menurut saya dalam proses mendukung bisa saja terjadi dukungan atau saran yang menurunkan orde besaran skala bisnis yang dibidik oleh pendiri (misalnya, "sebaiknya cari penghasilan yang stabil dulu").
Lalu, bahkan ketika membidik pertumbuhan besar secara kebetulan, untuk bentuk pendirian perusahaannya pun kita perlu mendukung sambil memikirkan "apakah benar-benar bisa menjadi besar".
Dukungan di mana yang perlu diperbanyak, dan pendirian perusahaan di mana yang perlu diperbanyak
Pembahasan sedikit bergeser. Jika dilihat dari seluruh ekosistem startup Jepang, menurut saya sumber daya yang paling langka adalah para pendiri yang berani menantang.
Jumlah usaha baru yang dibuka di Jepang setiap tahun dikatakan sekitar 150.000, tetapi sebagian besar bukanlah startup yang membidik pertumbuhan pesat.
Jumlah investasi tahap seed per tahun terus berada di kisaran sedikit di bawah 1.000 kasus setiap tahun. Jika memperhitungkan kasus yang tidak sampai menerima investasi dan perusahaan yang memilih jalur pertumbuhan pesat tanpa menerima investasi, pendirian perusahaan ala startup dapat diperkirakan sekitar 2.000 perusahaan per tahun.
Menurut saya, menentukan ke kotak mana pada tabel di atas 2.000 tantangan per tahun ini dialokasikan adalah membangun portofolio inovasi seluruh Jepang di bidang usaha berisiko tinggi.
Misalnya, kotak teratas, yaitu 300 miliar yen ke atas, kemungkinan peluang keberhasilannya rendah, sehingga kita ingin mengalokasikan 200 tantangan ke sana, dan yang perlu ditinjau adalah apakah hal itu sudah terlaksana.
Pada kenyataannya, alokasi tidak mungkin dilakukan dengan sengaja, sehingga yang dilakukan adalah mengoptimalkan, di seluruh ekosistem, kotak mana yang diberi insentif untuk menarik para pendiri.
Lagi pula, imbal hasil bagi seluruh ekosistem kurang lebih ditentukan oleh
jumlah pendirian perusahaan × peluang keberhasilan × besarnya hasil saat berhasil.
Jumlah pendirian perusahaan dan peluang keberhasilan mungkin bisa dinaikkan 10–20% dengan kerja keras, tetapi lebih dari itu tampaknya sangat sulit. Bahkan dalam beberapa tahun terakhir ketika kondisi pasar sedang baik pun, jumlah investasi seed tidak meningkat secara dramatis. Jika demikian, sebaiknya kita menganggap sangat sulit untuk meningkatkan jumlah pendirian startup secara dramatis ke depannya.
Amerika Serikat tampaknya telah membentuk ekosistem yang cocok untuk menembak banyak kali: para pendiri bermunculan bak jamur di musim hujan, dan jika gagal mereka segera menutup perusahaan lalu pindah ke tantangan berikutnya. Namun di Jepang, jumlah pendiri yang menantang startup berpertumbuhan tinggi pun tidak begitu banyak, dan ada kecenderungan menjalani satu tantangan dalam waktu lama. Mengingat hal itu, menurut saya strategi yang bergantung pada "menembak banyak kali" tidak cocok untuk Jepang.
Peluang keberhasilan mungkin juga bisa dinaikkan 20%, tetapi saya kira bahkan jika dinaikkan semaksimal mungkin, itu tidak akan mencapai imbal hasil yang kini dituntut dari ekosistem startup.
Dengan demikian, kita perlu melakukan upaya untuk menaikkan besarnya hasil saat berhasil. Artinya, bagian yang berada di kotak paling atas.
Dan menurut saya, apakah kita bisa sampai ke wilayah itu sudah ditentukan pada tahap yang sangat awal bagi perusahaan, seperti fase ide.
Mempertimbangkan hal-hal itu pun, saya pribadi ingin mencari metodologinya melalui dukungan tahap super awal bagi para pendiri yang dengan sengaja membidik 300 miliar yen ke atas (bagian merah pada gambar di bawah).