Diferensiasi "berwirausaha" kian menguat: ekosistem startup pada paruh kedua 2020-an
Artikel ini diterjemahkan secara otomatis dari bahasa Jepang oleh AI (Claude). Mungkin terdapat kesalahan. Baca artikel asli dalam bahasa Jepang.
Ringkasan dalam bentuk slide oleh NotebookLM
Selama sepuluh tahun terakhir, saya merasa ada anggapan dan narasi yang, dalam arti tertentu, agak kasar, seperti "berwirausaha berarti startup yang tumbuh pesat", dan itu seperti menjadi suasana umum. Semangat dan pasokan dana yang dilahirkan narasi tersebut memiliki nilai yang besar.
Namun belakangan ini, situasinya sedikit berubah. Menurut perasaan saya, di lapangan kewirausahaan dan dukungannya, beberapa "diferensiasi" sedang berlangsung. Ini bukan sekadar tren, melainkan fenomena yang terjadi sebagai akibat dari ekosistem yang makin matang dan makin kompleks.
Diferensiasi seperti apa yang menurut saya sedang terjadi? Dalam tulisan ini, saya merangkumnya terutama dalam empat sumbu.
- Model pertumbuhan
- Tahap
- Pasar sasaran
- Modal
1. "Jenis wirausaha" terbagi (diferensiasi model pertumbuhan)
Belakangan ini saya merasa bahwa, sebagai pilihan bagi mahasiswa dan anak muda yang ingin berwirausaha, bukan hanya "berwirausaha = startup yang tumbuh pesat", tetapi juga wirausaha yang mengutamakan profit lebih awal dan pendapatan yang pasti kian dipandang sebagai pilihan yang lebih wajar.
Menurut saya ini bukan hal yang buruk, melainkan justru menunjukkan bahwa resolusi kita terhadap tindakan "berwirausaha" meningkat. Sebab, dalam berwirausaha dapat terdapat "perbedaan tujuan dan jenis" seperti berikut.
- Mencakup perancangan gaya hidup dan cara bekerja (tipe gaya hidup)
- Memecahkan masalah daerah atau masalah komunitas tertentu (tipe penyelesaian masalah lokal)
- Memastikan komersialisasi teknologi berjalan (tipe alih teknologi)
- Memecahkan masalah sosial melalui kegiatan nirlaba (tipe nirlaba)
- Bertarung di pasar modal dengan asumsi tingkat pertumbuhan yang tinggi (tipe VC-scale)
Pada kenyataannya, apa yang dikerjakan berbeda menurut jenisnya, dan hal yang diutamakan pun berbeda: apakah "laba dan arus kas saat ini" atau "potensi pertumbuhan, bahkan dengan menanggung kerugian". Kerangka waktu yang diasumsikan juga berbeda, sehingga nasihat manajemen yang tepat pun berbeda-beda menurut jenis wirausahanya.
Karena itu, saya kira bahwa jenis-jenis ini dibicarakan secara terperinci adalah hal yang baik, baik bagi para wirausahawan maupun bagi pihak pendukung.
Namun, diferensiasi ini juga memiliki sisi lain: pilihan menjadi sulit bagi pemula dalam berwirausaha. Sebelum memutuskan apa yang akan dipilih, bahan untuk menilai "mana yang paling dekat dengan hal yang ingin saya lakukan" cenderung kurang. Dalam arti itu, saya kira ke depan peran semacam "pemandu" akan menjadi lebih penting juga dalam pembinaan wirausahawan.
2. "Startup" dan "scaleup" menjadi hal yang berbeda (diferensiasi tahap)
Startup yang bertahan lama di pasar privat kian banyak. Dengan begitu, perusahaan yang usianya sulit lagi disebut "startup" pun bertambah.
Lebih mendasar lagi, sifat masalahnya berbeda.
- PMFsebelum (eksplorasi): mengidentifikasi masalah pelanggan, proposisi nilai, validasi produk, harga satuan dan tingkat retensi
- PMFsesudah (ekspansi): rekrutmen dan organisasi, replikabilitas metode GTM, kapasitas pasokan, kualitas, kebijakan permodalan
Dengan memisahkan perbedaan ini lewat istilah dan menyebut yang kedua sebagai "scaleup", rancangan dukungan dan investasi menjadi jelas.
Akan tetapi, langkah yang tepat bagi scaleup pun berubah menurut "pasar mana (nasional atau global)", dan tidak semua perusahaan cocok untuk skala global. Perlu diingat bahwa ini bukan persoalan sederhana seperti "jika dukungan untuk scaleup ditambah, perusahaan besar akan lahir". (Saya justru berpikir bahwa pada saat berwirausaha pertama kali pun, kemungkinan dan pola scaleup sudah sampai taraf tertentu ditentukan.)
3. Keterputusan antara lokal, nasional, dan global menguat (diferensiasi pasar sasaran)
Pasar yang dibidik oleh wirausaha pun telah menjadi "olahraga yang berbeda" antara lokal, nasional, dan global.
Di Jepang, peralihan dari lokal ke nasional masih tampak berkesinambungan, sedangkan dari nasional ke global terdapat beberapa keterputusan, seperti bahasa, dana, rekrutmen, penjualan, regulasi, dan tata kelola. Pasar seperti apa yang dibidik oleh masing-masing wirausaha, atau dalam urutan apa pasar akan digarap, akan makin dibicarakan secara terdiferensiasi.
Selain itu, berbagai pihak di Jepang pun sedang berjuang untuk melahirkan startup global, tetapi yang penting di sini adalah bahwa jika sejak awal membidik pasar global, diperlukan jawaban atas "mengapa memulai di Jepang (Why Japan)". Khususnya di bidang seperti penemuan obat, bisa ada kasus yang lebih rasional jika perusahaan didirikan di luar negeri sejak awal, lalu pendanaan dan pengembangan dijalankan di sana, dan saya sendiri memang pernah mendengar dan melihat beberapa contohnya.
Lalu, meskipun memulai di Jepang, munculnya insentif untuk memindahkan fungsi kantor pusat ke luar negeri pada fase pertumbuhan telah berulang kali ditunjuk sebagai masalah di Eropa juga (dalam Laporan Draghi ditunjukkan bahwa dari 147 unicorn UE yang lahir antara 2008 dan 2021, 40 perusahaan memindahkan kantor pusatnya).
Menurut saya, persoalannya bukan hanya "menghentikan perpindahan", melainkan merancang bagian mana dari rantai nilai yang tetap dipertahankan di dalam negeri (R&D, manufaktur, IP, fungsi kantor pusat, dan sebagainya).
4. Deep tech terpecah menjadi bagian-bagian yang lebih halus (diferensiasi pasar sasaran)
Jika melihat tren investasi di dalam dan luar negeri, perhatian mulai tertuju juga pada bidang di luar perangkat lunak, dan proyek-proyek yang lebih "berat", seperti pertahanan, komputer kuantum, dan energi, kian bertambah. Di dalam negeri pun perhatian pada deep tech semakin besar.
Mungkin karena angin baik semacam itu, saya merasa pengakuan atas luasnya cakupan "deep tech" dan bahwa masing-masing sebaiknya dipikirkan secara terpisah pun perlahan meluas. Pemahaman bahwa bidang ilmu hayati dan perawatan kesehatan berbeda dari bidang deep tech lain (weird) tampaknya mulai menyebar, dan selain itu, material, energi, robotika, dan sebagainya pun sangat berbeda satu sama lain: material justru mirip dengan penemuan obat, sedangkan energi diwarnai regulasi yang ketat, sehingga masing-masing memiliki wajah yang berbeda.
Karena industrinya berbeda, wajar saja bila cara menjalankan bisnisnya berbeda. Namun, keadaan tampaknya sedikit membaik dari situasi ketika semuanya dipandang dengan pengelompokan kasar bernama "deep tech". Ke depan, saya kira lebih sehat untuk menyesuaikan ekspektasi dan rancangan dukungan menurut tipologinya, daripada terus menaruh harapan pada kata praktis "deep tech".
Selain itu, soal anggapan bahwa "jika teknologi mutakhir dikomersialkan, jadilah startup hyper-growth", lambat laun semakin jelas bahwa tidak demikian. Karena itu, saya berharap pembedaan antara "komersialisasi teknologi dengan asumsi bisnis kecil" dan "komersialisasi teknologi yang membidik pertumbuhan pesat sebagai startup" juga makin berkembang.
5. Dukungan dan VC menjadi terspesialisasi (diferensiasi pasar)
Jika wirausaha dan bidang (pasar) terdiferensiasi, pihak pendukung dan investor pun ikut terdiferensiasi.
Yang paling erat kaitannya dengan startup hyper-growth adalah VC, dan di kalangan VC, dengan a16z dan sejenisnya sebagai contoh, mulai muncul arus untuk membentuk tim per bidang. Artinya, pihak yang sebelumnya berfokus pada bidang perangkat lunak secara bertahap mulai merambah bidang lain dan mulai membutuhkan pakar di masing-masing bidang. Mengingat sangat sulit bagi investor perangkat lunak untuk menilai proyek penemuan obat, hal ini bisa dikatakan wajar.
Namun di Jepang, jumlah absolut proyek investasi tidak sebanyak di Amerika Serikat, sehingga spesialisasi belum tentu dapat dilakukan, dan pihak yang mampu melakukannya akan terbatas.
Jika spesialisasi seperti ini berkembang di Jepang, saya kira akan baik bila ada mekanisme di mana pihak pendukung selain VC mengkhususkan diri pada bidang seperti perangkat lunak, energi, dan material, lalu bekerja sama dengan VC. Namun hal ini tampaknya belum terjadi (sebagian besar kebijakan dukungan tampak menjadikan perangkat lunak sebagai asumsi implisit).
6. Ukuran dana dan skala investasi terbagi (diferensiasi modal)
Ketika cakupan pasar dan model pertumbuhan terdiferensiasi, ukuran dana VC pun menjadi persimpangan strategis: "dikecilkan atau dibesarkan". Secara umum, makin besar dana, makin besar pula imbal hasil yang diperlukan, sehingga skala exit yang diminta dari perusahaan investasi pun berubah.
Misalnya, untuk dana sebesar 5 miliar yen, jika ada satu perusahaan yang exit senilai 100 miliar yen dan pada saat itu dana memegang sekitar 15%, imbal hasil yang memadai dapat dikembalikan. Namun untuk dana 50 miliar yen, diperlukan exit senilai 1 triliun yen. (Tentu saja, dalam praktiknya rancangannya beragam menurut tahap, follow-on, koinvestasi, secondary, dan sebagainya.)
Lebih jauh, struktur di mana segelintir proyek raksasa menentukan imbal hasil (yang disebut Power Law, hukum pangkat) menjadi makin menonjol seiring membesarnya ukuran dana.
Ketika Facebook IPO pada 2012 dengan nilai sekitar 10 triliun yen, dikatakan bahwa "Facebook memberikan imbal hasil yang melebihi total seluruh startup lain selama lima tahun". Ini justru menunjukkan Power Law (hukum pangkat) dalam investasi VC.
Makin besar sebuah dana, makin menentukan apakah "dana itu bisa berinvestasi di Facebook", dan belakangan ini, yang menentukan kemenangan adalah apakah dana bisa berinvestasi di OpenAI atau Anthropic.
Selain itu, bukan lagi menyebar investasi dengan membidik home run yang muncul secara probabilistik; kini mulai menjadi konsensus bahwa imbal hasil yang sepadan tidak akan muncul kecuali memegang saham di pihak yang menang dalam proporsi yang sepadan. Dalam arti itu pula, saya kira ke depan jumlah investasi pada startup, meski belum sampai terpolarisasi dua kutub, akan menunjukkan selisih antara yang besar dan yang kecil.
Di Amerika Serikat pun, kini setelah ukuran dana membesar, ukuran imbal hasil yang dituntut sudah lebih dari 10 kali lipat dibanding sepuluh tahun lalu. Bahwa OpenAI mencoba menghimpun dana dengan valuasi sekitar 130 triliun yen mungkin juga ditarik oleh imbal hasil yang dituntut sisi penyedia dana semacam itu. (Meski demikian, OpenAI saat ini sudah melewati fase yang digerakkan oleh VC.)
Jika investor luar negeri mencari investasi dengan cara pandang seperti itu, maka menarik masuk investor luar negeri berarti bahwa tanpa melahirkan startup yang berkontribusi pada Power Law yang mengubah dunia, akan sulit menarik dana investasi raksasa dari luar negeri. Begitulah kira-kira yang saya pikirkan. (Mungkin lain halnya dengan VC yang terspesialisasi.)
Akan tetapi, ini bukan berarti "hanya startup raksasa yang benar". Ini semata-mata soal logika modal, yaitu bahwa dinamika seperti itu menguat.
Lalu, apa itu startup?
Ekosistem yang matang berarti diferensiasi yang berkembang. Jika demikian, hal berikutnya yang diperlukan adalah meninjau kembali apa yang diharapkan oleh masyarakat, kebijakan, dan industri terhadap masing-masing "wirausaha" yang telah terdiferensiasi.
Khususnya di ranah hyper-growth yang terutama saya geluti, kini tiba saatnya untuk mempertanyakan kembali "apa yang diharapkan dari startup hyper-growth Jepang". Apakah lapangan kerja, ekspor, hegemoni teknologi, atau pembaruan industri? Jika harapannya berbeda, rancangan dukungan dan KPI tentu ikut berubah.
Rencana Lima Tahun Startup pemerintah Jepang pun telah sampai di titik tengah, dan waktunya mulai tiba untuk merefleksikannya serta memikirkan langkah kebijakan berikutnya. Berbagai kebijakan dukungan bagi wirausaha memang baik adanya, tetapi jika tujuan dan "wirausaha" yang menjadi sasarannya berbeda, maka sasaran dukungan dan cara mendukungnya pun berubah. Karena itu, tampaknya memang perlu memikirkan kembali dukungan seperti apa yang semestinya diberikan, dan untuk tujuan apa.
Misalnya, ke depan diperlukan upaya kreatif seperti merancang "dukungan berwirausaha" bukan sebagai satu menu tunggal, melainkan dengan membagi jalur menurut tujuan. Contohnya seperti berikut.
- Jalur untuk menambah implementasi penyelesaian masalah lokal
- Jalur untuk menambah scaleup berskala nasional
- Jalur untuk merebut industri lewat kombinasi global × deep tech
Terakhir: apakah melahirkan startup dengan perspektif industri, atau menempuh jalur khas Jepang
Secara pribadi, saya merasa bahwa di sini "perspektif industri" kembali menjadi penting.
Perusahaan yang menang besar, seperti OpenAI dengan kapitalisasi pasar di atas 100 triliun yen atau SpaceX dengan lebih dari 200 triliun yen, tidak berhenti pada satu perusahaan, melainkan melahirkan kelompok perusahaan di sekitarnya. Hal itu mendorong M&A dan reinvestasi, sehingga memberi kedalaman pada ekosistem.
Bukan hanya pemenang yang menang; tantangan-tantangan di sekitarnya menumpuk, dan melalui merger-akuisisi serta spin-out, dinamisme pun lahir. Saya merasa bahwa hanya dengan adanya dinamisme berskala industri seperti inilah nilai wirausaha kecil diperkuat, dan perusahaan yang mampu menang secara global menjadi makin bernilai.
Jika ekosistem startup Jepang membidik model Amerika dan pasar global, maka ekosistem itu harus dirancang hingga mencakup dinamisme industri tersebut (M&A, perputaran modal, mobilitas talenta, reinvestasi). Sebaliknya, jika yang dituju adalah ekosistem startup khas Jepang, maka harus dirumuskan dengan kata-kata dan dipilih, dalam bentuk apa ekosistem itu bermanfaat bagi perekonomian Jepang.
Saya kira diferensiasi wirausaha pada paruh kedua 2020-an juga merupakan tanda yang memaksa kita untuk membuat pilihan semacam itu.
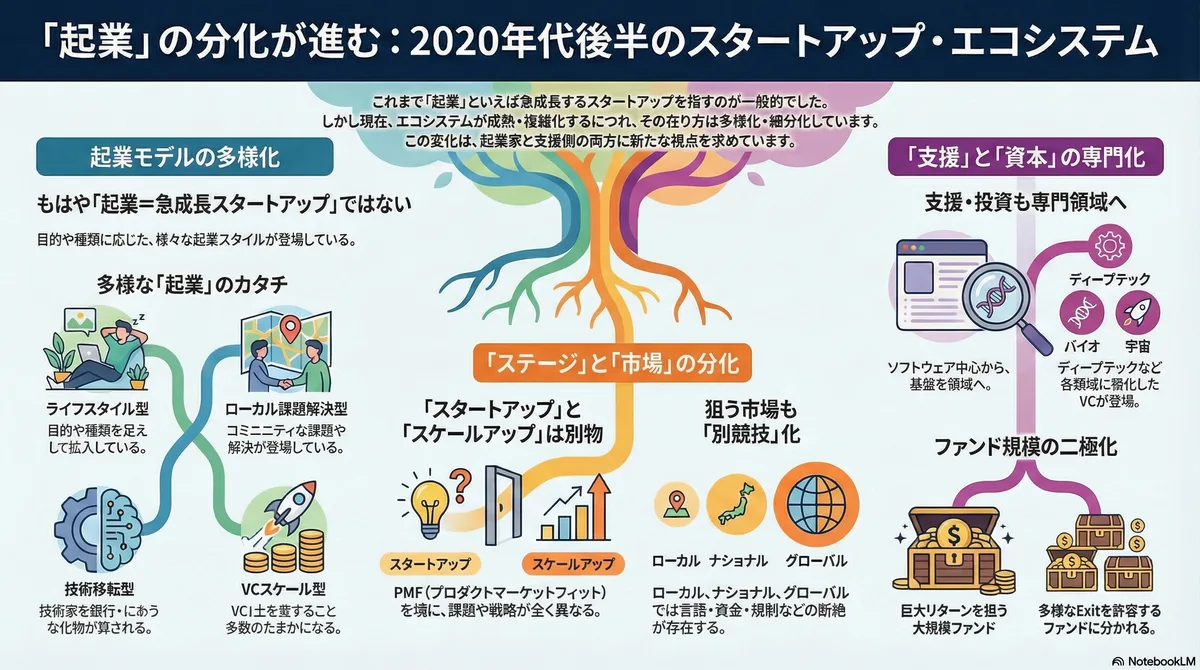
Ringkasan oleh NotebookLM