Cómo crear una startup según la escala que se persigue
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Al plantearse emprender, la forma de construir la empresa cambia mucho según la «capitalización bursátil» y el «plazo» que se quieran alcanzar como resultado.
Si solo se miran los números, la capitalización de 100 millones a 100.000 millones de yenes parece una línea continua, y el negocio parece poder crecer de forma continua. Por ejemplo, si las ventas llegan a 1.000 millones de yenes, uno piensa que con el mismo ritmo también podrá llegar a 10.000 millones.
Sin embargo, según el ámbito elegido, el crecimiento del negocio suele «toparse con un techo», por lo que siento que, en la práctica, lo que hay que pensar al emprender es distinto para cada orden de magnitud de la escala de negocio que se persigue.
Ejemplo: los techos habituales del D2C, el Vertical SaaS y el desarrollo por encargo
En el negocio D2C, tiende a ser relativamente fácil alcanzar unas ventas anuales de cientos de millones de yenes con una sola marca, y el negocio parece arrancar rápido (aunque, por supuesto, también exige mucho esfuerzo).
Pero, por otro lado, es muy difícil construir una marca que llegue a miles de millones o a decenas de miles de millones de yenes, y las ventas tienden a toparse con el techo pronto. Como el D2C tiene además un margen de beneficio relativamente bajo, es muy difícil que una sola marca supere los 10.000 millones de yenes de capitalización, y alcanzar los 100.000 millones es extremadamente difícil, según el cálculo.
Por eso, en este caso, si se quiere hacer crecer la empresa, hay que pensar desde el principio en una forma de construir el negocio que parta de la base de varias marcas, y hay que haber hecho esa preparación desde las primeras etapas.
El Vertical SaaS para el mercado nacional es similar: si se consideran el mercado objetivo y la cuota que se puede obtener (en B2B, probablemente un 20-30 % como mucho), se ven los límites de las ventas y también el tope de capitalización al que se puede llegar. Para aspirar a una escala mayor, hay que pensar desde el principio en crear varios negocios o productos y en convertirse en plataforma.
Por eso, desde las primeras etapas cambia lo que hay que pensar y hacer: por ejemplo, plantearse si el negocio en el que se entra al principio es el adecuado (si el primer producto conduce al siguiente negocio o producto, etc.), o, considerando que se necesita un período de experimentación de uno a dos años para que triunfe el segundo producto, empezar a prepararlo con antelación.
El desarrollo de software por encargo también es un negocio de arranque rápido. Sin embargo, la capitalización de las empresas de desarrollo de software por encargo es de aproximadamente 1 a 2 veces sus ventas, por lo que es muy difícil crear una empresa con una capitalización superior a 10.000 millones de yenes; y aunque se logre convertir en producto lo aprendido en los encargos, si solo se tiene un producto, se llega a un techo como en el Vertical SaaS descrito arriba.
En ese caso, incluso si se empieza con el desarrollo por encargo, si se quiere crecer hay que cambiar desde el principio la forma de construir y de lanzar el negocio, por ejemplo pensando en «lo que viene después de lo siguiente» antes de empezar.
Por supuesto, también tiene valor un negocio que crece de forma constante con un único producto o un único negocio. Pero si se aspira a una empresa que cotice en el mercado Growth de la Bolsa de Tokio y siga creciendo, conviene tener presente que la forma de construir una empresa cambia de manera discontinua con cada orden de magnitud de la capitalización que se persigue, y ajustar en consecuencia la línea de la empresa desde el inicio.
Con otro orden de magnitud, otra forma de construir
En el mercado Growth de la Bolsa de Tokio de Japón, se dice que una capitalización bursátil de unos 30.000 millones de yenes ya entra en el radar de los inversores institucionales.
Por eso creo que, si se toman los 30.000 millones de yenes como centro y se ordena el panorama diciendo que la forma de construir el negocio cambia con cada orden de magnitud, la metodología del emprendimiento se vuelve más clara.
- Desde 300.000 millones de yenes
- De 30.000 millones a 300.000 millones de yenes
- De 3.000 millones a 30.000 millones de yenes
- De 300 millones a 3.000 millones de yenes
- Hasta 300 millones de yenes
En cierto sentido, para distinguir si un emprendimiento es una startup de alto crecimiento, considerar como una línea divisoria si se intenta crear una empresa con una capitalización bursátil superior a 30.000 millones de yenes encaja bien con el ecosistema de startups actual de Japón.
(Puede que el resultado acabe siendo una capitalización menor, pero lo que cuenta es, al menos, si se apuntaba a ello.)
Depende del sector
Hasta aquí hablábamos de la escala. Pero también el sector al que se hace frente cambia lo que hay que pensar desde el principio.
Por ejemplo, las TI y la deep tech son distintas. Y dentro de la deep tech, el ámbito médico y farmacéutico es muy distinto del resto, por lo que creo que conviene tratarlos por separado.
- TI
- Deep tech (medicina y descubrimiento de fármacos)
- Deep tech (distinta de medicina y descubrimiento de fármacos)
Con lo discutido hasta aquí, si clasificamos cruzando la capitalización objetivo con el sector, podemos elaborar la siguiente tabla.
Capitalización objetivo | TI | Deep tech (medicina y descubrimiento de fármacos) | Deep tech (distinta de medicina y descubrimiento de fármacos) |
Desde 300.000 millones de yenes | |||
De 30.000 millones a 300.000 millones de yenes | |||
De 3.000 millones a 30.000 millones de yenes | |||
De 300 millones a 3.000 millones de yenes | |||
Hasta 300 millones de yenes |
También depende de si es fortuito o deliberado
Otra distinción que quiero añadir es si el crecimiento del negocio se apuesta al azar o se persigue deliberadamente. Aunque ambas cosas son una gradación, creo que cada caso tiende hacia un lado u otro.
Por ejemplo, cuando hay un gran cambio de plataforma o de tecnología y «no se sabe qué va a funcionar», lo óptimo será apostar por el azar y hacer muchos intentos, del tipo «a fuerza de disparar mucho, algo acertará». De hecho, creo que en cierto modo esto es lo que se pide a las startups.
Ahora bien, incluso entonces, el negocio por encargo de software o de investigación y desarrollo tiene un límite (el factor limitante es, por ejemplo, el número de personas), así que hay que tener presente lo que viene después o apuntar a disparar muchas veces con productos.
Por otro lado, creo que, en un emprendimiento deliberado, hay que pensar bien qué capitalización se quiere alcanzar al construir la empresa y, solo entonces, dar el primer paso.
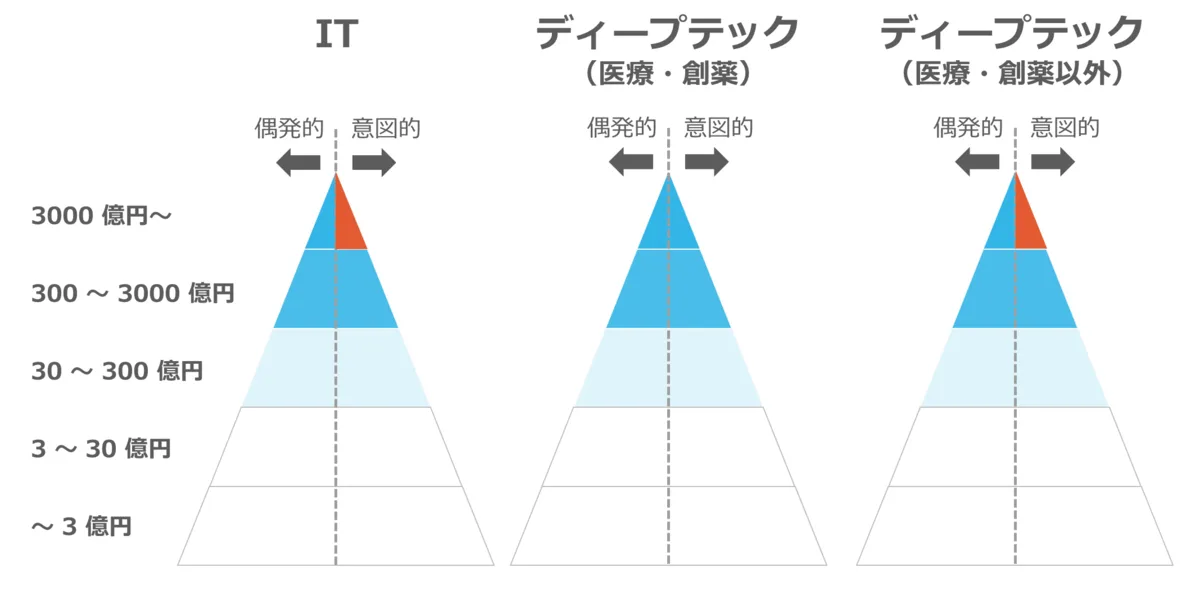
Si añadimos este eje a la tabla anterior, queda la siguiente tabla.
Capitalización objetivo | TI | Deep tech (medicina y descubrimiento de fármacos) | Deep tech (distinta de medicina y descubrimiento de fármacos) | |||
Fortuito | Deliberado | Fortuito | Deliberado | Fortuito | Deliberado | |
Desde 300.000 millones de yenes | Disparar muchas veces | Disparar muchas veces | Disparar muchas veces | |||
De 30.000 millones a 300.000 millones de yenes | ||||||
De 3.000 millones a 30.000 millones de yenes | ||||||
De 300 millones a 3.000 millones de yenes | ||||||
Hasta 300 millones de yenes | ||||||
También cambia la forma de apoyar
Hasta aquí hemos hecho varias clasificaciones mientras pensábamos en la metodología del emprendimiento.
Creo que estas clasificaciones también son importantes para quienes dan apoyo. Según la meta del emprendimiento, cambian la metodología y lo que hay que pensar en las primeras etapas, y, como consecuencia, cambia también la forma de apoyar.
Hay que tener presente que sea cual sea la escala del negocio que se quiera lanzar, en las primeras etapas las acciones, vistas desde fuera, son más o menos las mismas, porque lo que se hace es validar hipótesis y desarrollar el producto.
Pero las ideas que hay detrás de esas acciones son muy distintas.
Además, si quien apoya no tiene claro qué escala de empresa pretende apoyar, creo que puede acabar dando un apoyo o un consejo (como «primero es mejor ganar dinero de forma constante») que rebaje un orden de magnitud la escala de negocio a la que aspira el emprendedor.
Y aun cuando se apunte a crecer por azar, habrá que apoyar el emprendimiento preguntándose si «de verdad puede llegar a ser grande».
¿En qué apoyo aumentar y en qué casillas aumentar los emprendimientos?
Cambiando un poco de tema, si miramos el ecosistema de startups de Japón en su conjunto, creo que el recurso más escaso son los emprendedores que se atreven a intentarlo.
Se dice que en Japón se abren unas 150.000 empresas al año, pero la mayoría no son startups que aspiren a un crecimiento rápido.
El número anual de inversiones semilla se mantiene cada año algo por debajo de 1.000. Si pensamos en los casos que no llegaron a recibir inversión y en las empresas que eligieron el camino del crecimiento rápido sin recibirla, se puede estimar que hay unos 2.000 emprendimientos de tipo startup al año.
Creo que decidir en qué casillas de la tabla anterior se reparten estos 2.000 intentos anuales equivale a construir la cartera de innovación de todo Japón en los ámbitos de negocio de alto riesgo.
Por ejemplo, la casilla superior, la de «desde 300.000 millones de yenes», tiene probablemente una baja probabilidad de éxito, así que querríamos asignarle unos 200 intentos; de lo que se trata es de examinar si eso se está logrando.
En la práctica no es posible repartirlos de forma deliberada, así que lo que habrá que hacer es optimizar, en el conjunto del ecosistema, en qué casillas poner incentivos que atraigan a los emprendedores.
Además, el retorno para el conjunto del ecosistema queda determinado, más o menos, por
número de emprendimientos × probabilidad de éxito × magnitud en caso de éxito
Con esfuerzo, quizá se puedan aumentar el número de emprendimientos o la probabilidad de éxito entre un 10 y un 20 %, pero creo que más que eso es muy difícil. De hecho, incluso en estos últimos años de buen mercado, el número de inversiones semilla no ha aumentado de forma espectacular. Siendo así, conviene pensar que será muy difícil aumentar de forma drástica el número de startups creadas en el futuro.
En Estados Unidos surgen emprendedores como setas después de la lluvia, y además parece haberse formado un ecosistema adecuado para disparar muchas veces, donde si algo no funciona se cierra la empresa rápidamente y se pasa al siguiente intento. Pero en Japón no son tantos los emprendedores que se lanzan a startups de alto crecimiento y existe la tendencia a mantener un mismo intento durante mucho tiempo; teniendo esto en cuenta, creo que una estrategia basada en «disparar muchas veces» no es adecuada para Japón.
También la probabilidad de éxito quizá se pueda aumentar un 20 %, pero creo que, aun llevándola al máximo, no alcanzaría el retorno que se exige actualmente al ecosistema de startups.
Entonces, hay que emprender acciones que aumenten la magnitud en caso de éxito. Es decir, la parte que está en la fila superior de la tabla.
Y creo que el que se pueda llegar a ese ámbito o no se decide en una fase muy temprana de la empresa, como la fase de la idea.
Teniendo todo esto en cuenta, yo personalmente quiero explorar esa metodología mediante el apoyo en la fase ultratemprana a los emprendedores que apuntan deliberadamente a más de 300.000 millones de yenes (la parte roja de la figura siguiente).