Las startups no deberían ceder acciones a los asesores con facilidad (y, si lo hacen, a partir de un 0,1 % aproximadamente)
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
Parece que últimamente cada vez más personas se convierten en asesores de startups, y eso en sí mismo me parece bueno, pero hay emprendedores (sobre todo quienes emprenden por primera vez) que entregan muchas acciones u opciones sobre acciones a sus asesores.
Antes de pensar en el reparto: considere si pueden invertir
Personalmente, sin embargo, recomiendo como postura básica no entregar acciones a los asesores. Para empezar, una persona de buena voluntad le apoyará gratis hasta cierto punto, y si de verdad ve potencial en el negocio, se incorporará a tiempo completo. Si alguien percibe ese potencial pero le resulta difícil involucrarse por falta de tiempo, pídale que haga una inversión como inversor ángel (Venture Hacks también recomienda empezar así).
Además, le recomiendo evaluar a un asesor no con criterios como que reserve tiempo para las consultas, que le aporte ideas o que dé prestigio, sino con el criterio de si trae resultados y logros concretos (contrataciones, negociaciones comerciales, presentaciones, etc.), y decidir con ello si es adecuado como asesor. Hasta donde yo sé, entregar acciones a personas importantes con el fin de ganar prestigio no tiene prácticamente ningún efecto (no se mueven).
Criterios de reparto
Si, aun así, concluye que se trata de alguien que aportará valor de forma continua a la startup, le recomiendo repartir acciones según la etapa actual de la empresa y el nivel de compromiso del asesor.
Por ejemplo, Founders Institute ofrece FAST (Founder / Advisor Standard Template), una plantilla de contrato de asesoría. FAST propone un reparto como el siguiente.
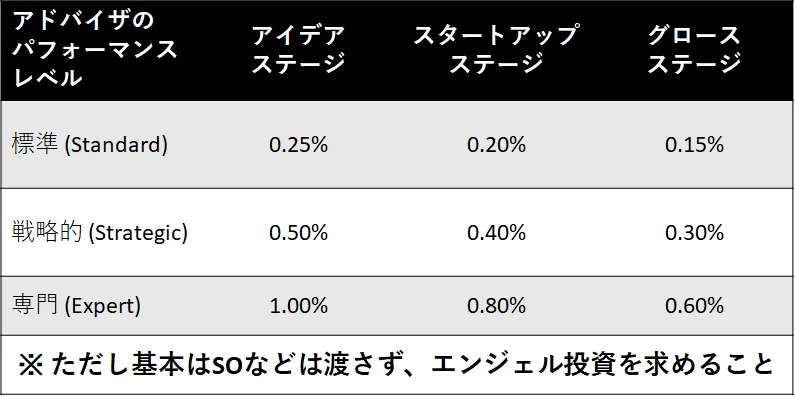
Traducción de la tabla de FAST v2
En cuanto a cada etapa, la propia plantilla de contrato incluye pautas: la etapa de idea es aquella en que "todos están a tiempo parcial", la etapa de startup es "cuando se busca al primer empleado" y la etapa de crecimiento es "cuando ya se ha logrado cierta tracción".
Además, FAST establece un cliff de 3 meses y un vesting mensual durante 2 años, de modo que, si se comprueba pronto que el asesor no resulta eficaz, el daño es pequeño. Personalmente, creo que está bien tener condiciones de cliff y vesting de este orden.
En otra fuente, un artículo de Venture Hacks de 2008 propone, después de la Serie A, un criterio de 0,1–0,25 % en acciones ordinarias para un asesor estándar y de 1–2 % para un superasesor que ayude considerablemente al avance de la empresa, y añade que antes de la Serie A se aumentan esas cifras en torno a un 30–50 %.
Por su parte, otro abogado, de Silicon Hills Lawyer, indica que en una ronda previa a la entrada de capital (pre-equity) lo habitual es 0,25–0,50 %, y que un 1 % corresponde a un asesor que se capta de forma muy estratégica.
En cualquier caso, si los empleados tienen apenas unas pocas opciones sobre acciones mientras que un supuesto asesor que ni siquiera aparece una vez por semana tiene muchas acciones, a los empleados que generan valor cada día les costará mantener la motivación. Le recomiendo pensar en el reparto de acciones a los asesores teniendo en cuenta esto.
(Adenda) Recibí la observación de que estas son pautas para Estados Unidos y el mundo anglosajón, aplicables cuando emprendedores en serie o leyendas del sector entran como asesores, y que, como en Japón es difícil encontrar asesores capaces de contribuir a ese nivel, quizá no sean correctas como pautas para Japón. Yo también recomiendo, en lo básico, no entregar acciones a los asesores. Como ya dije, tenga presente que esto es solo un caso de referencia para cuando haya alguien que merezca recibirlas. En Japón, por ejemplo, un caso de referencia sería el de un profesor que ha pasado años desarrollando una tecnología relacionada y entra como asesor. Y a la hora de calcular, tome como referencia el planteamiento de la Equity Equation de Paul Graham.
La utilidad de los asesores
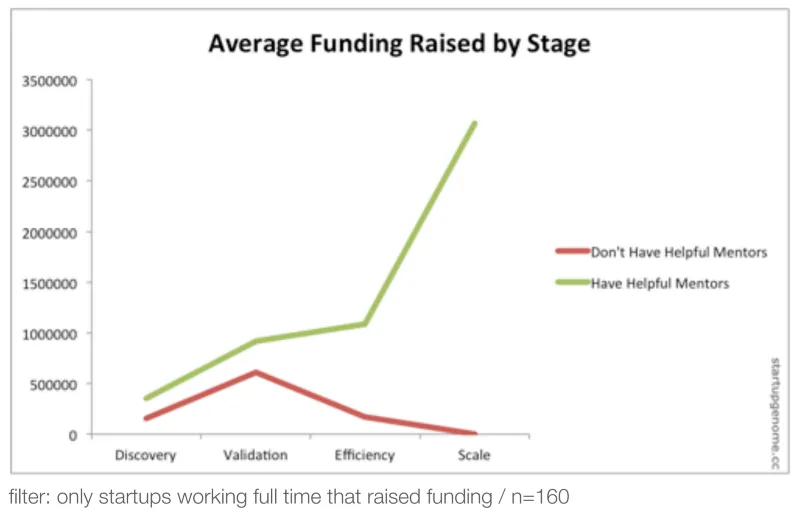
No es que los asesores y mentores sean innecesarios: según el Startup Genome Report de la Universidad de Stanford, las startups que cuentan con buenos mentores captan más financiación. También se dice que el crecimiento inicial de Spotify se debió al buen uso del Open Graph de Facebook, y que en ello pudo influir que Sean Parker, de Facebook, formara parte de los asesores de Spotify. Por eso, creo que conviene estar dispuesto a pagar como corresponde a quienes contribuyen al crecimiento.
Sobre los consejos asesores de carácter técnico, recomiendo, por ejemplo, el siguiente pódcast.
https://a16z.com/2015/09/21/building-the-right-technical-advisory-board/
※ Este artículo es una versión revisada de un artículo que publiqué en 2018. Creo que también en Japón es importante ir formando una noción de los valores de mercado.