¿Pueden las empresas de tecnología de defensa de Japón convertirse en startups de alto crecimiento? - Reflexiones sobre el Defense Tech de Japón (3)
Este artículo fue traducido automáticamente del japonés por una IA (Claude). Puede contener errores. Leer el artículo original en japonés.
El lunes 29 de junio participaré como ponente en un evento sobre Defense Tech, así que dejo por escrito mis ideas de antemano. Como el texto se hizo largo, lo he dividido en varias entradas.
Partiendo de las premisas expuestas en la primera entrada, creo que, al pensar en el Defense Tech de Japón, hay tres grandes puntos que conviene discutir.
- Capacidad de defensa - ¿Eleva ese negocio la capacidad de defensa efectiva de Japón?
- Viabilidad comercial - ¿Puede ese negocio crecer rápidamente como startup?
- Ética - ¿Debería hacerse ese negocio?
Tras considerar en la segunda entrada la capacidad de defensa efectiva, lo que hay que examinar como startup de alto crecimiento es, precisamente, la viabilidad comercial.
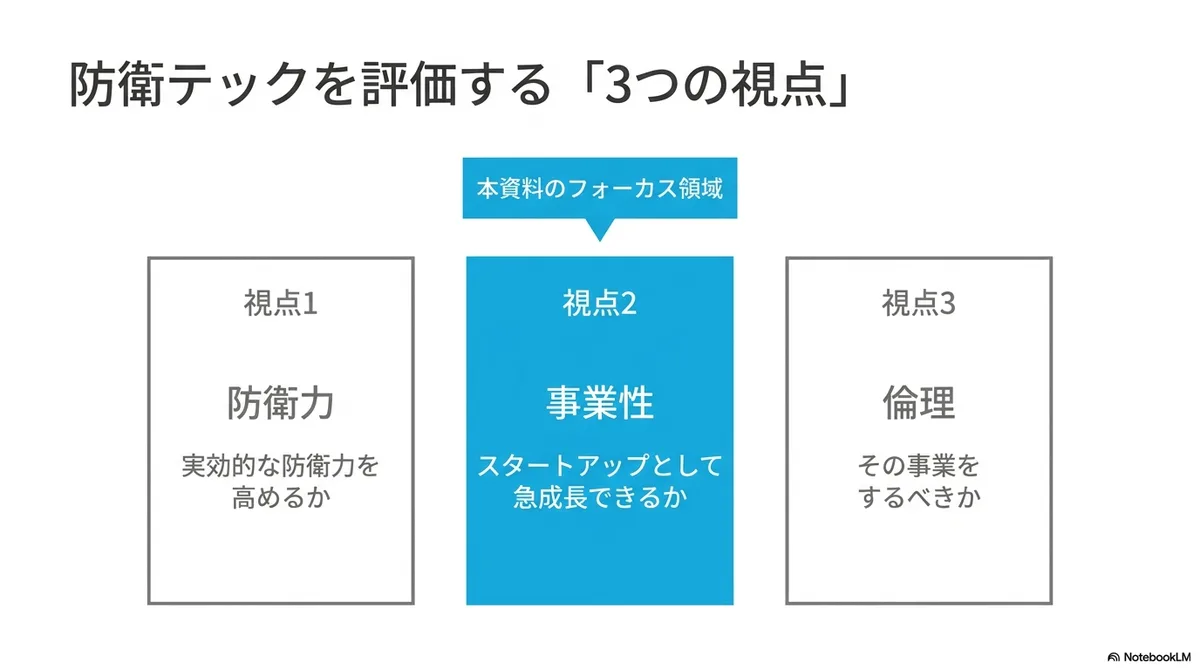
Esto se debe a que, aunque un negocio sea importante para la defensa, que llegue a ser atractivo como startup es otra cuestión.
Si simplificamos los elementos que hay que tener en cuenta para evaluar la viabilidad comercial de una startup de alto crecimiento respaldada por VC, queda lo siguiente:
- ¿Puede crecer rápidamente y superar una determinada capitalización bursátil?
- ¿Puede realizar una salida (exit)?
La cuestión es si ambas condiciones pueden cumplirse en un plazo corto, de unos 10 años, que es la duración de un fondo.
También aquí la situación es muy distinta entre Estados Unidos y Japón, así que repasaré algunas cifras.
(1) ¿Puede superar una determinada capitalización bursátil?
Primero, veamos las cifras tomando como base la proporción de ventas militares sobre las ventas totales de cada empresa, según SIPRI.
Estados Unidos
En Estados Unidos, las empresas casi exclusivamente dedicadas a la defensa tienen capitalizaciones bursátiles elevadas.
Empresa | Capitalización bursátil (miles de millones de USD) | Capitalización bursátil (billones de yenes) | PER real | Proporción de ventas de defensa y militares / Nota |
Lockheed Martin | 117.0 | 18.92 | 24.6 | SIPRI: 91 %, ventas militares de 64.65 mil millones de USD |
General Dynamics | 93.8 | 15.17 | 21.8 | SIPRI: 70 %, ventas militares de 33.63 mil millones de USD |
Northrop Grumman | 71.3 | 11.53 | 15.7 | SIPRI: 92 %, ventas militares de 37.85 mil millones de USD |
L3Harris Technologies | 54.3 | 8.78 | 31.6 | SIPRI: 76 %, ventas militares de 16.21 mil millones de USD |
Japón
Si observamos un grupo similar de empresas en Japón, el resultado es el siguiente.
Empresa | Capitalización bursátil (miles de millones de USD) | Capitalización bursátil (billones de yenes) | PER real | Proporción de ventas de defensa y militares / Nota |
Mitsubishi Heavy Industries | 74.4 | 12.03 | 34.8 | SIPRI: 15 %, ventas militares de 5.03 mil millones de USD. Contratación central del Ministerio de Defensa: 1.º puesto, 1,4567 billones de yenes |
Kawasaki Heavy Industries | 14.7 | 2.38 | 21.9 | SIPRI: 19 %, ventas militares de 2.65 mil millones de USD. Contratación central del Ministerio de Defensa: 2.º puesto, 638 300 millones de yenes |
Mitsubishi Electric | 76.5 | 12.38 | 29.5 | SIPRI: 5.1 %, ventas militares de 1.85 mil millones de USD. Contratación central del Ministerio de Defensa: 3.er puesto, 495 600 millones de yenes |
NEC | 32.0 | 5.18 | 18.7 | SIPRI: 6.8 %, ventas militares de 1.54 mil millones de USD. Contratación central del Ministerio de Defensa: 4.º puesto, 311 700 millones de yenes |
Fujitsu | 34.4 | 5.57 | 18.7 | SIPRI: 9.3 %, ventas militares de 2.19 mil millones de USD. Contratación central del Ministerio de Defensa: 5.º puesto, 173 600 millones de yenes |
Comparación entre EE. UU. y Japón, y capitalización bursátil
Mientras que en Estados Unidos hay relativamente muchas empresas casi exclusivamente dedicadas a la defensa, en Japón son muchas las que obtienen contratos de defensa con una proporción de defensa inferior al 20 %.
Además, si partimos del supuesto simple de que las ventas y la capitalización bursátil son proporcionales:
- EE. UU.: si el 91 % de las ventas de Lockheed Martin es militar y su capitalización bursátil es de 19 billones de yenes, la parte militar por sí sola sería 19 billones de yenes × 0.91 = 17 billones de yenes
- Japón: multiplicando por 0.15 los 12 billones de yenes de Mitsubishi Heavy Industries, se obtienen 1.8 billones de yenes
Es decir, solo al llegar al nivel de Mitsubishi Heavy Industries se alcanza por fin una escala del orden de 1 billón de yenes.
Beneficios
Pensemos también en los beneficios, que son la fuente del cálculo de la capitalización bursátil.
En primer lugar, el negocio de defensa tiene un método de coste más margen (cost-plus), por lo que los márgenes tienden a ser bajos. Por supuesto, según la situación mundial podría aplicarse, al contrario, una prima, pero probablemente sería algo temporal. (Si persistiera de forma permanente, la propia situación económica se volvería precaria).
Esto también es inevitable: el presupuesto de defensa procede casi por completo de los impuestos de la ciudadanía, y mantener márgenes altos sobre esa fuente de fondos difícilmente contaría con la comprensión de la población. Por ejemplo, si hubiera una empresa que vendiera con márgenes muy altos en la industria de defensa, ¿no se ganaría el rechazo de la gente?
Visto así, las startups estadounidenses de Defense Tech podrían aspirar a un negocio de dedicación exclusiva a la defensa con una capitalización superior a 1 billón de yenes, pero para una startup japonesa de Defense Tech que quiera superar 1 billón de yenes parece muy difícil (a menos que consiga entrar en los mercados de otros países).
Por supuesto, creo que el negocio de defensa en Japón puede sostenerse perfectamente como pequeño negocio, y hay mucho margen de mejora, incluida la contratación pública, pero mi valoración es que como startup resulta muy exigente.
(2) ¿Puede realizar una salida (exit)?
A continuación, veámoslo desde la perspectiva de la salida de los inversores.
En el caso de las M&A
Si se produce una fusión o adquisición (M&A) de una startup de tecnología de defensa, probablemente sea muy difícil que la adquiera una empresa extranjera, por lo que es probable que sea alguna de las empresas japonesas mencionadas arriba. En ese caso, el importe de adquisición de esas empresas no parece que vaya a ser tan grande.
En el caso de una salida a bolsa
El negocio con mayores ventas relacionadas con la defensa en la Bolsa de Tokio es el del sector espacial. En la actualidad tiene una capitalización bursátil de unos 200 000 a 300 000 millones de yenes. Sin embargo, creo que la valoración de las empresas del sector espacial y la de las dedicadas exclusivamente a la defensa son, desde luego, algo distintas.
Si miramos más hacia el ámbito de la defensa, Howa Machinery, cuyas ventas dependen en torno al 50 % de la defensa, tiene una capitalización bursátil de unos 20 000 millones de yenes, y Hosoya Pyro-Engineering, de 4000 millones de yenes, es algo más pequeña; me parecen casos de referencia algo pequeños para la gran salida que esperan los VC.
Al observar los movimientos recientes de empresas como Anduril, vemos que, si antes se centraba en productos más bien defensivos, como los drones de vigilancia, en su actual gama de productos está desplazando el peso hacia el «ataque», con sistemas ofensivos y de ataque que pueden producirse en masa a bajo coste. Parece que con ello está socavando el negocio de Lockheed Martin, pero si la razón del aumento de su valoración es la expansión hacia esos negocios «ofensivos», creo que a una startup japonesa le resultaría bastante difícil aumentar su valoración de la misma manera, tanto por la estructura del mercado como desde el punto de vista de la aceptación social.
Financiación hasta la salida
Si pensamos en las varias rondas de financiación que habría que realizar hasta llegar a la salida, también parece que aún no está lista la capacidad de los principales VC/CVC nacionales para aportar fondos hasta ese punto.
En ese caso, también podrían invertir VC extranjeros, pero me parece un ámbito en el que, en comparación con otros sectores, es fácil que surja el debate de «si de verdad es buena idea». Existe la idea de que basta con que los VC extranjeros no tengan la mayoría, pero, sobre todo en las etapas intermedia y avanzada, por volumen de fondos parece probable que sean los VC extranjeros quienes acaben teniendo la mayoría.
Posibilidad de venta a otros países
Vendiendo los productos de startups japonesas a otros países, también es posible ampliar el tamaño del mercado al que se puede llegar.
En ese caso, se trataría de vender a otros países productos perfeccionados en Japón, el mercado de origen. Entonces, lo que se aprenda de las Fuerzas de Autodefensa será clave. Si se trata de un ámbito de problemas al que Japón se enfrenta en la vanguardia (como la vigilancia), creo que hay posibilidades, pero si no lo es, resultará difícil hacer que los productos japoneses sean superiores a los de otros países, y qué vender se convertiría en el desafío.
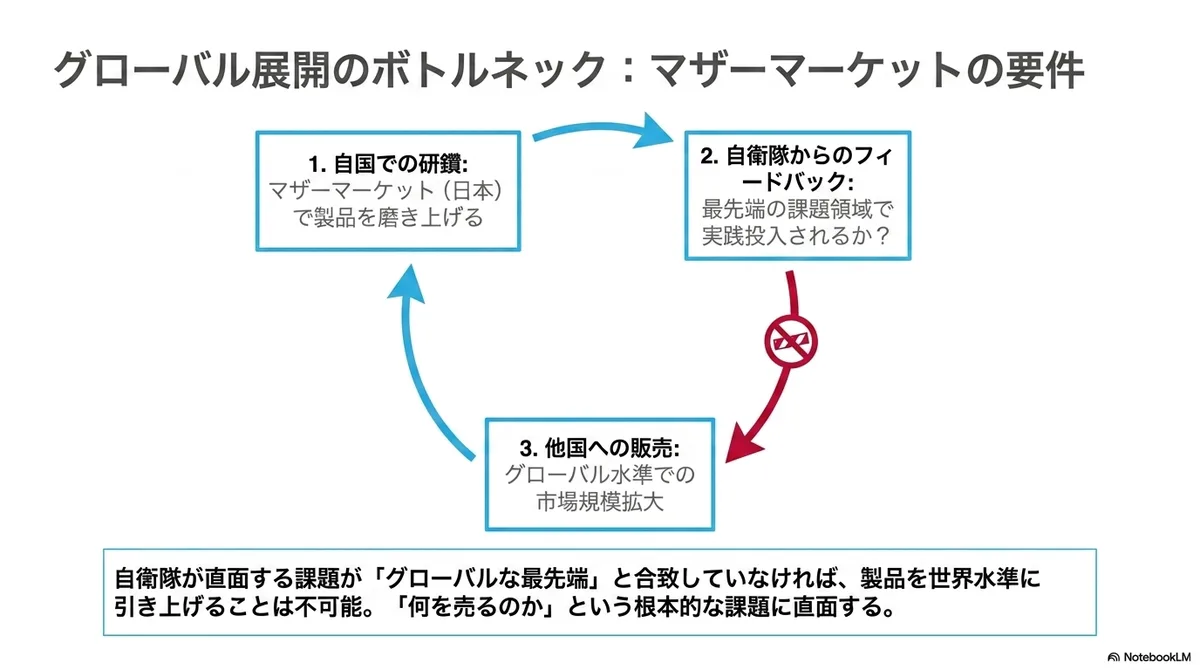
Sin esa fortaleza, por la fuerza de atracción del capital, podría acabar concluyéndose que «es mejor hacer negocio en Estados Unidos». De hecho, ya ocurre que cerca del 27 % de las startups unicornio de la UE trasladan su sede de la UE a EE. UU., y en el ámbito de la defensa también pesará mucho la pregunta de «¿por qué hacerlo en Japón y no en Estados Unidos?».
Los ámbitos de negocio del Defense Tech en Japón
Al pensarlo así, mi opinión personal en este momento es que, entre los muchos negocios especializados en defensa en Japón, los ámbitos que encajan bien con una startup respaldada por VC son bastante pocos en comparación con Estados Unidos.
(Hablo únicamente de startups respaldadas por VC; los negocios que no usan dinero de VC son otra discusión, y creo que en algunos ámbitos sí podría darse en Japón).
Siendo así, creo que muchas empresas acabarán orientándose a usos de defensa como la reparación o la restauración, más que a las armas, o bien a una distancia en la que piensan básicamente en productos de consumo y dejan que se utilicen en defensa las partes que sirvan... Eso, a su vez, puede contribuir a la capacidad de defensa al aumentar la capacidad de sostener un conflicto prolongado.
Aun así, también es difícil implicarse a medias
Por otro lado, a las empresas cotizadas con negocios relacionados con la defensa parece que les resulta complicado atender a los inversores (hay quienes han retirado los negocios de defensa de su comunicación a inversores), y viendo el aumento de la complejidad organizativa que supone participar en la defensa nacional, también parece un ámbito en el que meterse a medias no reporta demasiados beneficios.
Además, si se quiere entrar en el ámbito de la defensa, hay que integrarse en el sistema de equipamiento, con requisitos de especificaciones, pruebas, certificación, protección de secretos, formación y entrenamiento, abastecimiento, mantenimiento, ciberseguridad, costes de ciclo de vida y un largo etcétera. No basta con vender y terminar ahí: hay que pensar en «en qué parte del sistema de capacidades de defensa se integrará el producto de la propia empresa», lo cual supone una carga considerable, de modo que hasta dónde llevar las actividades relacionadas con la defensa será una gran decisión.
El presente y el futuro son distintos
Volviendo a la pregunta inicial, la respuesta a si las empresas de tecnología de defensa pueden convertirse en startups de alto crecimiento es que los ámbitos parecen limitados y que parece bastante difícil.
Sin embargo, creo que uno de los papeles de las startups es precisamente desafiar ámbitos con tanta incertidumbre, y aunque el mercado actual sea así, no significa que lo siga siendo en el futuro.
El Gobierno probablemente intentará hacer el mercado más atractivo y crear incentivos, y quizá también llevará a cabo reformas de la contratación de defensa. Con la revisión de los Tres Principios sobre la Transferencia de Equipo de Defensa y de sus directrices de aplicación, la ampliación del desarrollo y la producción conjuntos internacionales y el aumento de las transferencias de equipo a aliados y países afines, es posible que cambien el tamaño del mercado y las perspectivas de salida.
Para mejorar la viabilidad comercial de sus negocios, las propias startups tendrán que hacer cabildeo ante el Gobierno. También surgirá la necesidad de debatir con quienes aportan los fondos (los VC y los LP que están detrás).
Ahora bien, creo que elevar así la viabilidad de mercado del ámbito de la defensa conlleva una responsabilidad pública considerable y exige determinación. Además, considero que se exigirá con más fuerza una ética y los mecanismos que la sustenten.
Así que lo siguiente es hablar de ética.
Lista de artículos relacionados
Ordenar las premisas: Defense Tech, doble uso y diferencias entre Japón y EE. UU.
- Capacidad de defensa - ¿Eleva ese negocio la capacidad de defensa efectiva de Japón?
- Viabilidad comercial - ¿Puede ese negocio crecer rápidamente como startup?
- Ética - ¿Debería hacerse ese negocio?