Startups não deveriam entregar ações a advisors com facilidade (se entregarem, a partir de cerca de 0,1%)
Este artigo foi traduzido automaticamente do japonês por uma IA (Claude). Pode conter erros. Ler o artigo original em japonês.
Parece que, recentemente, está aumentando o número de pessoas que se tornam advisors de startups, e acho isso bom em si, mas há empreendedores (especialmente os de primeira viagem) que acabam entregando muitas ações ou stock options aos advisors.
Antes de pensar na distribuição: considere pedir que a pessoa invista
Pessoalmente, porém, recomendo como postura básica não dar ações aos advisors, em princípio. Afinal, uma pessoa bem-intencionada deve apoiar você, até certo ponto, sem cobrar nada, e, se ela realmente enxerga potencial no negócio, deve se juntar a você em tempo integral. Se for alguém que sente o potencial, mas tem dificuldade de se envolver por falta de tempo, peça que faça um investimento anjo (a Venture Hacks também recomenda isso primeiro).
Além disso, recomendo avaliar se alguém é adequado como advisor não por critérios como reservar tempo para conversas, dar input ou emprestar prestígio, mas pelo critério de se a pessoa realmente traz resultados concretos (contratações, negociações comerciais, apresentações etc.). Pelo que eu conheço, entregar ações a uma figura de prestígio com o objetivo de ganhar credibilidade quase não tem efeito algum (a pessoa não se mexe).
Critérios de distribuição
Se, depois disso, você concluir que a pessoa fornecerá valor de forma contínua à startup, recomendo distribuir ações de acordo com o estágio atual da empresa e o nível de comprometimento do advisor.
Por exemplo, o Founders Institute oferece o FAST (Founder / Advisor Standard Template), um modelo de contrato de advisor. O FAST propõe a seguinte distribuição.
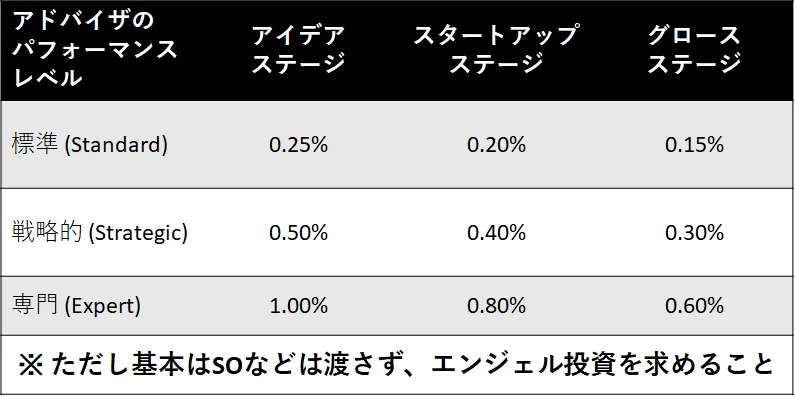
Tradução da tabela do FAST v2
Sobre cada estágio, o modelo de contrato traz diretrizes: o estágio de ideia é aquele em que "todos estão em meio período", o estágio de startup é "o momento de encontrar os primeiros funcionários" e o estágio de crescimento é "o momento em que já surgiu alguma tração".
O FAST também define um cliff de 3 meses e um vesting mensal ao longo de 2 anos, de modo que o dano seja pequeno caso se descubra logo no início que a presença do advisor não é eficaz; pessoalmente, também acho que condições de cliff e vesting nesse nível são razoáveis.
Em outra fonte, um artigo da Venture Hacks de 2008 propõe, para o pós-Series A, um padrão de 0,1–0,25% em ações ordinárias para um advisor comum e de 1–2% para um super advisor que ajuda bastante no progresso da empresa, e propõe também que, antes da Series A, esses valores sejam aumentados em cerca de 30–50%.
Já um outro advogado, do Silicon Hills Lawyer, diz que 0,25–0,50% é o normal em uma rodada pre-equity e que 1% é para um advisor conquistado de forma muito estratégica.
De qualquer modo, numa situação em que os funcionários têm apenas uma pequena quantidade de stock options e um suposto advisor que nem aparece uma vez por semana detém muitas ações, fica difícil motivar os funcionários que geram valor todos os dias. Recomendo pensar na distribuição de ações aos advisors levando isso em conta.
(Adendo) Recebi a observação de que isso é apenas uma diretriz para os EUA e o mundo anglófono, quando serial entrepreneurs ou lendas do setor entram como advisors, e de que, como no Japão é difícil encontrar advisors capazes de contribuir nesse nível, ela talvez não seja correta como diretriz para o Japão. Eu também recomendo, em princípio, não dar ações aos advisors. Como disse acima, entenda isto apenas como um caso de referência para quando houver alguém que mereça receber. No Japão, por exemplo, um caso de referência seria o de um professor que passou muitos anos desenvolvendo uma tecnologia relacionada e entra como advisor. Além disso, na hora de calcular, use como referência a ideia da Equity Equation de Paul Graham.
A utilidade dos advisors
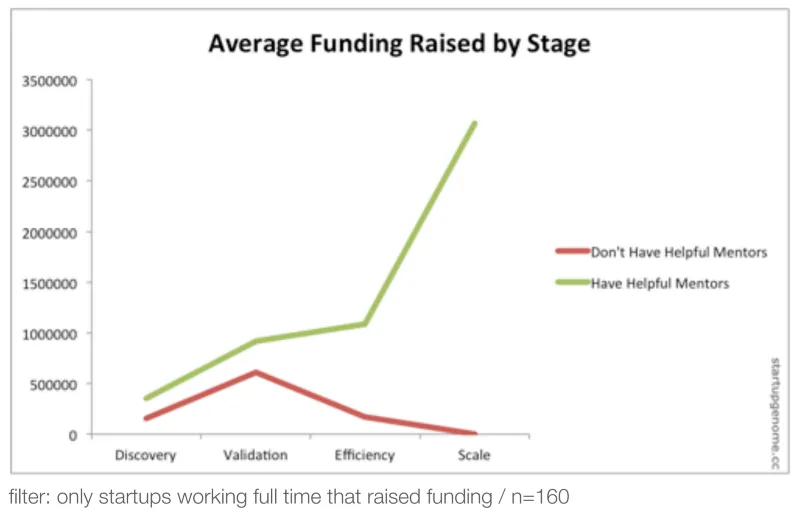
Isso não quer dizer que advisors e mentores sejam desnecessários: segundo o Startup Genome Report, da Universidade Stanford, startups que têm bons mentores captam mais recursos. Também se diz que o crescimento inicial do Spotify se deveu ao bom uso do Open Graph do Facebook, e há a versão de que isso foi influenciado pelo fato de Sean Parker, do Facebook, ser advisor do Spotify. Por isso, acho melhor ter a intenção de remunerar adequadamente quem contribui para o crescimento.
Para advisory boards no estilo de consultoria técnica, recomendo, por exemplo, o podcast a seguir.
https://a16z.com/2015/09/21/building-the-right-technical-advisory-board/
※ Este artigo é uma versão revisada de um artigo publicado em 2018. Acho importante que, também no Japão, vá se formando uma noção de preço de mercado.