Software is Eating VC — ソフトウェアが VC を食らう
この記事は 2015年12月30日 に Medium で公開したものです。
(※初出は 11 月の Facebook の自分のノートです
2011 年の 8 月に Andreessen Horowitz の Marc Andreessen が Software is eating the world (ソフトウェアが世界を飲み込む) と WSJ の記事で語ってから約 4 年、その言葉を実現するかのように様々な産業でソフトウェアがその業界の構造を変えつつあります。
Marc は最初にまず教育と医療がその対象になるだろうと予測していました。そして実際、EdTech により Blended Learning が可能になり、EdTech スタートアップへの投資額は 2011 年から約 2 倍以上になっています。またオバマケアの後押しもあったヘルスケア業界のスタートアップへの投資は、2014 年の一年で 125% の伸びを見せました。
書店は Amazon の登場によってその姿を大きく変え、音楽は iTunes により流通とビジネスモデルが変わり、さらにタクシー業界は Uber によって、旅行業界では Airbnb などが大きくその構造や法律を変えようとしています。さらに AgTech では、FarmLogs が創業からわずか 3 年で米国の農家の 1/3 で導入されるようになり農地のビッグデータを集めはじめ、DoorDash や Instacart はテクノロジーによる物流の会社として自社を位置づけてさらなる飛躍を遂げようとしています。製造業の分野では IoT によってサービスのモノ化が進み始め、そして FinTech の分野もまさに盛り上がりつつあります。
そんな中、VC のビジネス、つまりスタートアップへの投資は数十年前からそう大きく変わっていない、非常にアーティスティックなビジネスにとどまっていることが dirty secret だと指摘され、「いつか VC は全自動化される」と結んで大きな注目を集めました。
Venture Capital が「LP からお金を集めて」「投資先を見つけ」「リターンを生む」金融業の一種、そして一種の仲介業であるとするのなら、FinTech の隆盛を受けて「ソフトウェアが VC を飲み込む」ことが起こりうるのではないでしょうか。
過去を見てみれば、アルゴリズムによってウォールストリートはその仕事のやり方が変質し、今や金融市場取引の 60% をコンピュータが自動的に行なっていると言われています。また昨今、AngelList や Y Combinator が今行おうとしていることはソフトウェアによる VC 業界の変化 (VC の人たちが好きな言葉で言えば “disrupt”) と言えるのではないかと思います。
実際に Andreessen Horowitz の Marc 自体がこのような危機感のあるコメントを発しているそうです。
この記事では、Software is eating the world の背景を考えつつ、今起こっている VC の変化をおおまかに見て、ソフトウェアによって VC 業界がどう変わりうるのかを考えてみたいと思います。
スタートアップの変化
VC のビジネスはスタートアップがいなければ成り立ちません。なので、スタートアップ側の変化について目を配ることも必要です。
ソフトウェアがゴールデンエイジを迎えており、Software is eating the world が今まさに始まろうとしているのであれば、ソフトウェアに関連するスタートアップはどのように変わっていくでしょうか。Paul Graham は 2013 年の Pre-Money Conference でこう予想しました。
- 「スタートアップを始めることがより安くなっている」
- 「スタートアップはもっと普通のことになる」
There are two big forces driving change in startup funding: it’s becoming cheaper to start a startup, and startups are becoming a more normal thing to do. — Paul Graham
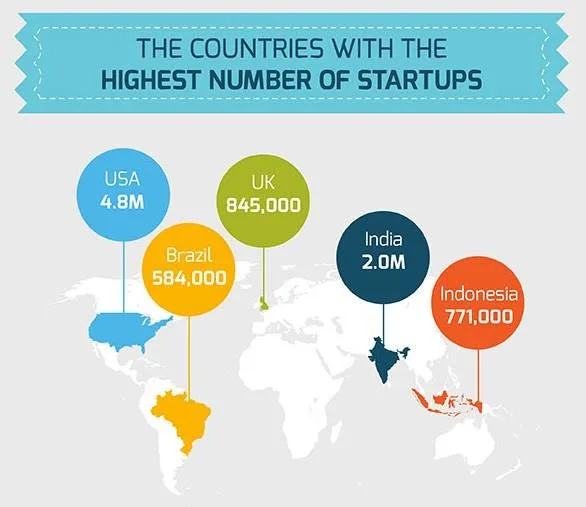
そして世界を見渡してみれば、スタートアップの数は順調に増えつつあります。しかも世界中で増えています。
また Paul Graham は「ネットワーク化された小さい企業が、20 世紀にできたモノリシックで階層的な企業を置換する」とも言っています。事実、今や Airbnb の正社員はわずか 800 人でその 132,000 人の Hilton Group を超える部屋数を提供しています。また US では、500 人以下の企業の平均サイズは 2001 年の 19 人から 10 年後には 13 人へと下がっています。 これは Ronald Coase の transaction cost がソフトウェアの力によって下がり、nature of firms が変わりつつあると理解することも可能ではないかと思います(オンデマンドエコノミー概論を参照)。
こうした環境の変化も後押しをして、スタートアップは今後も増え続けるのではないかと予測しています。そしてこうしたスタートアップの環境、たとえばこの勢いでスタートアップが増加すると、VC もまた変化が促されることになります。
今起こっている VC の変化
VC のビジネスはホームラン(どころかグランドスラム)を狙ったハイリスク・ハイリターンの一攫千金のビジネスです。Peter Thiel の Founder’s Fund による Facebook 一つへの投資が、Founder’s Fund のすべてのリターンを生み出したようなことがままあるだけではなく、Facebook のような一つの企業の Exit が年間 VC 業界”全体”の 35% 以上のリターンを生み出すことすらあります。また金額全体の 4.5% が約 60% のリターンを生んでおり、そしてほんの一部の VC の、さらにほんの少数のファンドマネージャーがリターンの多くを出しており、ほとんどの VC が儲からない、というとても興味深い業界です(日本では様相が異なります。また一般的にはポートフォリオの 1/3 が 5x — 10x、 1/3 が 1x — 3x、残りの 1/3 がロスとなるとされています)。
世界中でお金が余っている現在、お金はすでにコモデティと化しています。新しい VC や CVC のファンドは雨後の筍のように増加し、Late-stage において投資はもはや debt とほとんど変わらないとまで言われるようになっており、スタートアップは増えつつありますが、それ以上に良いスタートアップにとっては VC を選ぶことすらできる状況で、VC はスタートアップに選んでもらうために様々な形で差別化が求められています。
事実、様々な VC が様々な試みを行っています。例えばオペレーション面では、Andreessen Horowitz が数十名を超えるオペレーション部隊を内部に持ちスタートアップの様々な経営面を支援しているほか、2014 年の OpenView Partners は 5,056 の架電を行い、100 の採用に貢献したほか、65,433 のリード発掘を行い 53 のリサーチプロジェクトを実施しました。さらに彼らはコンテンツを公開し、経営の支援を実施しています。またプロダクト面では Google Ventures がデザイナーを持ち始めたのをきっかけに、KPCB には John Maeda が参加したり、著名なデザイナーが VC へと入り、投資先のスタートアップのプロダクト開発支援をしています。
さらにコミュニティづくりを中心に活動しているところも多く、First Round はプラットフォームチームを作り、オンラインでの投資先専用の SNS やコンテンツマーケティングを実施しているほか、大学内で Dorm Room Fund などを組成して、大学生が投資できる仕組みを作っています。Y Combinator は 1,000 を超える投資先のファミリーを持っているほか、Hacker News を通して投資先の採用などを手伝っています。
またインダストリー特化型の VC も増えつつあります。ヘルスケアに特化した Rock Health、flare capital partners のほか、VR/AR に特化した Rothenberg Ventures、ドローン特化の Drone.VC、マテリアルに特化した Pangaea Ventures など、特化型の VC は今後も増えてくるのではないかと思います。
こうした Value-Add の試みは様々な形で行われている一方、残念ながらたった 1% の CEO しか VC のハンズオンが重要だと考えていません。VC はハンズオン型以外の支援を求められているのではないかとすら思えます。
また、これらはあくまでソフトウェアによる変化ではありません。ただこうした変化を起こさなければいけないという危機感があるので、ソフトウェアが VC 業界に影響を与え始める可能性が高いのではないかと考えています。
ソフトウェアが VC を飲み込む
ソフトウェアを使っている VC はすでに多く存在しています。まずディールソーシングにおいては Google Ventures や 645 Ventures もビッグデータを使って投資評価をし始めていると言われています。Israel の YL Ventures はその極北かもしれません。
さらに Andreessen Horowitz が Hollywood の CAA に似たスタイルのオペレーションサポート (日本語補足) を可能にしているのは、従来パートナーのみに限られていた人脈を、CRM を使って全員に共有しているからです。Y Combinator が、2005 年には 1 バッチあたりたった 6 社だったバッチサイズを 10 年後の現在は約 100 社まで広げ、さらにこれから Fellowship プログラムで年間 1,000 社を支援しようとできるのは、ソフトウェアの力だと言われています(事実彼らは内部で Hacker を雇おうとしています)。そして First Round Capital もソフトウェアを用いてコミュニティを作ろうとしています。
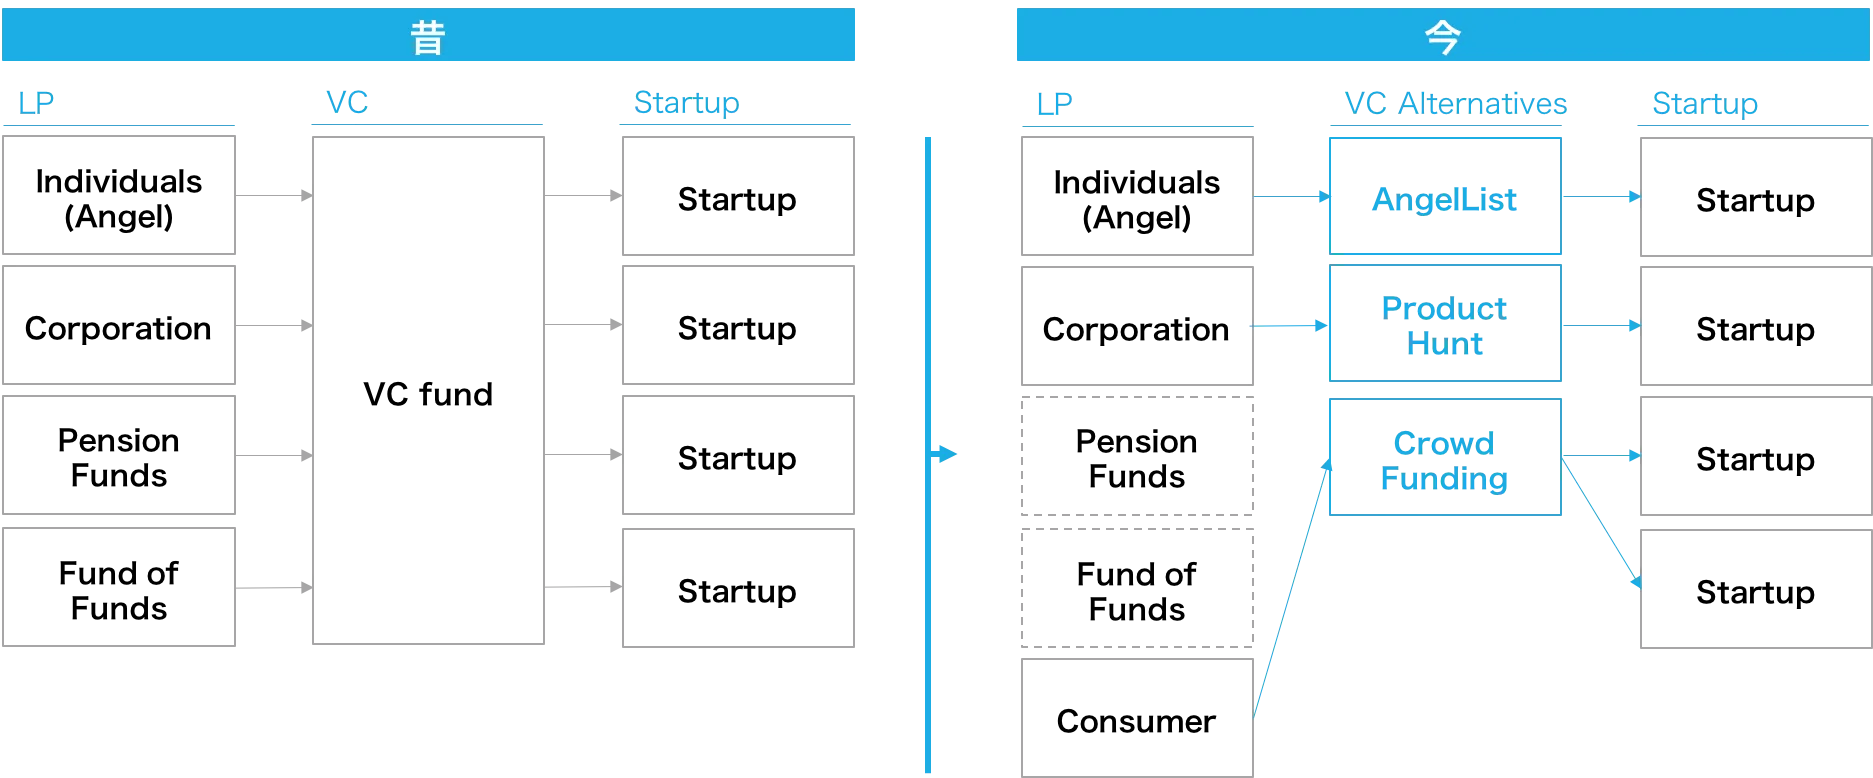
そして AngelList や Kickstarter、Product Hunt などは VC の一部の機能をソフトウェアで代替し、その構造を変えようとしています。
資金調達環境の変化
おそらく今後もソフトウェアによる VC の構造変化は起こるのではないかと思います。たとえば Google は Alphabet へとその企業名を変ました。これを彼らが VC に近い企業形態へと変わったと見ることも可能で、おそらく彼らはソフトウェアの力を存分に利用して傘下の企業のイノベーションを支援していくものと思われます。
こうした背景を踏まえて VC 業界にどのような変化が起こるのかと考えてみるときには、一度 VC の機能を unbundle して考えることが一つあるのではないかと思います。たとえば Craigslist が unbundle されて様々なスタートアップが生まれてきた、と言われています。
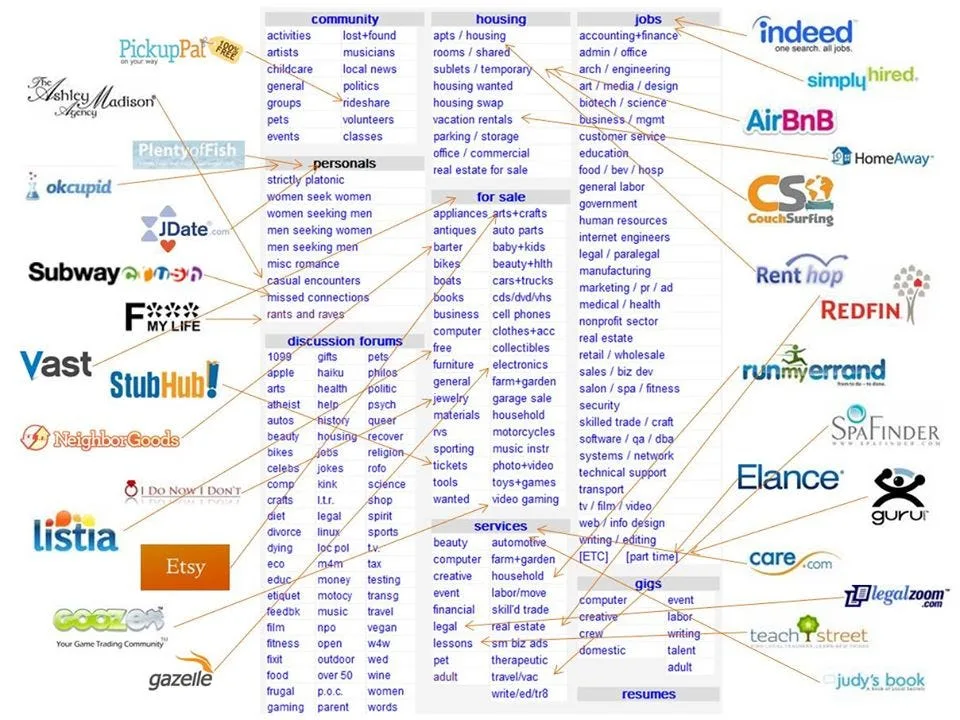
http://thegongshow.tumblr.com/post/345941486/the-spawn-of-craigslist-like-most-vcs-that-focus
実際、上述の AngelList などを理解するには、LP からの資金調達の機能が unbundle されて AngelList やクラウドファンディングになった、と考えることが可能ではないでしょうか。
では、VC の機能を解体してみると、どのようなものがあるでしょうか。包括的ではないですが、以下の様なものが考えられます(要議論対象です)。
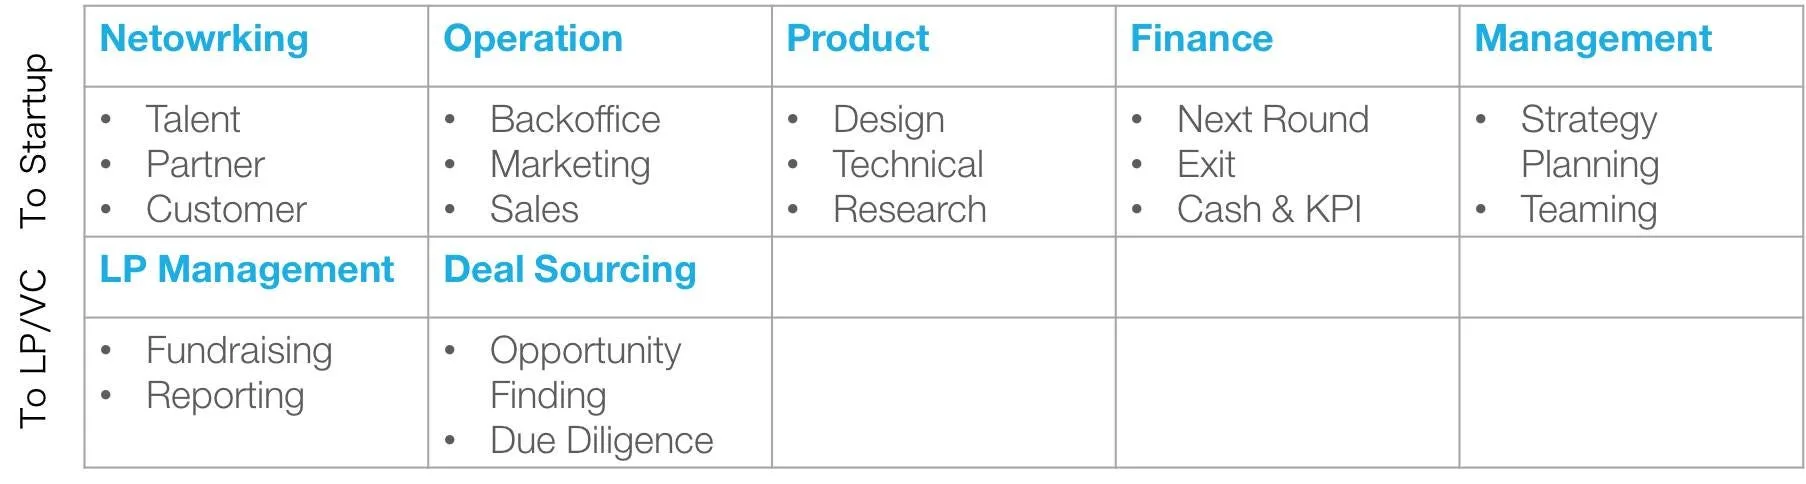
少なくとも一部の機能はソフトウェアによって影響を受けつつあると理解することが可能で、これらの機能の一部があるいはソフトウェアによって変わっていくのかもしれません。
もちろんすべてがソフトウェアによって置き換わるとは限りませんが、VC が Software is eating the world を信じて様々な産業を変えるスタートアップに投資するのであれば、VC 業界もまた eating の対象となるはずだと、そう信じない理由はないと思います。
VC は変われるのか
しかし「VC は変われるのか」という問いに対して、私のスタンスは曖昧です。
VC は LP という上司と顧客を持っているようなもので、イノベーションのジレンマに陥る可能性も高いと考えられます。実際に元 O’Reilly Alpha Tech Ventures のパートナーであり、idies . vc という新しいカタチの VC を立ち上げようとした、過去の LP に断られました。また通常、マネジメントフィーはファンドの 2% — 2.5%なのでエンジニアを雇う余裕があるところは少ないでしょう。
しかしながら、LP のリターンのほとんどはトップの VC のファンドマネージャーと、そして新しいファンドマネージャーから生まれると言われているところから、新しい試みをする VC が出てくれば、ユニコーンと呼ばれるスタートアップのように、ユニコーン VC が新たに生まれてくるかもしれません。
個人的には、そうなったらとても楽しいだろうなと思います。
関連記事
Of evolved dinosaurs and birds - The changing face of venture capitalthebusinessofvc.com