起業家と VC にとって意味のある Exit の金額感
この記事は 2017年1月18日 に Medium で公開したものです。
VC は他人のお金を預かり、そのお金をスタートアップに投資してリターンを出す金融業です。起業家がもし VC から投資を受けるのなら、それは彼らのルールにある程度則るということであり、投資を受ける前に VC 側の論理を知っておくと色々と交渉も進めやすくなります。
(※あまり VC の論理に詳しくない方は、以前書いた VC 入門スライドをまず参照して下さい)
そんなとき起業家が一つ知っておくと良いのは、VC のファンドのサイズです。つまり、彼らが今どれだけのお金を運用しているか、です。
そのファンドサイズに関連して、年末に Meaningful VC Exits という参考になる記事が上がっていました。今日はこれをベースに簡単に解説します。
意味のあるリターンを出すための Exit のサイズ
VC は投資したスタートアップに Exit (IPO またはM&A) を求めます。ではどの程度の時価総額での Exit を期待して VC は投資をするのでしょうか。
VC 側の前提条件を上記の記事から引用しつつ仮定してまとめてみます。
- VC は一つのファンドで「20 社」に投資する
- VC に求められる IRR やフィー等を考えれば、最終的にファンドサイズの「約 3 倍」のリターンを出す必要がある(10 億円のファンドなら 30 億円程度。Fred の計算なども参照してください)
- 投資結果の内訳は「1/3 が投資失敗 (0 倍)」、「1/3が投資額回収 (1倍)」、「1/3 が投資成功」とする
- 投資成功の内訳は 1 つのホームラン(ファンドサイズと同額の VC へのリターン)と 5 つのヒット(ファンドサイズの1/3のリターン)を狙うとする
- VC は 20% の株を持ちたいとする
これらは全て仮定ですが、そこまで大きく外れているわけではないと思います(他の本では 1/3 がロス、1/3 が 1x-3x、1/3が 5x-10x という経験的な目安が紹介されていました)。
この結果、以下のような形で VC の狙いたい Exit 時の時価総額が算出されます。
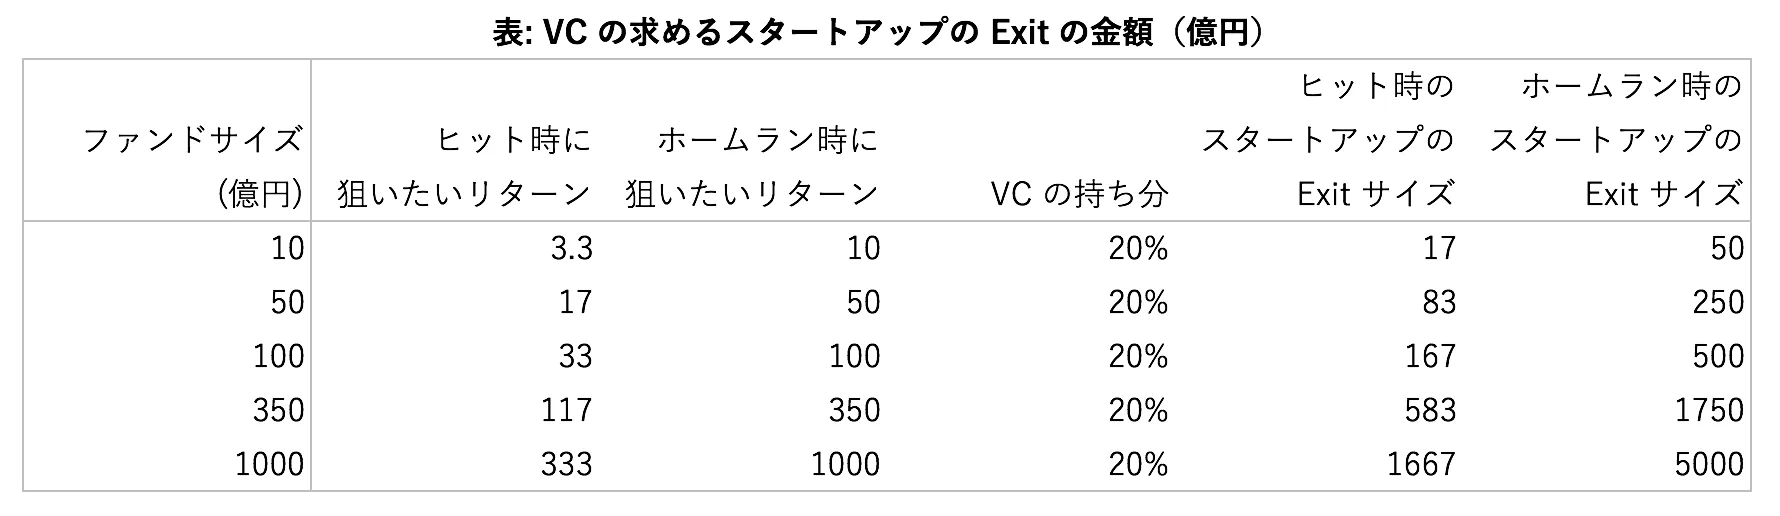
https://medium.com/jme-venture-capital/meaningful-vc-exits-2bb5702776e2#.hxscx381h の表を翻訳 + 億円に変更 + 10 億円の行を追加
つまり、ファンドサイズによって VC が期待するスタートアップの Exit 時の時価総額は変わってくることになります。
たとえば、
- ファンドサイズが 10 億円であれば、17 億円の Exit でも OK
- ファンドサイズが 50 億円であれば、17 億円の Exit はあまり意味がない
となります。
注意してほしいのは、ここでは賭けた金額のリターンの倍率ではなく、Exit の絶対額が VC にとって重要だ、という点です。たとえば Zero to One に載っている、Andreessen Horowitz (a16z) の Instagram への投資例が分かりやすいです。
2010 年に a16z は Instagram に約 2,500 万円を投資して、その 2 年後 Facebook が Instagram を買収しました。その際 a16z は約 78 億円の売却益を得たと言います。つまり約 2 年で 312 倍のリターンを得たわけです。しかし a16z は約 1,500 億円のファンドを運用していたため、そのファンドサイズと同じ額を稼ぐためには Instagram のような Exit が 19 社必要な計算になります。3倍稼ごうとするともっと大変です。なので 312 倍のリターン、という倍率は VC にとってはそれほど重要ではなく、大きなファンドを運用する以上、もっと大きな金額を賭けなければ意味のあるリターンにはならなかった、ということです(ただ a16z が大きく賭けられなかったのは以前の投資案件との利益相反があったからで、もしそれがなければもっと賭けていたはずです)。
ここでの起業家への示唆は、大きなファンドサイズの VC から投資を受ければ大きな Exit をすることを求められる、ということです。
大きなファンドサイズの VC は相対的に多くのマネジメントフィーを貰っているので、手厚いサポートをしてくれる傾向にあります。だから多くの人は大きな VC から投資を受けたがります。しかし果たして自分のビジネスはそうした VC のファンドサイズに適切か、というところは一度考えてみるのも良いかもしれません。
とはいえもちろん、個別の VC の投資戦略によって様相は少し異なります。
たとえば Peter Thiel であればもっと投資件数を絞ってホームランしか狙わないでしょうし、もっと数が投資件数が多いところであれば 500 Starutps が有名です(彼らはリターンのデータも公開しています)。レイターステージ特化で、2x — 3x を確実に狙うような VC もいます。
また決してファンドサイズが多少大きいから諦めたほうがいい、と言っているわけではありません。ただ、起業家のビジネスと VC の投資戦略の間には相性があり、大きなファンドほど倍率ではなく大きな Exit を目指せ、と言う傾向にあるであろう、ということになります。
元記事でさらに秀逸なのは、こうした Exit 時の時価総額を達成するために特定のビジネスモデル (SaaS, Marketplace, EC) でどれだけの売上や GMV が必要か、などを明記しているところなのですが、それは記事のほうを御覧ください。
なお上記は VC にとって意味のある Exit、という視点が強いものです。逆に起業家側では別の観点が必要といえます。そんなとき以下の 2 個の記事は参考になると思います(あくまで US のものですが)。
Meaningful Exits for Foundersmedium.com
4 Key Insights from Analyzing 5,000+ Cap Tables - Capshare Blogcapshare.com
日本における意味: もっと大きなビジネスが求められる
2017 年現在の日本の VC のファンドサイズは、小さいところは 10 億円以下、CVC は 30 億円程度のところが多く、大きめのところが 100 億円以上、500 億円以上が例外的にいくつか、というのが個人的な印象です。
国内のファンド組成額は年々上がってきているようです。それはスタートアップに期待がかかっている証左でありますが、一方で今後 VC が投資するスタートアップの、Exit 時の時価総額の期待値が上がるであろうということも頭の片隅に置いておいたほうが良いかもしれません。
たとえば、メディア系のスタートアップの Exit の金額は、国内の M&A で数十億円のところが多いようです。そうした Exit は、小さなファンドを運用していた VC であれば十分意味のある Exit となっていたかもしれませんが、その VC の次のファンドが大きくなると、事業と VC との相性が悪くなってしまいます。
全体として、ファンドサイズが大きくなっている今、VC からの投資を受けるスタートアップには、より大きなビジネスを作り上げることが求められるようになると感じています。例えばグローバルに展開することなどです。もし自分のビジネスがそうした大きなビジネスを描けないのであれば、VC 以外の資金調達手段を検討したほうが、起業家にとっても VC にとっても嬉しい結果になるかもしれません。
※計算等間違っていたら教えてください
VC のロジックに関しては以前簡単なスライドを書きました。エンジェルはまた別のロジックを持って行動するので、そのあたりも別のスライドをご確認下さい。