スタートアップに必要な「反直観的な思考」とその解剖
この記事は 2016年6月10日 に Medium で公開したものです。
(この記事は 2016 年 6 月 8 日に慶応義塾大学ビジネススクールで行った授業の内容をベースにしたものです。昨年の授業はこちら)
Paul Graham いわく「スタートアップは極めて反直観的 (counterintuitive)」だそうです。たとえば以下のような事柄が反直観的なものとして挙げられています。
- スタートアップのアイデアを見つけるためにアイデアを探そうとしてはいけない (How to Get Statup Ideas)
- 成功のためにスタートアップの専門知識は必要ない (Before the Startup)
- スタートアップにゲームの攻略法のようなものは存在しない (Before the Startup)
- スタートアップが自分に合っているかどうか、試すまでは分からない (Before the Startup)
- 最初は非常に小さな市場から始めるべき (Zero to One)
- 困難な問題に取り組むほうが簡単になる (Lecture 1: Welcome, and Ideas, Products, Teams and Execution Part I)
- 苦痛を伴うような面倒な問題に取り組むほうが成功する (Schelp Blindness)
Y Combinator のパートナーたちが提供するそうした “反直観的な” アドバイスに対して、多くの起業家は当初そのアドバイスを間違っていると “直観的” に判断して従わず、無視すると言います。ただその後、起業家たちは「アドバイスをちゃんと聞いておけばよかった」と言うそうです。
Paul Graham のような数々のスタートアップの事例を見てきた人が「スタートアップは反直観的である」と言い、そして「その理由は分からない」と告白していることはとても印象的です。しかし逆に考えれば、その反直観的な知識を身につけることで、スタートアップの成功率が上がるかもしれません。
ですので、今回は Paul Graham が別のエッセイで論じていることや、Chris Dixon が書いていること、そして行動経済学の知見などを組み合わせながら、スタートアップが反直観的な理由を少しだけ解きほぐしていきたいと思います。その解剖がスタートアップや VC を目指す皆さんにとって、スタートアップの反直観性を理解するヒントになれば幸いです。
最初に結論:不合理で、非対称で、指数関数的だからスタートアップは反直観的
スタートアップが反直観的に見える理由は、スタートアップが活用する
- 不合理性
- 非対称性
- 指数関数的な変化
といった 3 つの性質が原因ではないかと考えています。
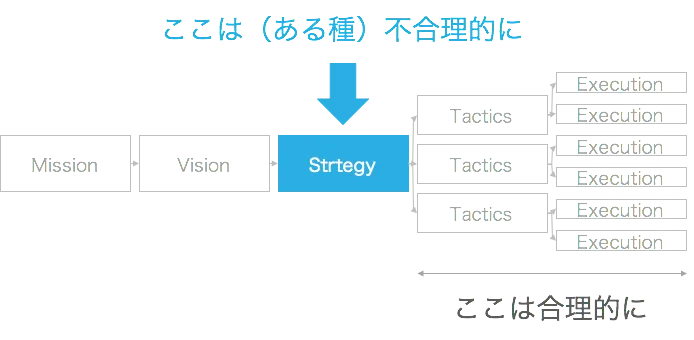
一方で反直観的な思考や行動が必要となるのはスタートアップの領域の一部に限られるのではないかと思います。特に有効なのは、
- Y Combinator が接するような初期のフェーズのスタートアップで、
- かつそのスタートアップの戦略部分
という領域です。
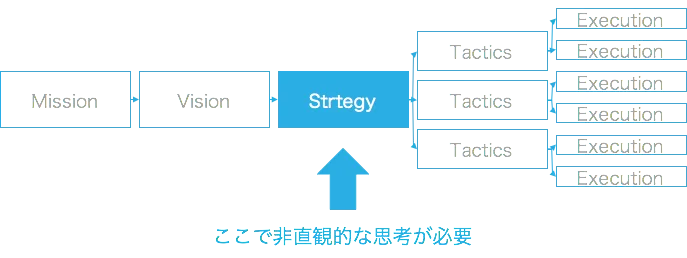
逆に言えばタクティクスや実行というレイヤーにおいて、反直観的な考え方が必要かというと疑問です。ただ根本的な戦略の部分で反直観的な考え方が必要なのであれば、いくらタクティクスや実行の方法が正しくても成功は難しくなります。だからこそスタートアップの反直観性というものを最初に理解しておくことが重要だと考えています。
以下では非直観的なものを構成するであろう不合理性、非対称性、指数関数的性質の 3 つについて詳しく解説します。
1. スタートアップは合理的に考えて不合理でなければならない
スタートアップは急成長する組織です。しかしなぜそもそもスタートアップは急成長できるのでしょうか。
まず合理的な良いアイデアは多くの場合、既に誰かの手によって行われているはずです。であれば、その領域には多くの競合が詰めかけており、スタートアップのような弱小の組織が勝てる見込みはほぼありません。
であれば、スタートアップが急成長するためにはそうではない領域、つまり、
・まだほとんど誰も気づいていないけれど重要な課題
・まだほとんど誰も気づいていない解決策
のいずれか、あるいは両方を見つけてそこを攻める必要があります。
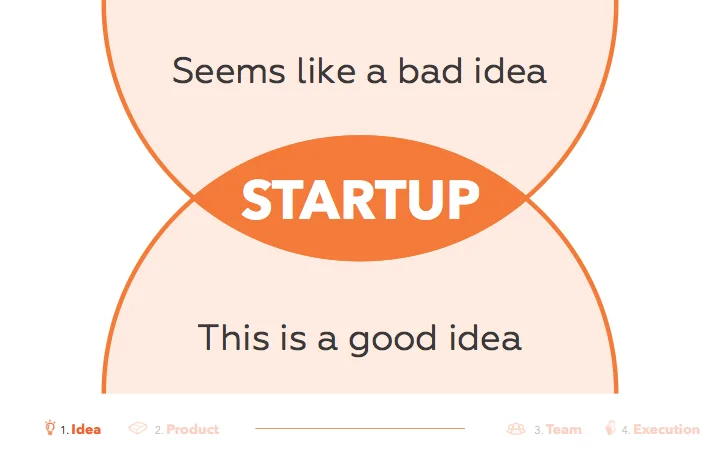
それは傍から見ると一見不合理に見えたり、狂ったように見えたりするアイデアになります。他人に話すとバカにされて痛みを覚えることのほうが多いでしょう。Peter Thiel や Y Combinator はそれを「一見悪いように見えて、良いアイデア」「最高のアイデアは最初悪いアイデアに見える」と表現します。そしてそうしたアイデアがスタートアップにとって最も良いアイデアであるとも言われます。
実際、時価総額が高い順に今のスタートアップを並べたときに上位に来る層のほとんどは、それらが出てきた当初、誰もそれが課題だと気づいていなかった領域だったのではないかと思います。しかし、そうした課題が広く多くの人に隠れて存在していて彼らがそれにいち早く気付けたからこそ、これらのスタートアップは短期間で一気に成長できたと言えます。
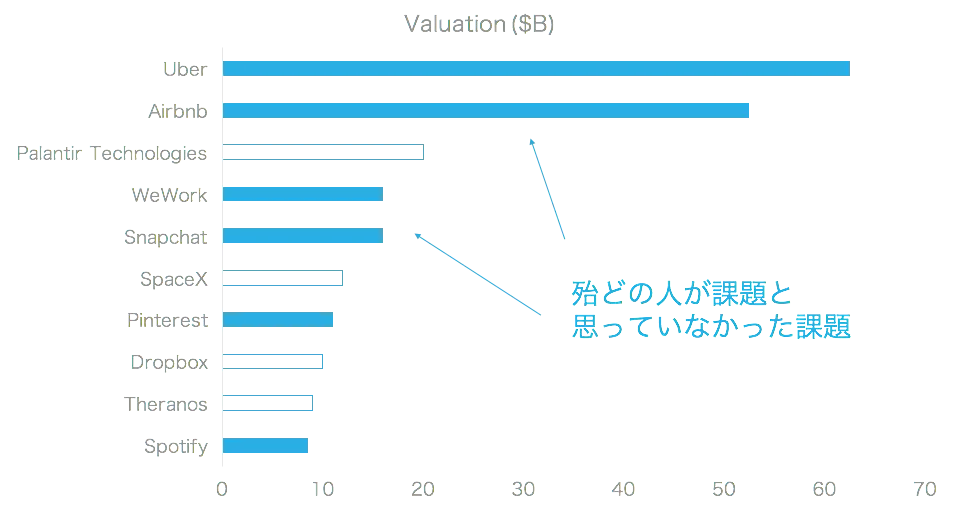
たとえば Airbnb の前にホテル業界に疑問を持っていた人は少数だったでしょうし、疑問を持っていたとしても「よりよいホテルを作る」といったような解決策しか提示できなかったはずです。Uber や Lyft をとってみても、タクシーが捕まらないという課題を感じていた人は多かったかもしれませんが、多くの人はそれを仕方がないものと思って見過ごしていたか、あるいはライドシェアといった形で解決できるとは思っていなかったのではないでしょうか。
「賛成する人がほとんどいない、大切な真実」(Peter Thiel)をベースとしたアイデアがスタートアップには必要になります。それはつまり、スタートアップは一見不合理に見えるアイデアを選ぶべき、というのが合理的な結論ということです。
ただし不合理的なアイデアや戦略をベースにしたとしても、その後の実行などは合理的な思考が必要な場合が多いと思います。なので創業者は不合理性と合理性をうまくバランスを取りながら進んでいく必要があります。
2. 非対称性は人の直観を惑わす
VC のリターン構造は非対称的だと言われます。
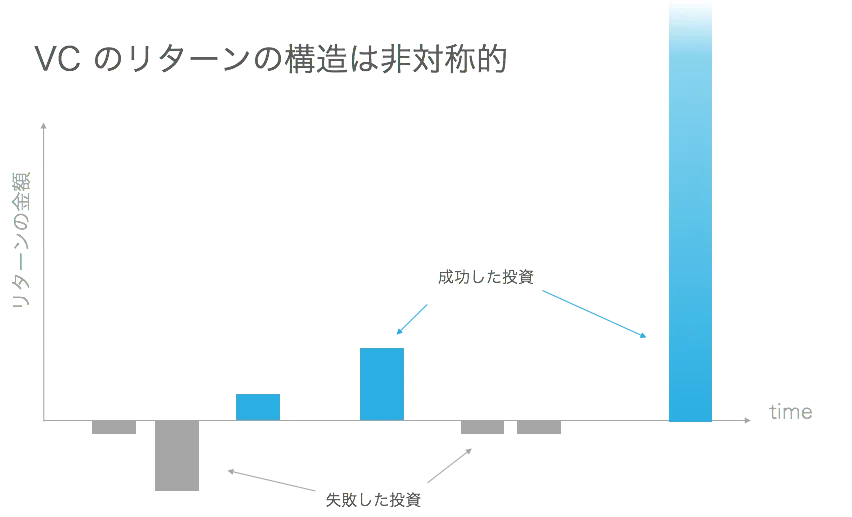
これはどういうことかというと、正規分布のような対称性とは異なり、リターンに「物凄く偏りがある」ということです。たとえば Peter Thiel のファンドのリターンには物凄く偏りがあったことが告白されています。
僕たちの運用するファウンダーズ・ファンドの結果を見れば、この偏りがよくわかる。2005年に組成したファンド中、最良の投資となったフェイスブックは、ほかのすべての案件の合計よりも多くのリターンをもたらした。その次に成功したパランティアへの投資は、フェイスブック以外のすべての案件の合計を超えるリターンを生んだ。 この極めて偏ったパターンは、決して珍しいことじゃない。僕たちのすべてのファンドに同じパターンが見られる。ベンチャー・キャピタルにとっての何よりも大きな隠れた真実は、ファンド中最も成功した投資案件のリターンが、その他のすべての案件の合計リターンに匹敵するか、それを超えることだ。
Zero to One より
別のところで Peter Thiel は「良い VC はこの偏りのパターンを知っており、悪い VC はフラットなラインが引けると考えている」と言っています。
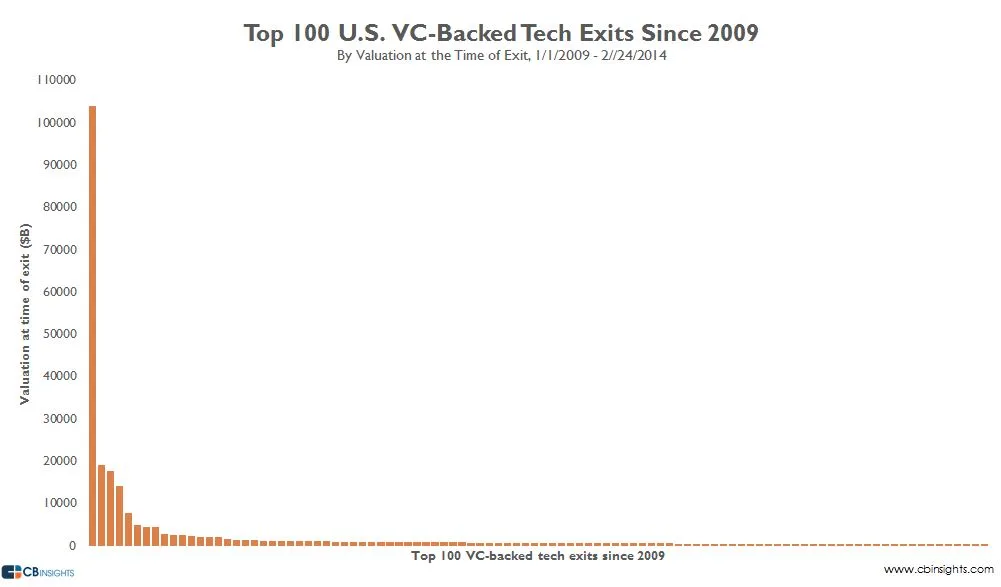
実際、ほかのベンチャー・キャピタルのリターンは途方も無く偏っています。たとえば 2009 年から 2014 年までの Exit (IPO or M&A) を Exit 時の時価総額ベースで並べてみると、以下のようなグラフになります。
https://www.cbinsights.com/blog/venture-capital-power-law-exits/
一番左にある Facebook の時価総額は、他のすべての会社の Exit 時の時価総額を合わせたものと同等のように見えます。Facebook のような爆発的に成功する一社が出てくれば、その他はどうでも良いとすら考えられます。これは反直観的かもしれませんが事実です。
他の VC の状況を見てみてもそうなります。たとえば一時、Y Combinator は Airbnb と Dropbox のたった 2 社で、YC が排出した企業全体の 40% の時価総額を説明できると言われていました。そしてそれをもって「YC は所詮一発屋(二発屋)」だと揶揄されることもありましたが、実はそれは揶揄にはなっておらず、「スタートアップとはそういうものなのです」という答えが、反直観的ではありますが正しい答えになります。
偏りは程度の大きさ (magnitude) から生まれる
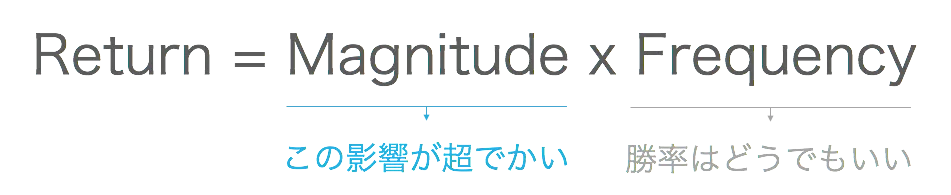
VC のリターンの計算式を簡単に(直観的に)表すと、一件の投資あたりの平均の大きさと、全投資案件の勝率の掛け算になります。
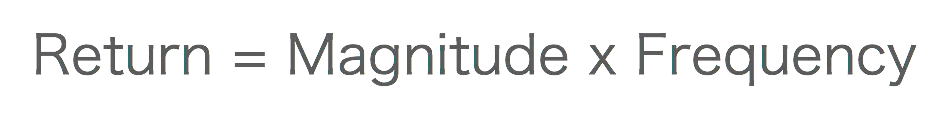
普通の世界では magnitude (程度) と frequency (頻度) の両方が重要視されます。つまり勝つときは人より少しだけ大きく勝ちながら、勝つ頻度を増やすこと、この二つの平均を上げることに注力するでしょう。
しかしスタートアップの世界では magnitude の影響が大きくて、frequency の影響はほとんどないという非対称的な世界です。こうした非対称的な世界では、人の直観が働かなくなることがあります。
本当にそうなのか、データを見てみましょう。Horsley Bridge という LP は1985 年から VC に出資していました。その結果、約 6% の投資が約 60% のリターンを生んでいたことが分かったそうです。この偏りは先述の VC のリターンの話と符合します。
そして 10 倍以上のリターンをもたらした投資をホームランとして、ホームランの大きさ、出現率(頻度)、VC のパフォーマンスをグラフにしたとき、以下の様な面白い結果が出てきました。
まずパフォーマンスの良い VC はほぼ線形にホームランの出現率(頻度)が高くなっています。これは直観的です。
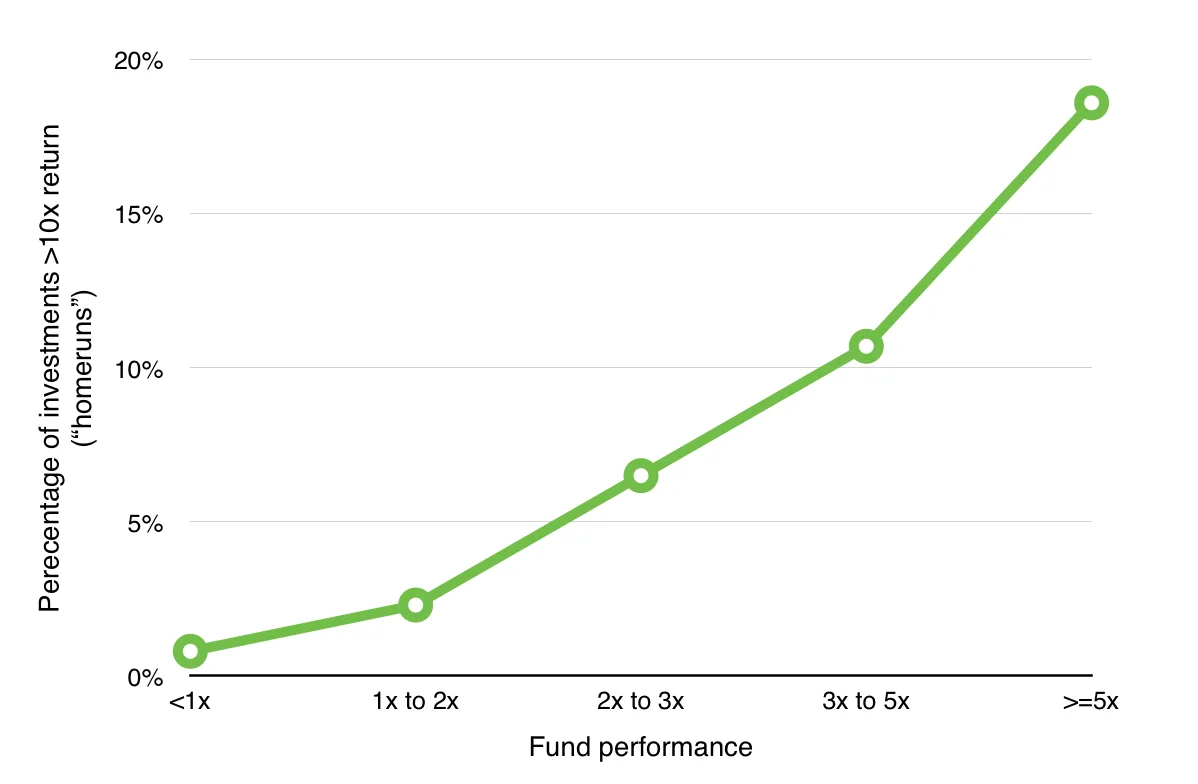
ファンドのパフォーマンスとホームラン率の関係:http://cdixon.org/2015/06/07/the-babe-ruth-effect-in-venture-capital/
そして優れた VC はそのホームランの大きさが異常な値を示しています。2–3 倍程度の普通に良いファンドはホームランの大きさが 20 倍程度ですが、優れたファンドにおけるホームランの大きさは 70 倍近いホームランを生み出しています。
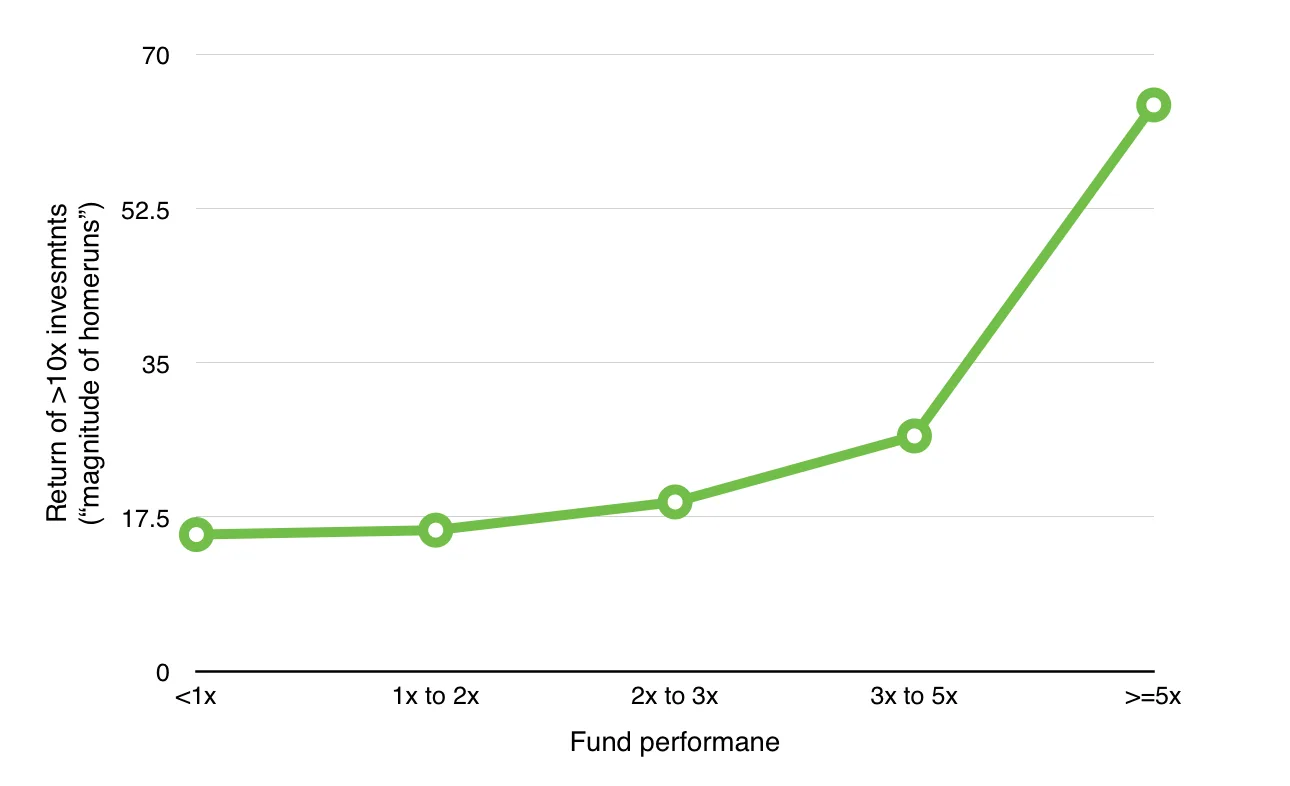
ファンドのパフォーマンスと、ホームランの大きさの関係:http://cdixon.org/2015/06/07/the-babe-ruth-effect-in-venture-capital/
そしてもう一点面白いのが、優れたファンドは普通に良いファンドよりも数多く失敗しているという点です。お金を失った投資の割合において、優れたファンドは 2–3 倍のリターンのファンドよりもその頻度が多いことが分かります。
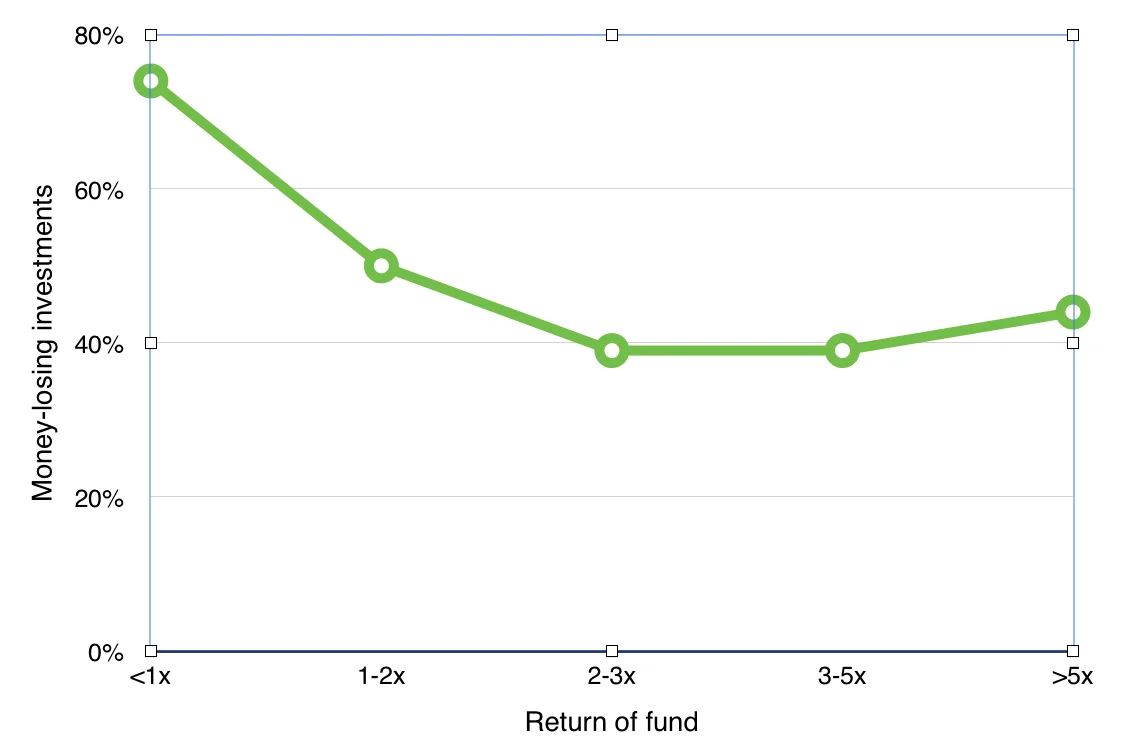
ファンドのパフォーマンスと失敗率の関係:http://cdixon.org/2015/06/07/the-babe-ruth-effect-in-venture-capital/
その頻度に失ったお金の量で重み付けすると、その特徴がさらにはっきりしてきます。優れた VC は良い VC よりも大きく、多く失敗しているのです。
ファンドのパフォーマンスと失敗率×失ったお金の大きさの関係:http://cdixon.org/2015/06/07/the-babe-ruth-effect-in-venture-capital/
優れた VC になるには
つまり優れた VC になるには、「失敗の頻度よりも正しかった時の大きさが重要」であり、「VC は失敗を気にせずに大振りをしなければいけない」というのがここでの教訓です。これをもって VC 業界では「空振りかホームランか」の Babe Ruth Effect があると言われています。
言い換えれば「そこそこのヒットを頻度良く狙う投資ではなく、ただただ大きく世界を変えうるものにしか投資しない」というのがスタートアップのような非対称的な世界では正しい投資である、という反直観的な結論が導かれます。これを実行しているのが逆張り屋とも言われる Peter Thiel であり、彼はこの非対称性のことをべき乗則と呼んでいます。
Peter Theil at the Hy! Summit — March 19, 2014 — Image by Dan Taylor-121
他にもたとえば Twitter などに投資したことで知られる Union Square Ventures は、21 の投資をしたうち、9 個の投資が失敗してその投資した分のお金をほぼ失いましたが、ただ成功した 12 個の投資のうち上から順に 115 倍、82 倍、68 倍、30 倍、21 倍でした。それぐらい途轍もない大きさのリターンが発生するときは、失敗率はどうでも良くなります。
しかし人間は loss aversion の傾向があり、失敗を回避したがります。たとえば同じサイズの利得に対して、損失は1.5 — 2.5 倍程度のインパクトがあると言われています。それだけ人間は損失することに対して過敏です。
そんなとき「スタートアップが非対称的なリターンをもたらす」という知識を持っていれば、反直観的かもしれませんが、損失は無視して大振りをすべき、という示唆が得られます。
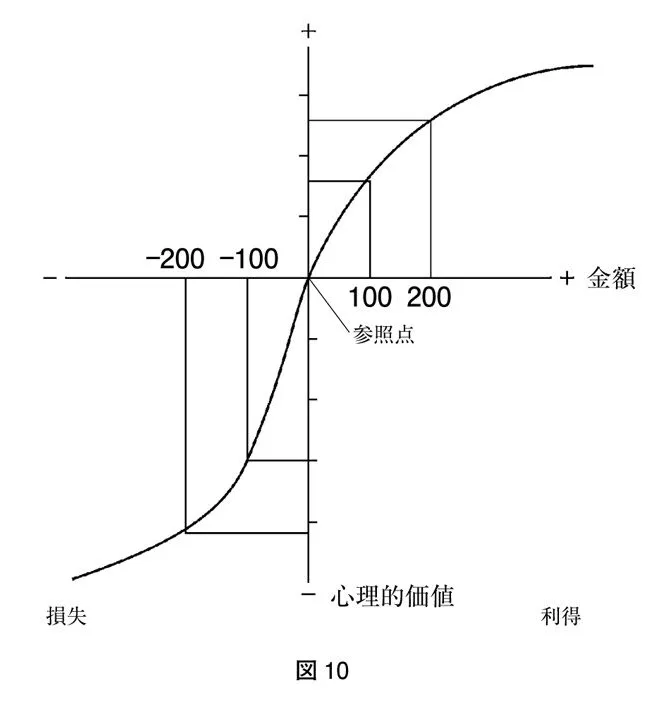
Fast & Slow 人間の損失回避倍率。絶対値が同じでも、利得より損失のほうが心理的価値に与える影響のほうが大きい
非対称性がもたらすスタートアップへの示唆
VC というマクロな視点でスタートアップを見れば、このような非対称性が大きく影響します。一方で皆さんがもしご自身で一個のスタートアップをする場合に、この非対称性を意識すると、
- 金銭的なリターンのみを考えるなら創業者として自分で小さな勝利を求めるよりも、爆発的に成長するスタートアップの 100 番目の社員として行ったほうが良いかもしれない (Why to Start a Startup)
- 将来爆発的に大きくなるであろうマーケットを選んでスタートアップすると良いかもしれない:たとえば宇宙や大きな社会課題など(自分のスタートアップが失敗しても同業界に転職すれば、どこかのスタートアップは大きく跳ねるので 1 の恩恵を受けられる)
といったような示唆が得られるのではないかと思います。つまりここでも大きく振り抜くことが大事、という示唆になります。
3. 指数関数的な変化は徐々に始まり、突然爆発する(ように感じる)
スタートアップの多くはテクノロジを利用します。ではなぜテクノロジを利用するのでしょうか。その一つの回答として、テクノロジの進歩で解決できる問題が増えたから、というものがあります。
しかしでは何故大企業がそうしたテクノロジの進歩に気付けず、スタートアップが先に気付いてビジネス化に成功するのでしょうか。
その理由の一つは指数関数的な変化が最初はゆっくりと始まりそして急に伸びる(ように感じる)、という性質を持つため、その初期には一部の人しか気付けない、というものではないかと思います。
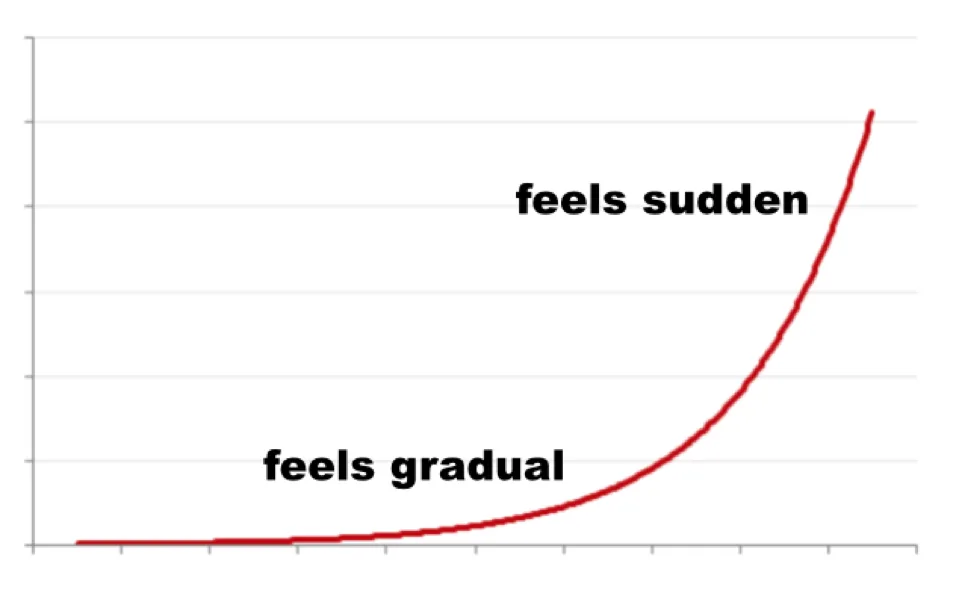
指数関数的変化は最初はゆっくりと、しかし突然伸びるように感じる:http://cdixon.org/2015/05/12/exponential-curves-feel-gradual-and-then-sudden/
指数関数的なテクノロジの普及
テクノロジはリニアにではなく、一気に普及することがままあります。たとえば近年では iOS や Android をベースにしたモバイルが指数関数的に普及したことが身近な出来事として感じられるのではないかと思います。
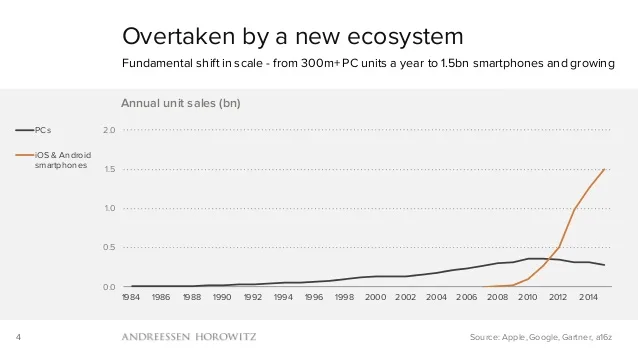
しかしスマートフォンが出てきた初期、その伸びはリニアに、かつ徐々に増えてきているだけだと感じていた人も多いはずです。あの Facebook ですらモバイルの重要性に気づいたのは 2011 年であり、初期のモバイルの成長を見逃していました(それまでは HTML5 に投資していました)。
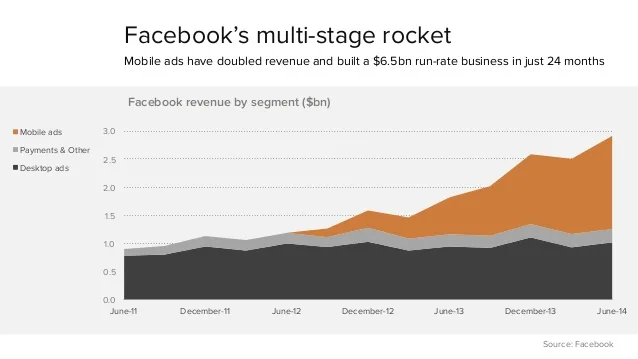
http://ben-evans.com/benedictevans/2014/10/28/presentation-mobile-is-eating-the-world
ほかにも例えば、カメラの生産台数はこの数年で一気に成長しました。特にデジカメ、そしてスマホの登場により、カメラは指数関数的に普及してきたテクノロジの一つといえます。
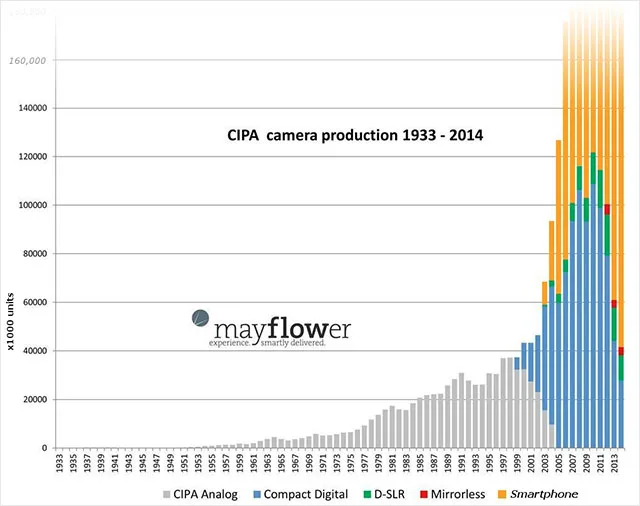
以上の図は上を省略していますが、省略せずに、また対数グラフを使わずに表現すると以下のようになります。
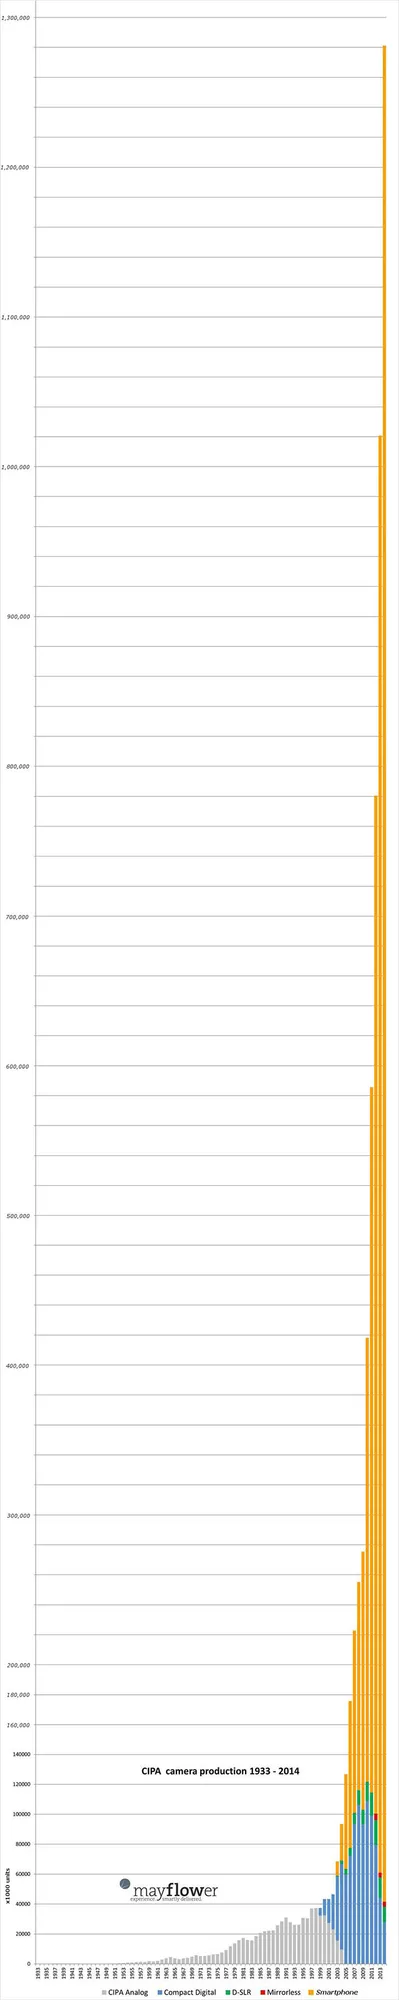
こうしたカメラの生産や普及は最初遅々としたものと感じられていたかもしれませんが、その波に気づいた Instagram や Snapchat といった写真ツールはカメラのセカンドオーダーエフェクトとして一気に普及し、写真を撮るという活動を変え、撮影枚数が急増しました。結果、Web 上でシェアされる写真の数も指数関数的に増えていることが指摘されており、今や一日あたり十億枚を超える写真が Web でシェアされると推定されています。
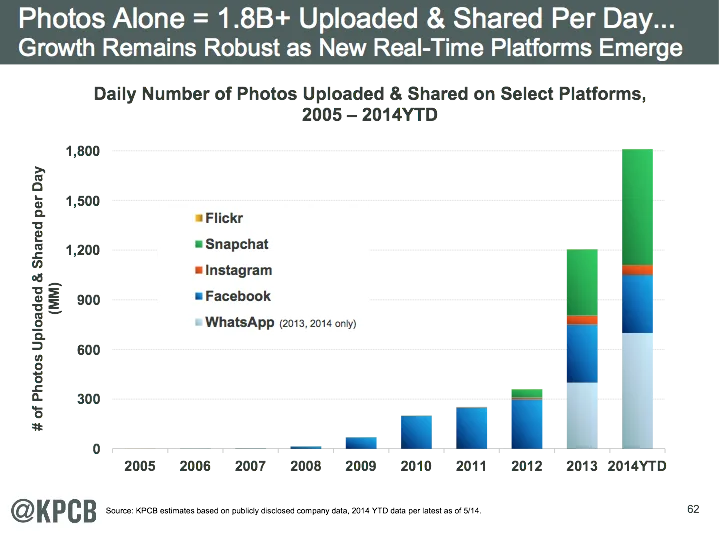
一日あたりにシェアされる写真の枚数:2014 Internet Trends (http://www.kpcb.com/blog/2014-internet-trends)
こうした指数関数的な変化は、PC やインターネットの普及フェーズでも見られたようなことです。このフェーズに先んじて気づいた(あるいは偶然たまたまそこに居合わせた)企業が、US の会社の全キャッシュの 23% を持つような成長を遂げています。
What’s Next in Computing?medium.com
指数関数的な性能の変化
以上ではテクノロジの普及面を見てきましたが、一部のテクノロジは性能も指数関数的に変化することが分かっています。有名なムーアの法則は、真空管からトランジスタ、IC へとパラダイムを変えながら指数関数的な性能の進歩を遂げてきました。
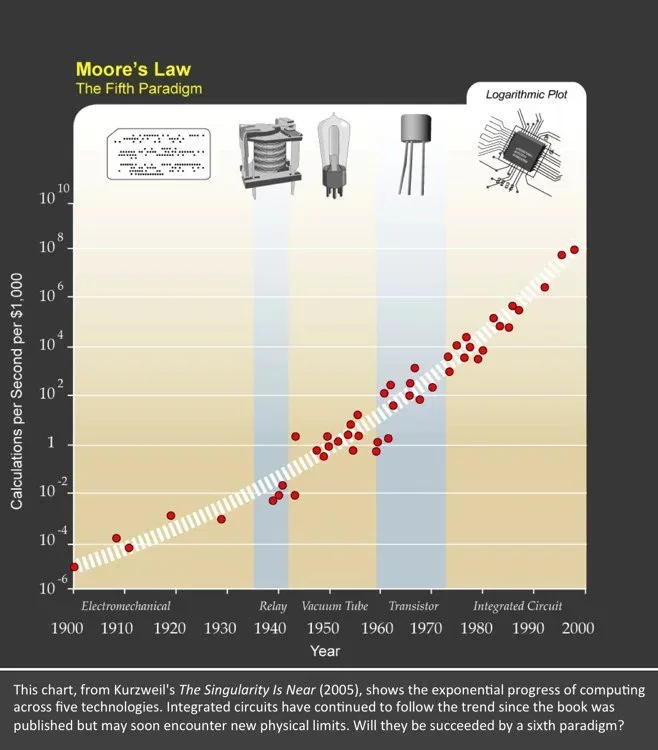
縦は対数。パラダイムが変化することでムーアの法則が維持される (http://singularityhub.com/2016/03/08/will-the-end-of-moores-law-halt-computings-exponential-rise/)
データストレージ、DNA シークエンスのデータやコスト、インターネットの帯域幅などが同じく Ray Kutzwell によって例として挙げられています。以下の図では、それぞれ横軸が時間、縦軸が性能の対数グラフになっています。
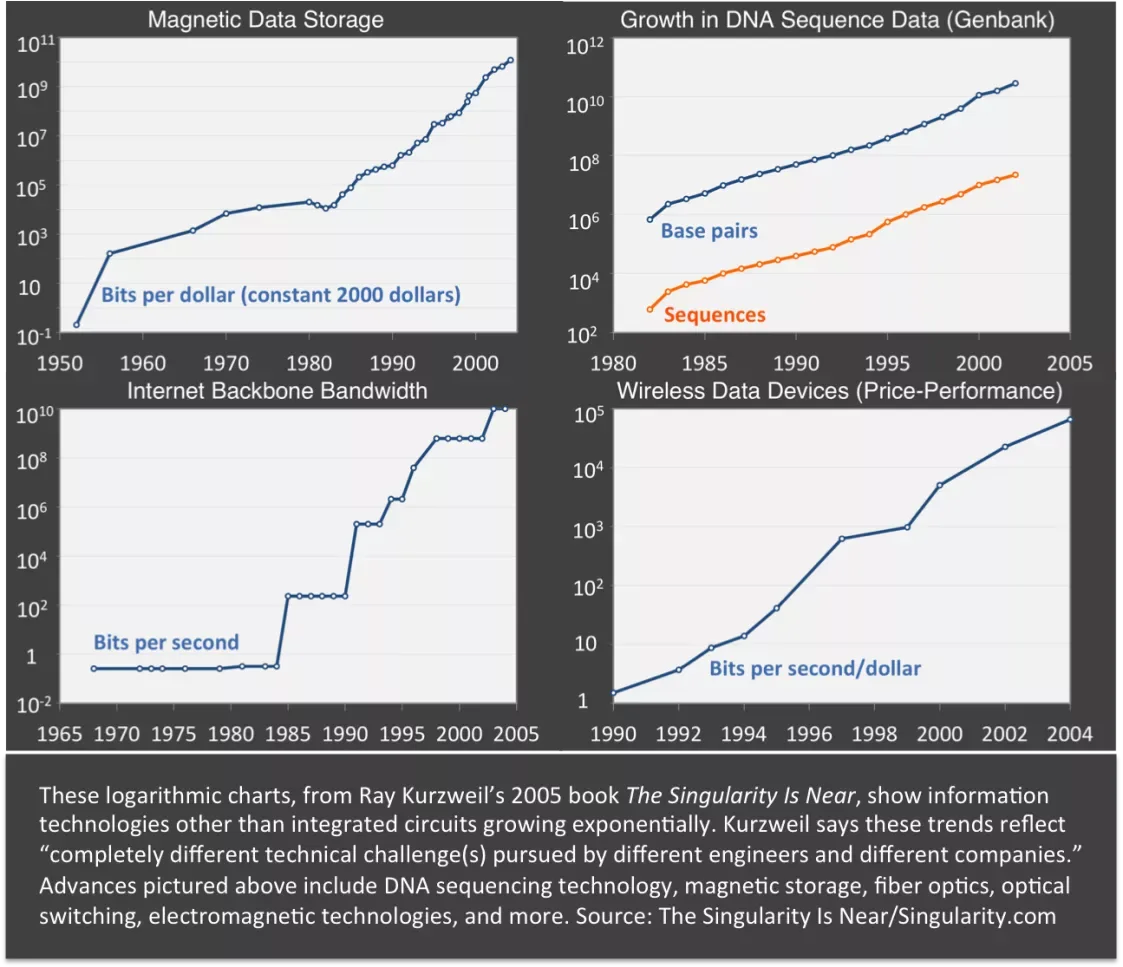
http://singularityhub.com/2016/03/22/technology-feels-like-its-accelerating-because-it-actually-is/
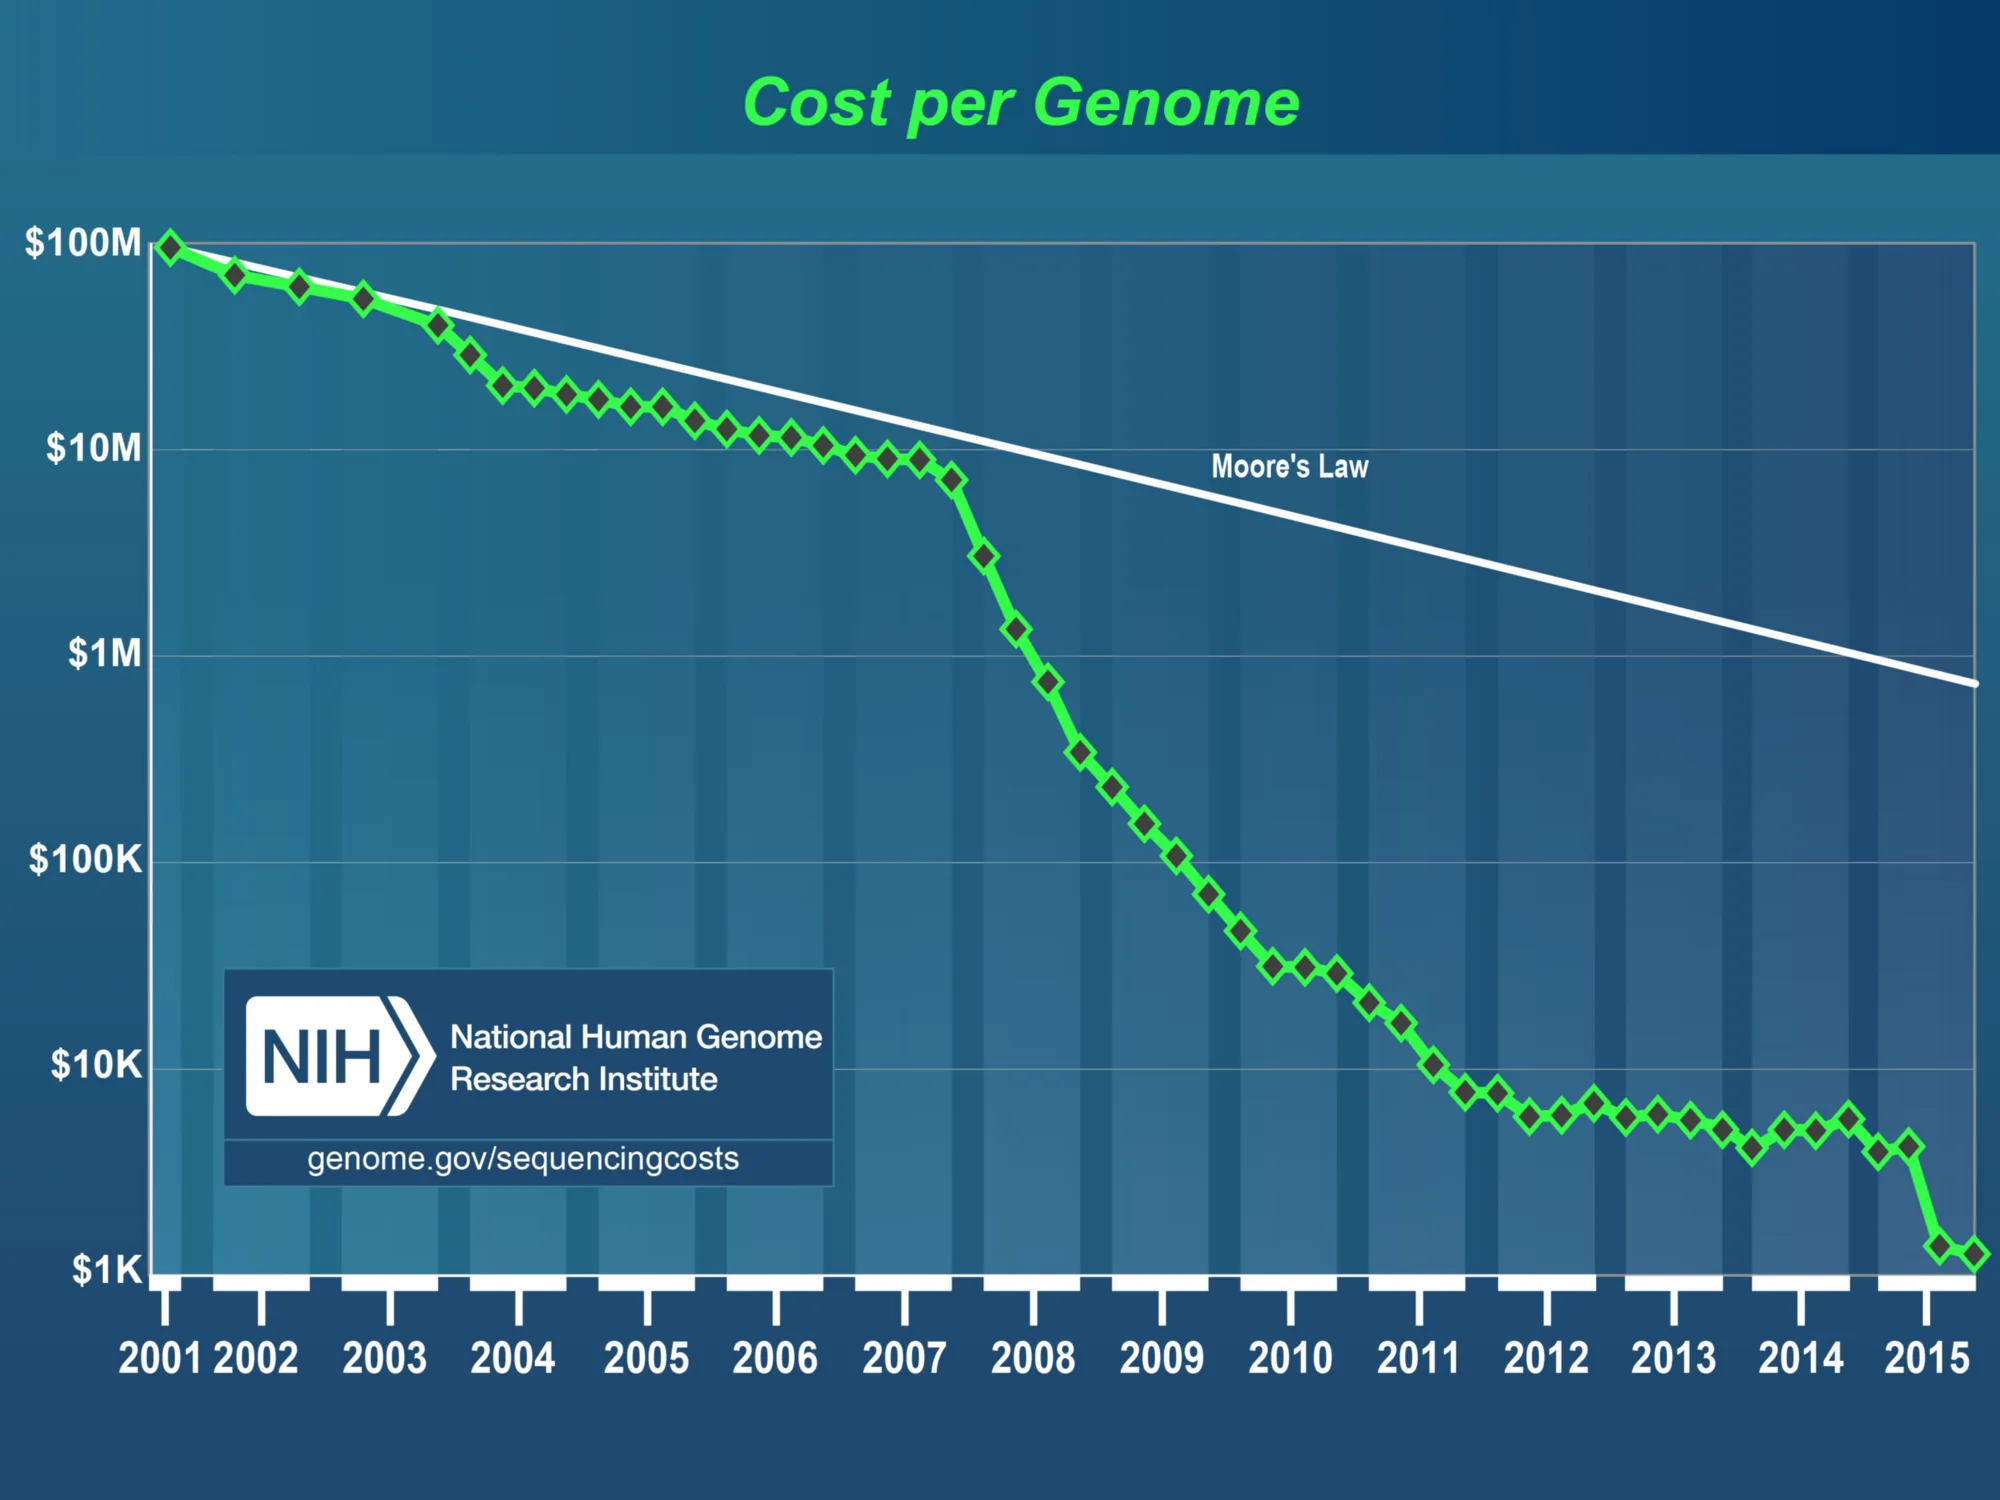
こうした性能の変化は徐々にやってきて、突然表面化されるように感じます。こうした変化にいち早く気付けた人がスタートアップで成功できるのではないかと思います。
より広いテクノロジでの指数関数的な伸び
さて、ベネズエラの経済学者であり、ネオシュンペーテリアンの Carlota Perez による Technological Revolutions and Financial Capital (この本は Union Square Ventures の Fred Wilson がオススメしています)によれば、すべてのテクノロジには installation period と deployment period があります。
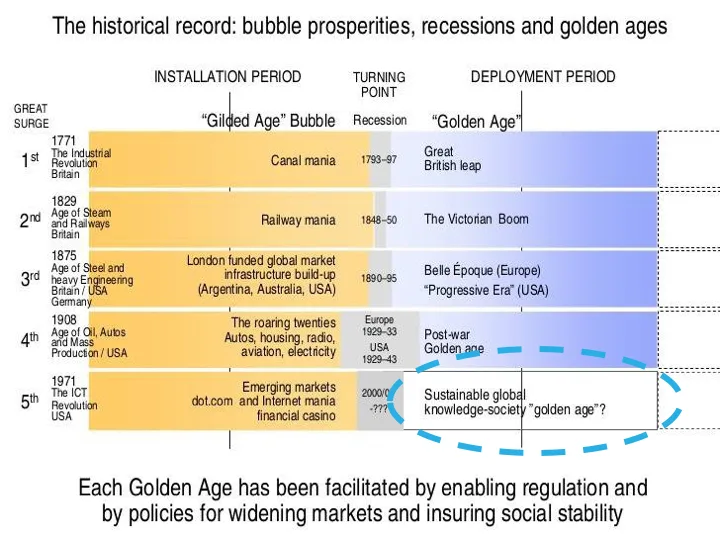
以下から少しだけ改変:http://www.slideshare.net/fred.zimny/carlota-perez-growth-after-the-financial-crisis/12
そして今は ICT 革命のデプロイメントピリオドに差し掛かった時期だと彼女は指摘しています。特にその前後では、成長が指数関数的な伸びを示します。その伸びに殆どの人は気付けないはずで、そうしたテクノロジに賭けるというのは反直観的に映るのではないかと思います。
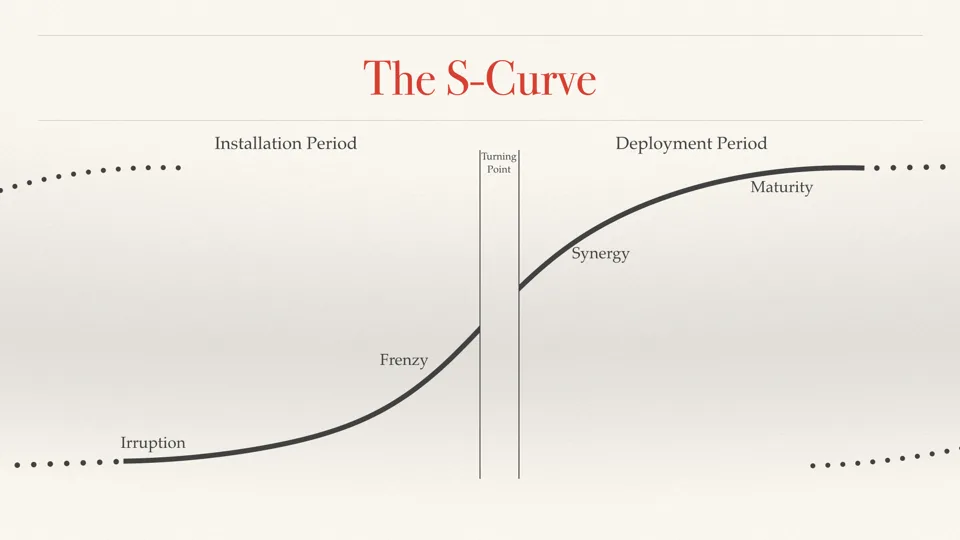
そしてもし、ICT のテクノロジの次に installation period が来るテクノロジが来ているのだとすれば、それはまだ殆どの人は気付けていないテクノロジではないでしょうか。
技術革新には「インストール」と「デプロイメント」の二つの段階があって、その間にはバブルがあるどうしてソフトウェアが世界を飲み込むのかtakaumada.com
スタートアップへの示唆
スタートアップにとっては、急激にコストが安くなっていたり、急激に性能が良くなっているもの、あるいはサイクルが短くなっているものに注目することで、もしかするとその指数関数的な変化を自分たちのビジネスに活かせるかもしれません。ただしその変化は最初わずかに見えますし、気付ける人はほとんどいないので、そのテクノロジを選ぶという選択は反直観的に見えるはずです。
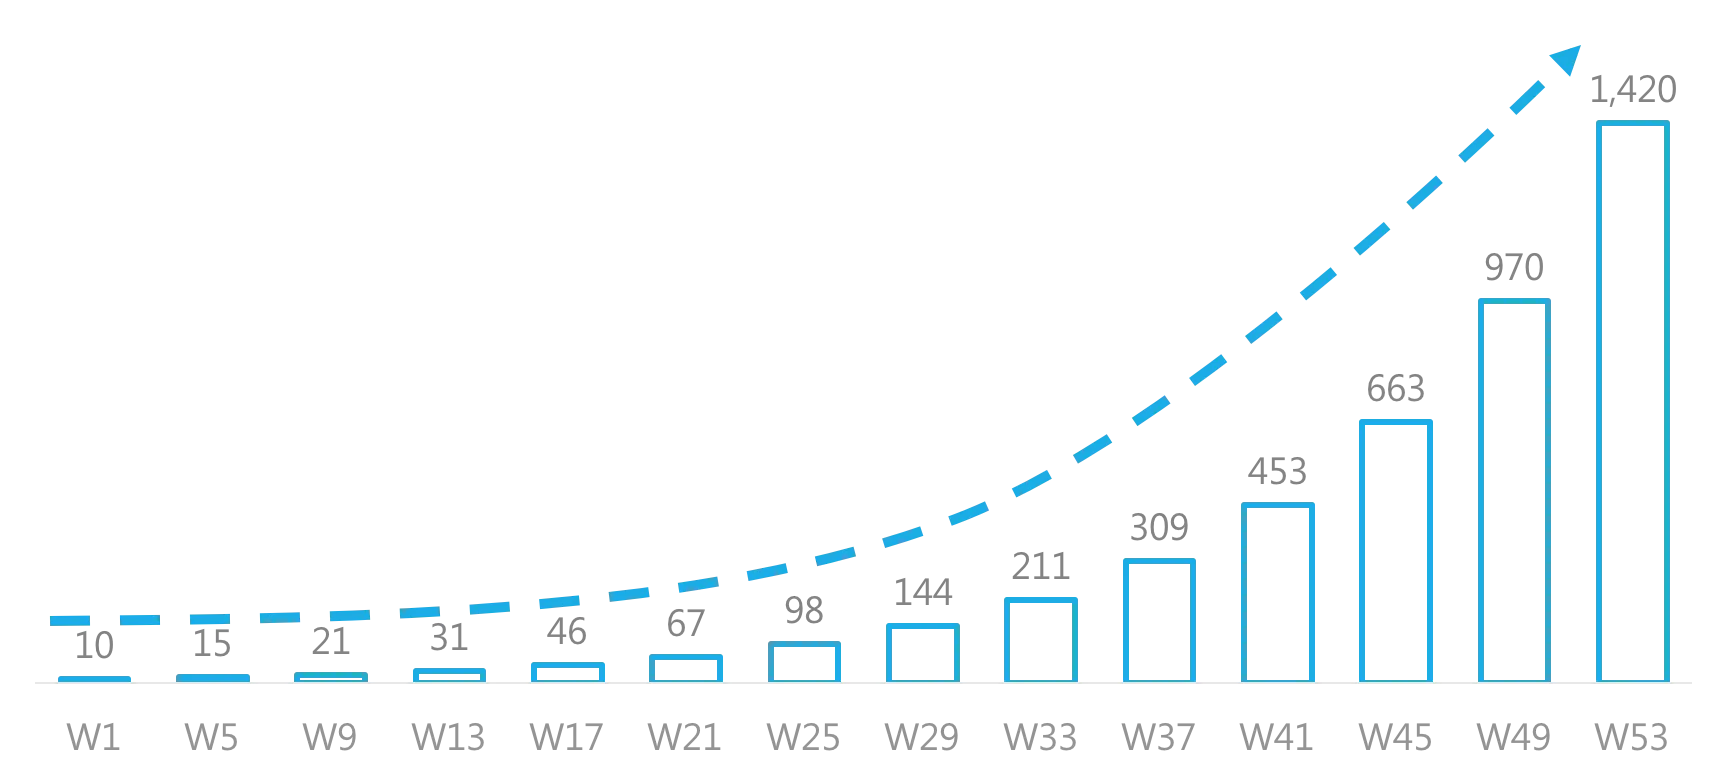
別の確度で見てみると、Y Combinator では期間中の週次の成長率を 7% と定めて追跡することを勧めています。たとえばユーザーが毎週 7% で増えていれば、一年で約 30 倍になります。指数関数的に成長していくことができれば、最初はゆっくりでもいずれ近いうちに急激な成長を遂げることができるのではないかと思います。
まとめ
スタートアップは反直観的だと言われます。今日の講義では、その反直観性が「不合理性」「非対称性」「指数関数」の 3 つの性質から生まれているのではないか、という話をさせていただきました。
この反直観性をうまく意識することで、より賢くスタートアップ業界と関わることができるのではないかと思います。たとえば自分でスタートアップを始めるときには「指数関数的な変化が起こり始めている領域で」「とても困難な課題を選び」「ホームランが出そうな振り抜き方をしながらも」「初期は小さな市場を狙って独占する」という動作を行うなどです。
そして反直観的な動作を必要とするスキーのようなスポーツにおいてインストラクターが必要とされるように、反直観性が影響するスタートアップの初期において、Y Combinator のようなインストラクター(アクセラレーター)は必要であるとも言えるかもしれません。
ただし、その人たちのアドバイスは恐らく当初反直観的で信じられず、後になって「アドバイスをちゃんと聞いておけばよかった」と呟いてしまうようなアドバイスであるに違いありません。